Bayerischer Landtag (Archiv) - Foto: via dts Nachrichtenagentur
Bayern kann sich im Deutschlandvergleich wirtschaftlich weiter behaupten. Das geht aus einer neuen Studie des Instituts der Deutschen Wirtschaft (IW) hervor, über die der „Spiegel“ berichtet.
Allerdings können nicht alle süddeutschen Regionen mithalten. „Im jahrzehntelangen Wettlauf um die Wohlstandskrone in Deutschland fällt Baden-Württemberg zurück“, sagte IW-Forscher Hanno Kempermann über das aktuelle Regionalranking.
Während Bayern mit Luft- und Raumfahrt, Medizintechnik sowie Dienstleistungen breiter aufgestellt sei, müsse Baden-Württemberg „flächendeckend viel stärker mit der Krise in den Branchen Automotive, Maschinenbau und Metallerzeugnisse kämpfen“, so Kempermann.
Deutlich wird dies bei einer Langzeitbetrachtung der alle zwei Jahre veröffentlichten Regionalrankings. Während Baden-Württemberg heute im Vergleich zu 2016 nur noch 19 statt damals 30 Regionen in den Top 100 hat, konnte Bayern seine Dominanz ausbauen. Der Freistaat stellt nun 58 statt 53 Regionen.
14 Indikatoren in drei Bereichen
Zusammen mit Vanessa Hünnemeyer und Johannes Ewald hat Kempermann für alle 400 Landkreise und kreisfreien Städte in Deutschland sowohl den wirtschaftlichen Zustand als auch die Aussichten untersucht. Um zu ermitteln, ob eine Region erfolgreich ist, haben die Forscher 14 Indikatoren in den drei Bereichen Wirtschaftsstruktur, Arbeitsmarkt und Lebensqualität ausgemacht.
Einigen, wie der gemeindlichen Steuerkraft, messen sie in ihrer Auswertung ein höheres Gewicht zu als etwa dem Vorhandensein naturnaher Flächen. Untersucht wurden unter anderem auch Alterung, Ärztedichte, Frauenerwerbstätigkeit oder die private Überschuldung.
Suhl zählt zu schwächsten Regionen
Im Ranking dominieren neben bayerischen Regionen – darunter vor allem der Großraum München – auch das Rhein-Main-Gebiet mit dem Finanzplatz Frankfurt. Laut IW gaben bei letzterem der starke Arbeitsmarkt und eine leistungsfähige Wirtschaft den Ausschlag. Zu den schwächsten Regionen zählt neben mehreren Ruhrgebietsstädten die thüringische Stadt Suhl.
In einem zweiten Teil des Rankings, der die wirtschaftliche Dynamik von Regionen untersucht, sieht das Forscherteam große Fortschritte in bislang weniger starken Städten.
Das brandenburgische Cottbus etwa kann laut den IW-Forschern von einem Instandhaltungswerk der Deutschen Bahn profitieren, ebenso vom Aufbau der Medizinischen Universität Lausitz. Im schleswig-holsteinischen Neumünster wiederum sei die Zahl registrierter Straftaten stark gesunken. Im Vorteil sind laut den Forschern Innovationsökosysteme, die regionale Wissenschaft, Wirtschaft und Start-ups verbinden. (dts/red)
Markus Söder schließt Koalition mit den Grünen weiterhin aus. (Archivbild) - Foto: via dts Nachrichtenagentur
CSU-Chef Markus Söder hält die von der SPD vorgeschlagene sogenannte „Entlastungsprämie“ für nicht mehr realisierbar. Im „Bericht aus Berlin“ der ARD sagte er am Sonntag, 10. Mai, die Prämie sei vom Tisch.
Es habe sich in den Tagen nach der Ankündigung gezeigt, dass die Idee in der Wirtschaft auf großen Widerstand gestoßen sei. Er habe eigentlich gedacht, dass es vorher Absprachen mit der Wirtschaft gegeben habe. Das sei offenkundig nicht der Fall gewesen.
Beim am Dienstag anstehenden Koalitionsausschuss will Söder den Fokus stärker auf eine Einkommensteuerreform legen.
Er glaube nicht, dass dort die große Steuerreform beschlossen werde, sondern man werde über die Grundzüge und das weitere Verfahren reden, so wie bei der Krankenkassenreform.
Mit Blick auf die schwachen Umfragewerte der Union im Bund schließt Söder eine Koalition mit den Grünen weiterhin aus. „Mit den Grünen wird es ja nicht besser“, sagte er. (dts/red)
Thalia baut sein Spielwarengeschäft deutlich aus. (Archivbild) - Foto: Marcus Brandt/dpa
Der Chef der Buchhandelskette Thalia, Ingo Kretzschmar, plant eine massive Expansion in den Spielwarenhandel.
Perspektivisch sehe er ein Potenzial von rund 150 Spielwarenläden, sagte Kretzschmar dem „Handelsblatt“. Der Umsatzanteil könnte bei Thalia insgesamt bei rund 18 Prozent liegen. Das wäre ein Umsatzpotenzial von fast 400 Millionen Euro.
Thalia hat bereits 40 Spielwarenläden übernommen, die meisten davon laufen bisher unter den Namen Krömer und Toysino.
Neuer Markenname: „Spielzeit“
Mittelfristig werde man alle Läden unter dem Namen „Spielzeit“ führen, sagte Kretzschmar. Eine Ausnahme macht er bei dem Kinderkaufhaus Mukk in Münster, weil es eine sehr etablierte Marke habe.
Man prüfe jetzt, ob es nicht noch weitere Städte gebe, wo sich ein so großes Kinderkaufhaus lohnen könnte, sagte der Thalia-Chef. Das werde nicht an hundert Standorten gehen, aber zehn bis 15 könne er sich vorstellen.
Beratung als Erfolgsfaktor
Die Erfahrungen in dem neuen Geschäftsfeld sind laut Kretzschmar bisher positiv. In den ersten Teststandorten erziele man deutlich höhere Umsätze als vorher, sagte er.
Um das zu erreichen, habe Thalia auch mehr Personal eingestellt und mehr Fokus auf Beratung gelegt. Man müsse in Vorleistung gehen, um Erfolg zu haben. „Menschen wollen beraten werden, Dinge ausprobieren, sich austauschen – gerade bei Spielwaren.“ (dts/red)
Biontech (Archiv) - Foto: via dts Nachrichtenagentur
Curevac-Gründer Ingmar Hoerr erhebt schwere Vorwürfe gegen Biontech. Die Übernahme von Curevac durch Biontech sei aus seiner Sicht mit einer Täuschung der Aktionäre verbunden gewesen, sagte Hoerr dem „Spiegel“. „Wenn in den Unterlagen sinngemäß gestanden hätte: Wir wollen Curevac schließen, wir wollen günstig Patente erwerben – hätte dem doch niemand zugestimmt“, so Hoerr. Er empfinde das als „Dummverkaufen“.
Biontech hatte angekündigt, bis Ende 2027 Produktionswerke in Marburg, Idar-Oberstein und Singapur zu schließen sowie den Stammsitz der übernommenen Tochter Curevac in Tübingen. Hoerr warnte vor den Folgen: Das über mehr als 20 Jahre aufgebaute Wissen zerfalle – und man baue es nicht mal eben neu auf.
Der Biologe und Pionier der mRNA-Impfstoffforschung kritisierte auch eine Gleichzeitigkeit von Stellenabbau und einem großen Aktienrückkaufprogramm. Man könne nicht öffentlich betonen, dringend sparen zu müssen – und zugleich eigene Aktien „in großem Stil zurückkaufen“. Das wirke auf ihn „dreist“, sagte Hoerr dem „Spiegel“.
Biontech habe die Übernahme von Curevac vor allem wegen der Patente angestrebt, sagte Hoerr, und um einen laufenden Patentstreit zu beenden. Gemessen an den damaligen Corona-Umsätzen hätten „potenziell Milliardenbeträge“ im Raum gestanden.
Warum die Biontech-Gründer Ugur Sahin und Özlem Türeci den Medizin-Nobelpreis nicht erhalten haben, erklärte Hoerr dem „Spiegel“ so: Er sehe – aus seiner Perspektive – „nicht die klare eigene wissenschaftliche Kernleistung, die man typischerweise mit einem Nobelpreis verbindet“.
Auf die Frage, wo Biontech in zwei bis drei Jahren stehen werde, erklärte Hoerr: Es könne sogar sein, „dass Biontech irgendwann selbst ein Übernahmekandidat wird, wenn die Erfolge ausbleiben“. (dts/red)
Blumen im Gartenfachgeschäft (Archiv) - Foto: via dts Nachrichtenagentur
Mineraldünger für Hobbygärtner dürfte infolge des Irankriegs ab dem kommenden Jahr teurer werden. Das prognostiziert der Chef des Düngemittel- und Erdenherstellers Compo, Stephan Engster, im „Spiegel“. „Ein Liter mineralischer Flüssigdünger kostet den Endkunden aktuell etwa 12 Euro. Da könnte der Preis auf 13 bis 14 Euro hochgehen“, sagte Engster.
Für die laufende Saison hätten Hersteller die Rohstoffe für mineralischen Dünger bereits eingekauft. „Wir haben aktuell noch keinen Preisschock im Gartenregal“, so Engster. Kritisch sei derzeit die Lieferkette. Der hohe Dieselpreis setze die Speditionen unter Druck. Sie könnten nicht mehr zu den bisherigen Konditionen anliefern. „Die Herausforderung ist, die Ware ohne große Aufschläge und pünktlich in die Geschäfte zu bekommen“, sagte Engster. Die meisten Produkte seien aber momentan verfügbar.
Engster sieht bei Hobbygärtnern bereits seit der Coronapandemie und der Energiekrise infolge des Ukrainekrieges einen deutlichen Trend zu organischem Dünger. „Wenn Mineraldünger teurer wird, legt Bio zu“, sagte er. Bei Erden und Pflanzenpflege seien bereits rund zwei Drittel der Produkte des Herstellers biologisch-organisch. „Bio wächst im Schnitt zwei- bis dreimal so schnell wie der traditionelle Markt“, so Engster. (dts/red)
Werktor von Rheinmetall in Unterlüß. (Archivbild) - Foto: Wolf von Dewitz/dpa
Deutschlands größte Waffenschmiede Rheinmetall steht in den Startlöchern, um Marschflugkörper mit recht großer Reichweite herzustellen.
„Noch in diesem Jahr werden wir damit beginnen, Cruise Missiles für Deep-Strike-Operationen in Unterlüß zu fertigen“, erklärt Konzernchef Armin Papperger im Manuskript einer Rede, die der Manager bei der Hauptversammlung der Firma am kommenden Dienstag halten möchte und die vorab auf der Firmen-Webseite publiziert wurde.
Im niedersächsischen Unterlüß ist das größte Werk von Rheinmetall, dort arbeiten mehr als 4000 Beschäftigte.
Bei den Marschflugkörpern möchte Rheinmetall mit der niederländischen Rüstungsfirma Destinus zusammenarbeiten, deren neues System Ruta 2 bei einer Nutzlast von 250 Kilogramm eine Reichweite von 700 Kilometern haben soll.
Bei der Zielerkennung wird Künstliche Intelligenz genutzt. Das Vorgänger-Modell Ruta 1 ist nach den Worten von Papperger „schon erfolgreich gegen strategische russische Ziele in der Ukraine zum Einsatz“ gekommen.
Andere Marschflugkörper von Destinus sind leichter und haben eine geringere Reichweite, eigenen Angaben zufolge stellt das in den Niederlanden angesiedelte Unternehmen pro Jahr bereits 2000 Marschflugkörper her.
Nach dem Schulterschluss mit Rheinmetall könnte das Produktionsvolumen deutlich steigen.
Rheinmetall und Destinus hatten im April bekanntgegeben, in der zweiten Jahreshälfte ein Gemeinschaftsunternehmen namens „Rheinmetall Destinus Strike Systems“ gründen zu wollen.
Die Firma soll „fortschrittliche Raketensysteme herstellen, vermarkten und liefern“, es gehe um Marschflugkörper und ballistische Raketenartillerie.
Die niederländisch-deutschen Marschflugkörper könnten europäischen NATO-Staaten dabei helfen, der russischen Bedrohung eigene neue Waffensysteme entgegenzusetzen.
Auf US-amerikanische Tomahawk-Mittelstreckenraketen wird Deutschland möglicherweise nicht mehr zählen können. Entsprechende Pläne zur Stationierung solcher Waffensysteme in Deutschland aus dem Jahr 2024 könnten die USA womöglich zurücknehmen.
Deren Reichweite wird mit bis zu 2500 Kilometer angegeben – das wäre deutlich weiter als die maximale Reichweite von Marschflugkörpern, die Destinus und Rheinmetall zusammen produzieren wollen. (dpa/red)
Der Bundesrat bringt einen Gesetzentwurf gegen Steuerbetrug auf den Weg. - Foto: via dts Nachrichtenagentur
Der Bundesrat will eine Gesetzeslücke beim Vorgehen gegen Cum-Ex-Geschäfte und weitere komplexe Fälle von Steuerhinterziehung schließen.
Die Länderkammer beschloss am Freitag, 8. Mai, einen Gesetzentwurf in den Bundestag einzubringen, mit dem illegale Gewinne aus solchen Geschäften leichter eingezogen werden können.
Zu dem Vorhaben der Länder muss sich nun die Regierung äußern. Anschließend ist der Bundestag dran, der darüber entscheidet, ob er ihn auf die Tagesordnung setzt.
Vorstoß zur Änderung des Strafrechts
Bei der Initiative geht es um eine Änderung im Strafgesetzbuch. Bisher können Gewinne bei Dritten nur dann eingezogen werden, wenn sie „durch die Tat“ erzielt wurden, nicht aber, wenn die Betroffenen sie „für die Tat“ erhalten haben.
Das liegt vor allem daran, dass Leerverkäufer in dem komplexen System rund um Cum-Ex-Geschäfte in einem frühen Stadium und damit im Vorfeld der Tat bezahlt werden.
Das soll sich nach dem Willen der Länderkammer ändern. Der Gesetzgeber müsse „diesen Fehler beseitigen“, teilte der Bundesrat mit.
Bei Cum-Ex-Geschäften werden Aktien um einen Dividendenstichtag herum hin- und hergeschoben, um sich mehrmals Kapitalertragsteuer erstatten zu lassen. Der Bundesgerichtshof urteilte im Juli 2021, dass es sich dabei um strafbare Steuerhinterziehung handelte.
Anne Brorhilker, Chefin des Vereins Bürgerbewegung Finanzwende, lobte die Initiative aus Hessen als „wichtigen Schritt“, um eine klaffende Lücke im Strafgesetzbuch zu schließen. Nur so könnten hoch professionalisierte, gravierende Steuerkriminalitätsmodelle wie Cum-Ex-Geschäfte unattraktiv gemacht werden.
Dabei seien vor allem Banken als Leerverkäufer aufgetreten, deren Erlöse hätten aber zeitlich vor der Steuererstattung durch das Finanzamt gelegen – damit hätten sie nicht eingezogen werden können. „Diesen Fehler zu korrigieren ist völlig richtig.“ (afp/red)
Die Basisförderung beträgt für reine Elektroautos 3.000 Euro. (Symbolbild) - Foto: Jan Woitas/dpa
Das neue Förderprogramm für Elektroautos kann wie geplant rückwirkend für Zulassungen seit Jahresanfang genutzt werden. Dem hat nach dem Bundestag auch der Bundesrat in Berlin zugestimmt.
Vorgesehen ist, dass die staatliche Förderung von Privatkunden beim Kauf von reinen Elektroautos, Plug-in-Hybriden und Elektroautos mit Range Extender beantragt werden kann. Je nach Fahrzeugart und persönlichen Umständen liegt sie zwischen 1.500 und 6.000 Euro.
Allerdings gibt es Einkommensobergrenzen, bis zu denen sie ausgezahlt wird. Diese liegen bei 80.000 Euro Haushaltseinkommen im Jahr, mit zwei Kindern bei 90.000 Euro.
Förderung für reine E-Autos fängt bei 3.000 Euro an
Die Basisförderung beträgt für reine Elektroautos 3.000 Euro.
Für Haushalte mit einem Einkommen von maximal 60.000 Euro gibt es 4.000 Euro, für Haushalte mit einem Maximal-Einkommen von 45.000 Euro 5.000 Euro.
Pro Kind steigt die Förderung um 500 Euro, insgesamt um höchstens 1.000 Euro.
Die Regelung für den Zeitpunkt 1. Januar, von dem an die Förderung in Anspruch genommen werden kann, war angehängt an das Gesetz zur Verbesserung des Verbraucherschutzes beim Abschluss von Kreditverträgen.
Der Bundesrat stimmte also nicht getrennt über die E-Auto-Förderung ab. Den inhaltlichen Details der neuen Kaufprämie mussten Bundestag und Bundesrat nicht zustimmen. (dpa/red)
Die Industrieproduktion in Deutschland ist im März zurückgegangen. Im Produzierenden Gewerbe sank die Produktion um 0,7 Prozent im Vergleich zum Vormonat, wie das Statistische Bundesamt in Wiesbaden am Freitag mitteilte. Die reine Industrieproduktion ohne Energieerzeugung und Baugewerbe ging demnach um 0,9 Prozent zurück.
Die Energieerzeugung sank um 4,0 Prozent, im Baugewerbe stieg die Produktion um 1,9 Prozent. Im weniger volatilen Dreimonatsvergleich ergibt sich für das gesamte Produzierende Gewerbe den Angaben nach ein Minus von 1,2 Prozent.
Am stärksten betroffen: Maschinenbau
Schlecht entwickelte sich insbesondere der gewichtige Industriesektor Maschinenbau mit einem Minus im März von 2,7 Prozent, wie das Bundeswirtschaftsministerium präzisierte. Auch die Metallherstellung sank demnach um 2,4 Prozent und die Pharma-Produktion um 2,5 Prozent. Besser lief es im Automobilbereich, der um 1,9 Prozent zulegte. Auch die Hersteller chemischer Erzeugnisse und elektrischer Ausrüstungen produzierten mehr.
Von der Erholung im Baugewerbe profitierte nach Ministeriumsangaben vor allem der Tiefbau. Auch der Hochbau legte spürbar zu, während das Ausbaugewerbe stagnierte.
Spürbarer Dämpfer für Industrieproduktion nach Irankrieg
„Nach der Erholung der Industrieproduktion im Schlussquartal des vergangenen Jahres hat sie sich zu Jahresbeginn 2026 – auch vor dem Hintergrund der gestiegenen geopolitischen Unsicherheiten infolge des Konflikts im Nahen Osten – wieder spürbar abgeschwächt“, erklärte das Wirtschaftsministerium.
Der Irankrieg sorge „nicht nur für ein erhöhtes Preisniveau, sondern führt zunehmend zu Lieferengpässen bei wichtigen Vorleistungsgütern. Deshalb hängt die konjunkturelle Entwicklung entscheidend von dem weiteren Verlauf des Konflikts ab.“
Der ING-Analyst Carsten Brzeski sieht wenig Grund für Optimismus: „Angesichts der im April weiter steigenden Energiepreise und der zunehmenden Risiken von Störungen in der Lieferkette erscheint eine kurzfristige Erholung der Industrieproduktion sehr unwahrscheinlich.“
Sebastian Dullien, wissenschaftlicher Direktor des Instituts für Makroökonomie und Konjunkturforschung (IMK) der Hans-Böckler-Stiftung, führt die schlechte Entwicklung insbesondere im Maschinenbau auch auf die „aggressive Handelspolitik der USA“ zurück.
Diese treffe „mit ihren komplizierten Zollregeln in besonderem Maße mittelständische Unternehmen“. Auch Chinas Industriepolitik, die Konkurrenten zu deutschen Unternehmen fördere, wirke sich negativ aus. (afp/red)
Die deutschen Exporteure stehen auf den Weltmärkten unter Druck. (Archivbild) - Foto: Daniel Reinhardt/dpa
Lichtblick für deutsche Exportunternehmen: Die Ausfuhren „Made in Germany“ sind im März trotz des Irankriegs im Vergleich zum Vormonat um 0,5 Prozent gestiegen. Auch der Vergleich zum März 2025 fiel mit einem Zuwachs um 1,9 Prozent positiv aus, wie das Statistische Bundesamt in Wiesbaden mitteilte. Die Werte sind bereinigt um Kalender- und Saisoneffekte.
Die Importe legten seit Februar um 5,1 Prozent und in der Jahresfrist um 7,2 Prozent zu.
Den Exporten im Wert von 135,8 Milliarden Euro standen Importe im Wert von 121,5 Milliarden Euro gegenüber. Daraus ergibt sich für den März ein Außenhandelsüberschuss 14,3 Milliarden Euro nach 19,6 Milliarden Euro im Februar.
USA stark rückläufig
Wichtigster Auslandsmarkt blieben die USA. Exporte im Wert von 11,2 Milliarden Euro bedeuteten einen Rückgang um 7,9 Prozent im Vergleich zum Vormonat. Gegenüber März 2025 fehlten sogar 21,4 Prozent. Auch die China-Exporte gingen um 1,8 Prozent zurück. Die deutschen Exporteure fanden ihre Kunden eher innerhalb der EU (+3,4 Prozent seit Februar) und in Großbritannien (+3,2 Prozent).
Zuletzt hatte der Irankrieg für Unsicherheit in der deutschen Wirtschaft gesorgt und die Hoffnungen auf einen spürbaren Aufschwung zunichtegemacht. Die gestiegenen Ölpreise wegen der Kämpfe im Nahen Osten verteuern den Transport von Waren – das trifft die Exportnation Deutschland besonders.
Prognosen gekappt
Die Bundesregierung hat ihre Wachstumsprognose für dieses Jahr auf 0,5 Prozentpunkte halbiert. Mit den jüngsten Zolldrohungen von US-Präsident Donald Trump wächst zudem die Gefahr, dass der im Sommer 2025 zunächst beigelegte Handelskonflikt zwischen der EU und den USA wieder aufflammt.
Noch im Februar waren die deutschen Exporte nach einem schwachen Jahresbeginn deutlich gestiegen. 2025 hatten die Exporteure dank eines starken Dezembers erstmals seit zwei Jahren wieder zugelegt – trotz des Zollstreits mit Trump.
Für 2026 rechnet die Deutsche Industrie- und Handelskammer (DIHK) wegen des Irankriegs nur noch mit einer Stagnation der deutschen Exporte statt einem Plus von 1,0 Prozent, wie zuvor erwartet. (dpa/red)
Die Commerzbank wehrt sich seit Monaten gegen eine mögliche Übernahme durch die Unicredit. (Archivbild) - Foto: Michael Brandt/dpa
Die von der Unicredit bedrängte Commerzbank will durch einen weiteren Stellenabbau und ehrgeizigere Gewinnziele Investoren von ihrer eigenständigen Zukunft überzeugen. Bis 2030 sollen zusätzlich zu den bereits angekündigten Einsparungen konzernweit etwa 3.000 weitere Vollzeitstellen gestrichen werden, wie der Dax-Konzern in Frankfurt mitteilte.
Gleichzeitig sollen „in Wachstums- und Zukunftsfeldern“ Stellen aufgebaut werden. Ende 2025 hatte die Commerzbank weltweit 39.867 Vollzeitkräfte.
Erst im Februar 2025 hatte die Commerzbank den Abbau von 3.900 Vollzeitstellen bis Ende 2027 bekanntgegeben, den Großteil davon in Deutschland. Damals hatte die Bank angekündigt, parallel dazu vor allem im Ausland neue Stellen zu schaffen, zum Beispiel bei der polnischen Tochter mBank sowie an Standorten in Asien.
Guter Start ins Jahr
Im ersten Quartal 2026 schnitt die Commerzbank besser ab als ein Jahr zuvor. Mit rund 1,36 Milliarden operativem Ergebnis und einem Überschuss von 913 Millionen Euro übertraf das Frankfurter Geldhaus das Vorjahresquartal jeweils etwa um etwa zehn Prozent und übertraf auch die Erwartungen von Analysten.
Im Gesamtjahr 2025 hatte die Commerzbank trotz hoher Kosten für den laufenden Stellenabbau mit gut 2,6 Milliarden Euro unter dem Strich ihren Rekordgewinn von 2024 mit seinerzeit knapp 2,7 Milliarden Euro nur knapp verfehlt.
Für 2026 erwartet die Commerzbank im Rahmen ihrer überarbeiteten Strategie nun mehr Gewinn als bisher: Sie plant nun einen Überschuss von mindestens 3,4 Milliarden Euro, das sind 200 Millionen Euro mehr als bislang angepeilt. Bis 2028 soll das Ergebnis stärker als zuvor geplant auf 4,6 Milliarden steigen, 2030 sollen dann 5,9 Milliarden Euro unter dem Strich stehen.
Unicredit-Chef Andrea Orcel kritisierte jüngst öffentlich eine aus seiner Sicht seit Jahren „unterdurchschnittliche operative Leistung“ der Commerzbank. Ohne Neuausrichtung sei mittelfristig das Überleben des Instituts gefährdet. Die Unicredit ihrerseits verbuchte im ersten Vierteljahr 2026 mit 3,2 Milliarden Euro den höchsten Quartalsgewinn ihrer Geschichte.
Die Unicredit, die nach jüngsten Angaben knapp 30 Prozent der Commerzbank-Anteile kontrolliert und sich in den nächsten Wochen per Tauschangebot weitere Anteile sichern will, hatte jüngst für den Fall einer Commerzbank-Übernahme ein Umbauprogramm veröffentlicht.
Management, Betriebsrat und Belegschaft der Commerzbank wehren sich seit Monaten gegen das aus ihrer Sicht „feindliche“ Taktieren Orcels. Auch die Bundesregierung lehnt eine feindliche Übernahme der Commerzbank durch die Unicredit ab. Der Bund, der das Frankfurter Institut in der Finanzkrise 2008/2009 mit Steuermilliarden vor dem Kollaps bewahrt hatte, hält noch gut 12 Prozent der Anteile an dem Dax-Konzern. (dpa/red)
Wohnanlagen stehen dicht an dicht, doch bezahlbarer Wohnraum bleibt vielerorts knapp. - Foto: Julian Stratenschulte/dpa
In Kürze:
Mieten steigen weiter deutlich, während Kaufpreise stagnieren – kein Widerspruch, sondern Ausdruck eines strukturellen Wandels am Wohnungsmarkt.
Hohe Zinsen und teurere Finanzierungen bremsen den Eigentumserwerb und verschieben die Nachfrage in den Mietmarkt.
Zu wenig Neubau bei gleichzeitig hoher Nachfrage führt zu anhaltender Knappheit und treibt die Mieten weiter in die Höhe.
Der Markt wird unflexibler: Eigentum bleibt für viele unerschwinglich, Ausweichräume wie das Umland geraten ebenfalls unter Druck.
Wer derzeit eine Wohnung sucht oder über einen Kauf nachdenkt, erlebt keinen normalen Markt mehr, sondern einen, der sich in fast entgegengesetzte Richtungen bewegt. Die Mieten steigen, die Kaufpreise treten auf der Stelle. Was auf den ersten Blick wie ein Widerspruch wirkt, ist in Wahrheit Ausdruck einer Verschiebung. Die oft gestellte Frage, ob der Markt kippt, ist deshalb irreführend. Er kippt nicht – er verändert seine Struktur.
Der aktuelle Wohnindex des ersten Quartals 2026 des Instituts der deutschen Wirtschaft (IW) beschreibt diese Entwicklung. Demnach lagen die Neuvertragsmieten im ersten Jahresquartal bundesweit 3,5 Prozent über dem Vorjahresniveau, während die Kaufpreise nur moderat zulegten und im Quartalsvergleich praktisch stagnierten. Der Markt für Wohneigentum hat somit an Dynamik verloren, ohne dass sich daraus eine spürbare Entlastung ergeben hätte.
Dass es sich dabei nicht um eine Momentaufnahme handelt, bestätigt auch der Immobilienpreisindex für das erste Quartal des Forschungsinstituts empirica. Mit Blick auf den Mietmarkt heißt es dort, der Anstieg im Bestand zeige „weiter einen konstanten Trend ohne Hinweis auf eine Trendwende“. Während die Kaufpreise also an Schwung verlieren, bleibt die Mietdynamik bemerkenswert stabil.
In ihrem aktuellen Finanzstabilitätsbericht vom November 2025 stellt die Deutsche Bundesbank fest: „Seit dem Jahr 2023 durchlief der Finanzzyklus eine ausgeprägte Abschwungphase. In dieser Zeit gingen die vormals aufgebauten Verwundbarkeiten im deutschen Finanzsystem geordnet, wenn auch nicht vollständig, zurück.“
Korrektur statt Einbruch
Der Preisrückgang am Immobilienmarkt scheint demnach weniger Ausdruck eines Einbruchs als Teil einer Korrektur überhöhter Bewertungen zu sein. Zugleich deutet sich bereits eine Stabilisierung an. So heißt es von der Bundesbank weiter: „Die Preisentwicklung auf dem deutschen Wohnimmobilienmarkt deutet auf eine Erholung hin.“
Vereinfacht gesagt, liegen die Immobilienpreise inzwischen wieder näher an dem, was durch Einkommen, Nachfrage und wirtschaftliche Rahmenbedingungen erklärbar ist.
Gleichzeitig bleibt das Grundproblem bestehen. Angebot und Nachfrage entwickeln sich nicht im Gleichgewicht. Einerseits sind Immobilienkäufe durch gestiegene Zinsen deutlich teurer geworden. Das bremst die Nachfrage nach Eigentum.
Die Bundesbank schreibt in ihrem Bericht, dass bis 2027 rund 20 Prozent der Immobilienkredite refinanziert werden. Der bestehende Kredit muss also durch einen neuen ersetzt oder verlängert werden. Dabei könnten die Zinssätze laut Schätzungen der Bundesbank „im Zuge der Umschuldung von derzeit etwa 2,5 Prozent auf 4 Prozent steigen“.
Allerdings weist die Zentralbank auch darauf hin, dass dieser Zinsanstieg nicht unbedingt zu einer Neubelastung der Haushalte führt. Viele Kreditnehmer haben ihre Schulden in den vergangenen Jahren bereits teilweise zurückgezahlt. Gleichzeitig sind die Einkommen gestiegen. Dadurch fällt die höhere Zinslast für viele weniger stark ins Gewicht, als zunächst zu erwarten wäre. In der Summe bedeutet das: Die Finanzierung wird zwar teurer, doch die tatsächliche Mehrbelastung bleibt bei vielen Haushalten begrenzt.
Zu wenig Wohnraum, zu viel Nachfrage
Aus heutiger Sicht bestätigt sich damit, was Prognosen bereits in den vergangenen Jahren angedeutet haben. Nach Einschätzung des Beratungsunternehmens EY vom August blieb die Baukonjunktur zunächst schwach: 2025 erwies sich wie erwartet als Übergangsjahr, in dem sich die Bautätigkeit kaum erholte. Erst im Laufe des Jahres 2026, so die Einschätzung der Berater, zeichnet sich nun eine vorsichtige Belebung ab.
Die Gründe für die anhaltende Schwächephase wirken weiterhin nach. Hohe Baukosten, gestiegene Finanzierungskosten und wirtschaftliche Unsicherheiten veranlassten Investoren, Projekte zu verschieben oder ganz aufzugeben – insbesondere im Wohnungsneubau. Entsprechend blieb das Angebot hinter dem Bedarf zurück.
Zwar sorgen inzwischen stabilere Zinsen, eine etwas freundlichere Konjunktur und politische Impulse für erste Entlastung. Doch die strukturelle Lücke zwischen Nachfrage und Neubau ist noch nicht geschlossen. Die Knappheit auf dem Wohnungsmarkt wirkt daher fort und bleibt ein zentraler Treiber für die Preisentwicklung.
Dass diese Entwicklung strukturell ist, zeigt auch die aktuelle Studie „Wohnungsbau in Deutschland 2026“, die im Auftrag des Verbändebündnisses Wohnungsbau erstellt wurde. Darin wird die Lage deutlich beschrieben: „Je nach Schätzung fehlen aktuell mindestens 600.000 bis 800.000 Wohnungen in Deutschland.“ Zudem bleibe der Neubau hinter dem Bedarf zurück, sodass sich „das strukturelle Ungleichgewicht auf den Wohnungsmärkten weiter verfestigt“.
Diese Lage erklärt, warum sich die Preise zwar stabilisieren, aber nicht deutlich nachgeben. Die anhaltende Knappheit wirkt wie ein Puffer nach unten und verhindert stärkere Preisrückgänge, ohne zugleich neuen Auftrieb zu erzeugen.
Der Wohnungsmarkt reagiert zudem langsamer als andere Märkte. Neubauten entstehen nicht kurzfristig, sondern über Jahre hinweg. Steigt die Nachfrage schneller als das Angebot, zeigt sich der Druck zunächst dort, wo die Preise flexibel sind, nämlich bei den Neuvertragsmieten. Genau das ist derzeit zu beobachten.
Die Daten des IW und von empirica untermauern diese Entwicklung: Während die Mieten im Bestand weiter zulegen, zeigten sich bei Ein- und Zweifamilienhäusern zuletzt sogar leichte Preisrückgänge im Quartalsvergleich.
Während der Druck auf dem Mietmarkt unmittelbar sichtbar wird, wirken im Kaufsegment zusätzliche Bremsfaktoren. Vor allem die Finanzierungskosten spielen eine zentrale Rolle. Gestiegene Zinsen haben den Erwerb von Wohneigentum deutlich verteuert und die Nachfrage gedämpft. Daraus ergibt sich ein paradoxer Zustand: Die Preise steigen kaum noch, doch Eigentum bleibt für viele Haushalte unerschwinglich, da neben dem Kaufpreis auch die monatliche Belastung entscheidend ist.
Die Folge ist eine Verschiebung der Nachfrage. Haushalte, die sich den Kauf nicht leisten können oder wollen, bleiben auf dem Mietmarkt. Dort trifft zusätzliche Nachfrage auf ein ohnehin knappes Angebot. Die steigenden Mieten sind daher weniger Ausdruck kurzfristiger überhöhter Bewertungen, sondern vielmehr die Folge struktureller Engpässe.
Regional bleibt der Mietdruck insgesamt hoch. Zwar sanken die Mieten in Berlin laut dem IW zuletzt um 0,8 Prozent, doch dies ist kein Zeichen einer Entspannung, sondern lediglich eine statistische Gegenbewegung zu den zuvor besonders starken Anstiegen infolge des ausgelaufenen Mietendeckels.
Entscheidend ist vielmehr die Dynamik im Umland: Rund um die Metropolen legten die Mieten um 4,2 Prozent zu und damit stärker als in den Städten selbst. Der Bericht beschreibt den zugrunde liegenden Mechanismus unmissverständlich: „Wer sich die Miete in der Großstadt nicht mehr leisten kann, zieht ins Umland – und treibt die Preise dort in die Höhe.“
Energieeffizienz als Preisfaktor
Hinzu kommt ein weiterer Faktor, der den Markt nachhaltig verändert: die Energieeffizienz. Gebäude mit hohem Energieverbrauch verlieren an Wert, während effiziente Objekte an Attraktivität gewinnen. Steigende Energiepreise und geopolitische Unsicherheiten verstärken diesen Trend und wirken sich über höhere Kosten auch auf Bau und Finanzierung aus.
„Spätestens seit 2022 achten Käufer stärker darauf, wie viel Energie ein Gebäude verbraucht“, sagt IW-Immobilienökonom Pekka Sagner. „Dieser Trend verfestigt sich: Energieeffizienz ist kein vorübergehendes Krisenthema, sondern schlägt sich dauerhaft in den Preisen nieder.“
Die Einschätzungen verschiedener Institutionen sind dabei bemerkenswert einheitlich. Weder das IW noch empirica oder andere Marktbeobachter sehen einen bevorstehenden Einbruch. Vielmehr zeigt sich ein Markt, der sich unter neuen Rahmenbedingungen neu ausrichtet.
Die eigentliche Schieflage liegt in der fehlenden Durchlässigkeit. Der Übergang vom Mieter zum Eigentümer, der lange Zeit ein zentrales Ventil des Marktes war, funktioniert immer seltener. Gleichzeitig verlieren klassische Ausweichbewegungen, etwa ins Umland, ihre entlastende Wirkung. Der Markt wird enger, unflexibler und für viele Haushalte schwerer zugänglich. Genau darin liegt die langfristige Herausforderung.
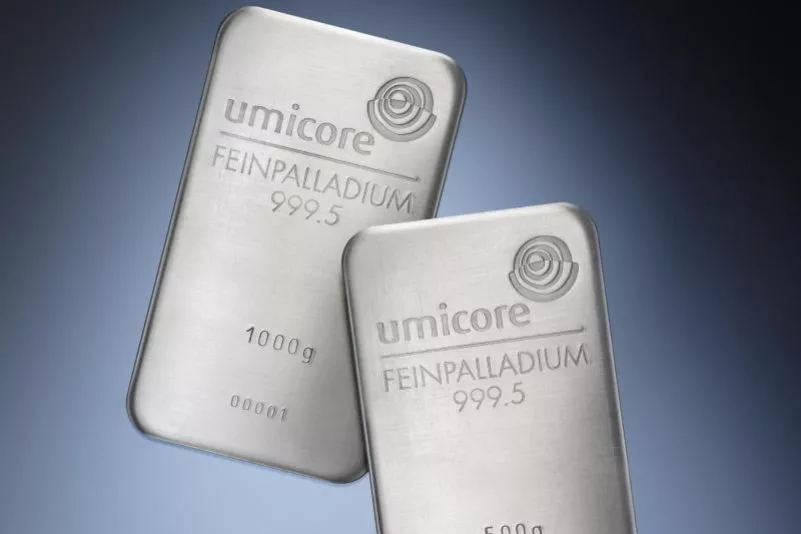
Anleger von Weißmetallen wie Palladium und Platin müssen neue Regeln zur Mehrwertsteuer aus dem Finanzministerium beachten. - Foto: Umicore AG & Co.KG/dpa/dpa
Anleger, die im sicheren Hafen mit Käufen von Edel- und Technologiemetallen ihr Vermögen langfristig sichern wollen, nutzen für ihre Käufe oftmals ein Zollfreilager. Besondere Rohstoffe, insbesondere die Weißmetalle wie Palladium und Platin, sowie Technologiemetalle und seltene Erden wurden wie selbstverständlich fester Bestandteil der Diversifikation, ohne dass Umsatzsteuer anfiel. Die aktuelle Umsatzsteuer von 19 Prozent wird erst dann fällig, wenn im Inland die Metalle das Lager verlassen.
Also gab es für strategische Anleger nur eine Handlungsmaxime: Verkauf zurück an den Händler. Dann sind nach zwölf Monaten alle Kursgewinne steuerfrei, ohne die Umsatzsteuer berücksichtigen zu müssen, denn die Steuern werden nur fällig, wenn die Ware beim Verkauf das Lager im Inland verlässt.
Viele Käufer haben in den vergangenen Jahren auch Silber als spannendes Investment für sich entdeckt – zeitweise mit höheren Kursgewinnen als beispielsweise bei Gold. Im hohen zweistelligen Prozentbereich können sich mitunter die Wertsteigerungen sehen lassen – steuerfrei und ohne fiskale Belastungen.
Damit ist nun Schluss! Aufgrund einer Neuregelung entfällt diese Art der Umsatzsteuerbefreiung per sofort. Mit einem Rundschreiben aus dem Haus von Bundesfinanzminister Lars Klingbeil (SPD) vom 9. April wurde dieses beliebte Anlegermodell abrupt beendet.
Der Kauf wird nun direkt mehrwertsteuerpfllichtig. Somit wird die Hürde für Anleger zum Gewinnbereich deutlich höher und die Einstiegskosten steigen überproportional. Beim aktuellen Silberpreis bedeutet dies für die Unze, um in den Gewinnbereich zu drehen, etwa ein Fünftel mehr an Wertvermehrung.
Diese neuen Regelungen treffen Gold – vorerst – nicht. Viele Investoren denken nun über einen Wechsel zu Gold nach. Investmentgold hat in der gesamten Europäischen Union eine Mehrwertsteuerbefreiung. Erhält Gold nun einen Attraktivitätsschub? Eher nicht.
Anleger, die einen sicheren Hafen suchen, zweifeln ohnehin an der Rechtssicherheit, wenn es um ihre Vermögenswerte geht. Die neue Regelung für Zollfreilager liefert einen guten Beweis, dass Anleger zu Recht die Vertrauenswürdigkeit der deutschen Steuerpolitik zunehmend kritisch beäugen.
Kein Wunder, denn entgegen vollmundiger Aussagen zur Schuldenbremse zeigt sich das politische Elend täglich mehr. Haushaltsdefizite, neue Schulden, Sondervermögen, Rentendesaster, Reichensteuer, Vermögensregister, digitaler Euro und Angriffe auf das Bargeld – der Staat zeigt starke Tendenzen zur Übergriffigkeit.
Aber es gibt auch die gute Nachricht. Die neue Lösung greift nicht für Zollfreilager im EU-Ausland. Mit einer Lagerlösung in der Schweiz beispielsweise kann man weiterhin effektiv und ohne Steuersorgen Edelmetalle, Technologiemetalle und Seltene Erden lagern – zugriffsgeschützt und maximal diskret.
Wie schon die Börsenlegende André Kostolany gesagt haben soll: „Es ist keine gute Idee, in dem Land, in dem man sein Einkommen bezieht, den Großteil seines Vermögens zu haben.“ Wie recht er hat!
«Wir müssen weiter hart daran arbeiten, dass wir krisenfester und unabhängiger werden», so Klingbeil. - Foto: Soeren Stache/dpa
Die Steuereinnahmen von Bund, Ländern und Kommunen brechen deutlich ein. Sie sinken laut der am Donnerstag veröffentlichten neuen Steuerschätzung 2026 um voraussichtlich 17,8 Milliarden Euro.
Davon betreffen 6,8 Milliarden Euro bereits bekannte Änderungen des Steuerrechts, weitere 11,0 Milliarden sind Abweichungen im Vergleich zur Schätzung vom vergangenen Oktober. Bundesfinanzminister Lars Klingbeil (SPD) führte die Steuerausfälle vor allem auf die Folgen des Iran-Kriegs zurück.
87,5 Milliarden Euro Steuerausfälle bis 2030
Bis 2030 summieren sich die Steuerausfälle der Schätzung zufolge auf insgesamt 87,5 Milliarden Euro, darunter Schätzabweichungen von 39,8 Milliarden Euro. „Die Ergebnisse zeigen, wie hart uns der Iran-Krieg wirtschaftlich trifft“, sagte Klingbeil.
Der „verantwortungslose Krieg“ von US-Präsident Donald Trump und der daraus resultierende weltweite Energiepreis-Schock „bremsen die positive wirtschaftliche Dynamik vorerst aus“.
Allein für den Bund betragen die Steuermindereinnahmen im laufenden Jahr den Schätzergebnissen zufolge insgesamt 9,9 Milliarden Euro, davon 4,5 Milliarden Euro Schätzabweichungen im Vergleich zur Prognose vom Oktober.
Die Länder müssen demnach mit 3,0 Milliarden Euro weniger auskommen, die Kommunen mit 4,3 Milliarden Euro weniger. Der Rest betrifft die Abführungen an die EU. Änderungen des Steuerrechts spielen hier jeweils eine geringere Rolle als beim Bund.
Die neue Steuerschätzung habe auch Auswirkung auf den Bundeshaushalt 2027, sagte Klingbeil. Es ergebe sich für kommendes Jahr ein zusätzlicher Konsolidierungsbedarf von einer Milliarde Euro.
Bund fehlen 52,3 Milliarden Euro Steuern
Darüber hinausgehende Mindereinnahmen seien für das kommende Jahr bereits in den Ende April vom Kabinett beschlossenen Haushalts-Eckpunkten berücksichtigt. Als wichtigstes Ziel nannt er, wieder zu einem höheren Wirtschaftswachstum zu kommen.
Skeptisch äußerte sich Klingbeil mit Blick auf mögliche Steuerentlastungen. Er strebe für die Reform der Einkommensteuer „Aufkommensneutralität“ an, sagte er. Vor allem die Union dringt bisher auf deutliche Entlastungen.
„Wir sind noch mitten im Konsolidierungsprozess“, sagte hingegen Klingbeil. Generell bleibe für die weiteren Haushaltsberatungen „der Druck hoch“. Neben dem Bund träfen die Mindereinnahmen besonders stark die Kommunen, vor allem wegen Ausfällen bei der Gewerbesteuer.
Für den Gesamtzeitraum bis 2030 werden für den Bund Mindereinnahmen von insgesamt 52,3 Milliarden Euro vorhergesagt. Für die Länder beträgt das Minus laut Schätzergebnis insgesamt 15,7 Milliarden Euro, für die Kommunen 24.4 Milliarden Euro.
Die Schätzabweichungen allein ergeben hier für den Bund ein Minus von 12,2 Milliarden Euro, für die Länder 9,5 Milliarden Euro und für die Kommunen 22,1 Milliarden Euro. Die Ergebnisse der Steuerschätzung fließen in die weiteren Beratungen in der Regierung über den Haushalt 2027 und die Finanzplanung für die folgenden Jahre ein.
Union fordert Reformen, Grüne und Linke attackieren Regierung
Unions-Chefhaushälter Christian Haase mahnte direkt zur Vorsicht und nannte auch die frische Steuerschätzung nur eine „Momentaufnahme in Zeiten hoher Unsicherheit“.
Der Iran-Krieg habe Energie und Rohstoffe drastisch verteuert. Der CDU-Politiker forderte: „Statt neuer kostenwirksamer Ausgabenprogramme oder etwaiger Umverteilungsphantasien gilt es, eine Dynamik zu entfachen für wirtschaftliches Wachstum.“
Es brauche eine kluge, aktivierende Steuerpolitik flankiert von Strukturreformen, um wirtschaftliche Impulse zu setzen.
Die Grünen warfen der Regierung mit Blick auf die staatlichen Finanzprobleme eine verfehlte Steuerpolitik vor. Steuersenkungen, „die als Stillhalteprämie für Markus Söder“ genutzt worden seien, würden ebensowenig zu mehr Wachstum führen wie „der falsche Umgang mit dem Sondervermögen“, sagte deren haushaltspolitischer Sprecher Sebastian Schäfer der Nachrichtenagentur AFP.
Er verwies etwa auf die von der CSU durchgesetzte Mehrwertsteuersenkung für die Gastronomie.
Die Linkspartei forderte einen Verzicht auf die geplante Senkung der Unternehmensteuern. Der Linken-Finanzexperte Christian Görke argumentierte, das Geld würde „fast komplett bei den Vermögenden landen, ohne dass die Unternehmen deswegen mehr investieren würden.
„Das zentrale Haushaltsproblem liegt bei den Ausgaben, nicht bei den Einnahmen“, erklärte die Hauptgeschäftsführerin des Bundesverbandes der Deutschen Industrie (BDI), Tanja Gönner. Sie drängte auf Kürzungen bei Konsumausgaben.
Vor Einschnitten bei den Bürgerinnen und Bürgern warnte hingegen der Deutsche Gewerkschaftsbund. „Alles, was die Menschen im Land belastet, ist schlecht für Kaufkraft, Binnennachfrage und wirtschaftliche Erholung“, warnte DGB-Vorstandsmitglied Stefan Körzell. Er drang stattdessen auf die Wiedererhebung der Vermögensteuer und den Wegfall von Privilegien bei der Erbschaftsteuer.
DIHK: Ohne Wachstum sind dem Staat die Hände gebunden
Die Deutsche Industrie- und Handelskammer (DIHK) mahnte: „Ohne Wachstum bleiben dem Staat die Hände gebunden.“ Hemmnisse für Unternehmen müssten zügig abgebaut werden.
Für den Etat 2027 veranschlagt Klingbeil laut den Eckwerten bisher Ausgaben von 543,3 Milliarden Euro – nach 524,5 Milliarden Euro in diesem Jahr.
Der Bund plant im Kernhaushalt mit neuen Schulden von 110,8 Milliarden Euro. Dazu kommen schuldenfinanzierte Ausgaben im Sondervermögen zur Modernisierung der Infrastruktur sowie für Verteidigung. Der Bundestag soll den Haushalt voraussichtlich Ende November beschließen. (dpa/dts/red)
Der Niedergang der deutschen Autoindustrie ist ein Fiasko für die Wirtschaft. (Symbolbild) - Foto: Roman Stasiuk/iStock
Der Automobilzulieferer IAV will den Standort Berlin weitgehend schließen. Das Unternehmen teilte gestern mit, dass das Betriebsgelände in Berlin „bis spätestens 2027“ veräußert werde, da die Wertschöpfung „an den Standorten Gifhorn und Stollberg fokussiert werden“ solle.
Insgesamt ist demnach der Abbau von 1.400 Stellen in Deutschland geplant, „um Überkapazitäten abzubauen und die Organisation an veränderte Marktbedingungen anzupassen“.
In Berlin soll lediglich ein „kompakter Kern der Beschäftigten zur Sicherung bestimmter Technologien“ verbleiben. Allen anderen Mitarbeitern des Standorts werde ein Wechsel ins niedersächsische Gifhorn angeboten, erklärte das Unternehmen.
Die Industriestadt Gifhorn, Niedersachsen.
Foto: geogif/iStock
IG Metall kritisiert den „Kahlschlag“
„Statt eine Strategie für eine langfristige Sicherung der Arbeitsplätze vorzulegen, setzt die Geschäftsführung die Axt an“, kritisierte der IG-Metall-Bezirksleiter Berlin-Brandenburg-Sachsen, Jan Otto. „Dies wird auf massiven Widerstand der IG Metall und der Beschäftigten stoßen“, kündigte er an.
Die IG Metall kritisierte dies als „Kahlschlag“: „IAV ist Teil der Berliner Industrielandschaft und trägt Verantwortung für die rund 1.250 Beschäftigten hier“, erklärte die zweite Bevollmächtigte und Geschäftsführerin der IG Metall Berlin, Ines Beeck.
„Berlin ist ihr Lebensmittelpunkt – hier leben ihre Familien, hier sind soziale Bindungen und gewachsene Strukturen“, fügte sie hinzu. „Deshalb erwarten wir vom Unternehmen klare Zusagen für den Erhalt des Standorts und der Arbeitsplätze in Berlin.“
Zulieferer beschäftigt weltweit rund 6.600 Menschen
Der Zulieferer, der unter anderem Software und Elektronik- und Fahrzeugarchitekturen entwickelt und nach eigenen Angaben weltweit rund 6.600 Mitarbeiter an 25 Standorten beschäftigt, hatte bereits im Februar angekündigt, die Zahl der Stellen in Deutschland deutlich zu reduzieren.
Der Abbau sei „sehr schmerzhaft“, aber notwendig, um das Unternehmen langfristig wettbewerbsfähig aufzustellen, hatte Geschäftsführer Jörg Astalosch dem Nachrichtenportal „t-online“ gesagt.
Hintergrund ist demnach die Krise der Automobilindustrie und der Rückgang externer Entwicklungsaufträge. „Wir haben durch die wirtschaftliche Lage bei uns in Deutschland eine hohe Überkapazität“, sagte Astalosch dem Portal.
„Deshalb werden wir hier Personal abbauen und in anderen Ländern aufbauen.“ Deutschland bleibe zwar „unser zentraler Standort“, die Wertschöpfung werde jedoch internationaler organisiert.
Der IG-Metall-Bezirk Niedersachsen und Sachsen-Anhalt erklärte am Donnerstag, dass die Gewerkschaft anerkenne, dass IAV und die gesamte Automobil- und Entwicklungsdienstleistungsbranche unter „erheblichem Veränderungsdruck“ stünden.
Doch Transformation bedeute nicht „weniger Menschen, schlechtere Bedingungen, billigere Standorte“, kritisierte Verhandlungsführer Thilo Reusch. „Transformation bedeutet, Kompetenzen zu sichern, neue Arbeit zu gewinnen, Beschäftigte zu qualifizieren und Standorte weiterzuentwickeln“, erklärte er. „Wer nur den Rotstift führt, saniert nicht – er amputiert.“ (afp/red)
Aktuelle Studien weisen erneut einen deutlichen Anstieg bei den Insolvenzen aus. (Symbolbild) - Foto: Bernd Weißbrod/dpa
In Kürze:
Insolvenzen in Deutschland auf höchstem Stand seit 20 Jahren
April 2026: 1.776 Firmenpleiten (plus 82 Prozent gegenüber Vorkrisenniveau)
Industrie, Gastronomie und Immobiliensektor besonders unter Druck
Experten sehen strukturelle Krise – nicht nur Konjunkturschwäche
Zwei aktuelle Analysen des Leibniz-Instituts für Wirtschaftsforschung Halle (IWH) und der Wirtschaftsauskunftei Creditreform zeigen einen anhaltenden Druck auf die deutsche und europäische Wirtschaft. So hat das IWH seinen Insolvenztrend für Deutschland im April vorgelegt. Zugleich hat die Wirtschaftsauskunftei Creditreform ihre Zahlen zu Firmenpleiten in Europa für das Vorjahr präsentiert.
Beide Untersuchungen weisen deutlich steigende Insolvenzzahlen für Deutschland und vor allem Westeuropa aus. Die Wahrscheinlichkeit einer kurzfristigen Entspannung bewerten beide als gering. Patrik-Ludwig Hantzsch, Leiter der Creditreform Wirtschaftsforschung in Neuss, macht deutlich, die Krise sei „nicht nur konjunkturell, sie ist strukturell“. Die Doppelbelastung durch den geopolitisch bedingt schwachen Welthandel, hohe Energiepreise und Bürokratie fresse sich „tief in die Substanz vieler Betriebe“.
Deutlicher Anstieg der Insolvenzen in der Hotelbranche und in Berlin
Deutschland erlebt derzeit eine Insolvenzwelle auf einem 20-Jahres-Hoch. Allein im April 2026 meldeten 1.776 Personen- und Kapitalgesellschaften Insolvenz an. Das entspricht einem Plus von 3 Prozent gegenüber März und 10 Prozent im Vergleich zum Vorjahresmonat. Gegenüber dem Durchschnitt der Jahre 2016 bis 2019 ergibt sich sogar ein Anstieg von 82 Prozent.
Das Leibniz-Institut für Wirtschaftsforschung Halle erwartet, dass die Zahlen mindestens bis Juli auf diesem Niveau bleiben werden. Besonders betroffen sind die Hotel- und Gastronomiebranche sowie das Grundstücks- und Wohnungswesen. Auch Handel und Dienstleistungen stehen unter Druck. Regional stechen Bayern und Berlin hervor, wobei in Berlin insbesondere die Hotelbranche stark zur Entwicklung beiträgt.
Creditreform warnt zudem, dass inzwischen auch wirtschaftlich stabile Unternehmen in Schwierigkeiten geraten. Besonders das verarbeitende Gewerbe steht laut Analyse unter erheblichem Druck. Die Auskunftei spricht von einem „Alarmsignal für den Industriestandort Deutschland“ und verweist auf eine Mehrfachbelastung durch hohe Energiepreise, Bürokratie, einen schwachen Welthandel und geopolitische Unsicherheiten.
Große Industrieländer besonders stark betroffen
In der Schweiz stiegen die Insolvenzen besonders stark um 35,3 Prozent. Höhere Zuwächse als in Deutschland (plus 8,8 Prozent) verzeichneten in der EU nur Griechenland (plus 24,4 Prozent) und Finnland (plus 12,2 Prozent). Creditreform-Ökonom Patrik-Ludwig Hantzsch sieht dadurch ein Auseinanderdriften innerhalb Europas.
Vor allem große Volkswirtschaften spielten dabei eine zentrale Rolle. Länder wie Deutschland, Frankreich und Italien litten im Jahr 2025 unter einer ausgeprägten Konjunkturschwäche und lagen beim Wachstum unter dem europäischen Durchschnitt. Diese Entwicklung in den „Ankerländern“ treibe die Insolvenzzahlen in ganz Westeuropa in dei Höhe.
Gegenüber „BILD“ kritisierte Hantzsch zudem den Verlust von Know-how durch Unternehmenspleiten. Besonders im metallverarbeitenden Gewerbe gingen Betriebe verloren, deren Anlagen heute teilweise nicht mehr neu genehmigungsfähig wären, die aber wichtige Innovationspotenziale für die Industrie hätten.
Für den Arbeitsmarkt seien zudem die Großinsolvenzen besonders bedrückend. Von diesen waren allein im April rund 20.000 Arbeitsplätze betroffen. Das entspricht einem Plus von 43 Prozent gegenüber März, 39 Prozent gegenüber April 2025 und 112 Prozent gegenüber Ende der 2010er-Jahre.
Zahl der Insolvenzen europaweit im Steigen
In allen untersuchten europäischen Ländern wurde 2025 mit 197.610 Insolvenzen ein neuer 20-Jahres-Höchststand erreicht. Der Trend zeigt klar nach oben. Im Vergleich zu 2023 liegt die Zahl der Firmenpleiten um 20 Prozent höher, gegenüber 2024 um 11,9 Prozent und gegenüber 2025 um 4,8 Prozent. Allerdings deutet sich eine leichte Verlangsamung des Anstiegs an.
Patrik-Ludwig Hantzsch, Ökonom bei Creditreform, betont, dass Insolvenzen grundsätzlich Teil der Marktbereinigung seien. Das aktuelle Niveau gehe jedoch deutlich darüber hinaus und könne den Industriestandort Europa langfristig schwächen.
Obi zählt mit etwa 350 Filialen hierzulande zu den größten Baumarktketten. - Foto: Oliver Berg/dpa
Der Streit dreier Baumarktketten um die Farbe Orange hat heute den Bundesgerichtshof (BGH) in Karlsruhe beschäftigt. Obi meldete einen bestimmten Farbton 2010 als Marke für Einzelhandelsdienstleistungen im Bereich von Bau- und Heimwerkerartikeln an.
Ob die Kette das Monopol beanspruchen kann, ist allerdings fraglich – denn die Konkurrenten Hornbach und Globus gingen dagegen vor. (Az. I ZB 58/25)
Wie bekannt ist die Farbe?
Im Mittelpunkt steht die Frage, ob die Marke so bekannt ist, dass sie sich im Verkehr durchgesetzt hat. Doch welche Gruppe bildet die dafür maßgeblichen Verkehrskreise – alle Verbraucher oder nur Baumarkt-Kunden und potenzielle Heimwerker? Das Bundespatentgericht entschied, dass es alle Verbraucher sind. Denn in Baumärkten würden auch Alltagswaren wie Nägel und Glühbirnen verkauft.
Mehrere von beiden Seiten vorgelegte Gutachten kamen zu unterschiedlichen Prozentzahlen bei der Zuordnung der Farbe zu Obi durch die Verbraucher. Das Bundespatentgericht entschied schließlich, dass die Marke sich nicht ausreichend durchgesetzt habe und gelöscht wird.
Der BGH tendiert vorläufig dazu, dem zuzustimmen. Das wurde in der Verhandlung deutlich. Ein Urteil ist das aber noch nicht. Wann der BGH im Baumarkt-Streit entscheidet, ist noch nicht bekannt.(afp/red)
Artilleriegranaten von Rheinmetall im größten Werk der Rüstungsschmiede in Unterlüß (Niedersachsen). - Foto: Julian Stratenschulte/dpa
Vor dem Hintergrund des Ukrainekrieges und der politischen Unstimmigkeiten mit den USA kann der Rüstungskonzern Rheinmetall weiter deutlich zulegen. Die zuvor steile Wachstumskurve wird allerdings flacher, wie Unternehmenszahlen zum Jahresauftakt-Quartal zeigen.
In den ersten drei Monaten dieses Jahres wuchsen der Umsatz um acht Prozent auf 1,9 Milliarden Euro und das operative Ergebnis um 17 Prozent auf 224 Millionen Euro.
Der Zuwachs lag zwar auf einem hohen Niveau, er war aber deutlich schwächer als im ersten Quartal 2025. Damals konnte die Firma im Umsatz und Ergebnis noch um jeweils etwa die Hälfte zulegen.
Der Chef des Rüstungskonzerns Rheinmetall, Armin Papperger (Archivbild).
Foto: Shireen Broszies/dpa
Konzernchef Armin Papperger zeigte sich zufrieden mit der Entwicklung. „Wir konnten uns gegenüber dem sehr erfolgreichen Vorjahresquartal weiter steigern“, sagte er.
„Insbesondere für das zweite Quartal 2026 erwarten wir ein stärkeres Wachstum beim Umsatz und beim Auftragseingang, wo wir mit großvolumigen Beauftragungen im Marine- sowie im Fahrzeugbereich rechnen.“
Rheinmetall stellt inzwischen auch Schiffe her, unlängst wurde die Marinesparte der Bremer Werften-Gruppe Lürssen hinzugekauft. Deren Geschäftszahlen werden seit März in die Rheinmetall-Zahlen reingerechnet, in dem Monat steuerte die neue Marinesparte einen Umsatz von 77 Millionen Euro bei.
Management bestätigt Jahresziel
Am positiven Ausblick für das Gesamtjahr hält das Rheinmetall-Management fest. Der Jahresumsatz soll um etwa die Hälfte steigen und die Geschäfte sollen profitabler werden. Der Verwaltungssitz der Waffenschmiede ist in Düsseldorf und sein größtes Werk im niedersächsischen Unterlüß, wo mehr als 4.000 Menschen für die Firma tätig sind.
Das Rheinmetall-Drohnenboot ist 8,5 Meter lang. (Archivbild)
Foto: Marcus Brandt/dpa
Rheinmetall stellt Panzer, Munition, Militärlastwagen, Flugabwehrsysteme, eine digitalisierte Infanterie-Schutzausstattung, Drohnen und Schiffe her – damit versteht sich die Firma als sogenannter Komplettanbieter, der alle Militärstreitkräfte beliefern kann.
In Neuss soll dieses Jahr die Produktion von Satelliten beginnen, deren Aufklärungsbilder an die Bundeswehr und andere Nato-Streitkräfte verkauft werden. Das Unternehmen hat rund 34.000 Beschäftigte.
Die Angestellten des zivilen Bereichs – also die Herstellung von Autoteilen – sind hierbei rausgerechnet, da der Bereich zum Verkauf steht. Auch im veröffentlichten Umsatz ist die Kfz-Sparte nicht mehr enthalten. (dpa/red)
Am 16. April 2026 in Berlin an der Preistafel einer Tankstelle. - Foto: Sean Gallup/Getty Images
Die aktuellen Preissteigerungen für Energieprodukte im Vorjahresvergleich sind teilweise ähnlich hoch wie in früheren Ölkrisen und Weltwirtschaftskrisen. Unmittelbar nach Beginn des Kriegs gegen die Ukraine vor vier Jahren fielen sie stärker aus.
Das zeigt eine vergleichende Betrachtung des Statistischen Bundesamtes zur Entwicklung der Preise für Erdöl und daraus raffinierte Mineralölprodukte sowie für Erdgas in den vergangenen 50 Jahren und auf verschiedenen Wirtschaftsstufen.
Im März 2026 zahlten Verbraucher an Tankstellen in Deutschland durchschnittlich 17,3 Prozent mehr für Superbenzin und 29,7 Prozent mehr für Diesel als ein Jahr zuvor. Kraftstoffe insgesamt waren 20,0 Prozent teurer. Die Verbraucherpreise für leichtes Heizöl stiegen um 44,4 Prozent gegenüber März 2025.
Die Preissteigerungen bei Kraftstoffen und Energieprodukten unmittelbar zu Beginn des Kriegs gegen die Ukraine waren stärker ausgefallen als aktuell – allerdings vor dem Hintergrund des damals niedrigeren Ausgangsniveaus im Vorjahr
Im März 2022 zahlten private Verbraucher an den deutschen Tankstellen durchschnittlich 41,9 Prozent mehr für Superbenzin und 62,7 Prozent mehr für Diesel als ein Jahr zuvor. Kraftstoffe insgesamt waren 46,8 Prozent teurer. Für leichtes Heizöl mussten private Verbraucher sogar fast zweieinhalb Mal so viel (+144,4 Prozent) bezahlen wie im März 2021.
Historische Vergleiche und Entwicklungen
Ähnliche Entwicklungen wie aktuell im Zuge des Kriegs im Nahen Osten waren bislang lediglich im Zusammenhang mit den beiden Ölkrisen 1974 und 1980 sowie der Finanzmarkt- und Wirtschaftskrise 2008/2009 zu beobachten.
1973/74
Wie in der aktuellen Lage waren auch in den Jahren 1973/74 hohe Preissteigerungen für Erdöl und Mineralölprodukte auf allen Wirtschaftsstufen zu verzeichnen. Im November 1973 stiegen die Einfuhrpreise für Erdöl gegenüber dem Vormonat Oktober um 41,7 Prozent. Einen Monat zuvor hatte der Jom-Kippur-Krieg begonnen, der als Auslöser der ersten Ölkrise gilt.
Die in der OPEC organisierten erdölexportierenden Staaten hatten damals ihre Fördermenge gedrosselt, um Druck auf westliche Staaten auszuüben. Im März 1974 war importiertes Erdöl schließlich mehr als drei Mal so teuer wie ein Jahr zuvor (+221,1 Prozent gegenüber März 1973). Die Preise für die daraus im Inland erzeugten Mineralölprodukte hatten bereits im Februar 1974 ihre bis dahin höchste Vorjahresveränderungsrate erreicht (+66,4 Prozent gegenüber Februar 1973).
Foto der arabischen Delegation bei der OPEC-Konferenz in Wien, aufgenommen am 16. März 1974. In der Mitte der lächelnde Scheich Ahmed Zaki Yamani, Ölminister von Saudi-Arabien.
Foto: AFP via Getty Images
Für die privaten Verbraucher erreichte der Preisanstieg für Kraftstoffe ebenfalls im Februar 1974 einen Höhepunkt, mit einem Plus von 32,5 Prozent gegenüber dem Vorjahresmonat. Für leichtes Heizöl mussten private Verbraucher bereits im Dezember 1973 Höchstpreise bezahlen (+183,3 Prozent gegenüber Dezember 1972).
Die Preise für Erdgas folgten den Erdölpreisen über mehrere Jahre mit einem zeitlichen Verzug. So verzeichneten die Preise für importiertes Erdgas erst im Mai 1975 mit einem Plus von 114,0 Prozent gegenüber dem Vorjahresmonat den höchsten Anstieg.
Ebenfalls im Mai 1975 wurde Erdgas für alle Abnehmergruppen um 66,6 Prozent teurer, vor allem bedingt durch den großen Preisanstieg für Industriekunden mit einer hohen Abnahmemenge (+95,0 Prozent gegenüber Mai 1974). Für private Verbraucher wurde der höchste Anstieg der Erdgaspreise bereits im Februar 1975 mit einem Plus von 17,6 Prozent gegenüber Februar 1974 erreicht.
1979/80
Während der zweiten Ölkrise 1979/1980 sahen sich Verbraucher ebenfalls mit deutlichen Preissteigerungen für Heizöl und Kraftstoffe konfrontiert. Die zweite Ölkrise wurde im Wesentlichen durch die Förderausfälle im Zusammenhang mit der Islamischen Revolution im Iran seit Januar 1979 und dem im September 1980 begonnenen Ersten Golfkrieg ausgelöst.
Im Frühjahr 1979 beschleunigte sich der Preisanstieg für importiertes Erdöl und erreichte mit einer Verdopplung gegenüber dem Vorjahresmonat im März 1980 seinen Höhepunkt (+101,4 Prozent). Bis zum Jahr 1985 blieben die Importpreise für Erdöl auf einem hohen Niveau. Den Höchststand erreichten sie im März 1985, bevor sie bis zum Ende der 1980er Jahre wieder stark sanken.
Abgeordnete des iranischen Parlaments beraten am 2. November 1980 in Teheran über das Schicksal der sechs US-Diplomaten, die als Geiseln in der amerikanischen Botschaft festgehalten werden.
Foto: -/AFP via Getty Images
Für private Verbraucher kostete schon im Juli 1979 leichtes Heizöl 110,8 Prozent mehr als ein Jahr zuvor. Die Kraftstoffpreise erreichten im September 1981 einen damals historischen Höchststand und waren 27,7 Prozent teurer als im September 1980.
Auch in dieser Krise folgte der Preisanstieg für importiertes Erdgas den hohen Preisanpassungen für Erdöl erst mit einem zeitlichen Verzug im September 1981 (+62,7 Prozent gegenüber September 1980). Für private Verbraucher kam es bereits im Januar 1981 mit einem Plus von 22,2 Prozent gegenüber dem Vorjahresmonat zum höchsten Preisanstieg.
2007/2008
Die Finanzmarkt- und Wirtschaftskrise war durch deutliche Schwankungen der Energiepreise geprägt. Ihren Anfang nahm die Finanzmarktkrise im August 2007 mit dem sprunghaften Anstieg der Interbankfinanzkredite in den Vereinigten Staaten.
Den Höhepunkt erreichte sie im September 2008 mit dem Zusammenbruch der US-Großbank Lehman Brothers, im Oktober 2009 folgte die Eurokrise, ausgelöst durch die Korrektur der Daten zur griechischen Nettoneuverschuldung.
Anleger, die in Zertifikate der insolventen US-Bank Lehman Brothers investiert haben, demonstrierten 2008 in Düsseldorf.
Foto: Federico Gambarini/dpa
Im Juli 2008 erreichten die Preise für importiertes Erdöl ihren bis dahin höchsten Stand: Importiertes Erdöl kostete 50,6 Prozent mehr als ein Jahr zuvor. Ebenfalls im Juli 2008 verzeichneten die Verbraucherpreise für Kraftstoffe und Heizöl Höchststände. Leichtes Heizöl war für Verbraucher 59,2 Prozent teurer als im Vorjahresmonat, Kraftstoffe kosteten 15,1 Prozent mehr als ein Jahr zuvor.
Nach einem Einbruch in der zweiten Jahreshälfte 2008 stiegen die Importpreise für Erdöl mit der wirtschaftlichen Erholung dann weiter stark an, bis sie im März 2012 einen neuen Höchststand erreichten. Die Folgezeit war geprägt von volatilen Ölimportpreisen.
2020 und 2022
In der Coronakrise verlief die Entwicklung der Energiepreise entgegengesetzt zur Entwicklung in der Finanzmarktkrise: Auf einen starken Rückgang der Energiepreise zu Beginn der Corona-Pandemie folgte ein deutlicher Anstieg.
Nachdem die Importpreise für Erdöl im Zusammenhang mit dem Ausbruch der Corona-Pandemie bis April 2020 nachfragebedingt gefallen waren, stiegen sie – auch infolge der raschen wirtschaftlichen Erholung – ab Juni 2020 wieder an.
Tankstellen in Schönefeld, Deutschland, im Juni 2020.
Foto: Sean Gallup/Getty Images
Im März 2022, dem ersten Monat des Kriegs gegen die Ukraine, stiegen die Preise für importiertes Erdöl nochmals deutlich an und lagen 87,5 Prozent über dem Vorjahresmonat. Bis Juni 2022 stiegen sie weiter und übertrafen den vorherigen Höchststand aus dem März 2012 deutlich.
Auch die bereits zuvor beobachteten deutlichen Preisanstiege für importiertes Erdgas verstärkten sich mit Kriegsbeginn, die Erdgaspreise lagen im März 2022 gegenüber dem Vorjahresmonat 330,5 Prozent höher. Nach weiteren starken Anstiegen erreichten sie im August 2022 ihren historischen Höchststand. (dts/red)
Großaufträge aus dem Rüstungssektor hatten der Metall- und Elektroindustrie im letzten Quartal 2025 ein Auftragsplus bereitet. (Symbolbild) - Foto: Daniel Löb/dpa
Der preisbereinigte Auftragseingang im Verarbeitenden Gewerbe ist nach vorläufigen Angaben des Statistischen Bundesamtes im März 2026 gegenüber Februar 2026 saison- und kalenderbereinigt um 5,0 Prozent gestiegen.
Ohne die Berücksichtigung von Großaufträgen war der Auftragseingang um 5,1 Prozent höher als im Vormonat, damit erreichte der Auftragseingang ohne Großaufträge das höchste Niveau seit Februar 2023.
Im weniger volatilen Dreimonatsvergleich lag der Auftragseingang im 1. Quartal 2026 insgesamt um 4,1 Prozent niedriger als im 4. Quartal 2025.
Ausschlaggebend für diesen Rückgang war ein sehr hohes Volumen an Großaufträgen zum Jahresende 2025. Ohne Großaufträge stieg der Auftragseingang im Dreimonatsvergleich um 1,6 Prozent. Im Februar 2026 stieg der Auftragseingang nach Revision der vorläufigen Ergebnisse gegenüber Januar 2026 um 1,4 Prozent (vorläufiger Wert: +0,9 Prozent).
Die positive Entwicklung der Neuaufträge im Verarbeitenden Gewerbe im März 2026 verteilte sich auf fast alle Wirtschaftsbereiche.
Den größten Einfluss auf das Gesamtergebnis hatten dabei die Anstiege der Auftragseingänge in der Herstellung von elektrischen Ausrüstungen (saison- und kalenderbereinigt +21,5 Prozent zum Vormonat), im Maschinenbau (+6,9 Prozent) sowie in der Herstellung von Datenverarbeitungsgeräten, elektronischen und optischen Erzeugnissen (+14,4 Prozent).
Bei den Investitionsgütern lag der Auftragseingang im März 2026 um 2,1 Prozent höher und bei den Vorleistungsgütern um 9,2 Prozent höher als im Vormonat. Bei den Konsumgütern stieg er um 7,3 Prozent.
Die Auslandsaufträge stiegen im März 2026 um 5,6 Prozent. Dabei stiegen die Aufträge aus der Eurozone um 10,1 Prozent und die Aufträge von außerhalb der Eurozone um 2,7 Prozent. Die Inlandsaufträge stiegen um 4,0 Prozent.
Der reale Umsatz im Verarbeitenden Gewerbe war nach vorläufigen Angaben im März 2026 saison- und kalenderbereinigt 0,7 Prozent höher als im Vormonat. Im Vergleich zum Vorjahresmonat März 2025 war der Umsatz kalenderbereinigt 2,0 Prozent niedriger.
Für Februar 2026 ergab sich nach Revision der vorläufigen Ergebnisse ein Rückgang von 1,3 Prozent gegenüber Januar 2026 (vorläufiger Wert: -0,5 Prozent), so das Bundesamt. (dts/red)