Categories
deutschland

Rentenversicherung unter Druck: 2028 drohen Beiträge von 19,7 Prozent


In Kürze:

  • Der Beitragssatz zur gesetzlichen Rentenversicherung bleibt voraussichtlich 2027 bei 18,6 Prozent. Dafür werden die Rücklagen der Rentenkasse weiter abgeschmolzen.
  • Ab 2028 wird ein Anstieg auf 19,7 Prozent erwartet. Arbeitnehmer und Arbeitgeber müssten dadurch jeweils höhere Beiträge leisten.
  • Demografischer Wandel und steigende Rentenausgaben verschärfen den Finanzierungsdruck. Trotz verschiedener Reformmaßnahmen bleibt die langfristige Stabilität der Rentenversicherung ungeklärt.

 
Der Beitragssatz zur gesetzlichen Rentenversicherung soll 2027 bei 18,6 Prozent des Bruttolohnes stabil bleiben. Dies betonte die Vorsitzende des Bundesvorstandes der Deutschen Rentenversicherung, Anja Piel, in Würzburg am Dienstag, 10. November.
Allerdings habe diese Stabilität einen Preis: Im Gegenzug werde die bestehende Reserve der Rentenkasse dadurch weiter abschmelzen. Die Rücklage werde dann „nur noch knapp“ über der vom Gesetz vorgegebenen Untergrenze liegen, wie „WELT“ berichtete.
In den darauffolgenden Jahren werde der Beitragssatz voraussichtlich auf 19,7 Prozent im Jahr 2028 und 19,8 Prozent im Jahr 2029 ansteigen. Piel wies darauf hin, dass dies immerhin „die erste Anhebung seit mehr als zwei Jahrzehnten“ sei.

Was die Erhöhung der Beiträge zur Rentenversicherung bedeutet

Die Vertreterin des Deutschen Gewerkschaftsbundes bei der Deutschen Rentenversicherung berief sich dabei auf den Entwurf des Rentenversicherungsberichts 2026. Dieser ist noch nicht veröffentlicht. Jene der vergangenen Jahre sind auf der Website des Bundessozialministeriums abrufbar. Bei den von Piel präsentierten Werten handelt es sich um Prognosen und noch nicht um bereits gesetzlich beschlossene Beitragssätze.
Ein Anstieg von 18,6 auf 19,7 Prozent würde bedeuten, dass sowohl Arbeitgeber als auch Arbeitnehmer zusätzlich jeweils 0,55 Prozent des Bruttogehalts des Beschäftigten für die gesetzliche Rentenversicherung aufbringen müssten. Die Arbeitskosten würden entsprechend steigen, die Nettogehälter würden dagegen sinken
Ein Arbeitnehmer mit einem Monatsbrutto von 2.500 Euro müsste mit zusätzlichen eigenen Abzügen von 13,75 Euro rechnen. Wer 5.000 Euro brutto im Monat erhält, müsste beim Netto zusätzliche Abzüge von 27,50 Euro hinnehmen. Im Ergebnis bedeutet dies für Arbeitgeber eine weitere Verteuerung des Faktors Arbeit, für die Haushalte einen zu befürchtenden Kaufkraftverlust.
Demografie sorgt für weiteren Druck auf die gesetzliche Rentenversicherung

Bei der Reserve, die Piel ansprach, handelt es sich um die sogenannte Nachhaltigkeitsrücklage. Sie dient dem Zweck, „die Liquidität zu sichern und schwankende Einnahmen auszugleichen, damit die Rentenversicherungsträger ihren Zahlungsverpflichtungen fristgerecht nachkommen können“.
Der finanzielle Spielraum der Rentenversicherung wird durch ein Absinken der Nachhaltigkeitsrücklage kleiner. Sobald diese ihre gesetzliche Mindestgrenze erreicht, lässt sich ein Defizit nicht mehr ohne Weiteres durch weitere Entnahmen ausgleichen. In dieser Situation würde der Druck steigen, entweder die Beitragssätze zu erhöhen oder zusätzliche Steuermittel bereitzustellen.
Perspektivisch ist damit zu rechnen, dass der Druck auf die gesetzliche Rentenversicherung weiter steigen wird. Die demografische Entwicklung wird sich im Rahmen des Umlageverfahrens immer stärker bemerkbar machen, je mehr Angehörige der geburtenstarken Jahrgänge das Rentenalter erreichen, während zahlenmäßig kleinere Jahrgänge in den Arbeitsmarkt nachrücken.
Die Koalition im Bund hat bisher mehrere Gesetze zur gesetzlichen Rentenversicherung beschlossen, die nicht alle eine identische Stoßrichtung aufweisen. Vor einem Jahr gelang es Union und SPD, nach langwierigen Debatten das Rentenpaket 2025 durch den Bundestag zu bringen, welches zum 1. Januar 2026 in Kraft trat.
Dieses sieht unter anderem die sogenannte Haltelinie vor, die ein Rentenniveau von 48 Prozent bis zum Jahr 2031 gewährleisten soll. Das Rentenniveau beschreibt die Relation zwischen einer standardisierten Rente nach 45 Jahren Beitragszahlung auf Basis eines durchschnittlichen Einkommens und dem durchschnittlichen Einkommen eines aktiven Arbeitnehmers.

Rentenpaket, Aktivrente und Altersvorsorgedepot: Die bisherigen Reformansätze

Zusätzliche Leistungsansprüche schafft zudem die Mütterrente III, die drei Jahre Kindererziehungszeit auch für vor 1992 geborene Kinder vorsieht. Hingegen soll mittels der Aktivrente, für Personen auch nach Erreichen der Regelaltersgrenze die Weiterbeschäftigung steuerlich gefördert werden.
Das staatlich geförderte Altersvorsorgedepot und die sogenannte Frühstartrente wiederum sollen es ermöglichen, individuell für das Alter anzusparen. Das Altersvorsorgedepot wurde im März und die Frühstartrente im vergangenen Monat vom Bundestag beschlossen. Auch hier steht der Gedanke im Vordergrund, vor allem jüngere Menschen vor den Nachteilen der demografischen Entwicklung zu schützen, die im reinen Umlageverfahren voll durchschlagen würde.
Die Vorschläge der Rentenkommission des Bundes warten nach wie vor auf ihre Umsetzung. Zudem gibt es noch keine Lösung bezüglich umstrittener Punkte wie das diskutierte Ende der abschlagsfreien Rente nach 45 Beitragsjahren.
Trotz der Probleme bei der Finanzierung steigen die Renten selbst weiterhin an. Im Juli 2026 betrug die Anhebung 4,24 Prozent. Für Juli 2027 ist eine Erhöhung um 4,09 Prozent prognostiziert. Die tatsächliche Anpassung wird allerdings erst im Frühjahr 2027 anhand der dann vorliegenden Lohndaten berechnet.
Mit Material der Nachrichtenagenturen
Categories
deutschland etplus ticker

Babyboomer und Immobilienmarkt: Warum die erwartete Verkaufswelle ausbleiben könnte


In Kürze:

  • Rund 5,3 Millionen Eigentümerhaushalte in Deutschland werden von Menschen ab 65 Jahren bewohnt. Wann deren Immobilien auf den Markt kommen, ist offen.
  • In 300 von 400 Landkreisen und kreisfreien Städten übersteigt die Zahl älterer Eigentümerhaushalte rechnerisch die Zahl jüngerer Mieterhaushalte.
  • Nur 5,7 Prozent der 30- bis 44-jährigen Mieterhaushalte verfügen laut einer Studie über ausreichend Eigenkapital für einen regionaltypischen Immobilienkauf.

 
Der deutsche Immobilienmarkt steht vor einem Generationenwechsel. Millionen Menschen, die in den vergangenen Jahrzehnten ein Haus gebaut oder eine Eigentumswohnung gekauft haben, erreichen das Rentenalter oder sind bereits im Ruhestand. Ihre Immobilien werden früher oder später vererbt, verschenkt oder verkauft.
Häufig richtet sich der Blick dabei auf die Babyboomer, also die geburtenstarken Jahrgänge der Nachkriegszeit. Doch der Wandel hat längst begonnen. Bereits heute wechseln Häuser und Wohnungen älterer Eigentümer innerhalb der Familien oder durch Verkäufe den Besitzer.

Darauf verweist auch das Immobilienunternehmen FABONO in seinem „Generationenwechsel-Atlas“. Das bundesweit angelegte Projekt untersucht, wie sich die Altersstruktur von Eigentümerhaushalten auf den Immobilienmarkt auswirken könnte. Erste regionale Auswertungen liegen unter anderem für Rheinhessen in Rheinland-Pfalz vor.

In den Städten Mainz und Worms und den Landkreisen Alzey-Worms und Mainz-Bingen werden laut FABONO 27,9 Prozent der selbst genutzten Immobilien ausschließlich von Menschen ab 65 Jahren bewohnt. Die Ergebnisse geben Hinweise darauf, wo künftig mehr Immobilien den Eigentümer wechseln könnten. Ob diese tatsächlich verkauft werden und sich dadurch die Kaufpreise verändern, lässt sich daraus allerdings nicht ableiten.

Die entscheidende Frage lautet: Führt der demografische Wandel zu mehr verfügbaren Immobilien und günstigeren Kaufpreisen? Mehrere Studien aus den Jahren 2025 und 2026 liefern dazu neue Erkenntnisse.

5,3 Millionen Eigentümerhaushalte ab 65 Jahren

Wie groß die Veränderungen ausfallen könnten, zeigt die im Oktober 2026 veröffentlichte Studie „Zwischen Stadt und Land: Wohneigentumsbildung im demografischen Wandel“. Das Institut der deutschen Wirtschaft (IW) und IW Consult haben darin im Auftrag des Verbands der Sparda-Banken die Auswirkungen des demografischen Wandels untersucht.
Demnach gibt es in Deutschland rund 5,3 Millionen Eigentümerhaushalte, deren Bewohner mindestens 65 Jahre alt sind. Ihnen stehen ungefähr ebenso viele Mieterhaushalte zwischen 30 und 44 Jahren gegenüber. Diese Altersgruppe gilt als besonders relevant für den erstmaligen Erwerb von Wohneigentum.
Rechnerisch könnten die Immobilien älterer Eigentümer somit einen erheblichen Teil der Nachfrage jüngerer Haushalte decken. Allerdings bleiben viele Menschen bis ins hohe Alter in ihrem Eigenheim wohnen. Andere übertragen ihre Immobilien an die Kinder, ohne sie zu verkaufen. Zudem liegen sie häufig „am falschen Ort“. Die Studie kommt daher zum Ergebnis, dass der sogenannte Silver Tsunami, also eine erwartete Verkaufswelle von Immobilien älterer Menschen, ausfallen könnte.

In 300 Regionen könnte das Angebot wachsen

Die Sparda-Studie basiert auf einer Sonderauswertung des Zensus 2022 für sämtliche 400 Landkreise und kreisfreie Städte. Sie beschreibt damit ein demografisches Potenzial, keine Prognose tatsächlicher Immobilienverkäufe.

Besonders aufschlussreich sind die regionalen Ergebnisse der Studie. In 300 der 400 untersuchten Kreise übersteigt die Zahl der Eigentümerhaushalte ab 65 Jahren rechnerisch die Zahl der jüngeren Mieterhaushalte. Ein großer Teil dieser möglichen Angebotsüberhänge entfällt auf kleinere Städte und ländliche Regionen. Dort könnte sich für Kaufinteressenten langfristig eine größere Auswahl ergeben.

Allerdings verändert sich das Bild erheblich, wenn nur Eigentümer ab 75 Jahren betrachtet werden. Dann weisen lediglich 91 Regionen einen rechnerischen Angebotsüberhang auf. Anders stellt sich die Situation in wirtschaftsstarken Ballungsräumen dar. In 34 von 70 untersuchten Großstädten reicht das potenzielle Angebot selbst unter Einbeziehung des Umlands nicht aus, um die rechnerische Nachfrage jüngerer Haushalte zu decken.
Für Käufer könnten sich deshalb vor allem in ländlichen Regionen mit stagnierender oder rückläufiger Bevölkerung neue Möglichkeiten ergeben.
Wenn mehr Häuser angeboten werden, gleichzeitig aber nur wenige Interessenten vorhanden sind, verbessert sich grundsätzlich deren Verhandlungsposition. Ob dadurch tatsächlich die Preise sinken, hängt allerdings von der örtlichen Nachfrage, den Arbeitsplätzen und der Infrastruktur ab.
Die Sparda-Studie belegt nicht, dass der Generationenwechsel bereits heute zu niedrigeren Kaufpreisen führt.

Jüngere Generationen besitzen seltener Wohneigentum

Während ältere Menschen große Teile des Immobilienbestands halten, fällt es jüngeren Generationen zunehmend schwer, selbst Eigentum zu erwerben. Eine im Oktober 2025 veröffentlichte Untersuchung des Deutschen Instituts für Wirtschaftsforschung (DIW) zeigt, wie stark sich die Eigentumsverhältnisse verändert haben.
Bei den zwischen 1951 und 1954 Geborenen lebten rund 14 Prozent zur Miete, obwohl ihre Eltern Eigentümer waren. In der Geburtskohorte 1985 bis 1989 lag dieser Anteil bereits bei etwa 37 Prozent. Umgekehrt sank der Anteil derjenigen, die selbst Wohneigentum erwarben, obwohl ihre Eltern Mieter waren, von ungefähr 24 auf 9 Prozent.
Die jüngste untersuchte Generation hatte allerdings noch weniger Zeit für einen Immobilienerwerb. Die Forscher berücksichtigen diesen Umstand bei ihrer Einordnung. Die Ergebnisse zeigen dennoch, dass Wohneigentum innerhalb der Familien nicht mehr so selbstverständlich an die nächste Generation weitergegeben wird wie früher.

Fehlendes Eigenkapital verhindert häufig den Kauf

Ein wesentliches Hindernis ist das fehlende Eigenkapital. Das zeigt das im April 2026 veröffentlichte “Erschwinglichkeitsbarometer“, eine jährlich erscheinende Studie des Berliner Forschungsinstituts empirica und der Landesbausparkassen.
Demnach verfügten Ende 2025 lediglich 5,7 Prozent der Mieterhaushalte zwischen 30 und 44 Jahren über ausreichend Ersparnisse, um eine Immobilie zum regional üblichen Kaufpreis unter den angenommenen Finanzierungsbedingungen zu erwerben. Das entsprach rund 408.000 Haushalten.
Die Forscher setzten dafür Eigenkapital in Höhe von 20 Prozent des Kaufpreises zuzüglich der Erwerbsnebenkosten voraus. Vor 15 Jahren erfüllten noch nahezu 10 Prozent der jüngeren Mieterhaushalte diese Voraussetzung.
Besonders schwierig ist die Situation in Berlin, Brandenburg und Mecklenburg-Vorpommern. Dort verfügen nach den Berechnungen der Studienautoren nur gut 2 bis knapp 4 Prozent der jüngeren Mieterhaushalte über ausreichend Eigenkapital. In den sieben größten deutschen Städten sind es durchschnittlich 4,1 Prozent, in ländlichen Regionen dagegen 6,5 Prozent.
Selbst wenn durch den Generationenwechsel mehr Häuser zum Verkauf stehen, können viele jüngere Haushalte sie ohne ausreichende Ersparnisse nicht finanzieren.

Immobilienpreise steigen vielerorts wieder

Nach der im Juni 2025 veröffentlichten Sparda-Studie „Wohnen in Deutschland 2025“, die auch von IW und IW Consult durchgeführt wurde, lag der durchschnittliche Quadratmeterpreis für bestehende Wohnimmobilien im ersten Quartal 2025 bundesweit bei 3.081 Euro.
Grundlage ist ein einwohnergewichteter Durchschnitt der Preise für Eigentumswohnungen in Städten sowie Ein- und Zweifamilienhäuser in Landkreisen. Die regionalen Unterschiede waren erheblich: Während im Kyffhäuserkreis in Thüringen durchschnittlich 762 Euro je Quadratmeter verlangt wurden, waren es in München 8.461 Euro. Zwischen 2024 und 2025 stiegen die Preise in 82 Prozent der untersuchten Regionen. Im Durchschnitt betrug der Anstieg 2,3 Prozent.
Auch die neueren Transaktionsdaten zeigen einen Preisanstieg. Nach Angaben des Verbands deutscher Pfandbriefbanken verteuerten sich Wohnimmobilien im zweiten Quartal 2026 gegenüber dem Vorjahreszeitraum um durchschnittlich 1,9 Prozent. Eigentumswohnungen legten um 2,6 Prozent zu, Eigenheime um 2 Prozent.
Für Kaufinteressenten bleibt außerdem die Finanzierung entscheidend. Selbst ein gesunkener Kaufpreis kann bei höheren Kreditzinsen zu einer größeren monatlichen Belastung führen. Hinzu kommen bei älteren Bestandsimmobilien häufig erhebliche Modernisierungskosten.

Millionen ältere Eigentümer empfinden ihr Zuhause als zu groß

Der Generationenwechsel betrifft auch die Nutzung vorhandener Wohnungen. Nach der Sparda-Studie aus dem Jahr 2026 empfinden 37 Prozent der Eigentümerhaushalte ab 65 Jahren ihre Wohnung oder ihr Haus als zu groß. Das entspricht rund 2,6 Millionen Haushalten.
Gleichzeitig halten 35 Prozent der jüngeren Mieterhaushalte zwischen 30 und 44 Jahren ihre Wohnung für zu klein. Dahinter steht häufig eine typische Entwicklung: Ein Ehepaar kauft oder baut ein Haus für die Familie. Jahrzehnte später sind die Kinder ausgezogen, doch die Eltern wohnen weiterhin in dem Gebäude.
Ein Umzug in eine kleinere Wohnung könnte zusätzlichen Wohnraum schaffen. Allerdings fehlen vielerorts geeignete, möglichst barrierearme Wohnungen im vertrauten Umfeld. Auch die Kosten eines Umzugs und die persönliche Bindung an das Eigenheim spielen eine Rolle. Eine weitere Möglichkeit besteht darin, größere Häuser in mehrere Wohneinheiten aufzuteilen. Ob sich das wirtschaftlich und baurechtlich umsetzen lässt, hängt vom jeweiligen Gebäude ab.

Wohnungsleerstand könnte ab 2028 deutlich steigen

Weitere Hinweise auf die künftige Entwicklung liefert eine im März veröffentlichte Untersuchung von empirica. Demnach standen Ende 2024 bundesweit rund 1,7 Millionen Wohnungen leer, darunter etwa 727.000 Wohnungen in Ein- und Zweifamilienhäusern.
Für die kommenden Jahrzehnte erwarten die Forscher erhebliche regionale Unterschiede. Im mittleren Wanderungsszenario steigt der Leerstand ab 2028 deutlich an und könnte bis 2045 rund 1,9 Millionen Wohnungen erreichen. In einzelnen ländlichen Regionen mit rückläufiger Bevölkerung könnten die Leerstandsquoten bis Mitte der 2030er-Jahre sogar die Marke von 20 Prozent überschreiten.
Die Berechnungen beruhen auf regionalen Bevölkerungs-, Haushalts- und Nachfrageprognosen. Sie zeigen, wo sich der Wohnungsmarkt künftig entspannen könnte, lassen aber keine unmittelbaren Rückschlüsse auf die Kaufpreise zu. Die Untersuchung beziffert auch nicht, welchen Anteil der Generationenwechsel älterer Eigentümer am erwarteten Leerstand haben wird.
Categories
deutschland etplus ticker

Neue Studie warnt: Sozialabgaben könnten bis 2035 auf fast 49 Prozent steigen


In Kürze:

  • Steigende Sozialabgaben: Laut einer neuen INSM-Studie könnte der Gesamtbeitragssatz bis 2035 von 42,8 auf 48,8 Prozent steigen.
  • Reformen bringen wenig Entlastung: Selbst mit den geplanten Maßnahmen der Bundesregierung rechnen die Forscher 2035 noch mit einem Beitragssatz von 47,5 Prozent.
  • Sozialkassen unter Druck: Besonders Renten- und Arbeitslosenversicherung treiben den Anstieg. Im ungünstigsten Szenario könnten die Beiträge auf knapp 52 Prozent steigen.

 
Eine neue Studie prognostiziert einen deutlichen Anstieg der Sozialversicherungsbeiträge in Deutschland. Bereits 2028 könnte die Belastung für Arbeitnehmer und Arbeitgeber zusammen 45 Prozent überschreiten. Selbst die geplanten Reformen der Bundesregierung würden den Anstieg nach Berechnungen des IGES-Instituts nur geringfügig bremsen.
Die Sozialversicherungsbeiträge in Deutschland könnten bis 2035 auf nahezu die Hälfte des beitragspflichtigen Bruttolohns steigen. Nach einer am Montag veröffentlichten Studie des IGES-Instituts im Auftrag der Initiative Neue Soziale Marktwirtschaft (INSM) erhöht sich der Gesamtbeitragssatz ohne weitere Strukturreformen von derzeit 42,8 auf 48,8 Prozent. Bereits 2028 rechnen die Wissenschaftler mit 45,4 Prozent.
Damit würde sich Deutschland weiter von der früher politisch angestrebten Grenze von 40 Prozent entfernen. Die bisherigen Reformvorhaben der Bundesregierung in der Renten-, Kranken- und Pflegeversicherung könnten die Entwicklung nach Einschätzung der Studienautoren zwar abschwächen, aber nicht aufhalten.
Der Gesamtbeitragssatz umfasst die Beiträge zur gesetzlichen Renten-, Kranken-, Pflege- und Arbeitslosenversicherung. Sie werden grundsätzlich von Arbeitnehmern und Arbeitgebern gemeinsam getragen, wobei es insbesondere in der Pflegeversicherung Abweichungen gibt. Die genannten Prozentsätze beschreiben somit nicht allein die Abzüge vom Gehalt der Beschäftigten, sondern die gesamte Beitragsbelastung.

Rentenversicherung steht vor deutlichem Beitragssprung

Den größten Anstieg in Prozentpunkten erwarten die Studienautoren bei der gesetzlichen Rentenversicherung. Ihr Beitragssatz soll von derzeit 18,6 auf 20,9 Prozent im Jahr 2035 steigen. Bereits spätestens 2028 könnte er knapp 20 Prozent erreichen. Als wesentliche Ursachen nennen die Wissenschaftler die demografische Entwicklung und die weitgehend aufgebrauchten finanziellen Rücklagen der Rentenversicherung.
In den kommenden Jahren erreichen geburtenstarke Jahrgänge das Rentenalter. Damit wächst die Zahl der Rentenempfänger, während vergleichsweise weniger Beitragszahler nachrücken. Das umlagefinanzierte Rentensystem gerät dadurch zunehmend unter Druck: Die laufenden Rentenzahlungen werden überwiegend aus den Beiträgen der gegenwärtig Beschäftigten finanziert.
Noch stärker fällt der relative Anstieg in der Arbeitslosenversicherung aus. Hier prognostiziert das IGES-Institut eine Erhöhung des Beitragssatzes von 2,6 auf 4,4 Prozent. Das entspricht einem Zuwachs um rund 67 Prozent. Die finanziellen Schwierigkeiten zeigen sich bereits bei der Bundesagentur für Arbeit. Für 2026 erwartet sie nach Angaben der INSM ein Defizit von knapp neun Milliarden Euro. Bis zum Jahresende könnte ihr Schuldenstand auf rund zehn Milliarden Euro anwachsen.

Krankenkassen: Ausgaben wachsen schneller als Einnahmen

Auch in der gesetzlichen Krankenversicherung rechnen die Wissenschaftler langfristig mit steigenden Beiträgen. Der Beitragssatz einschließlich durchschnittlichem Zusatzbeitrag könnte von 17,7 auf 18,8 Prozent im Jahr 2035 zunehmen. Das von der Bundesregierung bereits beschlossene Beitragssatzstabilisierungsgesetz soll den Anstieg zunächst begrenzen. Nach Einschätzung der Studienautoren dürfte die Entlastung jedoch nur vorübergehend wirken.
Für die 2030er-Jahre erwarten sie erneut eine zunehmende Differenz zwischen den Einnahmen und Ausgaben der Krankenkassen. Die IGES-Wissenschaftler Martin Albrecht und Richard Ochmann verweisen zudem auf kurzfristige finanzielle Risiken. Sollten die Ausgaben 2027 ähnlich stark steigen wie zuletzt, könnte trotz der vorgesehenen gesetzlichen Maßnahmen eine Finanzierungslücke von 3,2 Milliarden Euro entstehen.
Hinzu kommt, dass die vom Bundestag am 15. Oktober beschlossenen Änderungen die ursprünglich erwarteten Einsparungen nach den Berechnungen der Wissenschaftler allein 2027 um knapp 500 Millionen Euro verringern könnten.

Pflegeversicherung benötigt bereits Milliardenhilfen

Eine ähnliche Entwicklung zeichnet sich in der gesetzlichen Pflegeversicherung ab. Sie ist nach Angaben der INSM bereits 2026 auf zwei Bundesdarlehen in Höhe von 3,2 Milliarden und 700 Millionen Euro angewiesen. Ohne zusätzliche Reformen könnte der Beitragssatz bis 2035 von 3,9 auf 4,8 Prozent steigen.
Ausschlaggebend ist neben den steigenden Pflegekosten die wachsende Zahl pflegebedürftiger Menschen. Während die Studie für 2025 von 5,9 Millionen Pflegebedürftigen ausgeht, rechnen die Wissenschaftler für 2035 mit 8,3 Millionen. Das wäre ein Zuwachs um rund 2,4 Millionen Menschen innerhalb eines Jahrzehnts.
Das geplante Pflegeneuordnungsgesetz soll die Finanzierung stabilisieren. Nach den Berechnungen des IGES-Instituts reichen die vorgesehenen Maßnahmen allerdings bereits 2027 nicht aus. Für dieses Jahr erwarten die Studienautoren eine verbleibende Finanzierungslücke von etwa 1,3 Milliarden Euro.

Geplante Reformen senken Beitragssatz nur geringfügig

Besonders deutlich werden die Grenzen der bisherigen Reformvorhaben beim Vergleich verschiedener Szenarien. Ohne weitere Strukturreformen steigt der Gesamtbeitragssatz nach der mittleren Modellrechnung bis 2035 auf 48,8 Prozent.
Werden dagegen die geplanten Maßnahmen in Gesundheit und Pflege umgesetzt und die Rentenversicherung entsprechend den Empfehlungen der Alterssicherungskommission reformiert, könnte der Beitragssatz bei 47,5 Prozent liegen. Voraussetzung ist dabei, dass auf die zusätzliche Kapitalrente verzichtet wird.
Die Entlastung gegenüber dem Szenario ohne weitere Reformen würde damit lediglich 1,3 Prozentpunkte betragen. Anders sieht die Rechnung aus, wenn die empfohlene Kapitalrente eingeführt wird. Dabei soll ergänzend zum bisherigen Umlageverfahren Kapital aufgebaut werden, um spätere Rentenleistungen mitzufinanzieren.
Für den Aufbau dieses Kapitalstocks wären nach dem untersuchten Modell ab 2028 über vier Jahre schrittweise zusätzliche Rentenbeiträge von insgesamt zwei Prozentpunkten erforderlich. Der Gesamtbeitragssatz könnte dadurch 2035 sogar 49,3 Prozent erreichen. Eine spürbare Entlastung durch die Erträge des angesparten Kapitals erwarten die Wissenschaftler erst für die Zeit nach 2035.

Im ungünstigen Fall drohen mehr als 50 Prozent

Wie stark die Beiträge tatsächlich steigen, hängt auch von der wirtschaftlichen und demografischen Entwicklung ab. Das IGES-Institut hat deshalb drei Varianten der künftigen Rahmenbedingungen untersucht. Neben der mittleren Prognose mit 48,8 Prozent enthält die Studie ein günstigeres und ein ungünstigeres Szenario.
Unter günstigeren Bedingungen könnte der Gesamtbeitragssatz 2035 ohne zusätzliche Reformen bei 46,6 Prozent liegen. Bei ungünstiger Entwicklung halten die Wissenschaftler dagegen einen Anstieg auf knapp 52 Prozent für möglich. Die Zahlen sind Modellrechnungen und keine bereits beschlossenen Beitragssätze. Sie zeigen, welche Belastungen sich unter den jeweils angenommenen Bedingungen ergeben könnten.

INSM fordert höheres Renteneintrittsalter und mehr Eigenverantwortung

Die Initiative Neue Soziale Marktwirtschaft sieht in den Ergebnissen einen dringenden politischen Handlungsbedarf. „Die neue Prognose für die Sozialbeiträge ist ein Alarmsignal“, sagte INSM-Geschäftsführer Thorsten Alsleben anlässlich der Veröffentlichung.
Wenn Arbeitnehmer und Arbeitgeber zusammen nahezu die Hälfte des beitragspflichtigen Bruttolohns für Sozialversicherungen aufbringen müssten, verteuere dies die Beschäftigung und verringere zugleich das verfügbare Nettoeinkommen der Arbeitnehmer, argumentiert Alsleben. Er warnt zudem vor negativen Auswirkungen auf Investitionen und Arbeitsplätze in Deutschland.
Die Organisation fordert deshalb weitergehende Veränderungen im Sozialversicherungssystem. Dazu gehören insbesondere ein Renteneintrittsalter, das an die steigende Lebenserwartung gekoppelt wird, eine stärkere kapitalgedeckte Altersvorsorge sowie mehr Eigenverantwortung in der Kranken- und Pflegeversicherung.
Die zusätzliche Kapitaldeckung soll nach Vorstellung der INSM durch Einsparungen im bisherigen Umlagesystem finanziert werden, statt die Beiträge weiter zu erhöhen. „Die 40 Prozent müssen wieder das Ziel sein“, so Alsleben.
Die INSM wird von den Arbeitgeberverbänden der Metall- und Elektroindustrie finanziert und setzt sich für marktwirtschaftliche Reformen ein. Ihre Forderungen sind daher von den wissenschaftlichen Modellrechnungen des beauftragten IGES-Instituts zu unterscheiden.

Was der Beitragsanstieg für Beschäftigte bedeutet

Steigende Sozialversicherungsbeiträge wirken sich auf beide Seiten des Arbeitsverhältnisses aus. Beschäftigte müssen bei unverändertem Bruttolohn grundsätzlich höhere Abzüge hinnehmen, während für Unternehmen die Lohnnebenkosten steigen.
Wie stark die tatsächliche Belastung ausfällt, hängt allerdings von der Verteilung der Beiträge, der individuellen Versicherungssituation und der Beitragsbemessungsgrenze ab. Oberhalb dieser Grenze werden zusätzliche Einkommen nicht mehr mit den jeweiligen Sozialversicherungsbeiträgen belastet. Auch die Entwicklung der Bruttolöhne und der Steuern beeinflusst, wie viel Geld Beschäftigten letztlich zur Verfügung steht.
Die neue Studie macht damit vor allem eines deutlich: Selbst bei Umsetzung der derzeit untersuchten Reformvorhaben könnte der Finanzierungsbedarf der Sozialversicherungen in den kommenden Jahren erheblich wachsen. Ob und in welchem Umfang die prognostizierten Beitragserhöhungen tatsächlich eintreten, hängt von der weiteren wirtschaftlichen Entwicklung und den politischen Entscheidungen ab.
Categories
etplus meinung ticker

Deutschlands Rentenproblem: Was Norwegen mit seinem Staatsfonds anders macht


In Kürze:

  • Der norwegische Staatsfonds gehört heute zu den größten der Welt und speist sich überwiegend aus Kapitalerträgen.
  • Deutschlands gesetzliche Rente wird dagegen aus laufenden Beiträgen und hohen Bundesmitteln finanziert, bei einer gleichzeitig alternder Bevölkerung.
  • Ein deutscher Staatsfonds könnte langfristig zusätzliche Erträge liefern, müsste dafür aber zunächst mit sehr hohen Summen aufgebaut werden und wäre Kapitalmarktrisiken ausgesetzt.

 
Als Norwegen 1996 erstmals Geld in seinen staatlichen Petroleumfonds einzahlte, waren es knapp 2 Milliarden Kronen. Ende 2025 war der daraus hervorgegangene Government Pension Fund Global 21.268 Milliarden Kronen wert, umgerechnet rund 1.795 Milliarden Euro. Der größte Teil dieses Vermögens stammt inzwischen aus Kapitalerträgen.
Seit der Gründung erwirtschaftete der Fonds bis Ende 2025 Anlageerträge von 13.457 Milliarden Kronen, umgerechnet rund 1.136 Milliarden Euro. Die staatlichen Nettozuflüsse beliefen sich auf 5.504 Milliarden Kronen oder rund 464 Milliarden Euro.
Laut dem norwegischen Gesetz über den Fonds soll das staatliche Sparen „die Finanzierung der Rentenausgaben im Rahmen des Sozialversicherungssystems unterstützen“ und zugleich sicherstellen, dass „der Erdölreichtum sowohl heutigen als auch künftigen Generationen zugutekommt“.
Für Deutschland könnte ein solcher Fonds und dessen Entwicklung aufgrund der Alterung der Bevölkerung und der Diskussion um die Finanzierung der gesetzlichen Rentenversicherung interessant sein.
Nach der jüngsten Bevölkerungsvorausberechnung des Statistischen Bundesamtes wird 2035 jede vierte Person mindestens 67 Jahre alt sein; 2024 war es jede fünfte. Bis 2038 soll die Zahl der Menschen im Rentenalter um mindestens 3,8 Millionen steigen.
Deutschland und Norwegen haben jedoch unterschiedliche Ausgangsbedingungen. Die deutsche gesetzliche Rentenversicherung wird im Kern aus laufenden Beiträgen und Bundesmitteln finanziert. Norwegen investiert dagegen seit Jahrzehnten staatliche Rohstoffeinnahmen an internationalen Kapitalmärkten.

Aus Öl wird Finanzvermögen

Der Name „Government Pension Fund Global“ kann zu einem Missverständnis führen. Der Fonds ist keine kapitalgedeckte Rentenversicherung nach deutschem Verständnis, aus der individuelle Rentenansprüche finanziert werden.
Die Einnahmen aus der staatlichen Beteiligung an Gas- und Ölfeldern werden dabei dem Fonds zugeführt.
Die Erdölindustrie, die seit den 1970er-Jahren eine wachsende Rolle spielt, hat laut norwegischer Regierung „maßgeblich zum Wirtschaftswachstum in Norwegen und zur Finanzierung des norwegischen Sozialstaats beigetragen“.
Der Fonds geht auf den 1990 gegründeten Petroleumfonds zurück; die erste Einzahlung erfolgte 1996. Ende 2025 waren nach Angaben von Norges Bank, die den Fonds verwaltet, 71,3 Prozent des Vermögens in Aktien und 26,5 Prozent in festverzinslichen Wertpapieren investiert.
Weitere 1,7 Prozent entfielen auf nicht börsennotierte Immobilien und 0,4 Prozent auf Infrastruktur für erneuerbare Energien. Nach Angaben der Bank erzielte der Fonds im vergangenen Jahr eine Rendite von 15,1 Prozent.

Wie Norwegen seinen Fonds nutzt

Norwegen begrenzt die Verwendung der Erträge des Fonds.
Nach der sogenannten Handlungsregel soll die Nutzung des Fondsvermögens über längere Zeit der erwarteten Realrendite entsprechen, die das Finanzministerium mit 3 Prozent ansetzt. In „normalen Jahren“ sollen die Entnahmen sogar deutlich darunter liegen, um Spielraum für wirtschaftliche Abschwünge oder starke Wertverluste des Fonds zu erhalten.
Die 3-Prozent-Regel ist keine feste jährliche Obergrenze. Die Verwendung der Fondsmittel kann nach den Vorgaben der Regierung an die jeweilige Wirtschaftslage angepasst werden. Im Haushaltjahr 2026 veranschlagte die Regierung den Einsatz von Fondsmitteln mit 2,8 Prozent des Fondsvermögens.
Der Fonds finanziert dabei nicht unmittelbar individuelle Renten. Er ist in die staatliche Finanzpolitik eingebunden: Die Nettoerlöse des Staates aus der Erdölwirtschaft fließen in den Fonds; aus ihm werden wiederum Mittel zur Finanzierung des Nicht-Öl-Defizits des Staatshaushalts übertragen. Für 2026 sollen solche Transfers nach Angaben der Regierung rund 27 Prozent der staatlichen Haushaltsausgaben finanzieren.

Deutschlands Rente lebt von laufenden Einnahmen

Die deutsche Rentenversicherung verfügt über keinen vergleichbaren Kapitalstock. Ihre Finanzierung beruht im Wesentlichen auf Beiträgen und Bundesmitteln.
2025 nahm die Rentenversicherung nach Angaben der Deutschen Rentenversicherung 321 Milliarden Euro an Beiträgen ein. Die gesamten Ausgaben beliefen sich auf rund 426 Milliarden Euro, darunter rund 379 Milliarden Euro Rentenausgaben.
Hinzu kommen erhebliche Mittel aus dem Bundeshaushalt. Das Bundesfinanzministerium beziffert sämtliche Leistungen des Bundes an die Rentenversicherung für 2025 auf gut 122,4 Milliarden Euro.
Die Alterung der Bevölkerung erhöht somit den Finanzierungsdruck.
Hier endet die unmittelbare Vergleichbarkeit mit Norwegen. Das Land konnte seinen Kapitalstock aus Öl- und Gaseinnahmen aufbauen.
Deutschland besitzt keine entsprechende Einnahmequelle. Ein großer deutscher Staatsfonds müsste deshalb aus Haushaltsmitteln, staatlichem Vermögen oder über Kredite finanziert werden.

Deutschland hat Kapitaldeckung bereits versucht

Die Idee, die gesetzliche Rente um Kapitalerträge zu ergänzen, ist auch in Deutschland nicht neu. Die Ampelregierung plante mit dem Generationenkapital einen staatlichen Kapitalstock.
Darlehen und Vermögensübertragungen des Bundes sollten investiert und die Erträge später zur Stabilisierung der Beitragssätze verwendet werden. Umgesetzt wurde das Vorhaben nicht. Nachdem im Herbst 2024 die Ampel auseinanderbrach, wurde das Gesetzesvorhaben nicht mehr vom Bundestag beschlossen.
Die heutige schwarz-rote Bundesregierung setzt mit der Frühstartrente auf einen anderen Ansatz. Nach dem im August 2026 vorgelegten Gesetzentwurf soll der Staat für Kinder und Jugendliche zwischen 6 und 18 Jahren monatlich 10 Euro in ein individuelles Altersvorsorgedepot einzahlen. Anders als beim norwegischen Modell entsteht dadurch kein staatlicher Fonds zur Mitfinanzierung der gesetzlichen Rentenversicherung.
Welche Größenordnung ein deutscher Staatsfonds erreichen müsste, lässt sich anhand einer einfachen Modellrechnung zeigen. Als Rechengröße dienen 3 Prozent reale Rendite, also der Ertrag nach Abzug der Inflation. An diesem Wert orientiert sich auch die langfristige Entnahmeregel des norwegischen Staatsfonds.

Rechenbeispiel: 4,1 Billionen Euro großer Staatsfonds

Bei einem Kapitalstock von 100 Milliarden Euro entsprächen 3 Prozent einem jährlichen Ertrag von 3 Milliarden Euro. Ein Fonds mit 500 Milliarden Euro käme rechnerisch auf 15 Milliarden Euro, bei 1 Billion Euro wären es 30 Milliarden Euro.
Die Größenordnung wird im Vergleich mit den heutigen Bundesmitteln deutlich: 2025 flossen, wie bereits erwähnt, gut 122,4 Milliarden Euro aus dem Bundeshaushalt an die Rentenversicherung.
Wollte man – rein rechnerisch und zu heutigen Preisen – einen Betrag dieser Größenordnung allein aus einer realen Rendite von 3 Prozent finanzieren, wäre ein Kapitalstock von rund 4,1 Billionen Euro erforderlich. Ein Fonds von 500 Milliarden Euro würde unter derselben Annahme 15 Milliarden Euro jährlich erwirtschaften. Das entspricht rund 12 Prozent der Bundesleistungen des Jahres 2025.
Die Modellrechnung zeigt damit vor allem, dass ein großer Kapitalstock aufgebaut werden müsste, bevor seine Erträge die Finanzierung der gesetzlichen Rentenversicherung in größerem Umfang ergänzen könnten.
Norwegen hatte dafür drei Jahrzehnte Zeit. Inzwischen übersteigen die seitdem erwirtschafteten Anlageerträge die Nettozuflüsse deutlich. Deutschland müsste einen solchen Kapitalstock dagegen erst aufbauen, während die geburtenstarken Jahrgänge bereits das Rentenalter erreichen.

Rendite gibt es nicht ohne Risiko

Kapitaldeckung garantiert keine stetigen Erträge. Im Jahr 2022 verlor der norwegische Fonds beispielsweise 1,637 Milliarden Kronen (rund 150 Millionen Euro) aus seinen Anlagen. Ein deutscher Staatsfonds wäre daher ebenfalls Aktienkurs-, Zins- und Währungsrisiken ausgesetzt.
Politisch müsste geregelt werden, wie viel Risiko zulässig ist, wann Erträge entnommen werden dürfen und wie unabhängig die Vermögensverwaltung arbeitet.
Norwegen trennt diese Aufgaben institutionell. Das Finanzministerium legt das Mandat fest, während Norges Bank die operative Verwaltung übernimmt. Hinzu kommt die langfristige Fiskalregel für die Verwendung der Erträge.
Deutschland kann keine jahrzehntelangen Öl- und Gaseinnahmen nachträglich erzeugen. Eine langfristige und breit gestreute Verwaltung staatlichen Kapitalvermögens wäre dagegen grundsätzlich auch ohne eigene Rohstoffvorkommen möglich.
Categories
deutschland etplus ticker

„Silver Tsunami“ am Immobilienmarkt: Was gegen den großen Preisrutsch spricht


In Kürze:

  • Millionen Babyboomer erreichen das Rentenalter und geben in den kommenden Jahrzehnten Immobilien weiter.
  • Studien sehen demografischen Preisdruck, aber keinen bundesweiten „Silver Tsunami“ mit stark fallenden Hauspreisen.
  • Günstiger könnten Häuser in erster Linie in schrumpfenden Regionen werden; in Ballungsräumen bleibt die Nachfrage hoch.


Deutschlands Immobilienmarkt steht vor einem demografischen Umbruch. Die geburtenstarken Jahrgänge von 1946 bis 1964 erreichen zunehmend das Rentenalter. Zugleich bleibt Wohnraum in vielen Ballungsräumen knapp. Daraus entsteht eine Frage, die für Käufer, Eigentümer und Investoren an Bedeutung gewinnt: Werden in den kommenden Jahren so viele Immobilien der Babyboomer frei, dass Häuser und Wohnungen deutlich günstiger werden?
Eine 2024 veröffentlichte Studie von Forschern des RWI-Leibniz-Instituts für Wirtschaftsforschung und der Universität Duisburg-Essen stützt die Annahme, dass die Alterung der Bevölkerung Immobilienpreise unter Druck setzen könnte. Die Autoren untersuchten Millionen Angebote aus mehr als 10.000 deutschen Gemeinden. Ihren Modellrechnungen zufolge könnte der demografische Wandel die Preise bis 2050 zwischen 18 Prozent und über 28 Prozent drücken. Die Forscher sprechen von einem anhaltenden „Abwärtsdruck“ auf die Immobilienpreise.
Die These klingt zunächst plausibel. Bis 2040 werden nach Berechnungen des Statistischen Bundesamtes (Destatis) rund 13,3 Millionen der heute noch Erwerbstätigen beziehungsweise Erwerbssuchenden die Altersgrenze von 67 Jahren überschritten haben.
Werden Häuser dieser Generation verkauft oder vererbt, könnte das Angebot wachsen. Weil nachfolgende Generationen kleiner sind, könnte es teilweise auf weniger Käufer treffen. In der Debatte wird dieses Szenario als „Silver Tsunami“ bezeichnet.
Immobilienpreise hängen nicht allein von der Altersstruktur ab. Zuwanderung, Haushaltsgrößen, Neubau, Zinsen, Einkommen und vor allem der Standort entscheiden mit darüber, ob zusätzliche Häuser tatsächlich auf weniger Nachfrage treffen.

Eine Generation gibt Immobilien weiter

Wie stark sich die Altersstruktur verschiebt, zeigt eine andere Destatis-Zahl: Ende 2024 lebten rund 16,7 Millionen Menschen ab 67 Jahren in Deutschland. Anders als die zuvor genannten 13,3 Millionen umfasst diese Zahl auch diejenigen, die schon heute im Rentenalter sind.
Bis Ende der 2030er-Jahre dürfte diese Gruppe auf mehr als 20 Millionen Menschen anwachsen. Damit könnte in den kommenden Jahrzehnten auch mehr Immobilienvermögen auf die nächste Generation übergehen.
Diese Entwicklung bedeutet nicht zwangsläufig ein größeres Angebot am Kaufmarkt: Geerbte Häuser könnten von Angehörigen auch übernommen oder vermietet werden.
Zudem bleiben ältere Eigentümer häufig lange in ihren Häusern. Eine Untersuchung von Raiffeisen Schweiz zeigte eine geringe Wohnmobilität im Alter. Sollten die Beobachtungen auf Deutschland übertragbar sein, wird vermutlich selbst in schrumpfenden Gemeinden weniger Wohneigentum frei, als es die demografische Entwicklung vermuten ließe.
Die Ergebnisse verdeutlichen eine Schwäche der „Silver Tsunami“-These: Demografische Alterung muss nicht automatisch zu einer Verkaufswelle führen. Zudem verteilen sich die Babyboomer über zahlreiche Jahrgänge. Der Eigentumsübergang dürfte sich deshalb über Jahrzehnte erstrecken.

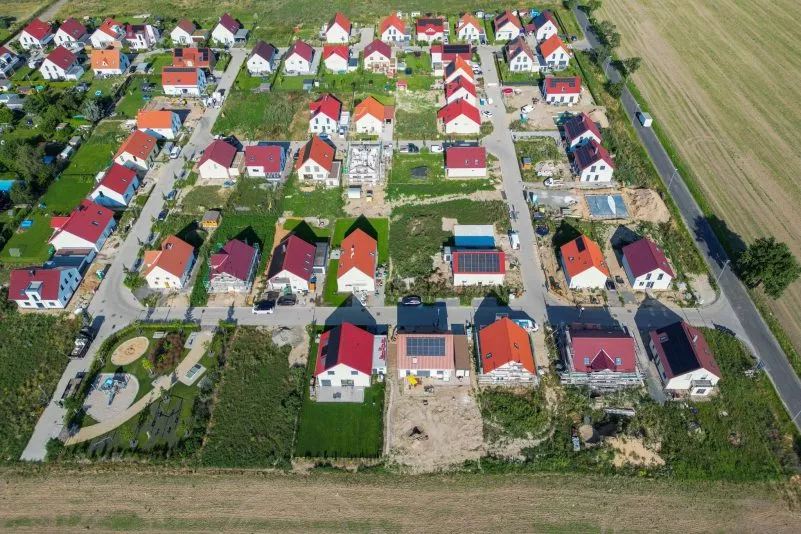
Wenn Immobilienvermögen auf die nächste Generation übergeht, heißt das nicht unbedingt, dass die Preise fallen. Geerbte Häuser könnten von Angehörigen auch übernommen oder vermietet werden. (Symbolbild)

Foto: monkeybusinessimages/iStock

Demografie kann Preise dämpfen

Dass die demografische Entwicklung die Immobilienpreise beeinflussen kann, zeigt eine Prognose des Instituts der deutschen Wirtschaft (IW) vom März 2026. Für Deutschland insgesamt erwartet das IW bis 2035 „moderat“ steigende Wohnimmobilienpreise. Regional dürfte sich der Markt jedoch stärker auseinanderentwickeln: Während wirtschaftsstarke Metropolregionen und ihr Umland häufig weiter zulegen, rechnet das Institut in strukturschwächeren und demografisch schrumpfenden Regionen teilweise mit stagnierenden oder real sinkenden Kaufpreisen.
Als einen der wichtigsten langfristigen Faktoren nennt das IW die Demografie. Wachsende Bevölkerung und steigende Haushaltszahlen stabilisieren die Wohnungsnachfrage, während schrumpfende Regionen langfristig mit einer geringeren Nachfrage konfrontiert sind. Entscheidend ist allerdings nicht die Bevölkerungsentwicklung allein: Auch Arbeitsmarkt, wirtschaftliche Stärke, Infrastruktur und die Anbindung an größere Zentren beeinflussen die Preisentwicklung.
Statt eines bundesweiten Preisrückgangs erwartet das IW im Mittel bis 2035 einen realen Preisanstieg von 1,1 Prozent pro Jahr. Der durchschnittliche Quadratmeterpreis könnte demnach von rund 3.000 Euro im Jahr 2025 auf etwa 4.100 Euro im Jahr 2035 steigen. Wie stark der demografische Effekt ausfällt, dürfte laut dem Institut damit wesentlich von den wirtschaftlichen Bedingungen vor Ort abhängen.

Wenig Neubau stützt den Bestand

Gegen einen kurzfristigen Preisrutsch spricht zudem die schwache Bautätigkeit. 2025 wurden in Deutschland laut Destatis nur rund 206.600 Wohnungen fertiggestellt – der niedrigste Wert seit 2012. Gleichzeitig nimmt die Wohnfläche je Einwohner zu. Ende 2025 standen laut der Statistikbehörde jedem Menschen durchschnittlich 49,5 Quadratmeter zur Verfügung. Wenn Kinder ausziehen und die Eltern im Einfamilienhaus bleiben, sinkt die Zahl der Bewohner, ohne dass zusätzlicher Wohnraum auf den Markt kommt.
Eine alternde oder langfristig schrumpfende Bevölkerung benötigt deshalb nicht automatisch entsprechend weniger Wohnungen. Entscheidend sind die Zahl der Haushalte und die tatsächliche Nutzung des vorhandenen Bestands.

Auf dem Land steigt das Risiko

Schon heute sind die Immobilienpreise in Deutschland äußerst unterschiedlich. Besonders relevant wird die demografische Entwicklung deshalb für Regionen, in denen die Bevölkerung bereits schrumpft. In Teilen des ländlichen Raums und besonders in Ostdeutschland steigt zugleich der Anteil älterer Menschen. Kommen dort in den kommenden Jahren zusätzliche Einfamilienhäuser aus Erbschaften auf den Markt und fehlen jüngere Käufer, könnte der Preisdruck zunehmen.
Vor allem ältere Häuser mit hohem Sanierungsbedarf könnten jedoch schwer verkäuflich sein. Ein niedriger Kaufpreis macht eine Immobilie nicht automatisch günstig. Neue Heizung, Dach, Fenster oder energetische Sanierungen würden erhebliche zusätzliche Kosten verursachen.
In Wachstumsregionen sieht die Lage anders aus. Dort können frei werdende Babyboomer-Immobilien weiterhin auf eine hohe Nachfrage und damit Preise treffen. Der Generationswechsel könnte dann eher das knappe Angebot erweitern als einen Preisverfall auslösen.

Zuwanderung bleibt entscheidend

Wie stark die Alterung auf den Immobilienmarkt wirkt, hängt auch von der Zuwanderung ab. Destatis rechnet langfristig je nach Szenario mit einem jährlichen Wanderungsgewinn von 150.000 bis 350.000 Menschen. Bis 2070 entspricht das insgesamt 6,9 bis 16 Millionen zusätzlichen Einwohnern durch Migration. Die Behörde stellt nicht klar, wie groß die Auswanderung in dem Zeitraum sein wird.
Für Immobilien ist zudem entscheidend, wohin diese Menschen ziehen. Während Berlin, Bayern, Baden-Württemberg, Hessen und Hamburg tendenziell Bevölkerungsanteile gewinnen, verlieren Nordrhein-Westfalen und die ostdeutschen Flächenländer Menschen. Zuwanderung kann damit den demografisch bedingten Nachfragerückgang in wirtschaftsstarken Regionen abschwächen, während er andernorts stärker zum Tragen kommt.

Kein bundesweiter Ausverkauf

Der Generationswechsel könnte den Zugang zu Wohneigentum dennoch erleichtern. Wenn mehr Bestandsimmobilien aus Erbschaften angeboten werden, steigt in manchen Regionen die Auswahl. Jüngere Familien könnten dadurch Häuser erwerben, die bislang kaum auf den Markt kamen. Ob sie tatsächlich zu erschwinglichen Preisen angeboten werden, hängt allerdings auch von den Finanzierungskosten ab. Für Käufer zählt deshalb nicht allein der Kaufpreis, sondern auch die Belastung aus Eigenkapital und Kreditzinsen.
Für einen bundesweiten „Silver Tsunami“ scheint es somit eine wenig belastbare Grundlage zu geben. Laut Immobilienpreisindex des Verbands deutscher Pfandbriefbanken lagen die Preise für Wohnimmobilien im zweiten Quartal 2026 sogar um 1,9 Prozent über dem Vorjahresniveau.
Der Generationswechsel kann Häuser dennoch günstiger machen – allerdings nicht überall. Wo eine alternde und schrumpfende Bevölkerung auf ein wachsendes Angebot trifft, steigt der Preisdruck. In nachfragestarken Regionen können frei werdende Babyboomer-Immobilien dagegen vor allem das knappe Angebot erweitern. Ob die Babyboomer Häuser günstiger machen, wird deshalb vor allem eine Frage des Standorts sein.
Categories
deutschland ticker

Sozialausgaben wachsen schneller als Wirtschaft – Bürgergeld erstmals rückläufig


In Kürze:

  • Sozialausgaben steigen 2025 auf 1,431 Billionen Euro und damit auf einen neuen Höchststand.
  • Die Sozialleistungsquote erreicht 32,0 Prozent des BIP, bleibt aber unter dem Corona-Rekord von 32,5 Prozent.
  • Gesundheit, Pflege und Renten treiben den Ausgabenanstieg, während die Bürgergeld-Ausgaben leicht zurückgehen.
  • Sozialbeiträge gewinnen gegenüber staatlichen Zuschüssen weiter an Bedeutung.

 
Die Sozialausgaben in Deutschland sind im Jahr 2025 auf ein neues nominelles Rekordhoch gestiegen – allerdings nicht auf eine Rekordquote. Wie aus dem jüngst vorgelegten Sozialbudget 2025 des Bundesministeriums für Arbeit und Soziales hervorgeht, wuchsen die Sozialausgaben auf 1.431,0 Milliarden Euro. Gegenüber 2019 entspricht das einem Anstieg von 36,6 Prozent.
Im selben Zeitraum wuchs das BIP um 26,4 Prozent auf 4.470 Milliarden Euro und damit deutlich weniger als die Sozialausgaben. Gegenüber dem Jahr 2024 erhöhte sich die Summe der Sozialausgaben um 5,7 Prozent. Die Sozialleistungsquote wuchs damit von 31,3 auf 32,0 Prozent des BIP.

Sozialausgaben steigen schneller als die Wirtschaftsleistung

Mit den 1.431 Milliarden Euro haben die Sozialausgaben einen neuen historischen Höchstbetrag erreicht. Allerdings stellen die 32 Prozent des BIP keine Rekordquote dar. Der bisherige Höchstwert in diesem Bereich war 32,5 Prozent im Corona-Jahr 2020. Im Jahr 2019 hatte die Quote bei 29,6 Prozent gelegen, im Jahr 2010 bei 29,5 Prozent – und 1991 bei 24,8 Prozent.
Ein Aspekt, der die Steigerung der Sozialleistungsquote beeinflusst, war auch im Jahresvergleich die unterschiedliche Dynamik. Während die Sozialausgaben von 2024 auf 2025 um 5,7 Prozent anwuchsen, stieg das BIP um 3,3 Prozent. Wachsen die Sozialausgaben aber schneller als die Wirtschaftsleistung, steigt dadurch auch automatisch die Quote.
Was die Einzelbereiche anbelangt, liegen die Ausgaben für Gesundheit und Alterssicherung mittlerweile fast gleichauf. Die Leistungen für Krankheit und Invalidität summieren sich auf etwa 564,6 Milliarden Euro – fast gleichauf sind mit 563,3 Milliarden Euro jene für Alter und Hinterbliebene. Zuvor waren die Ausgaben für die Alterssicherung deutlich höher.

Kranken- und Pflegekosten wachsen besonders stark

Allerdings haben die Bereiche Krankheit und Invalidität deutlich zugenommen. So stiegen die Ausgaben im Bereich der Krankenversicherung um 7,7 Prozent und bei der Pflege um 11,2 Prozent. Die Leistungen für Krankheit insgesamt stiegen im Jahresvergleich um 7,2 und jene für Invalidität um 6,4 Prozent. Damit entfällt inzwischen rund ein Zehntel der Wirtschaftsleistung insgesamt auf die Bereiche Gesundheit und Pflege – was den wachsenden Finanzierungsdruck dort unterstreicht.
Der größte Zweig der Sozialversicherung bleibt von den Leistungen gesehen mit rund 432 Milliarden Euro die gesetzliche Rentenversicherung. Die gesetzliche Krankenversicherung kommt auf 351 Milliarden Euro, die Pflegeversicherung auf 73 Milliarden Euro. Die Sondersysteme wie private Krankenversicherung oder Berufsständische Versorgungswerke kommen insgesamt auf ein Leistungsvolumen von 53,6 Milliarden Euro. Insgesamt entfallen etwa 30 Prozent aller Sozialausgaben auf Leistungen der Rentenversicherung.
Ein deutliches Plus war auch bei den Leistungen der Arbeitslosenversicherung zu verzeichnen. Der Zuwachs von 39,2 Milliarden Euro im Jahr 2024 auf 45,4 Milliarden Euro im vergangenen Jahr entspricht einem Plus von 15,7 Prozent. Neben einer steigenden Zahl an Arbeitslosen spielt dabei auch ein höheres Arbeitslosengeld infolge der Lohnzuwächse in den vergangenen Jahren eine Rolle.

Bürgergeld als rückläufige Leistung

Rückläufig sind hingegen die Aufwendungen für das Bürgergeld. Die Summe der dafür anfallenden Leistungen war von 53,8 Milliarden Euro im Jahr 2023 auf 58,2 Milliarden Euro im darauffolgenden Jahr gestiegen. Im vergangenen Jahr zeichnet sich ein Rückgang um 1,2 Prozent auf 57,5 Milliarden Euro ab.
Damit ist das Bürgergeld die einzige größere Sozialleistung mit rückläufiger Entwicklung. Die Zahl der erwerbsfähigen Leistungsberechtigten verringerte sich im Jahresvergleich um 91.000. Insgesamt sank die Zahl der Empfänger, einschließlich Kindern, um 185.000.
Was insgesamt ebenfalls auffällt, ist ein langfristiger Strukturwandel weg von klassischen Geldleistungen hin zu Sachleistungen. So sind im Jahr 2010 noch 33,5 Prozent aller erbrachten Sozialtransfers Sachleistungen und 61,1 Prozent Geldleistungen gewesen. Im laufenden Jahr beträgt das Verhältnis 38,2 zu 57,4 Prozent. Diese Entwicklung könnte ihre Wurzel im Ausbau kostenintensiver Leistungen für Gesundheit und Pflege haben.

Sozialausgaben in immer geringerem Maße durch Staatszuschüsse finanziert

Demgegenüber ist die Steuerfinanzierung von Sozialleistungen zurückgegangen. Im Jahr 2010 lag der Anteil der Staatszuschüsse an der Finanzierung noch bei 35,5 Prozent – mittlerweile sind es 32,8 Prozent. Dagegen tragen die Arbeitgeber 34,5 und die Versicherten 31,0 Prozent der Finanzierung des Sozialbudgets 2025.
Hatten die Versicherten e 2010 noch 249 Milliarden Euro zur Finanzierung beigetragen, sind es nun 470 Milliarden. Der Anteil stieg damit von 30,3 auf 31,6 Prozent. Auch das weist auf eine höhere Belastung der Bürger durch Sozialabgaben und Eigenbeiträge hin.
Die 2025er-Werte des Sozialbudgets sind voraussichtliche Schätzwerte.
Categories
deutschland ticker

„Kürzungskommission“? Bundestag debattiert Empfehlungen der Rentenkommission


In Kürze:

  •  Rentenkommission empfiehlt Reformen, darunter eine kapitalgedeckte Ergänzung der gesetzlichen Rente, die Einbeziehung von Selbstständigen sowie Änderungen bei Minijobs und der Rente mit 63.
  • Der Bundestag diskutiert kontrovers: Während Union und SPD die Vorschläge als Grundlage für eine langfristig stabile Altersvorsorge verteidigen, lehnt die Linke sie als Einstieg in Rentenkürzungen ab.
  • Der Bericht ist nicht bindend: Die Empfehlungen dienen der Bundesregierung als Grundlage für weitere Beratungen und müssen erst in Gesetze umgesetzt und vom Bundestag beschlossen werden.

 
Wie soll die gesetzliche Rente auch in einer alternden Gesellschaft bezahlbar bleiben? Mit dieser Frage hat sich die von der Bundesregierung eingesetzte Rentenkommission in den vergangenen sechs Monaten beschäftigt. Ihr am Dienstag vorgelegter Abschlussbericht war am Freitag bereits Thema einer Aktuellen Stunde im Bundestag. Während die Koalitionsfraktionen den Bericht als tragfähigen Reformvorschlag für die kommenden Jahrzehnte lobten, lehnte die Linksfraktion ihn entschieden ab.

An dieser Stelle wird ein Video von Youtube angezeigt. Bitte akzeptieren Sie mit einem Klick auf den folgenden Button die Marketing-Cookies, um das Video anzusehen.

Kommission setzt auf gesetzliche Rente und Kapitaldeckung

Hintergrund der Reformüberlegungen ist der demografische Wandel. In den kommenden Jahren gehen die geburtenstarken Jahrgänge der Babyboomer in den Ruhestand. Gleichzeitig kommen weniger junge Menschen als Beitragszahler nach. Dadurch gerät das umlagefinanzierte Rentensystem zunehmend unter Druck. Die Kommission empfiehlt deshalb ein Bündel von Maßnahmen, um die Altersvorsorge langfristig zu stabilisieren.
Der Kern des Berichts ist das Bekenntnis zur gesetzlichen Rentenversicherung als wichtigste Säule der Alterssicherung. Ergänzend soll jedoch eine kapitalgedeckte Komponente eingeführt werden: Innerhalb der gesetzlichen Rentenversicherung sollen individuelle Kapitalkonten aufgebaut werden, deren Erträge später die gesetzliche Rente ergänzen. Zudem schlägt die Kommission vor, künftig auch Selbstständige und Bundestagsabgeordnete in die gesetzliche Rentenversicherung einzubeziehen. Minijobs sollen abgeschafft werden, um insbesondere Frauen besser vor Altersarmut zu schützen. Außerdem empfiehlt das Gremium Änderungen bei der sogenannten Rente mit 63 sowie als langfristiges Ziel eine Altersversorgung, die rund 70 Prozent des letzten Nettoeinkommens erreicht.

Linke gegen Reform, übrige Fraktionen mit unterschiedlichen Bewertungen

Mit ihrer Kritik an diesen Vorschlägen blieb die Linksfraktion im Parlament allerdings weitgehend allein. Luigi Pantisano (Die Linke) sprach von einer „Kürzungskommission“. Hinter der Reform verberge sich ein Einstieg in Rentenkürzungen. Vor allem die geplante Kapitalrente lehne seine Fraktion ab. Die Altersvorsorge dürfe nicht von Entwicklungen an den Finanzmärkten abhängig gemacht werden. Eine sichere Rente entstehe durch gute Löhne und sichere Beschäftigung – nicht durch Aktiengewinne, argumentierte der Linken-Abgeordnete.
Für die Union wies Stefan Nacke (CDU/CSU) diese Vorwürfe zurück. Die Kommission habe einen ausgewogenen Kompromiss vorgelegt, der Generationengerechtigkeit und verlässliche Alterssicherung miteinander verbinde. Die gesetzliche Rente bleibe das Fundament des Systems. Die kapitalgedeckte Ergänzung sei ausdrücklich Teil der gesetzlichen Rentenversicherung und keine Privatisierung der Altersvorsorge. Es gehe nicht darum, die Verantwortung auf die Bürger zu verlagern, sondern zusätzliche Erträge für das Rentensystem zu erwirtschaften.
Auch die SPD verteidigte den Bericht. Bernd Rützel sprach von einem „zukunftsweisenden Ergebnis“. Die Rentenversicherung sei keineswegs ein Sanierungsfall. Gemessen an der Wirtschaftsleistung seien die Ausgaben für Renten heute sogar niedriger als vor gut 20 Jahren. Der aktuelle Beitragssatz von 18,6 Prozent liege auf historischem Tiefstand. Möglich sei dies vor allem durch die hohe Beschäftigung und die Zuwanderung der vergangenen Jahre, die zusätzliche Beitragszahler in die Sozialversicherung gebracht hätten.
Zustimmung und Kritik kamen von den Grünen. Andreas Audretsch begrüßte die geplante Einbeziehung von Selbstständigen und Abgeordneten in die gesetzliche Rentenversicherung sowie das geplante Ende der Minijobs. Auch Änderungen an der Rente mit 63 hält seine Fraktion für sinnvoll. Zugleich bemängelte er jedoch, dass der Bericht die wachsende Altersarmut kaum thematisiere. Kritisch sieht er außerdem, dass ein Rentenniveau von 48 Prozent künftig nicht mehr verbindlich garantiert werden soll.
Die AfD wiederum reklamierte wesentliche Teile der Empfehlungen für sich. Ulrike Schielke-Ziesing verwies darauf, dass sowohl die angestrebte Nettoersatzquote von mindestens 70 Prozent als auch individuelle Kapitalkonten nach schwedischem Vorbild bereits seit Längerem Forderungen ihrer Fraktion seien.

Grundlage für Gesetzesvorhaben

Mit der Vorlage des Abschlussberichts ist der Reformprozess jedoch noch nicht abgeschlossen. Die Empfehlungen der Rentenkommission sind für die Bundesregierung nicht bindend, sondern dienen als Grundlage für die weitere politische Beratung. Ob und in welcher Form die Vorschläge umgesetzt werden, muss nun in den kommenden Monaten in Gesetzesvorhaben konkretisiert und anschließend vom Bundestag beschlossen werden.
Categories
deutschland

11. Juni: Ethikrat gegen Mindestalter | Sozialausgaben bremsen Wachstum | Geheime Hormus-Operation

An dieser Stelle wird ein Video von Youtube angezeigt. Bitte akzeptieren Sie mit einem Klick auf den folgenden Button die Marketing-Cookies, um das Video anzusehen.

Ethikrat gegen Mindestalter

Statt eines gesetzlichen Mindestalters für Soziale Medien und pauschaler Verbote setzt der Ethikrat auf ein umfassenderes Schutzkonzept. Eine wichtige Grundlage dafür sei bereits das EU-Gesetz für digitale Dienste. Zudem empfiehlt der Ethikrat, die private Nutzung digitaler Geräte an Schulen weitgehend einzuschränken. Das ist in einigen Ländern schon Praxis.

Sozialausgaben bremsen Wachstum

Rente, Gesundheit und Pflege: Deutschland zahlt einer Studie zufolge in allen Sozialversicherungen überdurchschnittlich viel. Dies hemme das Wachstum, dennoch würden nur mittelmäßige Ergebnisse erzielt. Wenn die Koalition die Sozialsysteme retten wolle, müsse sie noch vor der Sommerpause grundlegende Reformen anstoßen, so das Ergebnis der Wirtschaftsinitiative INSM.

Merz wirbt für weitere Reformen

Bundeskanzler Friedrich Merz hat zu weiteren Reformen in Deutschland aufgerufen. Das Land müsse seine wirtschaftliche Stärke sichern, die Verteidigungsfähigkeit ausbauen und auf den demografischen Wandel reagieren. Die Aussagen machte er in seiner Regierungserklärung zum bevorstehenden EU-Gipfel. Scharfe Kritik kam aus Opposition und Koalition.

Mexiko eröffnet Fußball-WM

Heute beginnt die Fußball-Weltmeisterschaft im berühmten Aztekenstadion von Mexiko-Stadt. Die Eröffnungszeremonie wird um 19:30 Uhr übertragen, anschließend spielen als erstes Mexiko und Südafrika gegeneinander. Schwer bewaffnete Polizeieinheiten und die Nationalgarde sichern das Stadion ab. Das zweite Vorrunden-Spiel ist heute Nacht zwischen Südkorea und Tschechien angesetzt.

Geheime Hormus-Operation

US-Präsident Donald Trump hat eine seit dem Vormonat laufende, bislang geheime US-Militärmission öffentlich gemacht. Durch die Operation konnten mehr als 200 Handelsschiffe mit über 100 Millionen Barrel Öl die Straße von Hormus sicher passieren. Dies habe laut Trump zur Stabilisierung der globalen Ölpreise in den vergangenen Wochen beigetragen.
Categories
deutschland

Bund prüft Kürzungen beim Elterngeld trotz sinkender Geburtenrate


In Kürze:

  • Die Bundesregierung prüft mögliche Kürzungen beim Elterngeld.
  • Familienministerin Karin Prien muss laut Haushaltsentwurf 500 Millionen Euro einsparen.
  • Im Gespräch sind niedrigere Einkommensgrenzen oder eine kürzere Bezugsdauer.
  • Familienverbände warnen vor einem „fatalen Signal“ angesichts sinkender Geburtenzahlen.

 
Die Sparvorgaben für den Bundeshaushalt drohen, liebgewonnene Gewissheiten infrage zu stellen. Trotz der niedrigen Geburtenrate machen sie auch vor Familien nicht halt. Nach den geplanten Einschränkungen bei der beitragsfreien Mitversicherung in der gesetzlichen Krankenversicherung drohen nun auch Einschnitte beim Elterngeld. Zuerst berichtete das „Handelsblatt“ darüber.
Noch vor einem Jahr hatte Bundesfamilienministerin Karin Prien gegenüber dem Magazin „Eltern“ kritisiert, dass die Sätze seit Einführung dieser Leistung nicht erhöht worden seien. Mangels Inflationsanpassung habe das Elterngeld mittlerweile sogar an Wert verloren. Prien wollte allerdings schon damals keine verbindlichen Zusagen für eine Erhöhung machen. Sie sagte: „Das Schlimmste in der Politik ist, Dinge zu versprechen, die man am Ende nicht hält.“

Einkommensgrenzen beim Elterngeld verschärft

Nun stehen möglicherweise weitere Kürzungen ins Haus. Grund dafür ist, dass die Ministerin aufgrund des Haushaltsentwurfs von Bundesfinanzminister Lars Klingbeil in ihrem Haushalt 500 Millionen Euro einsparen soll. Dies könnte nicht nur durch Einsparungen und Umstrukturierungen bei Kinder- und Jugendhilfe oder im Bereich der zivilgesellschaftlichen Förderung geschehen. Auch das Elterngeld steht auf dem Prüfstand.
Bereits Amtsvorgängerin Lisa Paus hatte Kürzungen in diesem Bereich veranlasst. So besteht mittlerweile kein Anspruch mehr auf das Elterngeld, wenn das zu versteuernde Jahreseinkommen eines Paares die Summe von 175.000 Euro überschreitet. Der Ökonom Wido Geis-Thöne vom Institut der deutschen Wirtschaft (IW) äußerte gegenüber dem „Handelsblatt“, er rechne mit einer weiteren Senkung der Einkommensgrenze.
Es wäre jedoch auch möglich, dass der Bund schrittweise die Bezugsdauer verringert. Vor allem diese Variante würde fast alle Eltern betreffen, weil in vielen Teilen des Landes die Dichte des Ausbaus an Kinderbetreuungseinrichtungen gering ist. Das Elterngeld stellt eine staatliche Einkommensersatzleistung dar. Es soll Eltern entlasten, die nach der Geburt ihr Kind selbst betreuen und deshalb berufliche Abstriche machen müssen.

Wer derzeit die Leistung beantragen kann

Der Bundestag beschloss das Elterngeld im September 2006 als Ersatz für das zuvor bestehende Erziehungsgeld. Am 1. Januar 2007 trat das dazugehörige Gesetz in Kraft. Seither gab es mehrere Modifikationen – wie das Elterngeld plus im Jahr 2015. Ab den Jahren 2024 und 2025 galten veränderte Einkommensgrenzen.
Derzeit beträgt das Basiselterngeld zwischen 300 und 1.800 Euro pro Monat. Es ersetzt in der Regel rund 65 Prozent des Nettoeinkommens des Elternteils, das dieser in den zwölf Monaten vor der Geburt erzielt hat. Das Elterngeld Plus richtet sich insbesondere an Eltern, die in Teilzeit arbeiten. Es beträgt zwischen 150 und 900 Euro monatlich, kann dafür aber über einen längeren Zeitraum bezogen werden.
Elterngeld erhalten Eltern, die ihr Kind in Deutschland selbst betreuen und erziehen und mit ihm in einem gemeinsamen Haushalt leben. Anspruchsberechtigt sind neben Erwerbstätigen auch Studenten, Arbeitslose sowie in bestimmten Fällen Verwandte oder andere Personen, die die Betreuung übernehmen, wenn die leiblichen Eltern dazu nicht in der Lage sind. Während des Bezugs dürfen Berechtigte jedoch nicht mehr als 32 Stunden pro Woche arbeiten.

Kritik an möglichen Elterngeld-Kürzungen – auch aus der Koalition

Der Gedanke, am Elterngeld zu sparen, stößt auch in den Reihen der Koalition auf wenig Gegenliebe. Die familienpolitische Sprecherin der SPD, Jasmina Hostert, erklärte gegenüber dem „Handelsblatt“, sie lehne Kürzungen bei Kindern und Familien ab. Gerade jetzt bräuchten diese „Stabilität und Verlässlichkeit“.
Anne König (CDU) schlägt ihrer Parteikollegin Karin Prien vor, an anderer Stelle zu sparen: „Statt beim Elterngeld zu kürzen, könnten auch die Projektförderungen des Familienministeriums in den Blick genommen werden.“
Der Deutscher Familienverband weist auf die niedrigste Geburtenrate seit 1946 hin und bezeichnet die vorgeschlagenen Einsparungen als „verheerendes Signal“ für junge Paare und Familien. In einer Erklärung heißt es: „Wer beim Elterngeld den Rotstift ansetzt, verschenkt die Zukunft unseres Landes. […] Paare, die heute über die Gründung einer Familie nachdenken, brauchen Verlässlichkeit und keine Hiobsbotschaften. Die Pläne, das Elterngeld zu kürzen, sind ein fatales Signal und konterkarieren jegliche Bemühungen, den demografischen Abwärtstrend zu stoppen.“
Die Zahl der Elterngeldbezieher ist aufgrund des Einbruchs der Geburtenrate bereits jetzt rückläufig. Zuletzt lag sie dem Statistischen Bundesamt zufolge bei etwa 1,61 Millionen – um 3,7 Prozent weniger als 2024. Seit 2021 ist die Zahl der Bezieher permanent rückläufig. Gemessen an der Zahl der Bezieher im Jahr 2021 ist sie sogar um 13,9 Prozent gesunken.