Categories
deutschland etplus ticker

Babyboomer und Immobilienmarkt: Warum die erwartete Verkaufswelle ausbleiben könnte


In Kürze:

  • Rund 5,3 Millionen Eigentümerhaushalte in Deutschland werden von Menschen ab 65 Jahren bewohnt. Wann deren Immobilien auf den Markt kommen, ist offen.
  • In 300 von 400 Landkreisen und kreisfreien Städten übersteigt die Zahl älterer Eigentümerhaushalte rechnerisch die Zahl jüngerer Mieterhaushalte.
  • Nur 5,7 Prozent der 30- bis 44-jährigen Mieterhaushalte verfügen laut einer Studie über ausreichend Eigenkapital für einen regionaltypischen Immobilienkauf.

 
Der deutsche Immobilienmarkt steht vor einem Generationenwechsel. Millionen Menschen, die in den vergangenen Jahrzehnten ein Haus gebaut oder eine Eigentumswohnung gekauft haben, erreichen das Rentenalter oder sind bereits im Ruhestand. Ihre Immobilien werden früher oder später vererbt, verschenkt oder verkauft.
Häufig richtet sich der Blick dabei auf die Babyboomer, also die geburtenstarken Jahrgänge der Nachkriegszeit. Doch der Wandel hat längst begonnen. Bereits heute wechseln Häuser und Wohnungen älterer Eigentümer innerhalb der Familien oder durch Verkäufe den Besitzer.

Darauf verweist auch das Immobilienunternehmen FABONO in seinem „Generationenwechsel-Atlas“. Das bundesweit angelegte Projekt untersucht, wie sich die Altersstruktur von Eigentümerhaushalten auf den Immobilienmarkt auswirken könnte. Erste regionale Auswertungen liegen unter anderem für Rheinhessen in Rheinland-Pfalz vor.

In den Städten Mainz und Worms und den Landkreisen Alzey-Worms und Mainz-Bingen werden laut FABONO 27,9 Prozent der selbst genutzten Immobilien ausschließlich von Menschen ab 65 Jahren bewohnt. Die Ergebnisse geben Hinweise darauf, wo künftig mehr Immobilien den Eigentümer wechseln könnten. Ob diese tatsächlich verkauft werden und sich dadurch die Kaufpreise verändern, lässt sich daraus allerdings nicht ableiten.

Die entscheidende Frage lautet: Führt der demografische Wandel zu mehr verfügbaren Immobilien und günstigeren Kaufpreisen? Mehrere Studien aus den Jahren 2025 und 2026 liefern dazu neue Erkenntnisse.

5,3 Millionen Eigentümerhaushalte ab 65 Jahren

Wie groß die Veränderungen ausfallen könnten, zeigt die im Oktober 2026 veröffentlichte Studie „Zwischen Stadt und Land: Wohneigentumsbildung im demografischen Wandel“. Das Institut der deutschen Wirtschaft (IW) und IW Consult haben darin im Auftrag des Verbands der Sparda-Banken die Auswirkungen des demografischen Wandels untersucht.
Demnach gibt es in Deutschland rund 5,3 Millionen Eigentümerhaushalte, deren Bewohner mindestens 65 Jahre alt sind. Ihnen stehen ungefähr ebenso viele Mieterhaushalte zwischen 30 und 44 Jahren gegenüber. Diese Altersgruppe gilt als besonders relevant für den erstmaligen Erwerb von Wohneigentum.
Rechnerisch könnten die Immobilien älterer Eigentümer somit einen erheblichen Teil der Nachfrage jüngerer Haushalte decken. Allerdings bleiben viele Menschen bis ins hohe Alter in ihrem Eigenheim wohnen. Andere übertragen ihre Immobilien an die Kinder, ohne sie zu verkaufen. Zudem liegen sie häufig „am falschen Ort“. Die Studie kommt daher zum Ergebnis, dass der sogenannte Silver Tsunami, also eine erwartete Verkaufswelle von Immobilien älterer Menschen, ausfallen könnte.

In 300 Regionen könnte das Angebot wachsen

Die Sparda-Studie basiert auf einer Sonderauswertung des Zensus 2022 für sämtliche 400 Landkreise und kreisfreie Städte. Sie beschreibt damit ein demografisches Potenzial, keine Prognose tatsächlicher Immobilienverkäufe.

Besonders aufschlussreich sind die regionalen Ergebnisse der Studie. In 300 der 400 untersuchten Kreise übersteigt die Zahl der Eigentümerhaushalte ab 65 Jahren rechnerisch die Zahl der jüngeren Mieterhaushalte. Ein großer Teil dieser möglichen Angebotsüberhänge entfällt auf kleinere Städte und ländliche Regionen. Dort könnte sich für Kaufinteressenten langfristig eine größere Auswahl ergeben.

Allerdings verändert sich das Bild erheblich, wenn nur Eigentümer ab 75 Jahren betrachtet werden. Dann weisen lediglich 91 Regionen einen rechnerischen Angebotsüberhang auf. Anders stellt sich die Situation in wirtschaftsstarken Ballungsräumen dar. In 34 von 70 untersuchten Großstädten reicht das potenzielle Angebot selbst unter Einbeziehung des Umlands nicht aus, um die rechnerische Nachfrage jüngerer Haushalte zu decken.
Für Käufer könnten sich deshalb vor allem in ländlichen Regionen mit stagnierender oder rückläufiger Bevölkerung neue Möglichkeiten ergeben.
Wenn mehr Häuser angeboten werden, gleichzeitig aber nur wenige Interessenten vorhanden sind, verbessert sich grundsätzlich deren Verhandlungsposition. Ob dadurch tatsächlich die Preise sinken, hängt allerdings von der örtlichen Nachfrage, den Arbeitsplätzen und der Infrastruktur ab.
Die Sparda-Studie belegt nicht, dass der Generationenwechsel bereits heute zu niedrigeren Kaufpreisen führt.

Jüngere Generationen besitzen seltener Wohneigentum

Während ältere Menschen große Teile des Immobilienbestands halten, fällt es jüngeren Generationen zunehmend schwer, selbst Eigentum zu erwerben. Eine im Oktober 2025 veröffentlichte Untersuchung des Deutschen Instituts für Wirtschaftsforschung (DIW) zeigt, wie stark sich die Eigentumsverhältnisse verändert haben.
Bei den zwischen 1951 und 1954 Geborenen lebten rund 14 Prozent zur Miete, obwohl ihre Eltern Eigentümer waren. In der Geburtskohorte 1985 bis 1989 lag dieser Anteil bereits bei etwa 37 Prozent. Umgekehrt sank der Anteil derjenigen, die selbst Wohneigentum erwarben, obwohl ihre Eltern Mieter waren, von ungefähr 24 auf 9 Prozent.
Die jüngste untersuchte Generation hatte allerdings noch weniger Zeit für einen Immobilienerwerb. Die Forscher berücksichtigen diesen Umstand bei ihrer Einordnung. Die Ergebnisse zeigen dennoch, dass Wohneigentum innerhalb der Familien nicht mehr so selbstverständlich an die nächste Generation weitergegeben wird wie früher.

Fehlendes Eigenkapital verhindert häufig den Kauf

Ein wesentliches Hindernis ist das fehlende Eigenkapital. Das zeigt das im April 2026 veröffentlichte “Erschwinglichkeitsbarometer“, eine jährlich erscheinende Studie des Berliner Forschungsinstituts empirica und der Landesbausparkassen.
Demnach verfügten Ende 2025 lediglich 5,7 Prozent der Mieterhaushalte zwischen 30 und 44 Jahren über ausreichend Ersparnisse, um eine Immobilie zum regional üblichen Kaufpreis unter den angenommenen Finanzierungsbedingungen zu erwerben. Das entsprach rund 408.000 Haushalten.
Die Forscher setzten dafür Eigenkapital in Höhe von 20 Prozent des Kaufpreises zuzüglich der Erwerbsnebenkosten voraus. Vor 15 Jahren erfüllten noch nahezu 10 Prozent der jüngeren Mieterhaushalte diese Voraussetzung.
Besonders schwierig ist die Situation in Berlin, Brandenburg und Mecklenburg-Vorpommern. Dort verfügen nach den Berechnungen der Studienautoren nur gut 2 bis knapp 4 Prozent der jüngeren Mieterhaushalte über ausreichend Eigenkapital. In den sieben größten deutschen Städten sind es durchschnittlich 4,1 Prozent, in ländlichen Regionen dagegen 6,5 Prozent.
Selbst wenn durch den Generationenwechsel mehr Häuser zum Verkauf stehen, können viele jüngere Haushalte sie ohne ausreichende Ersparnisse nicht finanzieren.

Immobilienpreise steigen vielerorts wieder

Nach der im Juni 2025 veröffentlichten Sparda-Studie „Wohnen in Deutschland 2025“, die auch von IW und IW Consult durchgeführt wurde, lag der durchschnittliche Quadratmeterpreis für bestehende Wohnimmobilien im ersten Quartal 2025 bundesweit bei 3.081 Euro.
Grundlage ist ein einwohnergewichteter Durchschnitt der Preise für Eigentumswohnungen in Städten sowie Ein- und Zweifamilienhäuser in Landkreisen. Die regionalen Unterschiede waren erheblich: Während im Kyffhäuserkreis in Thüringen durchschnittlich 762 Euro je Quadratmeter verlangt wurden, waren es in München 8.461 Euro. Zwischen 2024 und 2025 stiegen die Preise in 82 Prozent der untersuchten Regionen. Im Durchschnitt betrug der Anstieg 2,3 Prozent.
Auch die neueren Transaktionsdaten zeigen einen Preisanstieg. Nach Angaben des Verbands deutscher Pfandbriefbanken verteuerten sich Wohnimmobilien im zweiten Quartal 2026 gegenüber dem Vorjahreszeitraum um durchschnittlich 1,9 Prozent. Eigentumswohnungen legten um 2,6 Prozent zu, Eigenheime um 2 Prozent.
Für Kaufinteressenten bleibt außerdem die Finanzierung entscheidend. Selbst ein gesunkener Kaufpreis kann bei höheren Kreditzinsen zu einer größeren monatlichen Belastung führen. Hinzu kommen bei älteren Bestandsimmobilien häufig erhebliche Modernisierungskosten.

Millionen ältere Eigentümer empfinden ihr Zuhause als zu groß

Der Generationenwechsel betrifft auch die Nutzung vorhandener Wohnungen. Nach der Sparda-Studie aus dem Jahr 2026 empfinden 37 Prozent der Eigentümerhaushalte ab 65 Jahren ihre Wohnung oder ihr Haus als zu groß. Das entspricht rund 2,6 Millionen Haushalten.
Gleichzeitig halten 35 Prozent der jüngeren Mieterhaushalte zwischen 30 und 44 Jahren ihre Wohnung für zu klein. Dahinter steht häufig eine typische Entwicklung: Ein Ehepaar kauft oder baut ein Haus für die Familie. Jahrzehnte später sind die Kinder ausgezogen, doch die Eltern wohnen weiterhin in dem Gebäude.
Ein Umzug in eine kleinere Wohnung könnte zusätzlichen Wohnraum schaffen. Allerdings fehlen vielerorts geeignete, möglichst barrierearme Wohnungen im vertrauten Umfeld. Auch die Kosten eines Umzugs und die persönliche Bindung an das Eigenheim spielen eine Rolle. Eine weitere Möglichkeit besteht darin, größere Häuser in mehrere Wohneinheiten aufzuteilen. Ob sich das wirtschaftlich und baurechtlich umsetzen lässt, hängt vom jeweiligen Gebäude ab.

Wohnungsleerstand könnte ab 2028 deutlich steigen

Weitere Hinweise auf die künftige Entwicklung liefert eine im März veröffentlichte Untersuchung von empirica. Demnach standen Ende 2024 bundesweit rund 1,7 Millionen Wohnungen leer, darunter etwa 727.000 Wohnungen in Ein- und Zweifamilienhäusern.
Für die kommenden Jahrzehnte erwarten die Forscher erhebliche regionale Unterschiede. Im mittleren Wanderungsszenario steigt der Leerstand ab 2028 deutlich an und könnte bis 2045 rund 1,9 Millionen Wohnungen erreichen. In einzelnen ländlichen Regionen mit rückläufiger Bevölkerung könnten die Leerstandsquoten bis Mitte der 2030er-Jahre sogar die Marke von 20 Prozent überschreiten.
Die Berechnungen beruhen auf regionalen Bevölkerungs-, Haushalts- und Nachfrageprognosen. Sie zeigen, wo sich der Wohnungsmarkt künftig entspannen könnte, lassen aber keine unmittelbaren Rückschlüsse auf die Kaufpreise zu. Die Untersuchung beziffert auch nicht, welchen Anteil der Generationenwechsel älterer Eigentümer am erwarteten Leerstand haben wird.
Categories
deutschland ticker

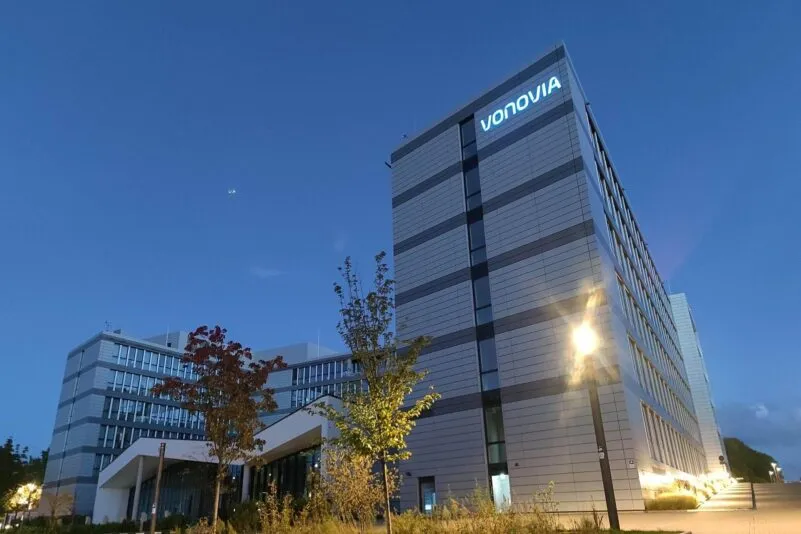
Vergesellschaftung in Berlin: Vonovia kritisiert Pläne der Koalition


In Kürze:

  • Vonovia-Chef Luka Mucic kritisiert die geplante Vergesellschaftung großer Immobilienbestände in Berlin als rechtlich fragwürdig.
  • Rund 60 Prozent des organischen Mietwachstums von 3,8 Prozent gehen auf Anpassungen der örtlichen Mietspiegel zurück.
  • Die Zahl der fertiggestellten Wohnungen sank in den ersten neun Monaten 2026 gegenüber dem Vorjahreszeitraum um 67 Prozent.

Im privaten Wohnungskonzern Vonovia herrscht weiterhin Sorge angesichts der Vergesellschaftungspläne einer möglichen rot-grün-roten Koalition in Berlin. Konzernchef Luka Mucic stellte am Mittwoch, 4. November, die Quartalsergebnisse vor. Dabei erneuerte er seine Kritik an dem Vorhaben. Die Vergesellschaftung von Eigentum, so Mucic, wäre „aus unserer Sicht schlicht der falsche Weg und darüber hinaus natürlich auch rechtlich höchst fragwürdig“.
Die Enteignung von Wohnungsbestand schaffe „keine einzige zusätzliche Wohnung“. Zudem schwäche sie das Vertrauen in Eigentum, Investitionen und in den Standort Deutschland. Er betonte auch, dass die Mieten bei Vonovia nicht überhöht seien und der Konzern über hinreichend Personal und Know-how verfüge, um Instandhaltung und Modernisierung der Bestände zu sichern.

Vonovia sieht Vergesellschaftung als Gefahr für Investitionen

Im gemeinsamen Sondierungspapier von Linken, Grünen und SPD ist die Rede von einer Vergesellschaftung großer Immobilienbestände. Konkret geht es um Unternehmen mit mehr als 10.000 Wohnungen. Aktuell ist es vorgesehen, rund 160.000 Wohnungen zu übernehmen – als Entschädigungssumme rechnet man mit maximal 16 Milliarden Euro. Dies würde im Schnitt 100.000 Euro pro Wohnung entsprechen.
Demgegenüber beziffert die „Financial Times“ den Wert des Berliner Vonovia-Immobilienbestandes auf rund 20,4 Milliarden Euro. Die von Rot-Grün-Rot ins Auge gefasste Lösung würde dem Konzern demnach einen Verlust von 8,4 Milliarden Euro aufnötigen. Dies würde voraussichtlich lange Gerichtsprozesse nach sich ziehen.
Maximilian Fuhrmann vom Deutschen Mieterbund NRW hält dem die Börsenbewertung des gesamten Vonovia-Konzerns entgegen. Diese betrage derzeit nur noch rund 14 Milliarden Euro – bei insgesamt 40 Milliarden Schulden. Er präsentiert eine Berechnung, der zufolge der gesamte Wohnungsbestand des Konzerns etwa 54 Milliarden Euro wert sei. Bei 530.000 Wohnungen würde dies die Berechnung der Koalitionsverhandler als realistisch erscheinen lassen.

Entschädigung für 160.000 Wohnungen bleibt umstritten

Allerdings handelt es sich bei Börsenwert, Unternehmensverschuldung, Immobilienverkehrswert und mögliche Entschädigung um unterschiedliche Größen. Ein einfacher Zusammenhang zwischen ihnen besteht nicht. Zudem handelt es sich nicht um statische Werte – insbesondere mit Blick auf den Aktienkurs, der sich zuletzt erholt hatte. Vonovia gilt einigen Analysten mittlerweile wieder als Kaufempfehlung.
In den ersten neun Monaten des Jahres verzeichnete Vonovia ein organisches Mietwachstum von 3,8 Prozent – verglichen mit 4,2 Prozent im Vorjahreszeitraum. Davon hätten der örtliche Mietspiegel 2,3, Modernisierungen 1,2 sowie Neubau und Aufstockung 0,3 Prozentpunkte beigesteuert. Damit gingen rund 60 Prozent des organischen Wachstums auf die Entwicklung des örtlichen Mietspiegels zurück. Vonovia zufolge trage jene in Berlin besonders stark dazu bei.
Die durchschnittliche Ist-Miete im Gesamtkonzern lag Ende September bei 8,57 Euro je Quadratmeter. Der deutschlandweite Schnitt war zum gleichen Zeitpunkt im Vorjahresvergleich von 8,11 auf 8,41 Euro je Quadratmeter gestiegen – ein Plus von 3,7 Prozent. In Schweden liegt der Vergleichswert von Vonovia-Mietobjekten bei 11,60 Euro, in Österreich bei 5,87. Für eine 60-Quadratmeter-Wohnung bei Vonovia in Deutschland würde das im Schnitt eine rechnerische Kaltmiete von 504,60 Euro bedeuten.

Mieterverein warnt vor weiteren Mietsteigerungen

Der Berliner Mieterverein sieht in der Entwicklung die Gefahr, dass daraus langfristig ein Kreislauf hin zu weiteren Mietsteigerungen entsteht. Akzeptierte Mieterhöhungen könnten in die Berechnung künftiger Mietspiegel einfließen – und die Grundlage für weitere Mieterhöhungen bilden. Dies könne unter Umständen sogar für Mieterhöhungen gelten, denen Mieter zugestimmt hätten, obwohl sie rechtlich nicht zulässig gewesen seien.
Außerdem wirft der Mieterverein der Vonovia vor, Mieterhöhungen mit zusätzlichen Merkmalen wie guter Verkehrsanbindung begründet zu haben. Man habe an diesen Wohnwertmerkmalen zum Teil auch noch festgehalten, nachdem Gerichte dies für unzulässig erklärt hätten. Immerhin würden solche Merkmale bereits im Mietspiegel berücksichtigt.
Unterdessen bildet sich in den Quartalszahlen von Vonovia eine deutliche Zurückhaltung im Bereich des Neubaus ab. Hatte Vonovia im ersten Dreivierteljahr 2025 insgesamt 1.555 Wohnungen fertiggestellt, waren es im laufenden Jahr erst 513. Für den eigenen Bestand seien es sogar nur 90 gewesen – gegenüber 531 im Vorjahr. Das ist ein Rückgang von 83,1 Prozent.

Neubauzahlen von Vonovia brechen deutlich ein

Für den Verkauf errichtete man in den ersten neun Monaten des Jahres 2026 insgesamt 423 Wohnungen – gegenüber 1.024 im Vorjahr. Die Zahl der insgesamt fertiggestellten Wohnungen sank damit um 67 Prozent. Gegenüber 2024 belief sich der Rückgang sogar auf etwa 90 Prozent.
Auch der Wohnungsbestand der Vonovia insgesamt – also in allen Ländern, in denen der Konzern vertreten ist – verringerte sich weiterhin. Ende September 2026 umfasste dieser noch 527.488 – gegenüber 532.558 im Jahr zuvor. Gegenüber Ende 2024 ging er sogar um mehr als 12.000 Wohnungen zurück. In Deutschland verfügte Vonovia Ende September 2026 um 467.865 eigene Wohnungen. Davon befinden sich 137.842 oder rund 26 Prozent in Berlin. Die Leerstandsquote ist mit etwa zwei Prozent gering.
Mitte Oktober hatte Vonovia-Vorstandschef Luka Mucic nach dem Wahlsieg der Linken in Berlin in Aussicht gestellt, Neubauvorhaben in der Hauptstadt vorerst nicht zu priorisieren. Es werde zwar weder einen Baustopp noch einen vollständigen Rückzug aus Berlin geben. Allerdings werde Vonovia bei neuen Investitionsentscheidungen „die Rahmenbedingungen abwägen“. Mucic verwies auch auf möglicherweise bessere Voraussetzungen in anderen deutschen Städten wie München.
Mit Material der Nachrichtenagenturen
Categories
deutschland ticker

Gebäudetyp E soll Bauen um bis zu 15 Prozent günstiger machen


In Kürze:

  • Der Gebäudetyp E soll Bauen einfacher, schneller und günstiger machen.
  • Durch den Verzicht auf bestimmte technische Standards sollen die Baukosten um 10 bis 15 Prozent sinken können.
  • Sicherheitsvorgaben wie Statik und Brandschutz bleiben verpflichtend.
  • Das Gesetz könnte Mitte 2027 in Kraft treten. Während die Bauwirtschaft den Vorstoß begrüßt, warnen Kritiker vor Einbußen bei Komfort und Wohnqualität.

Am Montag, 26. Oktober, haben die Ministerinnen für Justiz und Bauwesen, Stefanie Hubig und Verena Hubertz, ihren Gesetzentwurf über schnelleres und einfacheres Bauen vorgestellt. Kern des Vorhabens ist es, bei der Errichtung von Gebäuden rechtssicher auf bestimmte Komfortstandards verzichten zu können. Dies soll der sogenannte Gebäudetyp E ermöglichen. Bauen soll dadurch einfacher, schneller und günstiger werden können.
Ministerin Hubertz äußerte, mit der Option gebe man Bauherren, Bauunternehmen und Käufern die Freiheit zurück, „auf unnötigen Schnickschnack“ zu verzichten. Jeder Euro, der nicht in abdingbare Standards wandere, sei „ein Euro mehr für bezahlbaren Wohnraum“. Die Initiative zur Definition des Gebäudetyps E ging ursprünglich von den Architektenkammern aus. Die Ampelkoalition hatte im Jahr 2024 eine erste Initiative dazu gestartet, die nach dem Zerbrechen des Bündnisses von der aktuellen Regierung aufgegriffen wurde.

Gebäudetyp E: Welche Baustandards sollen entfallen dürfen?

Die Ministerinnen stellten klar, dass es um den Verzicht auf Extras geht, die sich mittlerweile möglicherweise als Branchenstandard etabliert haben. Gesetzlich vorgeschriebene Bau- und Komfortstandards und öffentlich-rechtliche Mindestanforderungen bleiben hingegen zwingend. Auf die Einhaltung von Standards bezüglich Sicherheit, Statik oder Brandschutz kann deshalb auch weiterhin nicht verzichtet werden – auch nicht freiwillig.
Allerdings gibt es Standards, die nicht gesetzlich fixiert sind, und dennoch zur Grundlage von Klagen wegen Baumängeln werden können. Dabei handelt es sich um die „anerkannten Regeln der Technik“. Diese gelten aufgrund eines entsprechenden Konsenses innerhalb der Branche als stillschweigend vereinbart.
Bauherren oder Architekten riskieren Klagen, wenn sie einige dieser nicht gesetzlich zwingenden Standards außer Acht lassen. Bereits jetzt sind Abweichungen theoretisch möglich – in der Praxis wird die Nichterfüllung der entsprechenden Standards von Gerichten dennoch als Baumangel bewertet. Häufig erklären sie solche Vereinbarungen sogar für unwirksam.

Abweichung von „anerkannten Regeln der Technik“ muss ausdrücklich erfolgen

Beispiele für solche Standards finden sich etwa im Schallschutz, bei der Deckenhöhe, der Größe von Glasflächen oder der Zahl von Steckdosen. Künftig soll es möglich sein, im Wege eines Gebäudetyp-E-Vertrages von den „anerkannten Regeln der Technik“ abzuweichen. Ein solcher Vertrag soll jedoch ausdrücklicher Vereinbarung bedürfen. Wird er nicht gewählt, bleibt es bei den etablierten Regeln.
Der Entwurf hat einen ersten Stakeholder-Prozess durchlaufen. Dabei waren Vertreter von Bau- und Planungspraxis, Verbraucher- und Mieterschutzverbände sowie Ländern und Justiz eingebunden. Allerdings muss der nunmehrige Entwurf von Neuem in die Länder- und Verbandsanhörung. Erst danach kann das Kabinett eine Endfassung beschließen und Bundestag sowie Bundesrat damit befassen.
Mit dem Inkrafttreten eines entsprechenden Gesetzes zur Änderung des einschlägigen Vertragsrechts rechnen die Initiatorinnen Mitte 2027. Aufgrund von ausgewerteten Pilotprojekten hofft man in den Ministerien darauf, dass einfaches Bauen nach Gebäudetyp E die Baukosten für das Gebäude an sich um 10 bis 15 Prozent senken könne.

Wohnungsbau: Mehr Baugenehmigungen, aber immer noch hohe Kosten

Dies soll zu einer Trendwende beim Angebot auf dem zuletzt angespannten Immobilienmarkt führen. Die Schätzungen über die Anzahl der in Deutschland fehlenden Wohnungen bewegen sich um die 1 Million. Der Bau-Monitor 2026, im Auftrag des Baustoff-Fachhandels,  beziffert das Defizit sogar auf 1,35 Millionen Wohnungen. Von der Grundtendenz her stimmen die jüngsten Zahlen des Statistischen Bundesamtes vorsichtig optimistisch.
Diesen zufolge ist die Zahl der Baugenehmigungen für Wohnungen in neuen und bestehenden Gebäuden von Januar bis August auf etwa 169.400 gestiegen. Gegenüber dem Vorjahr betrage das Plus damit etwa 12,1 Prozent. Der Wermutstropfen dabei: Eine erteilte Genehmigung hat nicht immer einen zeitnahen Bau zur Folge. Die steigenden Kosten für Treibstoff, Energie und Materialien infolge des Irankrieges und die hohen Zinsen lassen viele potenzielle Bauherren abwarten.
Ministerin Hubig sprach im Kontext des Gesetzesvorhabens von einem „echten Befreiungsschlag“. Auch der Vorsitzende des Zentralverbandes des Deutschen Baugewerbes (ZDB), Felix Pakleppa, begrüßte das Vorhaben. Wichtig sei jetzt, dass die Bundesländer ihre Technischen Baubestimmungen entsprechend vereinheitlichen. „16 Gebäudetypen E in 16 Bundesländern kann keiner wollen“, so Pakleppa.

Gebäudetyp E unter Verbänden nicht unumstritten

Der Verband Fenster & Fassade (VFF) kritisierte den Vorstoß hingegen. Dort sieht man sich zu wenig eingebunden. Das Ministerium habe Eckpunkte ohne hinreichende Einbindung von Branchenverbänden übernommen. Mögliche Abweichungen seien primär dort zu beanstanden, wo es um reale Beeinträchtigungen der Lebensqualität gehe, wie bei Tageslicht oder sommerlichem Wärmeschutz. VFF-Geschäftsführer Frank Lange erklärte dazu:
„Einfaches Bauen ja – aber nicht durch Abschaffung von Tageslicht, Komfort, Sicherheit und Energieeffizienz. Wer billig baut, baut nicht effizient – und langfristig meist deutlich teurer.“
Der baupolitische Sprecher der Unionsfraktion, Jan-Marco Luczak, erklärte, er befürworte zwar eine Normalisierung von günstigem und einfacherem Bauen. Allerdings dürfe ein komplett neuer Gebäudetyp E nicht zu einer Zwei-Klassen-Gesellschaft führen. Florian Becker vom Deutschen Mieterbund mahnt Transparenz gegenüber Mietern darüber an, auf welche Standards verzichtet worden sei. Er erhofft sich im Gegenzug bezahlbare Mieten auch in Neubauten.
Mit Material der Nachrichtenagenturen
Categories
etplus ticker wirtschaft

Neue Macht der Käufer: Welche Immobilien unter Druck geraten


In Kürze:

  • Immobilienpreise steigen noch, doch die Nachfrage nach Wohnungsbaukrediten entwickelt sich verhaltener, und Kaufinteressenten bleiben bei ihren Entscheidungen zurückhaltend.
  • Verkäufer korrigieren Angebotspreise häufiger, während Käufer stärker auf Preis, Finanzierung und Zustand einer Immobilie achten.
  • Unsanierte Immobilien geraten besonders unter Druck: 52 Prozent der von Interhyp befragten Kaufplaner schließen solche Objekte grundsätzlich aus.

 
Der deutsche Immobilienmarkt zeigt im Sommer 2026 ein gemischtes Bild. Die Preise für Wohnimmobilien steigen weiter, die Entwicklung fällt jedoch regional und nach Immobilienart unterschiedlich aus. Gleichzeitig bleibt die Finanzierung für viele Kaufinteressenten eine Herausforderung.
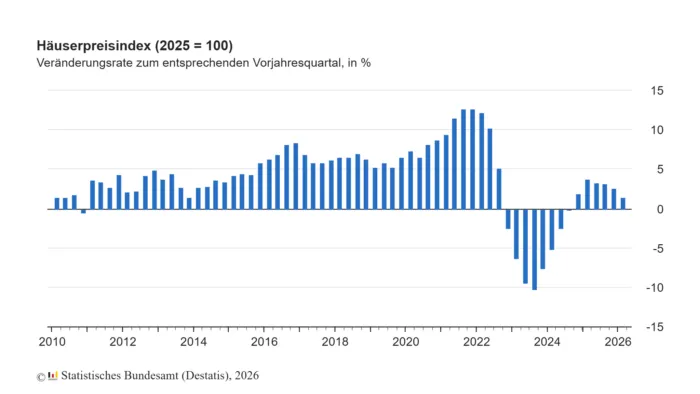
Nach Angaben des Statistischen Bundesamtes (Destatis) lagen die Preise für Wohnimmobilien im ersten Quartal 2026 durchschnittlich 1,4 Prozent über dem Vorjahresniveau. Gegenüber dem vierten Quartal 2025 betrug das Plus 0,3 Prozent. Regional verlief die Entwicklung unterschiedlich. Eigentumswohnungen in dünn besiedelten ländlichen Kreisen verteuerten sich binnen Jahresfrist um 3,6 Prozent, Ein- und Zweifamilienhäuser wurden dort dagegen 0,8 Prozent günstiger. In den sieben größten deutschen Städten stiegen die Preise für Häuser um 1,4 Prozent, für Eigentumswohnungen um 0,3 Prozent.
 

Statistisches Bundesamt

 
Die bundesweiten Durchschnittswerte zeigen damit erhebliche Unterschiede zwischen einzelnen Regionen und Immobilienarten.

Preisdynamik lässt nach

Der German Real Estate Index (GREIX) des Kiel Instituts für Weltwirtschaft liefert bereits Daten für das zweite Quartal 2026. Anders als Statistiken von Immobilienportalen stützt sich der Index auf tatsächlich abgeschlossene Verkäufe. Grundlage sind die Kaufpreise aus den Kaufpreissammlungen der örtlichen Gutachterausschüsse.
Demnach stiegen die Preise für Eigentumswohnungen von April bis Juni gegenüber dem ersten Quartal um 0,3 Prozent, Einfamilienhäuser verteuerten sich um 1,8 Prozent. Verglichen mit dem gleichen Zeitraum des Vorjahres lagen die Preise um 0,4 beziehungsweise 1,9 Prozent höher. Bei Mehrfamilienhäusern sanken die Preise dagegen um 0,9 Prozent gegenüber dem Vorquartal und um 3,5 Prozent gegenüber dem Vorjahresquartal. Berücksichtigt man die allgemeine Inflation, lagen alle drei Marktsegmente im Jahresvergleich real niedriger.
Zusätzlich untersucht das Kiel Institut, wie sich die Preise bereits angebotener Immobilien verändern. Dabei zeigt sich: Angebotspreise werden in Inseraten wieder häufiger nach unten angepasst. Solche Veränderungen können Hinweise darauf geben, wie sich die Kaufpreisdynamik in den folgenden Quartalen entwickelt. Für Eigentumswohnungen zeigt sich für den Zeitraum 2015 bis 2026 ein Zusammenhang zwischen zunehmenden Preisnachlässen in Inseraten und einer später schwächeren Entwicklung der jährlichen Preiswachstumsrate.
Das bedeutet bislang nicht, dass die Immobilienpreise nun generell fallen. Die Daten zeigen zunächst eine nachlassende Preisdynamik. Bei Mehrfamilienhäusern sind die Preise im zweiten Quartal allerdings sowohl gegenüber dem Vorquartal als auch gegenüber dem Vorjahresquartal gesunken. Ob sich daraus ein breiter Preisrückgang entwickelt, lässt sich anhand der bisherigen Daten noch nicht abschließend beurteilen.

Nachfrage nach Immobilienkrediten sinkt

Auf der Finanzierungsseite zeigt sich die Zurückhaltung deutlicher. Für ihren „Bank Lending Survey“ befragt die Europäische Zentralbank (EZB) viermal im Jahr Banken unter anderem danach, wie sich die Nachfrage nach Krediten entwickelt. Im zweiten Quartal 2026 berichteten deutlich mehr Banken von einer sinkenden als von einer steigenden Nachfrage nach Wohnungsbaukrediten. In Deutschland fiel dieser Unterschied stärker aus als im Durchschnitt des Euroraums.
Die EZB gibt diese Entwicklung als sogenannten Nettosaldo an. Für Deutschland lag er bei minus 30 Prozent, nachdem er im ersten Quartal noch bei minus 4 Prozent gelegen hatte. Das bedeutet allerdings nicht, dass 30 Prozent weniger Kreditanfragen gestellt wurden. Der Wert zeigt lediglich, dass mehr Banken eine sinkende als eine steigende Nachfrage beobachteten. Als Gründe für die schwächere Nachfrage nannten die deutschen Banken vor allem das Verbrauchervertrauen und das Zinsniveau. Auch die Erwartungen für den Immobilienmarkt wirkten nach Einschätzung der Banken dämpfend auf die Nachfrage.
Gleichzeitig verschärften die Banken ihre Kreditstandards für Wohnungsbaukredite. Die EZB-Daten zeigen damit zwar nicht, wie viele potenzielle Hauskäufer sich tatsächlich vom Markt zurückgezogen haben. Sie belegen aber, dass die Nachfrage nach Wohnungsbaukrediten zuletzt deutlich schwächer geworden ist.

Jeder Vierte verschiebt den Kauf

Dass ein Teil der potenziellen Käufer zurückhaltender geworden ist, zeigt auch eine Befragung des Baufinanzierungsvermittlers Interhyp. Vom 22. bis 30. April 2026 wurden deutschlandweit 1.019 Personen zwischen 25 und 65 Jahren online befragt. 52 Prozent planten einen Immobilienkauf innerhalb der kommenden ein bis zwei Jahre, 48 Prozent hatten in den vergangenen fünf Jahren gekauft. Die Ergebnisse beschreiben damit Einstellungen und Kaufabsichten und keine tatsächlich abgeschlossenen Immobiliengeschäfte.
46 Prozent der Befragten bezeichneten Immobilien in ihrer Region als „kaum leistbar“. Unter den konkreten Kaufplanern waren 34 Prozent unsicher, ob sie derzeit kaufen sollten. 24 Prozent gaben an, ihren Immobilienkauf aufgrund der gegenwärtigen Lage zu verschieben. Dabei ist der Kaufwunsch keineswegs verschwunden. Das durchschnittlich kalkulierte Budget für Kauf oder Bau stieg laut Interhyp von rund 349.000 Euro im vergangenen Jahr auf knapp 384.000 Euro. Der höhere Betrag beschreibt allerdings die Planung der Befragten und nicht tatsächlich gezahlte Kaufpreise.
Interessant ist auch die Wahrnehmung der Verkäuferseite. 83 Prozent der Befragten waren überzeugt, Verkäufer hielten weiterhin an überholten beziehungsweise zu hohen Preisvorstellungen fest. 42 Prozent sahen zugleich größere Verhandlungsspielräume für Käufer als noch ein Jahr zuvor. Beide Angaben beschreiben die Einschätzung der Befragten und keine gemessenen Preisabschläge.

Unsanierte Immobilien stoßen auf geringeres Interesse

Besonders deutlich unterscheiden die Befragten nach dem Zustand einer Immobilie. 90 Prozent würden eine sanierte Bestandsimmobilie in Betracht ziehen, 83 Prozent einen Neubau. Eine unsanierte Bestandsimmobilie schließen dagegen 52 Prozent grundsätzlich aus. Als ein Grund für die Zurückhaltung werden schwer kalkulierbare Zusatzkosten genannt.
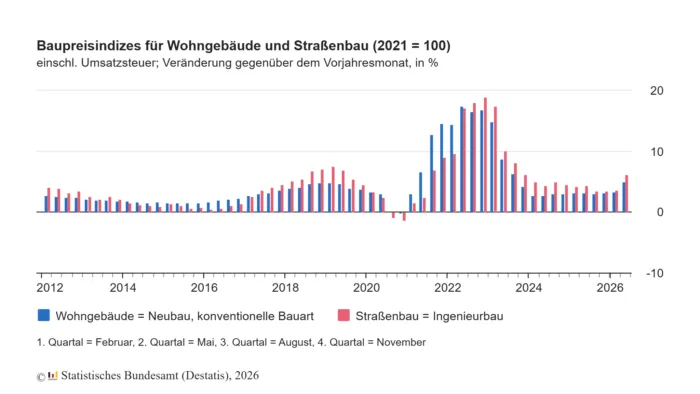
Dass Bauleistungen weiterhin teurer werden, zeigt der Baupreisindex von Destatis. Die Preise für den Neubau konventionell gefertigter Wohngebäude lagen im Mai 2026 um 5,0 Prozent über dem Vorjahresniveau. Gegenüber Februar erhöhten sie sich um 2,4 Prozent. Die Angaben beziehen sich auf Bauleistungen am Bauwerk einschließlich Mehrwertsteuer.

Quelle: Statistisches Bundesamt

Die Destatis-Zahlen lassen sich nicht unmittelbar auf die Kosten einer energetischen Sanierung übertragen. Sie zeigen jedoch, dass die Preise für Bauleistungen insgesamt weiter steigen. Welche zusätzlichen Kosten bei einem Bestandsgebäude tatsächlich entstehen, hängt vom Zustand des Hauses und den erforderlichen Arbeiten ab.
Für Verkäufer unsanierter Immobilien deutet dies auf einen kleineren Kreis potenzieller Interessenten hin: Mehr als die Hälfte der von Interhyp befragten Kaufplaner zieht solche Objekte grundsätzlich nicht in Betracht. Ob sich diese Zurückhaltung bereits in längeren Vermarktungszeiten oder größeren Abschlägen bei tatsächlich vereinbarten Kaufpreisen niederschlägt, lässt sich mit der Befragung nicht beantworten.

Ein Markt mit wählerischeren Käufern

In der Zusammenschau sprechen die Indikatoren derzeit weniger für einen erneuten Einbruch des Immobilienmarktes als für eine verhaltene Nachfrage und eine stärkere Differenzierung auf der Käuferseite. Banken registrieren weniger Nachfrage nach Wohnungsbaukrediten, ein Teil der Kaufplaner verschiebt seine Entscheidung und GREIX beobachtet wieder häufigere Korrekturen von Angebotspreisen.
Für Verkäufer kann damit stärker ins Gewicht fallen, ob Preis und Zustand einer Immobilie zu den finanziellen Möglichkeiten potenzieller Käufer passen. Besonders bei unsanierten Beständen treffen Kaufpreis, Finanzierung und mögliche Modernisierungskosten zusammen. Wie stark sich dies bereits in tatsächlich erzielten Verkaufspreisen niederschlägt, lässt sich mit den vorliegenden Daten noch nicht bundesweit bestimmen.
Eine allgemeine Preiswende ist daraus bislang nicht abzuleiten. Die kommenden Transaktionsdaten werden zeigen, ob die derzeitigen Anzeichen einer schwächeren Nachfrage lediglich die Erholung bremsen oder in größeren Teilen des Marktes auf die Kaufpreise durchschlagen.
Categories
etplus ticker wirtschaft

Weniger Kredite, mehr Preisnachlässe: Der Immobilienmarkt verändert sich


In Kürze:

  • Immobilienpreise steigen noch, doch die Nachfrage nach Wohnungsbaukrediten entwickelt sich verhaltener, und Kaufinteressenten bleiben bei ihren Entscheidungen zurückhaltend.
  • Verkäufer korrigieren Angebotspreise häufiger, während Käufer stärker auf Preis, Finanzierung und Zustand einer Immobilie achten.
  • Unsanierte Immobilien geraten besonders unter Druck: 52 Prozent der von Interhyp befragten Kaufplaner schließen solche Objekte grundsätzlich aus.

 
Der deutsche Immobilienmarkt zeigt im Sommer 2026 ein gemischtes Bild. Die Preise für Wohnimmobilien steigen weiter, die Entwicklung fällt jedoch regional und nach Immobilienart unterschiedlich aus. Gleichzeitig bleibt die Finanzierung für viele Kaufinteressenten eine Herausforderung.
Nach Angaben des Statistischen Bundesamtes (Destatis) lagen die Preise für Wohnimmobilien im ersten Quartal 2026 durchschnittlich 1,4 Prozent über dem Vorjahresniveau. Gegenüber dem vierten Quartal 2025 betrug das Plus 0,3 Prozent. Regional verlief die Entwicklung unterschiedlich. Eigentumswohnungen in dünn besiedelten ländlichen Kreisen verteuerten sich binnen Jahresfrist um 3,6 Prozent, Ein- und Zweifamilienhäuser wurden dort dagegen 0,8 Prozent günstiger. In den sieben größten deutschen Städten stiegen die Preise für Häuser um 1,4 Prozent, für Eigentumswohnungen um 0,3 Prozent.
 

Statistisches Bundesamt

 
Die bundesweiten Durchschnittswerte zeigen damit erhebliche Unterschiede zwischen einzelnen Regionen und Immobilienarten.

Preisdynamik lässt nach

Der German Real Estate Index (GREIX) des Kiel Instituts für Weltwirtschaft liefert bereits Daten für das zweite Quartal 2026. Anders als Statistiken von Immobilienportalen stützt sich der Index auf tatsächlich abgeschlossene Verkäufe. Grundlage sind die Kaufpreise aus den Kaufpreissammlungen der örtlichen Gutachterausschüsse.
Demnach stiegen die Preise für Eigentumswohnungen von April bis Juni gegenüber dem ersten Quartal um 0,3 Prozent, Einfamilienhäuser verteuerten sich um 1,8 Prozent. Verglichen mit dem gleichen Zeitraum des Vorjahres lagen die Preise um 0,4 beziehungsweise 1,9 Prozent höher. Bei Mehrfamilienhäusern sanken die Preise dagegen um 0,9 Prozent gegenüber dem Vorquartal und um 3,5 Prozent gegenüber dem Vorjahresquartal. Berücksichtigt man die allgemeine Inflation, lagen alle drei Marktsegmente im Jahresvergleich real niedriger.
Zusätzlich untersucht das Kiel Institut, wie sich die Preise bereits angebotener Immobilien verändern. Dabei zeigt sich: Angebotspreise werden in Inseraten wieder häufiger nach unten angepasst. Solche Veränderungen können Hinweise darauf geben, wie sich die Kaufpreisdynamik in den folgenden Quartalen entwickelt. Für Eigentumswohnungen zeigt sich für den Zeitraum 2015 bis 2026 ein Zusammenhang zwischen zunehmenden Preisnachlässen in Inseraten und einer später schwächeren Entwicklung der jährlichen Preiswachstumsrate.
Das bedeutet bislang nicht, dass die Immobilienpreise nun generell fallen. Die Daten zeigen zunächst eine nachlassende Preisdynamik. Bei Mehrfamilienhäusern sind die Preise im zweiten Quartal allerdings sowohl gegenüber dem Vorquartal als auch gegenüber dem Vorjahresquartal gesunken. Ob sich daraus ein breiter Preisrückgang entwickelt, lässt sich anhand der bisherigen Daten noch nicht abschließend beurteilen.

Nachfrage nach Immobilienkrediten sinkt

Auf der Finanzierungsseite zeigt sich die Zurückhaltung deutlicher. Für ihren „Bank Lending Survey“ befragt die Europäische Zentralbank (EZB) viermal im Jahr Banken unter anderem danach, wie sich die Nachfrage nach Krediten entwickelt. Im zweiten Quartal 2026 berichteten deutlich mehr Banken von einer sinkenden als von einer steigenden Nachfrage nach Wohnungsbaukrediten. In Deutschland fiel dieser Unterschied stärker aus als im Durchschnitt des Euroraums.
Die EZB gibt diese Entwicklung als sogenannten Nettosaldo an. Für Deutschland lag er bei minus 30 Prozent, nachdem er im ersten Quartal noch bei minus 4 Prozent gelegen hatte. Das bedeutet allerdings nicht, dass 30 Prozent weniger Kreditanfragen gestellt wurden. Der Wert zeigt lediglich, dass mehr Banken eine sinkende als eine steigende Nachfrage beobachteten. Als Gründe für die schwächere Nachfrage nannten die deutschen Banken vor allem das Verbrauchervertrauen und das Zinsniveau. Auch die Erwartungen für den Immobilienmarkt wirkten nach Einschätzung der Banken dämpfend auf die Nachfrage.
Gleichzeitig verschärften die Banken ihre Kreditstandards für Wohnungsbaukredite. Die EZB-Daten zeigen damit zwar nicht, wie viele potenzielle Hauskäufer sich tatsächlich vom Markt zurückgezogen haben. Sie belegen aber, dass die Nachfrage nach Wohnungsbaukrediten zuletzt deutlich schwächer geworden ist.

Jeder Vierte verschiebt den Kauf

Dass ein Teil der potenziellen Käufer zurückhaltender geworden ist, zeigt auch eine Befragung des Baufinanzierungsvermittlers Interhyp. Vom 22. bis 30. April 2026 wurden deutschlandweit 1.019 Personen zwischen 25 und 65 Jahren online befragt. 52 Prozent planten einen Immobilienkauf innerhalb der kommenden ein bis zwei Jahre, 48 Prozent hatten in den vergangenen fünf Jahren gekauft. Die Ergebnisse beschreiben damit Einstellungen und Kaufabsichten und keine tatsächlich abgeschlossenen Immobiliengeschäfte.
46 Prozent der Befragten bezeichneten Immobilien in ihrer Region als „kaum leistbar“. Unter den konkreten Kaufplanern waren 34 Prozent unsicher, ob sie derzeit kaufen sollten. 24 Prozent gaben an, ihren Immobilienkauf aufgrund der gegenwärtigen Lage zu verschieben. Dabei ist der Kaufwunsch keineswegs verschwunden. Das durchschnittlich kalkulierte Budget für Kauf oder Bau stieg laut Interhyp von rund 349.000 Euro im vergangenen Jahr auf knapp 384.000 Euro. Der höhere Betrag beschreibt allerdings die Planung der Befragten und nicht tatsächlich gezahlte Kaufpreise.
Interessant ist auch die Wahrnehmung der Verkäuferseite. 83 Prozent der Befragten waren überzeugt, Verkäufer hielten weiterhin an überholten beziehungsweise zu hohen Preisvorstellungen fest. 42 Prozent sahen zugleich größere Verhandlungsspielräume für Käufer als noch ein Jahr zuvor. Beide Angaben beschreiben die Einschätzung der Befragten und keine gemessenen Preisabschläge.

Unsanierte Immobilien stoßen auf geringeres Interesse

Besonders deutlich unterscheiden die Befragten nach dem Zustand einer Immobilie. 90 Prozent würden eine sanierte Bestandsimmobilie in Betracht ziehen, 83 Prozent einen Neubau. Eine unsanierte Bestandsimmobilie schließen dagegen 52 Prozent grundsätzlich aus. Als ein Grund für die Zurückhaltung werden schwer kalkulierbare Zusatzkosten genannt.
Dass Bauleistungen weiterhin teurer werden, zeigt der Baupreisindex von Destatis. Die Preise für den Neubau konventionell gefertigter Wohngebäude lagen im Mai 2026 um 5,0 Prozent über dem Vorjahresniveau. Gegenüber Februar erhöhten sie sich um 2,4 Prozent. Die Angaben beziehen sich auf Bauleistungen am Bauwerk einschließlich Mehrwertsteuer.

Quelle: Statistisches Bundesamt

Die Destatis-Zahlen lassen sich nicht unmittelbar auf die Kosten einer energetischen Sanierung übertragen. Sie zeigen jedoch, dass die Preise für Bauleistungen insgesamt weiter steigen. Welche zusätzlichen Kosten bei einem Bestandsgebäude tatsächlich entstehen, hängt vom Zustand des Hauses und den erforderlichen Arbeiten ab.
Für Verkäufer unsanierter Immobilien deutet dies auf einen kleineren Kreis potenzieller Interessenten hin: Mehr als die Hälfte der von Interhyp befragten Kaufplaner zieht solche Objekte grundsätzlich nicht in Betracht. Ob sich diese Zurückhaltung bereits in längeren Vermarktungszeiten oder größeren Abschlägen bei tatsächlich vereinbarten Kaufpreisen niederschlägt, lässt sich mit der Befragung nicht beantworten.

Ein Markt mit wählerischeren Käufern

In der Zusammenschau sprechen die Indikatoren derzeit weniger für einen erneuten Einbruch des Immobilienmarktes als für eine verhaltene Nachfrage und eine stärkere Differenzierung auf der Käuferseite. Banken registrieren weniger Nachfrage nach Wohnungsbaukrediten, ein Teil der Kaufplaner verschiebt seine Entscheidung und GREIX beobachtet wieder häufigere Korrekturen von Angebotspreisen.
Für Verkäufer kann damit stärker ins Gewicht fallen, ob Preis und Zustand einer Immobilie zu den finanziellen Möglichkeiten potenzieller Käufer passen. Besonders bei unsanierten Beständen treffen Kaufpreis, Finanzierung und mögliche Modernisierungskosten zusammen. Wie stark sich dies bereits in tatsächlich erzielten Verkaufspreisen niederschlägt, lässt sich mit den vorliegenden Daten noch nicht bundesweit bestimmen.
Eine allgemeine Preiswende ist daraus bislang nicht abzuleiten. Die kommenden Transaktionsdaten werden zeigen, ob die derzeitigen Anzeichen einer schwächeren Nachfrage lediglich die Erholung bremsen oder in größeren Teilen des Marktes auf die Kaufpreise durchschlagen.
Categories
deutschland etplus ticker

„Silver Tsunami“ am Immobilienmarkt: Was gegen den großen Preisrutsch spricht


In Kürze:

  • Millionen Babyboomer erreichen das Rentenalter und geben in den kommenden Jahrzehnten Immobilien weiter.
  • Studien sehen demografischen Preisdruck, aber keinen bundesweiten „Silver Tsunami“ mit stark fallenden Hauspreisen.
  • Günstiger könnten Häuser in erster Linie in schrumpfenden Regionen werden; in Ballungsräumen bleibt die Nachfrage hoch.


Deutschlands Immobilienmarkt steht vor einem demografischen Umbruch. Die geburtenstarken Jahrgänge von 1946 bis 1964 erreichen zunehmend das Rentenalter. Zugleich bleibt Wohnraum in vielen Ballungsräumen knapp. Daraus entsteht eine Frage, die für Käufer, Eigentümer und Investoren an Bedeutung gewinnt: Werden in den kommenden Jahren so viele Immobilien der Babyboomer frei, dass Häuser und Wohnungen deutlich günstiger werden?
Eine 2024 veröffentlichte Studie von Forschern des RWI-Leibniz-Instituts für Wirtschaftsforschung und der Universität Duisburg-Essen stützt die Annahme, dass die Alterung der Bevölkerung Immobilienpreise unter Druck setzen könnte. Die Autoren untersuchten Millionen Angebote aus mehr als 10.000 deutschen Gemeinden. Ihren Modellrechnungen zufolge könnte der demografische Wandel die Preise bis 2050 zwischen 18 Prozent und über 28 Prozent drücken. Die Forscher sprechen von einem anhaltenden „Abwärtsdruck“ auf die Immobilienpreise.
Die These klingt zunächst plausibel. Bis 2040 werden nach Berechnungen des Statistischen Bundesamtes (Destatis) rund 13,3 Millionen der heute noch Erwerbstätigen beziehungsweise Erwerbssuchenden die Altersgrenze von 67 Jahren überschritten haben.
Werden Häuser dieser Generation verkauft oder vererbt, könnte das Angebot wachsen. Weil nachfolgende Generationen kleiner sind, könnte es teilweise auf weniger Käufer treffen. In der Debatte wird dieses Szenario als „Silver Tsunami“ bezeichnet.
Immobilienpreise hängen nicht allein von der Altersstruktur ab. Zuwanderung, Haushaltsgrößen, Neubau, Zinsen, Einkommen und vor allem der Standort entscheiden mit darüber, ob zusätzliche Häuser tatsächlich auf weniger Nachfrage treffen.

Eine Generation gibt Immobilien weiter

Wie stark sich die Altersstruktur verschiebt, zeigt eine andere Destatis-Zahl: Ende 2024 lebten rund 16,7 Millionen Menschen ab 67 Jahren in Deutschland. Anders als die zuvor genannten 13,3 Millionen umfasst diese Zahl auch diejenigen, die schon heute im Rentenalter sind.
Bis Ende der 2030er-Jahre dürfte diese Gruppe auf mehr als 20 Millionen Menschen anwachsen. Damit könnte in den kommenden Jahrzehnten auch mehr Immobilienvermögen auf die nächste Generation übergehen.
Diese Entwicklung bedeutet nicht zwangsläufig ein größeres Angebot am Kaufmarkt: Geerbte Häuser könnten von Angehörigen auch übernommen oder vermietet werden.
Zudem bleiben ältere Eigentümer häufig lange in ihren Häusern. Eine Untersuchung von Raiffeisen Schweiz zeigte eine geringe Wohnmobilität im Alter. Sollten die Beobachtungen auf Deutschland übertragbar sein, wird vermutlich selbst in schrumpfenden Gemeinden weniger Wohneigentum frei, als es die demografische Entwicklung vermuten ließe.
Die Ergebnisse verdeutlichen eine Schwäche der „Silver Tsunami“-These: Demografische Alterung muss nicht automatisch zu einer Verkaufswelle führen. Zudem verteilen sich die Babyboomer über zahlreiche Jahrgänge. Der Eigentumsübergang dürfte sich deshalb über Jahrzehnte erstrecken.

Wenn Immobilienvermögen auf die nächste Generation übergeht, heißt das nicht unbedingt, dass die Preise fallen. Geerbte Häuser könnten von Angehörigen auch übernommen oder vermietet werden. (Symbolbild)

Foto: monkeybusinessimages/iStock

Demografie kann Preise dämpfen

Dass die demografische Entwicklung die Immobilienpreise beeinflussen kann, zeigt eine Prognose des Instituts der deutschen Wirtschaft (IW) vom März 2026. Für Deutschland insgesamt erwartet das IW bis 2035 „moderat“ steigende Wohnimmobilienpreise. Regional dürfte sich der Markt jedoch stärker auseinanderentwickeln: Während wirtschaftsstarke Metropolregionen und ihr Umland häufig weiter zulegen, rechnet das Institut in strukturschwächeren und demografisch schrumpfenden Regionen teilweise mit stagnierenden oder real sinkenden Kaufpreisen.
Als einen der wichtigsten langfristigen Faktoren nennt das IW die Demografie. Wachsende Bevölkerung und steigende Haushaltszahlen stabilisieren die Wohnungsnachfrage, während schrumpfende Regionen langfristig mit einer geringeren Nachfrage konfrontiert sind. Entscheidend ist allerdings nicht die Bevölkerungsentwicklung allein: Auch Arbeitsmarkt, wirtschaftliche Stärke, Infrastruktur und die Anbindung an größere Zentren beeinflussen die Preisentwicklung.
Statt eines bundesweiten Preisrückgangs erwartet das IW im Mittel bis 2035 einen realen Preisanstieg von 1,1 Prozent pro Jahr. Der durchschnittliche Quadratmeterpreis könnte demnach von rund 3.000 Euro im Jahr 2025 auf etwa 4.100 Euro im Jahr 2035 steigen. Wie stark der demografische Effekt ausfällt, dürfte laut dem Institut damit wesentlich von den wirtschaftlichen Bedingungen vor Ort abhängen.

Wenig Neubau stützt den Bestand

Gegen einen kurzfristigen Preisrutsch spricht zudem die schwache Bautätigkeit. 2025 wurden in Deutschland laut Destatis nur rund 206.600 Wohnungen fertiggestellt – der niedrigste Wert seit 2012. Gleichzeitig nimmt die Wohnfläche je Einwohner zu. Ende 2025 standen laut der Statistikbehörde jedem Menschen durchschnittlich 49,5 Quadratmeter zur Verfügung. Wenn Kinder ausziehen und die Eltern im Einfamilienhaus bleiben, sinkt die Zahl der Bewohner, ohne dass zusätzlicher Wohnraum auf den Markt kommt.
Eine alternde oder langfristig schrumpfende Bevölkerung benötigt deshalb nicht automatisch entsprechend weniger Wohnungen. Entscheidend sind die Zahl der Haushalte und die tatsächliche Nutzung des vorhandenen Bestands.

Auf dem Land steigt das Risiko

Schon heute sind die Immobilienpreise in Deutschland äußerst unterschiedlich. Besonders relevant wird die demografische Entwicklung deshalb für Regionen, in denen die Bevölkerung bereits schrumpft. In Teilen des ländlichen Raums und besonders in Ostdeutschland steigt zugleich der Anteil älterer Menschen. Kommen dort in den kommenden Jahren zusätzliche Einfamilienhäuser aus Erbschaften auf den Markt und fehlen jüngere Käufer, könnte der Preisdruck zunehmen.
Vor allem ältere Häuser mit hohem Sanierungsbedarf könnten jedoch schwer verkäuflich sein. Ein niedriger Kaufpreis macht eine Immobilie nicht automatisch günstig. Neue Heizung, Dach, Fenster oder energetische Sanierungen würden erhebliche zusätzliche Kosten verursachen.
In Wachstumsregionen sieht die Lage anders aus. Dort können frei werdende Babyboomer-Immobilien weiterhin auf eine hohe Nachfrage und damit Preise treffen. Der Generationswechsel könnte dann eher das knappe Angebot erweitern als einen Preisverfall auslösen.

Zuwanderung bleibt entscheidend

Wie stark die Alterung auf den Immobilienmarkt wirkt, hängt auch von der Zuwanderung ab. Destatis rechnet langfristig je nach Szenario mit einem jährlichen Wanderungsgewinn von 150.000 bis 350.000 Menschen. Bis 2070 entspricht das insgesamt 6,9 bis 16 Millionen zusätzlichen Einwohnern durch Migration. Die Behörde stellt nicht klar, wie groß die Auswanderung in dem Zeitraum sein wird.
Für Immobilien ist zudem entscheidend, wohin diese Menschen ziehen. Während Berlin, Bayern, Baden-Württemberg, Hessen und Hamburg tendenziell Bevölkerungsanteile gewinnen, verlieren Nordrhein-Westfalen und die ostdeutschen Flächenländer Menschen. Zuwanderung kann damit den demografisch bedingten Nachfragerückgang in wirtschaftsstarken Regionen abschwächen, während er andernorts stärker zum Tragen kommt.

Kein bundesweiter Ausverkauf

Der Generationswechsel könnte den Zugang zu Wohneigentum dennoch erleichtern. Wenn mehr Bestandsimmobilien aus Erbschaften angeboten werden, steigt in manchen Regionen die Auswahl. Jüngere Familien könnten dadurch Häuser erwerben, die bislang kaum auf den Markt kamen. Ob sie tatsächlich zu erschwinglichen Preisen angeboten werden, hängt allerdings auch von den Finanzierungskosten ab. Für Käufer zählt deshalb nicht allein der Kaufpreis, sondern auch die Belastung aus Eigenkapital und Kreditzinsen.
Für einen bundesweiten „Silver Tsunami“ scheint es somit eine wenig belastbare Grundlage zu geben. Laut Immobilienpreisindex des Verbands deutscher Pfandbriefbanken lagen die Preise für Wohnimmobilien im zweiten Quartal 2026 sogar um 1,9 Prozent über dem Vorjahresniveau.
Der Generationswechsel kann Häuser dennoch günstiger machen – allerdings nicht überall. Wo eine alternde und schrumpfende Bevölkerung auf ein wachsendes Angebot trifft, steigt der Preisdruck. In nachfragestarken Regionen können frei werdende Babyboomer-Immobilien dagegen vor allem das knappe Angebot erweitern. Ob die Babyboomer Häuser günstiger machen, wird deshalb vor allem eine Frage des Standorts sein.
Categories
wirtschaft

Finanzwende kritisiert offene Immobilienfonds

Der Verein Finanzwende hat seine Kritik an offenen Immobilienfonds bekräftigt, die bei Privatanlegern teils als sichere Geldanlage gelten.
In den vergangenen Monaten habe sich die Lage auf dem Markt für offene Immobilienfonds „deutlich verschlechtert“, erklärte die verbrauchernahe Organisation am Mittwoch, 17. Juni.

Renditen unter Druck

Renditen seien gesunken, mehrere Fonds verweigerten inzwischen sogar die Rücknahme von Anteilen.
Offene Immobilienfonds kaufen, bewirtschaften und verkaufen Immobilien. Viele der Fonds sind auf Bürogebäude spezialisiert, manche auf Wohngebäude.
Der Wert der auch für Kleinanleger kaufbaren Anteile richtet sich nach den Werten der enthaltenen Immobilien, die pro Quartal von Gutachtern ermittelt werden.

Kritik an Risikoeinstufung

Finanzwende kritisierte, dass viele Immobilienfonds weiter mit der niedrigen Risikoeinstufung 2 von 7 verkauft würden, in Einzelfällen sogar mit der Risikoklasse 1 von 7.
Die Organisation hob hervor, dass auch der Chef der Finanzaufsicht Bafin, Mark Branson, im Mai darauf verwiesen hatte, dass bei offenen Immobilienfonds „nicht immer alle relevanten Risikoinformationen“ einflössen.

Anleger investieren weiter Milliarden

Ein Gutachten des Fondsexperten Stefan Loipfinger im Auftrag von Finanzwende ergab nach Angaben der Bürgerbewegung zuletzt zudem, dass es bei offenen Immobilienfonds „zu geringe Renditen“ gebe.
Laut Finanzwende wurden allein im ersten Quartal dieses Jahres 815 Millionen Euro neu in offene Immobilienfonds investiert, „zum größten Teil über Banken und Sparkassen“. (afp/red)
Categories
gesellschaft

Griechische Privatinsel Makri sorgt mit ungewöhnlich niedrigem Preis für Aufsehen


In Kürze:

  • Insel Makri wird für relativ niedrigen Preis versteigert
  • Massive Umwelt- und Bauauflagen begrenzen Nutzung
  • Marktinteresse trifft auf rechtliche Realität

 
Diese seltene Immobilie – die Insel Makri – zeigt, wie groß die internationale Nachfrage nach griechischen Inseln weiterhin ist und wie stark rechtliche sowie ökologische Auflagen ihre Nutzung einschränken können.
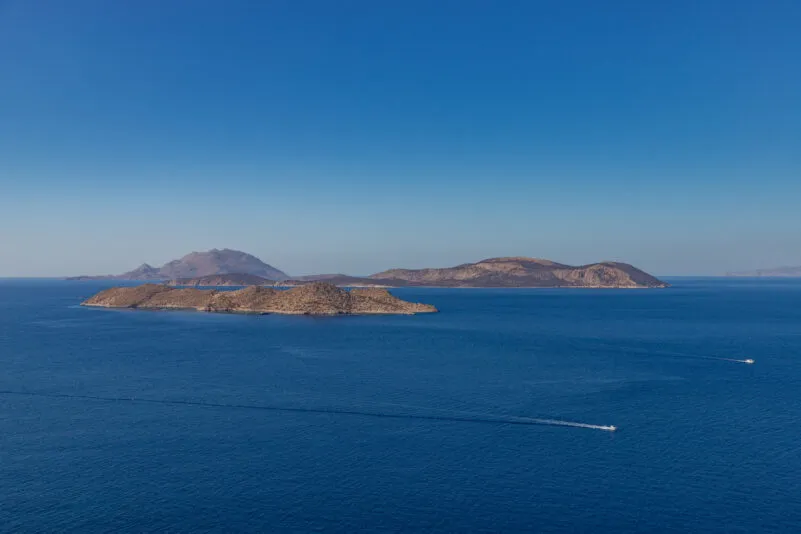
Mit einer Fläche von fast 98 Hektar und einer Küstenlänge von über 7 Kilometern präsentiert sich Makri als „Juwel“ des Ionischen Meeres. Die Insel verfügt jedoch über keinerlei Infrastruktur.
Ihr Status als unbewohnte Insel und die in Griechenland geltenden Umweltschutzvorschriften schränken die Baumöglichkeiten stark ein, was den im Vergleich zum Markt für Privatinseln ungewöhnlich niedrigen Ausrufpreis erklärt.
Der für den 13. November geplante Verkauf im Rahmen einer gerichtlichen Versteigerung dürfte sowohl opportunistische Investoren als auch Liebhaber eines abgeschiedenen Rückzugsortes anziehen.

„Lächerliche Summe“ nach erfolgloser Versteigerung

Laut „Le Figaro Immobilier“ wurde die Insel auf Basis eines Ende 2021 erstellten Gutachtens auf 8 Millionen Euro geschätzt, bevor die Justiz eine erste erfolglose Versteigerung beschloss. Der neue Startpreis liegt nun bei 247.000 Euro, was im Vergleich zu den Marktstandards als „lächerliche Summe“ bezeichnet wird.
Private Inseln vergleichbarer Größe werden auf spezialisierten Plattformen üblicherweise für mehrere Millionen Euro gehandelt. Der Kontrast ist umso auffälliger, da sich Griechenland in den vergangenen Jahren als eines der erschwinglicheren Reiseziele Europas für den Kauf von Luxusferienwohnsitzen etabliert hat, ohne dabei seine spektakulärsten Lagen zu verlieren.
Auf dem griechischen Markt werden moderne Villen mit Meerblick und Pool häufig für 300.000 bis 600.000 Euro verkauft, während Luxusimmobilien auf begehrten Inseln dieses Niveau deutlich übersteigen.

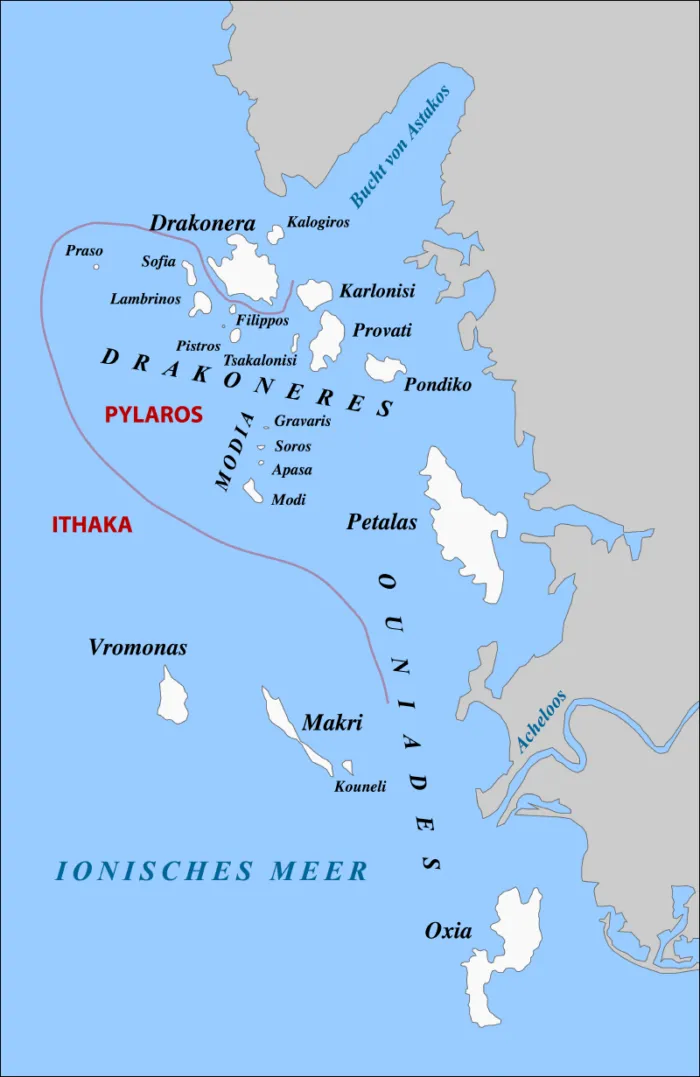
Makri gehört zur Inselgruppe der Echinaden, liegt im Ionischen Meer und ist unbewohnt.

Makri wird zum Netzphänomen

Vor diesem Hintergrund erscheint der Startpreis für Makri als Anomalie, die ebenso viele Fragen aufwirft wie Begehrlichkeiten weckt.

Die Bilder und Videos, die insbesondere über das Medium Cerfia in den sozialen Netzwerken verbreitet wurden, haben zur plötzlichen Bekanntheit dieser Insel beigetragen. „Wie wäre es, wenn Sie Ihre eigene griechische Insel kaufen würden? Diese private und unbewohnte Insel, ganz in der Nähe des mythischen Ithaka des Odysseus, steht für nur 247.000 Euro zum Verkauf“, fasst eine virale Nachricht zusammen.
Der Reiz des Inseltraums zu einem Preis, der unter dem einer Wohnung in vielen europäischen Hauptstädten liegt, hat eine lebhafte Diskussion um den Verkauf ausgelöst.

Käufertraum vs. regulatorische Realität

Experten weisen darauf hin, dass hinter diesem Traum strenge Vorschriften stehen. Der Erwerb einer privaten Insel in Griechenland ist ein streng geregelter Prozess. Das griechische Recht sieht strenge Bauauflagen in Küstengebieten vor, die für Standorte von ökologischem oder landschaftlichem Interesse noch einmal verschärft werden.
Im Fall von Makri „schränken bisher unterschätzte, erhebliche Umweltauflagen die Baumöglichkeiten stark ein“, wie in der in den sozialen Netzwerken geteilten Veröffentlichung betont wird.
Für auf Inselimmobilien spezialisierte Agenturen spiegelt der Ausrufpreis daher nicht nur einen Mitnahmeeffekt wider, sondern auch die Kosten dieser Auflagen für zukünftige Käufer. Das Profil des typischen Käufers entspricht eher dem eines geduldigen Investors oder einer Privatperson, die einen Rückzugsort „abseits der Zivilisation“ sucht und eine sehr eingeschränkte Nutzung der Immobilie in Kauf nimmt.
Einige sehen darin eine Chance für eine sanfte Entwicklung, die sich auf Freizeit-, Landwirtschafts- oder Naturschutzzwecke konzentriert, statt auf einen Tourismuskomplex.

Makri als Testfall

Die griechischen Behörden betonen ihrerseits die Notwendigkeit, ein Gleichgewicht zwischen wirtschaftlicher Attraktivität und dem Schutz der Küste zu finden. Der Fall Makri veranschaulicht diesen Kompromiss: eine mögliche Erschließung, jedoch unter strengen Auflagen, um eine massive Bebauung der noch unberührten Inseln zu vermeiden.
Die Auktion im November wird daher als Test für das Marktinteresse an außergewöhnlichen Immobilien angesehen, die ein ebenso symbolisches wie wirtschaftliches Potenzial haben.

Der Artikel erschien im Original auf www.epochtimes.fr unter dem Titel „Une île grecque en vente à prix cassé à 247.000 euros au lieu des 8 millions d’euros estimés“. (redaktionelle Bearbeitung: il)

Categories
ausland

Australien verschärft Steuerpolitik bei Immobilieninvestoren und Kapitalgewinnen


In Kürze:

  • Negative Gearing ist ab Juli 2027 nur noch bei Neubauten möglich.
  • Kapitalgewinne aus Immobilien, Aktien und Kryptowährungen werden mit mindestens 30 Prozent besteuert.
  • Ermessens-Trusts unterliegen künftig ebenfalls einer Mindeststeuer von 30 Prozent.

 
Die australische Labour-Regierung unter Anthony Albanese hat im Bundeshaushalt 2026/27 weitreichende Änderungen bei der Besteuerung von Immobilieninvestitionen, Kapitalgewinnen und sogenannten Discretionary Trusts angekündigt.
Ziel der Reformen ist es nach Regierungsangaben, Wohnkosten zu senken, das Steuersystem zu reformieren und die Mietpreise langfristig zu entlasten.
Finanzminister Jim Chalmers erklärte am 13. Mai beim National Press Club in Canberra, die Modellrechnungen seines Ministeriums gingen nur von „geringen Auswirkungen“ auf die Mieten aus. „Die Immobilienpreise werden weiter steigen, allerdings langsamer – etwa 2 Prozent langsamer, was ungefähr 19.000 australischen Dollar (11.700 Euro) weniger an Wertzuwachs entspricht“, sagte Chalmers.
Parallel dazu verweist die Regierung auf geplante Investitionen in den Wohnungsbau, die das Angebot erhöhen und so zusätzlichen Druck vom Mietmarkt nehmen sollen.
Chalmers deutete außerdem an, dass der Rahmen darauf abzielt, künftige Steuersenkungen für Arbeitnehmer mit regulärem Gehalt zu finanzieren – im Gegensatz zu Personen mit passiven Einkünften aus Investitionen. „Mein Ziel bei der künftigen Steuerreform ist es, mehr Steuererleichterungen für Arbeitnehmer zu schaffen. Deshalb habe ich diese Struktur entwickelt.“
Im Kern sollen steuerliche Vorteile für Immobilieninvestoren und komplexe Trust-Strukturen reduziert werden. Dadurch erwartet die Regierung höhere Staatseinnahmen und zusätzliche Impulse für den Wohnungsbau. Die Mittel sollen später gezielt zur Entlastung von Lohnsteuerzahlern eingesetzt werden.

Was bedeutet Negative Gearing?

Eine Person kann die negative Verzinsung (Negative Gearing) nutzen, wenn die Kosten für die Immobilie höher sind als die Mieteinnahmen. Dies kann der Fall sein, wenn die Summe aus Hypothekenzahlungen, Instandhaltungskosten, Grundsteuer und Versicherungsbeiträgen die Mieteinnahmen übersteigt.
Anleger akzeptieren diese Verluste häufig in der Erwartung, dass die Immobilie im Laufe der Zeit an Wert gewinnt und so langfristige Kapitalgewinne erzielt, die die anfänglichen Verluste übersteigen.
Im Vorfeld dieses Haushaltsplans konnten Anleger zudem Verluste aus anderen steuerpflichtigen Einkünften wie Löhnen abziehen und so ihre Gesamtsteuerlast senken.
Die Regeln ändern sich nun, doch der umfassende Schutz für bestehende Anleger bleibt bestehen.

Negative Gearing wird eingeschränkt

Die Regierung schränkt die Verrechnung von Mietverlusten bei bestehenden Immobilien ein. Eigentümer, die derzeit Negative Gearing nutzen, können dies weiterhin tun. Allerdings soll die Regelung ab dem 1. Juli 2027 auf Neubauten beschränkt werden. Die Möglichkeit der negativen Verzinsung in anderen Anlageklassen, wie beispielsweise Aktien, bleibt bestehen.

Zu Neubauten zählen Häuser, die auf unbebauten Grundstücken errichtet werden, oder Sanierungsprojekte, bei denen mehr Wohnungen geschaffen als ersetzt werden.
Abriss- und Wiederaufbauprojekte oder Renovierungen, die die Gesamtzahl der Wohneinheiten nicht erhöhen, sind hingegen nicht begünstigt. Wer später ein neu errichtetes Gebäude vom ursprünglichen Eigentümer erwirbt, verliert die entsprechende Vergünstigung.
Gewerbeimmobilien, breit gestreute Trusts und Pensionsfonds, einschließlich selbstverwalteter Fonds, sind nicht betroffen.

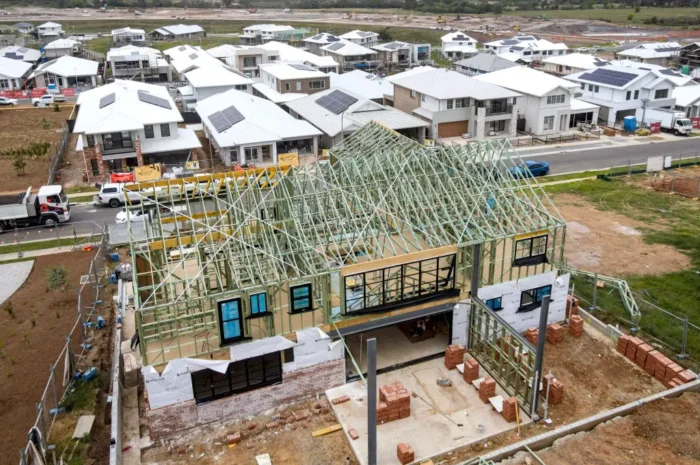
Ein im Bau befindliches Haus am 20. Februar 2025 vor neu errichteten Häusern in einer Wohnsiedlung in Sydney, Australien.

Foto: David Gray/AFP via Getty Images

Was ist die Kapitalertragsteuer?

Die Kapitalertragsteuer wird fällig, wenn eine Person ein Wirtschaftsgut verkauft und dabei einen Gewinn erzielt. Bislang konnten Privatpersonen, Trusts und Personengesellschaften ihre Kapitalertragsteuer um 50 Prozent reduzieren, wenn sie den jeweiligen Vermögenswert länger als zwölf Monate gehalten hatten.
Im Haushaltsplan wird dieser Rabatt durch ein neues System ersetzt.

Änderungen bei der Kapitalertragsteuer

Ab dem 1. Juli 2027 will die australische Regierung einen pauschalen Mindeststeuersatz von 30 Prozent auf Kapitalgewinne einführen. Betroffen wären zahlreiche Vermögenswerte, darunter Aktien, Kryptowährungen und Anlageimmobilien. Die endgültige Steuerhöhe soll zusätzlich an die Inflation angepasst werden.
Das selbst genutzte Eigenheim bleibt weiterhin von der Kapitalertragsteuer ausgenommen. Auch bestehende Steuervergünstigungen für kleine Unternehmen sollen unverändert bestehen bleiben.
Empfänger von Einkommensbeihilfen, einschließlich Altersrenten- und Arbeitslosengeldempfängern, sind in dem Jahr, in dem sie Gewinne erzielen, von der Mindeststeuer befreit.

30-Prozent-Mindeststeuer auf diskretionäre Trusts

Der Haushalt zielt auch auf die „Einkommensaufteilung“ über diskretionäre Trusts ab, ein Rechtsinstrument, das häufig von Familien oder Geschäftsinhabern genutzt wird, um ihre Steuerlast zu senken.
Künftig sollen Treuhänder solcher Trusts einer Steuer von 30 Prozent unterliegen, bevor Gelder an die Begünstigten ausgeschüttet werden. Diskretionäre Trusts sind eine Form von Treuhandkonstruktionen, die vor allem in Australien, Großbritannien und anderen Ländern mit Common-Law-Systemen verbreitet sind und häufig zur Vermögensverwaltung genutzt werden.
Begünstigte erhalten Gutschriften für Steuern, die bereits vom Treuhänder gezahlt wurden.
Ausgenommen von dieser Maßnahme sind feste Trusts, breit gestreute Trusts, Rentenfonds, spezielle Behinderten-Trusts, gemeinnützige Trusts und bestimmte Einkünfte wie Erträge aus der Primärproduktion.
Das Finanzministerium rechnet durch die Neuregelung mit zusätzlichen Einnahmen von rund 4,5 Milliarden Dollar (2,7 Milliarden Euro) über fünf Jahre.

Opposition spricht von gebrochenen Wahlversprechen

Der finanzpolitische Sprecher der Opposition, Tim Wilson, kritisierte den Haushaltsplan scharf. Dieser sei „voller gebrochener Versprechen, höherer Steuern, sinkender Lebensstandards und – erschreckenderweise – weniger Wohnungen“.
Auf sozialen Medien erklärte Wilson, besonders Mieter würden unter den neuen Maßnahmen leiden. Selbst die Haushaltsunterlagen würden einräumen, dass höhere Mieten drohten.
Außerdem werde es weniger Neubauten geben, während Wohneigentum für Menschen schwieriger erreichbar werde – insbesondere für sogenannte Rentvestors, die zur Miete wohnen und gleichzeitig eine Immobilie als Kapitalanlage besitzen, sowie für Erstkäufer.
Der Artikel erschien im Original auf theepochtimes.com unter dem Titel „Key Things to Know About Labor’s Overhaul to Negative Gearing, CGT“. (redaktionelle Bearbeitung il)