Categories
deutschland

Rentenversicherung unter Druck: 2028 drohen Beiträge von 19,7 Prozent


In Kürze:

  • Der Beitragssatz zur gesetzlichen Rentenversicherung bleibt voraussichtlich 2027 bei 18,6 Prozent. Dafür werden die Rücklagen der Rentenkasse weiter abgeschmolzen.
  • Ab 2028 wird ein Anstieg auf 19,7 Prozent erwartet. Arbeitnehmer und Arbeitgeber müssten dadurch jeweils höhere Beiträge leisten.
  • Demografischer Wandel und steigende Rentenausgaben verschärfen den Finanzierungsdruck. Trotz verschiedener Reformmaßnahmen bleibt die langfristige Stabilität der Rentenversicherung ungeklärt.

 
Der Beitragssatz zur gesetzlichen Rentenversicherung soll 2027 bei 18,6 Prozent des Bruttolohnes stabil bleiben. Dies betonte die Vorsitzende des Bundesvorstandes der Deutschen Rentenversicherung, Anja Piel, in Würzburg am Dienstag, 10. November.
Allerdings habe diese Stabilität einen Preis: Im Gegenzug werde die bestehende Reserve der Rentenkasse dadurch weiter abschmelzen. Die Rücklage werde dann „nur noch knapp“ über der vom Gesetz vorgegebenen Untergrenze liegen, wie „WELT“ berichtete.
In den darauffolgenden Jahren werde der Beitragssatz voraussichtlich auf 19,7 Prozent im Jahr 2028 und 19,8 Prozent im Jahr 2029 ansteigen. Piel wies darauf hin, dass dies immerhin „die erste Anhebung seit mehr als zwei Jahrzehnten“ sei.

Was die Erhöhung der Beiträge zur Rentenversicherung bedeutet

Die Vertreterin des Deutschen Gewerkschaftsbundes bei der Deutschen Rentenversicherung berief sich dabei auf den Entwurf des Rentenversicherungsberichts 2026. Dieser ist noch nicht veröffentlicht. Jene der vergangenen Jahre sind auf der Website des Bundessozialministeriums abrufbar. Bei den von Piel präsentierten Werten handelt es sich um Prognosen und noch nicht um bereits gesetzlich beschlossene Beitragssätze.
Ein Anstieg von 18,6 auf 19,7 Prozent würde bedeuten, dass sowohl Arbeitgeber als auch Arbeitnehmer zusätzlich jeweils 0,55 Prozent des Bruttogehalts des Beschäftigten für die gesetzliche Rentenversicherung aufbringen müssten. Die Arbeitskosten würden entsprechend steigen, die Nettogehälter würden dagegen sinken
Ein Arbeitnehmer mit einem Monatsbrutto von 2.500 Euro müsste mit zusätzlichen eigenen Abzügen von 13,75 Euro rechnen. Wer 5.000 Euro brutto im Monat erhält, müsste beim Netto zusätzliche Abzüge von 27,50 Euro hinnehmen. Im Ergebnis bedeutet dies für Arbeitgeber eine weitere Verteuerung des Faktors Arbeit, für die Haushalte einen zu befürchtenden Kaufkraftverlust.
Demografie sorgt für weiteren Druck auf die gesetzliche Rentenversicherung

Bei der Reserve, die Piel ansprach, handelt es sich um die sogenannte Nachhaltigkeitsrücklage. Sie dient dem Zweck, „die Liquidität zu sichern und schwankende Einnahmen auszugleichen, damit die Rentenversicherungsträger ihren Zahlungsverpflichtungen fristgerecht nachkommen können“.
Der finanzielle Spielraum der Rentenversicherung wird durch ein Absinken der Nachhaltigkeitsrücklage kleiner. Sobald diese ihre gesetzliche Mindestgrenze erreicht, lässt sich ein Defizit nicht mehr ohne Weiteres durch weitere Entnahmen ausgleichen. In dieser Situation würde der Druck steigen, entweder die Beitragssätze zu erhöhen oder zusätzliche Steuermittel bereitzustellen.
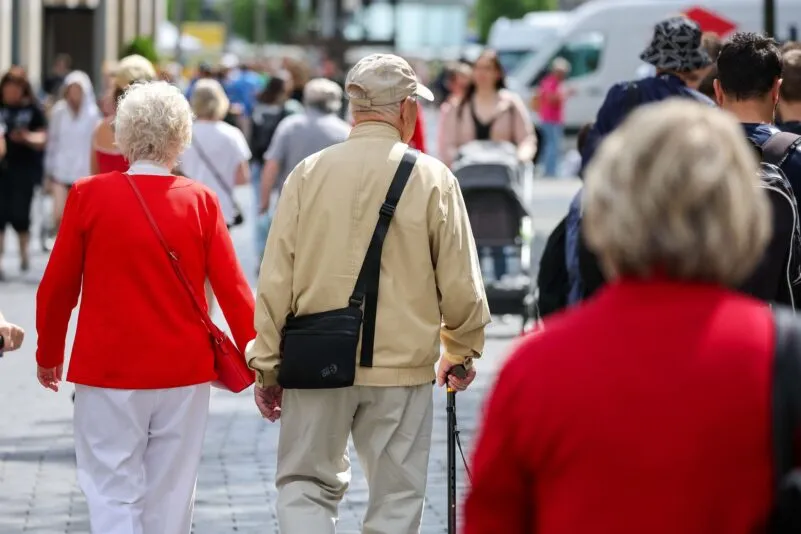
Perspektivisch ist damit zu rechnen, dass der Druck auf die gesetzliche Rentenversicherung weiter steigen wird. Die demografische Entwicklung wird sich im Rahmen des Umlageverfahrens immer stärker bemerkbar machen, je mehr Angehörige der geburtenstarken Jahrgänge das Rentenalter erreichen, während zahlenmäßig kleinere Jahrgänge in den Arbeitsmarkt nachrücken.
Die Koalition im Bund hat bisher mehrere Gesetze zur gesetzlichen Rentenversicherung beschlossen, die nicht alle eine identische Stoßrichtung aufweisen. Vor einem Jahr gelang es Union und SPD, nach langwierigen Debatten das Rentenpaket 2025 durch den Bundestag zu bringen, welches zum 1. Januar 2026 in Kraft trat.
Dieses sieht unter anderem die sogenannte Haltelinie vor, die ein Rentenniveau von 48 Prozent bis zum Jahr 2031 gewährleisten soll. Das Rentenniveau beschreibt die Relation zwischen einer standardisierten Rente nach 45 Jahren Beitragszahlung auf Basis eines durchschnittlichen Einkommens und dem durchschnittlichen Einkommen eines aktiven Arbeitnehmers.

Rentenpaket, Aktivrente und Altersvorsorgedepot: Die bisherigen Reformansätze

Zusätzliche Leistungsansprüche schafft zudem die Mütterrente III, die drei Jahre Kindererziehungszeit auch für vor 1992 geborene Kinder vorsieht. Hingegen soll mittels der Aktivrente, für Personen auch nach Erreichen der Regelaltersgrenze die Weiterbeschäftigung steuerlich gefördert werden.
Das staatlich geförderte Altersvorsorgedepot und die sogenannte Frühstartrente wiederum sollen es ermöglichen, individuell für das Alter anzusparen. Das Altersvorsorgedepot wurde im März und die Frühstartrente im vergangenen Monat vom Bundestag beschlossen. Auch hier steht der Gedanke im Vordergrund, vor allem jüngere Menschen vor den Nachteilen der demografischen Entwicklung zu schützen, die im reinen Umlageverfahren voll durchschlagen würde.
Die Vorschläge der Rentenkommission des Bundes warten nach wie vor auf ihre Umsetzung. Zudem gibt es noch keine Lösung bezüglich umstrittener Punkte wie das diskutierte Ende der abschlagsfreien Rente nach 45 Beitragsjahren.
Trotz der Probleme bei der Finanzierung steigen die Renten selbst weiterhin an. Im Juli 2026 betrug die Anhebung 4,24 Prozent. Für Juli 2027 ist eine Erhöhung um 4,09 Prozent prognostiziert. Die tatsächliche Anpassung wird allerdings erst im Frühjahr 2027 anhand der dann vorliegenden Lohndaten berechnet.
Mit Material der Nachrichtenagenturen
Categories
deutschland ticker

Wirtschaftsweise Grimm fordert umfassende Reformen bei der Rente


In Kürze:

  • Veronika Grimm fordert umfassende Reformen der gesetzlichen Rentenversicherung.
  • Die abschlagsfreie Rente nach 45 Beitragsjahren und die Mütterrente stehen dabei zur Debatte.
  • Grimm spricht sich zudem für eine Reform der Witwenrente aus.
  • Rund 5,15 Millionen Menschen bezogen Ende 2024 eine Witwen- oder Witwerrente.

Die Ökonomin Veronika Grimm, Mitglied des sogenannten Rats der Wirtschaftsweisen, hat die Koalition zu konsequenteren Reformen gedrängt. Ein wesentlicher Punkt sei dabei die Rente. Im Gespräch mit dem „RedaktionsNetzwerk Deutschland“ (RND) fordert sie „konsequente Reformen, die den Haushalt konsolidieren und Wachstum bringen“. Es mache ihr Sorgen, dass sich die Regierung „so im Klein-Klein aufhält“.

Abschlagsfreie Rente mit 45 Beitragsjahren im Visier

Die Regierung, so Grimm, habe „die Möglichkeiten nicht ausgeschöpft“. Die – fälschlicherweise als „Rente mit 63“ bezeichnete – abschlagsfreie Rente für langjährig Versicherte solle abgeschafft werden. Gleiches gelte für die Mütterrente. Außerdem trat die Ökonomin für eine Reform der Witwenrente ein. Wie diese aus ihrer Sicht exakt aussehen soll, ließ sie in dem Gespräch jedoch offen.
Ein Ende der abschlagsfreien Rente nach 45 Beitragsjahren hat die Koalition bereits beschlossen. Dies war Teil des Empfehlungskatalogs der Rentenkommission, die im Auftrag der Bundesregierung Reformvorschläge zur Stabilisierung der gesetzlichen Rentenversicherung erarbeiten soll.
Obwohl sich Union und SPD auf Bundesebene darüber einig sind, diese Option abzuschaffen, ist noch unklar, ob und wann dies möglich sein wird. Mehrere Ministerpräsidenten, insbesondere aus dem Osten, haben Widerstand gegen das Ende der abschlagsfreien Rente für langjährig Versicherte angekündigt. Eine Lösung wird auch aufgrund verfassungsrechtlicher Schutzbestimmungen nur mit langen Übergangsregelungen möglich sein.

Rentenreform von 2002 brachte tiefe Einschnitte

Was die Witwenrente anbelangt, hatte es bereits 2002 tiefe Einschnitte gegeben. Ausgehend von einem höheren Grad an Berufstätigkeit von Frauen hatte die Regierung Schröder die Ansprüche im Bereich der Hinterbliebenenversorgung deutlich eingeschränkt. Eine gesetzliche Hinterbliebenenrente gibt es nur noch in geringerer Höhe – und der Bezug ist in stärkerem Maße von Bedürftigkeit abhängig.
Ein Anspruch auf Witwenrente besteht nur für Verheiratete – Unverheiratete haben einen solchen grundsätzlich nicht. Die Ehe muss im Regelfall mindestens ein Jahr bestanden haben; zu den wenigen noch vorgesehenen Ausnahmen gehört etwa ein Unfalltod. Der Verstorbene muss zudem bereits die allgemeine Wartezeit von fünf Jahren erfüllt und eine Rente bezogen haben.
Die sogenannte kleine Witwenrente gilt für Hinterbliebene, die jünger als 47 Jahre sind, kein Kind erziehen und nicht erwerbsgemindert sind. Sie kann für 24 Monate in Anspruch genommen werden und beträgt 25 Prozent der Rente, die der Verstorbene erhalten hätte. Die kleine Witwenrente soll den Hinterbliebenen eine Überbrückung ermöglichen, um perspektivisch wieder für den eigenen Lebensunterhalt sorgen zu können. Sie gilt für alle ab 2002 geschlossenen Ehen, sofern der verstorbene Partner vor 1962 geboren wurde.

Restriktionen auch bei der Rente für Hinterbliebene

Die große Witwenrente ist zeitlich nicht begrenzt. Ihre Höhe wurde jedoch von 60 auf 55 Prozent der Rente des Verstorbenen begrenzt. Zudem gelten auch für den Bezug dieser Rente mehrere Voraussetzungen. Eine davon ist das Erreichen einer – stufenweise steigenden – Altersgrenze. Diese liegt 2026 bei 46 Jahren und 6 Monaten, ab 2029 werden es 47 Jahre sein.
Außerdem muss, wer die große Witwenrente beziehen will, ein minderjähriges oder behindertes eigenes Kind oder eines des verstorbenen Ehepartners betreuen oder erwerbsgemindert sein. Die Ehe muss auch hier mindestens ein Jahr bestanden haben und der Verstorbene muss bereits eine Rente bezogen haben oder mindestens fünf Jahre lang rentenversichert gewesen sein. Der Anspruch auf Witwenrente endet mit dem Eingehen einer neuen Ehe.
Jenseits eines Freibetrags von derzeit 1.122,53 Euro plus 238,11 Euro pro waisenrentenbezugsberechtigtem Kind werden auch Einkommen auf den Anspruch angerechnet. Grundsätzlich geschieht dies mit einem Anteil von 40 Prozent. Dazu gibt es Kürzungen, wenn der Versicherte vor dem gesetzlichen Renteneintrittsalter stirbt, und Zuschläge für Kindererziehung.

Rund 5,15 Millionen beziehen Hinterbliebenenrente

Die sogenannte Mütterrente ist kein eigenständiger Rentenanspruch. Sie beinhaltet lediglich zusätzliche Rentenpunkte für Zeiten der Kindererziehung. Auf Drängen der CSU hat die Koalition diese Vergünstigung für Mütter ausgeweitet, was die ursprünglichen jährlichen Kosten von etwa 13,5 Milliarden Euro um weitere rund 4,5 Milliarden erhöht hat.
Den Zahlen der Deutschen Rentenversicherung zufolge bezogen zum 31. Dezember 2024 insgesamt rund 5,15 Millionen Menschen in Deutschland Witwen- und Witwerrenten. Diese machten damit etwa ein Fünftel aller gesetzlichen Renten aus. Jährliche Kosten beliefen sich auf etwa 50 Milliarden Euro.
Categories
ticker

Wirtschaftsweise Grimm fordert radikale Reformen bei der Rente


In Kürze:

  • Veronika Grimm fordert umfassende Reformen der gesetzlichen Rentenversicherung.
  • Die abschlagsfreie Rente nach 45 Versicherungsjahren und die Mütterrente stehen dabei zur Debatte.
  • Grimm spricht sich zudem für eine Reform der Witwenrente aus.
  • Rund 5,15 Millionen Menschen bezogen Ende 2024 eine Witwen- oder Witwerrente.

Die Ökonomin Veronika Grimm, Mitglied des sogenannten Rats der Wirtschaftsweisen, hat die Koalition zu konsequenteren Reformen gedrängt. Ein wesentlicher Punkt sei dabei die Rente. Im Gespräch mit dem „Redaktionsnetzwerk Deutschland“ (RND) fordert sie „konsequente Reformen, die den Haushalt konsolidieren und Wachstum bringen“. Es mache ihr Sorgen, dass sich die Regierung „so im Klein-Klein aufhält“.

Abschlagsfreie Rente mit 45 Beitragsjahren im Visier

Die Regierung, so Grimm, habe „die Möglichkeiten nicht ausgeschöpft“. Die – fälschlicherweise als „Rente mit 63“ bezeichnete – abschlagsfreie Rente für besonders langjährig Versicherte solle abgeschafft werden. Gleiches gelte für die Mütterrente. Außerdem trat die Ökonomin für eine Reform der Witwenrente ein. Wie diese aus ihrer Sicht exakt aussehen soll, ließ sie in dem Gespräch jedoch offen.
Ein Ende der abschlagsfreien Rente nach 45 Beitragsjahren hat die Koalition bereits beschlossen. Sie war Teil des Empfehlungskatalog der Rentenkommission, die im Auftrag der Bundesregierung Reformvorschläge zur Stabilisierung der gesetzlichen Rentenversicherung erarbeiten soll.
Obwohl sich Union und SPD auf Bundesebene darüber einig sind, diese Option abzuschaffen, ist noch unklar, ob und wann dies möglich sein wird. Mehrere Ministerpräsidenten, insbesondere aus dem Osten, haben Widerstand gegen das Ende der abschlagsfreien Rente für langjährig Versicherte angekündigt. Eine Lösung wird auch aufgrund verfassungsmäßiger Schutzbestimmungen nur mit langen Übergangsregelungen möglich sein.

Rentenreform von 2002 brachte tiefe Einschnitte

Was die Witwenrente anbelangt, hatte es bereits 2002 tiefe Einschnitte gegeben. Ausgehend von einem höheren Grad an Berufstätigkeit von Frauen hatte die Regierung Schröder die Ansprüche im Bereich der Hinterbliebenenversorgung deutlich eingeschränkt. Eine gesetzliche Hinterbliebenenrente gibt es nur noch in geringerer Höhe – und der Bezug ist in stärkerem Maße von Bedürftigkeit abhängig.
Ein Anspruch auf Witwenrente besteht nur für Ehepaare – Unverheiratete haben einen solchen grundsätzlich nicht. Die Ehe muss im Regelfall mindestens für ein Jahr bestanden haben, zu den wenigen noch vorgesehenen Ausnahmen gehört etwa ein Unfalltod. Der Verstorbene muss zudem bereits die allgemeine Wartezeit von fünf Jahren erfüllt und eine Rente bezogen haben.
Die sogenannte kleine Witwenrente gilt für Hinterbliebene, die jünger als 47 Jahre sind, kein Kind erziehen und nicht erwerbsgemindert sind. Sie kann für 24 Monate in Anspruch genommen werden und beträgt 25 Prozent der Rente, die der Verstorbene erhalten hätte. Die Kleine Witwenrente soll den Hinterbliebenen eine Überbrückung ermöglichen, um perspektivisch wieder für den eigenen Lebensunterhalt sorgen zu können. Sie gilt für alle ab 2002 geschlossenen Ehen und wenn der verstorbene Partner vor 1962 geboren wurde.

Restriktionen auch bei der Rente für Hinterbliebene

Die große Witwenrente ist zeitlich nicht begrenzt. Ihre Höhe wurde jedoch von 60 auf 55 Prozent der Rente des Verstorbenen begrenzt. Zudem gelten auch für den Bezug dieser Rente mehrere Voraussetzungen. Eine davon ist das Erreichen einer – stufenweise steigenden – Altersgrenze. Diese liegt 2026 bei 46 Jahren und 6 Monaten, ab 2029 werden es 47 Jahre sein.
Außerdem muss, wer die große Witwenrente beziehen will, ein minderjähriges oder behindertes eigenes Kind oder eines des verstorbenen Ehepartners betreuen oder erwerbsgemindert sein. Die Ehe muss auch hier mindestens ein Jahr bestanden haben und der Verstorbene muss bereits eine Rente bezogen haben oder mindestens fünf Jahre lang rentenversichert gewesen sein. Der Anspruch auf Witwenrente endet mit dem Eingehen einer neuen Ehe.
Jenseits eines Freibetrags von derzeit 1.122,53 Euro plus 238,11 Euro pro waisenrentenbezugsberechtigtem Kind werden auch Einkommen auf den Anspruch angerechnet. Grundsätzlich geschieht dies mit einem Anteil von 40 Prozent. Dazu gibt es Kürzungen, wenn der Versicherte vor dem gesetzlichen Renteneintrittsalter stirbt, und Zuschläge für Kindererziehung.

Rund 5,15 Millionen beziehen Hinterbliebenenrente

Die sogenannte Mütterrente ist kein eigenständiger Rentenanspruch. Sie beinhaltet lediglich zusätzliche Rentenpunkte für Zeiten der Kindererziehung. Auf Drängen der CSU hat die Koalition diese Vergünstigung für Mütter ausgeweitet, was die ursprünglichen jährlichen Kosten von etwa 13,5 Milliarden Euro um weitere rund 4,5 Milliarden erhöht hat.
Den Zahlen der Deutschen Rentenversicherung zufolge bezogen zum 31. Dezember 2024 insgesamt rund 5,15 Millionen Menschen in Deutschland Witwen- und Witwerrenten. Diese machten damit etwa ein Fünftel aller gesetzlichen Renten aus und jährliche Kosten von etwa 50 Milliarden Euro.