Categories
ausland etplus ticker

EU-Coronahilfen: Rechnungshof bemängelt fehlende Nachweise über den Nutzen


In Kürze:

  • EU-Schulden: Deutschland wird ein rechnerischer Finanzierungsanteil von 118 Milliarden Euro zugerechnet.
  • Haushaltsbelastung: Ab 2028 beginnt die Rückzahlung der Corona-Schulden, die bis 2058 abgeschlossen sein soll.
  • Erfolgskontrolle: Der Europäische Rechnungshof bemängelt fehlende Nachweise für den Nutzen vieler Verwaltungsreformen.

 
Ein Antrag auf Kindergeld, eine Baugenehmigung oder die Anmeldung eines Unternehmens: Wer in Deutschland etwas von einer Behörde benötigt, muss häufig Informationen angeben, die der Staat längst besitzt. Die Digitalisierung sollte solche Vorgänge vereinfachen. Behörden sollten Daten austauschen, Anträge schneller bearbeiten und Bürgern unnötige Wege ersparen.
Dafür stellte die Europäische Union während und nach der Corona-Zeit Milliardenbeträge bereit. Nach Angaben des Europäischen Rechnungshofs waren allein für Reformen und Investitionen in die öffentliche Verwaltung in den Mitgliedstaaten rund 49,1 Milliarden Euro zugesagt.
Das Geld stammt aus der europäischen Aufbau- und Resilienzfazilität, dem Kernstück des Wiederaufbauprogramms „NextGenerationEU“, das 2020 beschlossen wurde, um die wirtschaftlichen Folgen von Corona abzufedern. Daneben sollte es auch langfristige Verbesserungen ermöglichen, etwa durch modernere Behörden und digitale Dienstleistungen.
Finanziert wurde das Programm mit Geld, das sich die EU an den Finanzmärkten geliehen hatte. Einen Teil erhielten die Mitgliedstaaten als Kredite, die sie selbst zurückzahlen müssen. Andere Mittel wurden als Zuschüsse vergeben. Für die Rückzahlung der dafür aufgenommenen Schulden kommt der gemeinsame EU-Haushalt auf, in den auch Deutschland einzahlt.
Doch die Ergebnisse bleiben vielfach hinter den Erwartungen zurück. In einem gerade erst veröffentlichten Sonderbericht kommt der Europäische Rechnungshof zu dem Ergebnis, dass zahlreiche untersuchte Reformen bislang nur begrenzte Verbesserungen gebracht haben.
Von 14 genauer geprüften Maßnahmen in vier Ländern, einschließlich Deutschland, erzielten lediglich fünf erhebliche Ergebnisse. Acht brachten nur begrenzte Verbesserungen. Bei einer weiteren ließ sich kein entsprechender Erfolg nachweisen. Die Zahlen beziehen sich auf die untersuchten Projekte, nicht auf sämtliche geförderten Verwaltungsreformen.

Warum die EU gemeinsame Schulden aufnahm

Im Juli des Corona-Jahres 2020 einigten sich die Staats- und Regierungschefs der EU-Mitgliedsländer auf einen gemeinsamen Wiederaufbaufonds. Die EU-Kommission durfte bis zu 750 Milliarden Euro zu Preisen von 2018 am Kapitalmarkt aufnehmen. Im Juni 2021 begann die Kommission unter Präsidentin Ursula von der Leyen, dafür Anleihen an Investoren auszugeben.
Das Programm wurde als außergewöhnliche und zeitlich begrenzte Antwort auf die Pandemie beschlossen. Finanziert wurden Investitionen in Energieversorgung, Verkehr, Digitalisierung, Bildung und staatliche Reformen.
Bis Ende Januar 2026 waren nach Angaben des Rechnungshofs 577 Milliarden Euro aus dem zentralen Förderinstrument für Maßnahmen verplant. Davon entfielen 360 Milliarden Euro auf Zuschüsse und 217 Milliarden Euro auf Darlehen.
Rund 50 Milliarden Euro waren für die öffentliche Verwaltung bestimmt.
Deutschland unterschätzte die technischen Probleme

Wie schwierig Verwaltungsreformen sein können, zeigt Deutschland. Hier sollten Behörden künftig Informationen austauschen können, damit Bürger ihre persönlichen Angaben nicht bei jedem Antrag erneut einreichen müssen. Dieses sogenannte Once-Only-Prinzip ist auch im deutschen Registermodernisierungsgesetz verankert.
Doch bei der Umsetzung stieß die Bundesregierung auf erhebliche Schwierigkeiten. Nach den Feststellungen des Europäischen Rechnungshofs hatte das zuständige Bundesministerium unterschätzt, wie unterschiedlich die Computersysteme der Länder und Kommunen aufgebaut sind. Die Landesministerien waren bei der ursprünglichen Planung nicht ausreichend beteiligt worden.
Vorhandene Programme konnten teilweise nicht wie vorgesehen genutzt werden. Stattdessen wurden neue technische Lösungen entwickelt. Das verzögerte die Umsetzung. Der Rechnungshof bewertet die bisherigen Ergebnisse der deutschen Registermodernisierung als begrenzt.
Besser fällt die Bewertung der Digitalisierung einzelner Verwaltungsleistungen aus. Deutschland konnte im Rahmen einer untersuchten Maßnahme 100 Leistungen der Länder und 115 des Bundes digitalisieren. Die geschätzten Kosten beliefen sich auf 2,52 Milliarden Euro. Allerdings umfasst der zugrunde gelegte Katalog insgesamt 575 Verwaltungsleistungen.

Brüssel misst die Umsetzung statt Erfolg

Ob die Digitalisierung den Bürgern und Unternehmen tatsächlich Zeit und Aufwand erspart, lässt sich bislang nur eingeschränkt beurteilen.
Der Europäische Rechnungshof bemängelt in seinem Sonderbericht, dass die tatsächlichen Verbesserungen bei den untersuchten Verwaltungsreformen nicht ausreichend gemessen wurden. Häufig wurde nur erfasst, ob eine technische Lösung eingeführt oder eine Verwaltungsleistung digitalisiert wurde. Weniger klar war dagegen, ob sich dadurch Bearbeitungszeiten verkürzten, Kosten sanken oder Verwaltungsverfahren einfacher wurden.
Ein Antrag kann beispielsweise online verfügbar sein, während die Bearbeitung innerhalb der Behörde weiterhin mehrere Wochen dauert.
Für Unternehmen ist jedoch nicht allein entscheidend, ob sie ein Formular digital einreichen können. Wichtiger ist, wie schnell sie etwa eine Baugenehmigung oder eine andere behördliche Entscheidung erhalten. Genau diese Wirkung der Digitalisierung lässt sich anhand der untersuchten Maßnahmen bislang nicht zuverlässig nachweisen.
Aus Ausnahme wird Finanzierungsmodell

Als die EU-Staaten im Juli 2020 den Corona-Wiederaufbaufonds beschlossen, sollte die gemeinsame Kreditaufnahme eine Ausnahme bleiben. In den Schlussfolgerungen des Europäischen Rates hieß es, die der EU-Kommission übertragenen Befugnisse zur Kreditaufnahme seien „in Bezug auf Umfang, Dauer und Anwendungsbereich klar begrenzt“.
Die Kommission durfte demnach bis zu 750 Milliarden Euro zu Preisen von 2018 aufnehmen. Das Geld sollte „ausschließlich zur Bewältigung der Folgen der COVID-19-Krise“ verwendet werden. Zudem legten die Staats- und Regierungschefs fest, dass die Aufnahme neuer Nettokredite spätestens Ende 2026 endet.
Inzwischen nutzt die EU gemeinsame Anleihen auch für andere Aufgaben. Ein Beispiel ist die Unterstützung der Ukraine. Für die Jahre 2024 bis 2027 richtete sie zunächst ein Hilfsprogramm über 50 Milliarden Euro ein. Davon sind 33 Milliarden Euro als Darlehen und 17 Milliarden Euro als Zuschüsse vorgesehen.
Auch bei der europäischen Verteidigung kommt gemeinsame Kreditaufnahme zum Einsatz. Am 27. Mai 2025 beschloss der EU-Rat das Instrument für Sicherheitsmaßnahmen für Europa (SAFE). Es ermöglicht Darlehen von bis zu 150 Milliarden Euro für Verteidigungsinvestitionen der Mitgliedstaaten.
Die EU finanziert das Programm durch die Ausgabe eigener Anleihen. Die Empfängerstaaten müssen die Kredite zurückzahlen.
Hinzu kommt ein weiteres Darlehen von 90 Milliarden Euro für die Ukraine. Die EU-Staaten hatten sich im Dezember 2025 darauf verständigt.
Im April 2026 verabschiedete der Rat die abschließenden rechtlichen Voraussetzungen. Das Geld wird ebenfalls durch EU-Anleihen finanziert und durch den EU-Haushalt abgesichert. Vorgesehen sind 30 Milliarden Euro zur Unterstützung des ukrainischen Staatshaushalts und 60 Milliarden Euro für die Verteidigungsindustrie.
Allerdings unterscheiden sich die Programme. Bei SAFE müssen die Empfängerstaaten ihre Darlehen zurückzahlen. Beim Corona-Aufbauprogramm wurden dagegen auch umfangreiche Zuschüsse durch gemeinsame Schulden finanziert.
Eine vollständige Wiederholung des ursprünglichen Modells ist das deshalb nicht. Die Beispiele zeigen jedoch, dass die EU die gemeinsame Kreditaufnahme inzwischen auch für Aufgaben außerhalb der Pandemiebewältigung einsetzt.

Deutschland trägt einen Teil der EU-Schulden

Die gemeinsamen Schulden haben auch Folgen für Deutschland. Nach Angaben der Deutschen Bundesbank beliefen sich die Schulden europäischer Institutionen Ende 2025 nach Abzug bestimmter Forderungen auf rund 477 Milliarden Euro. Davon entfiel rechnerisch ein Finanzierungsanteil von 118 Milliarden Euro auf Deutschland. Das entsprach 2,6 Prozent der Wirtschaftsleistung.
Diese Summe umfasst insbesondere Schulden für Zuschüsse aus dem Corona-Aufbaufonds und EU-Kredite an die Ukraine. Sie zählt nicht zur deutschen Staatsschuld nach den europäischen Maastricht-Regeln, weil die EU die Kredite aufgenommen hat.
Finanzielle Folgen können dennoch entstehen: Die Rückzahlung wird teilweise über den EU-Haushalt finanziert, zu dem Deutschland beiträgt. Die 118 Milliarden Euro sind allerdings keine unmittelbar fällige Forderung an den Bund.

Bundestag stimmte der Kreditaufnahme zu

Die europäische Verschuldung berührt auch die parlamentarische Haushaltskontrolle. Der Bundestag stimmte 2021 den rechtlichen Voraussetzungen des Corona-Aufbaufonds zu. Das Bundesverfassungsgericht bestätigte im Dezember 2022 die Verfassungsmäßigkeit dieser Zustimmung. Entscheidend war unter anderem, dass die Kreditaufnahme hinsichtlich Umfang, Zweck und Dauer begrenzt blieb.
Die einzelnen EU-Anleihen erscheinen jedoch nicht als neue Schulden im Bundeshaushalt. Zusätzliche Belastungen könnten sich später über Deutschlands Beiträge zum EU-Haushalt ergeben.

Rückzahlung bis 2058

Die planmäßige Tilgung der Schulden aus dem Corona-Aufbaufonds beginnt 2028 und soll spätestens 2058 abgeschlossen sein. Während die Empfängerstaaten ihre Darlehen selbst zurückzahlen, werden die Schulden für Zuschüsse aus dem EU-Haushalt bedient.
Für den EU-Haushalt 2028 bis 2034 sieht die Kommission jährlich rund 24 Milliarden Euro für Zinsen und Tilgung vor, also insgesamt 168 Milliarden Euro – bei einem Gesamtvolumen von knapp 2 Billionen Euro.
Der Vorschlag ist noch nicht beschlossen. Beim zweitägigen EU-Gipfel in Brüssel Mitte Oktober stand der auf sieben Jahre angelegte Haushalt im Mittelpunkt. Die wie erwartet harten Verhandlungen zwischen den „Sparsamen“, einschließlich Deutschlands, und den Mitgliedstaaten wie Frankreich, die ein größeres Budget fordern, blieben ergebnislos. EU-Ratspräsident António Costa wird nun nach Wegen suchen, noch bis Ende des Jahres einen Kompromiss zu finden.
Eine wichtige Rolle sollen neue Eigenmittel spielen. Nach dem Vorschlag der Kommission gehören dazu auch Einnahmen aus dem europäischen Emissionshandel sowie Abgaben im Zusammenhang mit Elektroschrott, Tabak und großen Unternehmen. Ohne zusätzliche Einnahmen könnte der Druck steigen, die Beiträge der Mitgliedstaaten zu erhöhen oder an anderer Stelle im EU-Haushalt zu sparen.
Mit dem Auslaufen des europäischen Wiederaufbauprogramms Ende 2026 endet zunächst die Finanzierung neuer Maßnahmen. Die bereits angestoßenen Verwaltungsreformen können jedoch über diesen Zeitpunkt hinaus fortgeführt werden. Welche langfristigen Ergebnisse die Investitionen erzielen, wird sich daher erst in den kommenden Jahren vollständig beurteilen lassen.
Die finanziellen Verpflichtungen aus dem Programm bestehen unabhängig davon fort. An der Finanzierung beteiligen sich die Mitgliedstaaten über ihre Beiträge zum gemeinsamen Haushalt, darunter auch Deutschland.
Mit Material von AFP
Categories
etplus ticker wirtschaft

EU-Schulden wachsen: Rechnungshof warnt vor steigenden Finanzierungskosten


In Kürze:

  • Der Europäische Rechnungshof warnt vor wachsenden EU-Schulden und höheren Finanzierungskosten.
  • Steigende Zinsausgaben schränken Deutschlands finanziellen Spielraum ein und können auch Unternehmen und Banken belasten.
  • Eine feste Schulden-Krisengrenze gibt es nicht: Entscheidend sind Wachstum, Zinskosten und die Fähigkeit, Kredite dauerhaft zu bedienen.

 
Die Europäische Union nimmt immer mehr Schulden auf. Ende 2025 schuldete sie Anlegern 738,9 Milliarden Euro, ein Jahr zuvor waren es 601,3 Milliarden Euro. Bis 2027 könnte der Betrag auf 1 Billion Euro steigen. Das geht aus dem Jahresbericht des Europäischen Rechnungshofs hervor. Die EU beschafft sich dieses Geld über Anleihen: Anleger leihen ihr Geld und erhalten dafür Zinsen. Zu vereinbarten Terminen muss die EU die Kredite zurückzahlen.
Mit diesen Krediten finanziert die EU unterschiedliche Programme, darunter Darlehen zur Unterstützung der Ukraine und das während der Pandemie aufgelegte Programm SURE zur Absicherung von Kurzarbeit.
Ein Teil dieser Schulden dient der Finanzierung von NextGenerationEU. Mit diesem Programm unterstützt die EU die wirtschaftliche Erholung nach der Corona-Pandemie. Die Mitgliedstaaten erhalten daraus Zuschüsse, die sie nicht zurückzahlen müssen. Die EU muss die dafür aufgenommenen Kredite selbst zurückzahlen und die Zinsen aus ihrem Haushalt bezahlen.
Diese Finanzierung wird erheblich teurer als geplant. Für den Zeitraum 2021 bis 2027 waren ursprünglich 14,9 Milliarden Euro für die Zinszahlungen vorgesehen. Nach den im Rechnungshofbericht genannten Schätzungen könnten die Finanzierungskosten für den Zuschussteil des Programms inzwischen bis zu 28,3 Milliarden Euro erreichen, was fast der doppelte Betrag wäre.
Deutschland trägt einen Teil dieser Belastung über seine Beteiligung am EU-Haushalt. Die Bundesbank schätzt den deutschen Finanzierungsanteil an den gesamten EU-Schulden für Ende 2025 auf 118 Milliarden Euro. Weitergereichte Kredite, die bereits in nationalen Schuldenständen erscheinen, werden dabei nicht doppelt gezählt.

Wie Deutschland und seine Nachbarn dastehen

Deutschlands Staatsschulden wuchsen 2025 laut Bundesbank um 144 Milliarden Euro auf 2,84 Billionen Euro. Frankreich kam Ende Juni 2026 laut dem nationalen Statistikamt Insee auf rund 3,596 Billionen Euro.
Für den Vergleich unterschiedlich großer Länder reicht die Kreditsumme allein allerdings nichts darüber aus.
Die Schuldenquote setzt Kredite ins Verhältnis zur jährlichen Wirtschaftsleistung, dem Wert der im Land erzeugten Waren und Dienstleistungen. Sind beide gleich groß, beträgt die Quote 100 Prozent. Das bedeutet nicht, dass die Kredite innerhalb eines Jahres zurückgezahlt werden müssen.
In einer Auswertung von Eurostat lag Deutschland am Ende des ersten Quartals 2026 bei 64,4 Prozent, Frankreich bei 117,6 Prozent. Für alle EU-Länder zusammen waren es 82,9 Prozent, für die Länder mit dem Euro 88,9 Prozent. Die Statistik zählt dabei nicht nur Schulden der jeweiligen nationalen Regierungen, sondern auch die regionaler und kommunaler Haushalte sowie der Sozialversicherungen. Frankreichs neuer Wert für das zweite Quartal 2026 lag laut Insee bei 119 Prozent.
Auch unter Deutschlands Nachbarn gibt es erhebliche Unterschiede. Belgien erreichte Ende März 109,1 Prozent, Luxemburg dagegen 29,2 Prozent. Noch höher als in Frankreich lagen die Quoten in Griechenland mit 143,5 Prozent und Italien mit 138,9 Prozent. Frankreich hat damit nicht die höchste Schuldenquote der EU.

Warum höhere Zinsen auch Bürger und Unternehmen betreffen

Die Folgen hoher Schulden zeigen sich besonders in der jährlichen Zinsrechnung. Der Bund gab 2025 nach Angaben des Finanzministeriums 29,9 Milliarden Euro für Zinsen aus. Das entsprach 6,1 Prozent seiner gesamten Ausgaben. Von jeweils 100 Euro im Bundeshaushalt wurden also gut 6 Euro für die Verzinsung früherer Kredite benötigt. Mit diesen Zahlungen wird noch kein Kredit zurückgezahlt.
Zu den Zinsen kommt die Tilgung, also die Rückzahlung des geliehenen Geldes. Staaten zahlen fällige Kredite allerdings häufig mit Geld aus neuen Krediten zurück. Dadurch sinkt der Schuldenstand nicht; zunächst werden nur alte Schulden durch neue ersetzt.
Die Bundesregierung rechnet in den kommenden Jahren mit einer deutlich höheren Belastung. Im Finanzplan für den Kernhaushalt stehen 30,2 Milliarden Euro Zinsen für 2026, 41,9 Milliarden Euro für 2027 und 80,6 Milliarden Euro für 2030. Es handelt sich um Planwerte. Die Regierung begründet den Anstieg mit zusätzlichen Schulden und höheren Zinsen. Was der Bund für Zinsen ausgeben muss, steht im Haushalt nicht mehr für andere Aufgaben zur Verfügung, die den Bürgern und Unternehmen zugutekommen, wie Bildung, Infrastruktur oder Wirtschaftsförderung.
Höhere Zinsen wirken allerdings nicht sofort auf alle Kredite. Hat der Staat Geld für zehn Jahre zu einem festen Zinssatz geliehen, gilt dieser zunächst weiter. Teurer wird es, wenn ein Kredit ausläuft und durch einen neuen ersetzt wird. Ein einfaches Rechenbeispiel: Bei 100 Milliarden Euro Schulden kostet 1 Prozent Zins jährlich 1 Milliarde Euro. Bei 4 Prozent sind es 4 Milliarden. Allein für diese Kreditsumme würden dann jedes Jahr 3 Milliarden Euro zusätzlich benötigt.
Frankreich muss ebenfalls mehr Geld aufbringen. Die nationale Finanzagentur Agence France Trésor, eine Behörde des Finanzministeriums, erwartet für den Haushalt des Zentralstaats 2026 eine Zinskosten von 62,6 Milliarden Euro und 2027 von 72,9 Milliarden Euro.
Der durchschnittliche Zins neuer mittel- und langfristiger Anleihen lag bis Ende September bei 3,55 Prozent, gegenüber 3,14 Prozent im Vorjahr. Zugleich meldete die Behörde weiterhin mehr Nachfrage nach den Papieren, als sie anbot. Frankreich kann sich demnach weiter Geld beschaffen, muss dafür aber höhere Kosten einplanen.

Was die USA und die Schweiz unterscheidet

Die USA haben das am 30. September abgeschlossene Haushaltsjahr 2026 nach einer vorläufigen Schätzung des amerikanischen Haushaltsamts CBO mit einem Defizit von knapp 2 Billionen Dollar beendet. Die Ausgaben lagen damit um diesen Betrag über den Einnahmen. Die Zinsausgaben nach Abzug entsprechender Einnahmen erreichten rund 1,14 Billionen Dollar, etwa 115 Milliarden Dollar mehr als im Vorjahr. Das CBO führt den Anstieg auf den höheren Schuldenstand und höhere langfristige Zinsen zurück.
In seiner Prognose vom Februar 2026 erwartete das CBO, dass die von Anlegern gehaltenen Bundesschulden Ende 2026 rund 101 Prozent der jährlichen Wirtschaftsleistung erreichen und bis 2036 auf 120 Prozent steigen. Der aktuelle Monatsbericht enthält keine neue Schuldenquote.
Die amerikanische Angabe betrifft nur einen Teil der Schulden der Bundesregierung. Die europäische Statistik zählt dagegen auch die Schulden von Ländern, Gemeinden und Sozialversicherungen mit; die Werte sind deshalb nicht direkt vergleichbar.
Die Schweiz weist eine andere Haushaltslage auf. Die Eidgenössische Finanzverwaltung erwartete im August für das Jahr 2025 einen Überschuss aller öffentlichen Haushalte von rund 4 Milliarden Franken (4,29 Milliarden Euro). Die Schulden wurden auf 40,7 Prozent der Wirtschaftsleistung geschätzt.
Die Schweizer Zahl umfasst zusätzlich etwa offene Rechnungen staatlicher Stellen. Solche Verpflichtungen werden bei der üblichen EU-Schuldenquote nicht mitberechnet. Zudem werden gehandelte Staatsanleihen nach ihrem aktuellen Marktwert statt nach ihrem Nennwert bewertet, also nach ihrem Handelspreis statt dem Betrag, den der Staat zurückzahlen muss. Deshalb lassen sich die Quoten nicht direkt vergleichen.
Die Schweizer Schuldenbremse soll verhindern, dass sich dauerhafte Lücken im Bundeshaushalt bilden. Sie richtet die ordentlichen Ausgaben an den Einnahmen aus, berücksichtigt aber die Wirtschaftslage. In schlechten Zeiten sind begrenzte Defizite erlaubt. In guten Zeiten müssen Überschüsse erzielt werden. Für außergewöhnliche Belastungen gibt es Ausnahmen. So soll der Staat Krisen auffangen, ohne dauerhaft neue Kredite zu benötigen.
Auch Deutschland hat eine Schuldenbremse. Sie erlaubt dem Bund grundsätzlich neue Schulden von jährlich bis zu 0,35 Prozent der Wirtschaftsleistung, wobei konjunkturelle Schwankungen berücksichtigt werden. In außergewöhnlichen Notlagen sind zusätzliche Kredite möglich.
Seit einer Grundgesetzänderung von Anfang 2025 gelten außerdem weitreichende Ausnahmen für Verteidigungs- und Sicherheitsausgaben oberhalb von 1 Prozent der Wirtschaftsleistung. Auch für den zusätzlichen Finanzierungstopf für Infrastruktur und Klimaneutralität sind bis zu 500 Milliarden Euro außerhalb dieser Grenze möglich. Die deutsche Regel begrenzt damit die Neuverschuldung, verlangt aber keinen jährlichen Schuldenabbau.

Warum mehr Schulden nicht automatisch mehr Geld bedeuten

Mehr Staatsschulden bedeuten nicht automatisch, dass mehr Geld im Umlauf ist. Kauft ein Anleger eine Staatsanleihe mit vorhandenem Guthaben, entsteht durch den Kauf allein kein neues Geld. Er tauscht sein Guthaben gegen einen Anspruch auf Zinsen und spätere Rückzahlung. Der Staat erhält Geld, mit dem er seine Ausgaben finanzieren kann.
Anders funktioniert die Kreditvergabe einer Bank. Gewährt sie etwa einem Unternehmen einen Kredit und schreibt den Betrag auf dessen Konto gut, entsteht ein neues Bankguthaben. Die Bank reicht dabei nicht zuvor eingesammelte Spareinlagen weiter, wie die Bundesbank erläutert. Grenzen setzten unter anderem Vorschriften, die Finanzierungskosten der Bank und die Nachfrage nach Krediten. Auch Kredite an Unternehmen und Privatpersonen könnten daher die Geldmenge vergrößern.
Die Europäische Zentralbank (EZB) erfasst die Geldmenge unter anderem mit den Größen M2 und M3. M2 umfasst Bargeld, jederzeit verfügbare Kontoguthaben sowie bestimmte Spar- und Termineinlagen. M3 zählt zusätzlich etwa Anteile an Geldmarktfonds mit. Die Bezeichnungen stehen also für unterschiedlich weit gefasste Geldbestände. Sie sagen nicht aus, wie hoch ein Staat verschuldet ist.
Auch wenn eine Zentralbank Staatsanleihen kauft, wächst die Geldmenge nicht immer im gleichen Umfang. Kauft sie einem privaten Anleger eine Anleihe ab, kann dessen Bankguthaben steigen. Verkauft dagegen eine Bank, erhält diese zunächst ein Guthaben bei der Zentralbank. Dieses steht einem Verbraucher nicht unmittelbar zum Einkaufen zur Verfügung. Deshalb sind Zentralbankgeld und das Geld auf privaten Konten zu unterscheiden.
Für die Preise kommt es darauf an, was mit zusätzlichem Geld geschieht. Wird es gespart, entsteht daraus zunächst keine zusätzliche Nachfrage nach Waren. Wird dagegen mehr ausgegeben, ohne dass das Angebot entsprechend wachsen kann, können die Preise steigen.
Die EZB betrachtet die Geldmengenentwicklung deshalb als Hinweis auf Inflationsrisiken. Aus einem höheren Schuldenstand allein lässt sich jedoch keine bestimmte Inflationsrate ableiten.

Ab wann werden Schulden gefährlich?

Eine feste Krisengrenze gibt es nicht. Die EU-Verträge nennen zwar 60 Prozent der Wirtschaftsleistung für den Schuldenstand und 3 Prozent für das jährliche Defizit. Wer diese Werte überschreitet, wird jedoch nicht automatisch zahlungsunfähig. Für solche Fälle sieht die EU ein Defizitverfahren vor. Das schließt einen Bericht der Kommission und mögliche Geldbußen ein.
Der Internationale Währungsfonds (IWF) prüft zudem, ob ein Staat seine Schulden dauerhaft bedienen kann. Dabei darf die Rechnung nicht auf unrealistisch hohen Wachstumsraten oder zu optimistischen Schätzungen der künftigen Staatseinnahmen beruhen.
In einem IWF-Beitrag aus dem Jahr 2017 zur Schuldentragfähigkeit heißt es: „Jede Schuldentragfähigkeitsanalyse muss auf realistischen – statt heroischen – Annahmen zu den künftigen Wachstumsaussichten gründen.“ Entscheidend sind außerdem Zinsen, Rückzahlungstermine und die Bereitschaft der Anleger, weitere Kredite zu gewähren.
Wächst die Wirtschaft schneller als der Schuldenbestand, sinkt die Schuldenquote. Steigende Zinsen, schwaches Wachstum und neue Haushaltslücken können die Belastung dagegen verschärfen, wie der IWF erläutert. Ein gesunder Haushalt benötigt deshalb verlässliche Einnahmen und Spielraum für Krisen.
Die Rückzahlung der NextGenerationEU-Schulden muss 2028 beginnen und spätestens 2058 abgeschlossen sein. Dafür muss die EU zunächst auch neue Kredite aufnehmen. Wie der Europäische Rechnungshof erläutert, wird die Kommission auslaufende Schulden refinanzieren müssen, indem sie „neue Schuldtitel ausgibt, um die alten bei Fälligkeit zu tilgen“. Wie teuer das wird, bleibt offen: Änderungen der Marktbedingungen könnten „zu höheren oder zu niedrigeren Kosten der Mittelaufnahme führen“.
Ab 2028 wird die Rückzahlung damit zu einer festen Aufgabe im EU-Haushalt. Wie viel Geld daneben für andere Vorhaben bleibt, entscheidet sich auch an den Zinsen, zu denen die Union ihre Kredite erneuern kann.
Categories
ticker wirtschaft

IWF rechnet mit anhaltendem hohen Energiepreisen


In Kürze:

  • IWF-Chefin Georgiewa rechnet kurzfristig nicht mit einer Entspannung bei den Energiepreisen.
  • Zusätzlich zum Irankrieg wirken noch weitere Faktoren preistreibend.
  • Strom und Gas werden im Winter laut ifo Institut voraussichtlich teurer werden.

 
Die hohen Energiepreise haben die Inflation in Deutschland im September auf 3,3 Prozent getrieben – der höchste Wert seit 2023 – laut vorläufigen Zahlen des Statistischen Bundesamts. Auch in anderen Ländern bewegen sich die Verbraucherpreise nach oben.
Ein Hauptgrund dafür ist der Irankrieg – und dem Internationalen Währungsfonds (IWF) zufolge ist nicht mit zeitnaher Besserung zu rechnen.
„Der Preisdruck könnte sich weiter verstärken, da die Nachfrage mit dem Beginn der kalten Jahreszeit auf der Nordhalbkugel steigt und die Länder ihre Reserven wieder auffüllen“, so Kristalina Georgiewa laut Manuskript in einer Rede in Singapur am Mittwoch, 7. Oktober, im Vorfeld der Jahrestagung des IWF und der Weltbank.

IWF-Chefin kritisiert Schuldenpolitik

Der Krieg im Iran sei jedoch nicht der einzige Faktor, der potenziell die Inflation befeuere. Vielmehr seien es mehrere Elemente, die zusammenkämen. Der Boom um die Künstliche Intelligenz spiele dabei ebenso eine Rolle wie Zölle, Rüstungsausgaben und eine hohe Staatsverschuldung.
In diesem Kontext lobte Georgiewa die US-Notenbank Federal Reserve, die Europäische Zentralbank und Japans Notenbank dafür, ihre Leitzinsen zuletzt angehoben zu haben.
Die höheren Leitzinsen hätten die kurzfristigen Zinsen steigen lassen und damit die Kreditaufnahme verteuert, so Georgiewa. Trotz weltweit ausufernder Staatsverschuldung sehe sie „in den hoch verschuldeten Industrieländern keine entschlossenen Maßnahmen, obwohl dringend glaubwürdige mittelfristige Haushaltskonsolidierungspläne benötigt werden“.

Frankreichs Schulden bereiten Ökonomen Sorgen

Dieser Kommentar dürfte auch Frankreich gegolten haben. Dort wird die Gesamtschuldenquote der öffentlichen Haushalte im nächsten Jahr voraussichtlich auf 121,7 Prozent des BIP steigen. Das laufende Haushaltsdefizit könnte im ungünstigsten Fall auf rund 6,5 Prozent steigen.
Die Regierung von Premierminister Sébastien Lecornu hat für 2027 ein Budget vorgelegt, das Einsparungen im Umfang von 54 Milliarden Euro vorsieht. Allerdings spricht wenig für dessen politische Durchsetzbarkeit. Dem Regierungslager fehlt es an einer eigenen Mehrheit im Parlament und es gibt im Parlament weder links noch rechts davon eine ausgeprägte Bereitschaft, den Reformkurs zu unterstützen.
Renommierte Ökonomen haben angesichts von Frankreichs Verschuldung vor einer neuen Schuldenkrise gewarnt.
„Die Schuldenkrise in Frankreich ist sehr ernst“, sagte die Ökonomie-Professorin Ulrike Neyer von der Universität Düsseldorf in der Donnerstagsausgabe der „Rheinischen Post“. In Frankreich gebe es derzeit „eine dramatische Gemengelage aus hohen Schulden, extrem angespannter Haushaltslage, kaum Wirtschaftswachstum, politischen Instabilitäten“. Frankreich sei „derzeit das größte Problem im Euroraum“.
Der Chef des Deutschen Instituts für Wirtschaftsforschung (DIW), Marcel Fratzscher, sieht vor allem langfristige Probleme. Daher sei ein Kurswechsel in der französischen Finanzpolitik „dringend notwendig“. Sorgen vor einer unmittelbar bevorstehenden Schuldenkrise in Frankreich seien aber übertrieben.

Unternehmen geben höhere Energiepreise an Kunden weiter

Dem ifo Institut zufolge geben Unternehmen die höheren Energiepreise zunehmend auch an ihre Kunden weiter. So stiegen die Preiserwartungen der vom Forschungsinstitut befragten Unternehmen von saisonbereinigt korrigierten 21,4 Punkten im August auf 22,7 im September.
Treibstoffe und Heizöl seien bereits jetzt deutlich teurer, im Winter werden laut ifo-Konjunkturchef Timo Wollmershäuser zufolge auch die Energieversorger ihre Preise für Strom und Gas weiter anheben. Die Rohölpreise seien bereits deutlich nach oben geschossen. Die Erdgas- und Strompreise erreichten Mitte September den höchsten Stand seit Ende 2022.
Die Preiserwartungen stiegen laut ifo auch in den meisten Wirtschaftsbereichen.
Bei energieintensiven Industrieunternehmen war das Plus besonders deutlich: Dort kletterte der Indikator auf 24,8 gegenüber saisonbereinigt 19,5 Punkten im August. Auch im Handel stieg der Preiserwartungsindikator von 30,0 auf 35,6 Punkte. Bei den nicht energieintensiven Unternehmen fiel die Erhöhung auf 20,4 von 19,2 Punkten moderater aus.
Rückläufig sind die Preiserwartungen bei den Dienstleistern – wo der Wert von 20,9 auf 19,8 Punkte sank.
Mit Material der Nachrichtenagenturen
Categories
etplus meinung ticker wirtschaft

Totgesagte leben länger – Gold ist zurück!

Die Warteschlangen an der Klagemauer wurden in den vergangenen Wochen immer länger – die Edelmetalle, insbesondere Gold und Silber, erlebten nach monatelanger Rallyephase starke Rücksetzer.
Im vergangenen Jahr war Gold noch einer der großen Überflieger und rückte in den Fokus vieler Anleger. Hätte man nun doch auf die Verbraucherzentrale hören sollen, die Gold nicht als sichere Geldanlage einstufte? Und Gold bringt ja ohnehin keine Zinsen und Renditen.
Zur Einordnung: Mit einem Plus von rund 60 Prozent lieferte der Goldpreis 2025 eine herausragende Performance. Vom Allzeithoch, das das Edelmetall Ende Januar 2026 mit 5.586,20 US-Dollar erreichte, liegt Gold aktuell circa 21 Prozent entfernt.
Aber ist dies die Anlegerrealität? Sicher nicht! Denn auf 12-Monats-Basis liegen wir im Euro bei einem satten Plus von knapp 34 Prozent. Also doch nicht so schlecht, wie es viele Aktienjunkies dem Edelmetall zurechnen wollen. Dabei werden auch die weiteren Anlagemetalle nicht vergessen. Silber verzeichnet mehr als 72 Prozent, Platin 32 Prozent und Palladium 19 Prozent auf Jahresbasis.
In den vergangenen 30 Tagen ist sich der Goldkurs um 9 Prozent gestiegen. Ist es nun kurzfristige Stärke oder langfristige Konsolidierung?
Die langfristigen Prognosen der globalen Banken zeigen, wie uneinig sich die Analysten über die Bandbreite und die weitere Richtung sind. So hat JPMorgan seine Prognose für das vierte Quartal von 6.000 auf 4.500 Dollar pro Feinunze gesenkt. Morgan Stanley prognostiziert für das zweite Halbjahr 5.200 Dollar. Goldman Sachs sieht Gold zum Jahresende bei 4.900 Dollar, die Commerzbank bei 4.500 Dollar.

An den Notenbanken orientieren?

Viele Einflussfaktoren spielen bei der Preisbildung eine Rolle. Aktuell ist die physische Nachfrage in China eingebrochen – die Zahl der Käufer von Investmentbarren hat laut „Börse Global“ um rund 60 Prozent abgenommen.
Anders soll sich das Bild bei der chinesischen Zentralbank darstellen: Laut chinesischen Medien hat die Chinesische Volksbank ihre Goldreserven im Mai um 320.000 Unzen aufgestockt. Das soll der 19. Monat in Folge mit Zukäufen gewesen sein. Der Goldanteil an Chinas Devisenreserven lag laut den Berichten somit Ende Mai bei 3,44 Billionen Dollar (2,97 Billionen Euro).
Zusätzlich berichtet die Europäische Zentralbank laut „Financial Times“, dass Gold US-Staatsanleihen als größten Bestandteil der offiziellen Reserven der Notenbanken Ende 2025 überholt hat. 27 Prozent bei Gold, 22 Prozent bei US-Staatsanleihen. Ein Jahr zuvor lag das Verhältnis noch bei 20 Prozent Gold und 25 Prozent Staatsanleihen.
Im zweiten Quartal 2026 kauften die Notenbanken der Welt laut dem World Gold Council 289 Tonnen Gold netto zu. Satte 62 Prozent mehr als im Vorjahreszeitraum. Ausgerechnet in einem Zeitraum des stärksten Rücksetzers im Goldpreis seit einem Jahrzehnt.
Also an den Privatkäufern orientieren oder an den Notenbanken? Die globale Ebene bestimmt den Goldpreis!
Die London Bullion Market Association führte im Juli eine Umfrage zur Lage des Goldpreises durch. Die befragten 16 Marktexperten sehen beim Goldpreis weiteres Potenzial bis zum Jahreswechsel 2026. So berichte „Kitco News“.
Einige Experten sahen optimistisch nach vorn und erwarteten den Preis bei bis zu 5.100 Dollar – im Mittel lagen die Prognosen für das Gesamtjahr 2026 bei 4.604 Dollar pro Feinunze. Der Jahresdurchschnitt lag im Jahr 2025 bei rund 3.439,37 Dollar. Das würde wiederum ein Plus von mehr als 33 Prozent bedeuten.
Auf globaler Ebene sind auch weiterhin viele Faktoren maßgeblich. An erster Stelle sind da die geopolitischen Krisenherde zu nennen. Aber auch der Inflationsverlauf und die Arbeitsmarktdaten aus den USA und die Entscheidungen der US-Notenbank. Und nicht zuletzt die künftigen Goldkäufe der Zentralbanken und die globale Staatsverschuldung.

Schuldenorgie läuft ungebremst weiter

Anleger sollten immer im Fokus haben, dass Gold nach wie vor der sichere Anlagehafen in Phasen wirtschaftlicher und politischer Unsicherheit ist. Die Schuldenorgie mit dem Sumpf der Defizite sollte uns allen Schweiß auf die Stirn treiben. In Frankreich und den USA wächst die Staatsverschuldung ungebremst weiter.
Die USA zahlen erstmals pro Tag 3 Milliarden Dollar (2,59 Milliarden Euro) Zinsen. Bei der Gesamtverschuldung – also Bundesstaat, Kommunen, Unternehmen und private Haushalte – ist die 50-Billionen-Dollar-Schulden-Marke (43 Billionen Euro) laut „FinanzNachrichten.de“ in Sichtweite. Das Land des omnipräsenten Präsidenten Donald Trump ist in die Schuldenfalle geraten. Das Land kann es sich nicht mehr leisten, die Zinsen anzuheben, um die Inflation zu bekämpfen.
Die Spirale von explodierenden Schulden und gefährlicher Gebundenheit an kurzfristige Finanzierungen kann das gesamte Finanzsystem ins Wanken bringen. Viele meiner Expertenkollegen sehen die USA ohne den KI-Boom in einer tiefen Rezession.
Die Vorzeichen für Gold sind weiterhin positiv. Anleger sollten aber auch die anderen Anlagemetalle wie Silber, Platin, Palladium und Technologiemetalle mit den Seltenen Erden nicht außer Acht lassen.
Die Prognosen für den weiteren Preisverlauf sehen bei Silber Kursziele von bis zu 150 Dollar.
Kein Wunder – die wachsende Nachfrage wird durch Photovoltaik, Elektrifizierung, Stromnetze, moderne Elektronik und zunehmend auch die Infrastruktur für Künstliche Intelligenz befeuert. Gleichzeitig kann das Minenangebot die Nachfrage nicht decken. Seit mehreren Jahren sehen wir im Silber strukturelle Angebotsdefizite. Platin und Palladium profitieren vom allgemeinen Edelmetalltrend und ihrer industriellen Nutzung.
Für Gold sollten wieder Preise von 5.000 Dollar möglich sein. Allein im Juli sammelten laut dem World Gold Council weltweit mit Gold hinterlegte börsengehandelte Fonds (ETFs) 3 Milliarden Dollar (2,6 Milliarden Euro) ein. Mit einer Bestandssteigerung um 23 Tonnen halten sie inzwischen 4.068 Tonnen.
Schwächephasen können sich als Gelegenheit zum Aufbau und zur Erweiterung eines strategischen Portfolios erweisen. Eine nennenswerte Volatilität (Schwankungsbreite) ist inzwischen regelmäßiger Begleiter des Preises.
Wie bei vielen Anlageklassen bleibt laut „Plattform J“ die Entwicklung des Goldpreises letztlich von einer Vielzahl an Faktoren abhängig: „Physische Nachfrage, der Wunsch nach Sicherheit, die Entwicklung des Dollars sowie Inflation und Zinslandschaft werden den Preis weiter bestimmen.“
Weiterhin wird der Preis nachhaltig von den Zentralbanken beflügelt. Eine Umfrage durch das Investmenthaus Invesco weist aus, dass ein Drittel der Zentralbanken in den kommenden drei Jahren ihre Goldbestände weiter aufstocken wollen. Die drei Jahre zuvor waren es noch rund 50 Prozent der Zentralbanken.
Im Wettbewerb der Währungen hat das Edelmetall ohnehin den entscheidenden Vorteil: Es ist als einziges Zahlungsmittel physisch hinterlegt. Und mehr noch: Es ist ein effizienter Diversifikationsbaustein und bietet zusätzlich Enteignungsschutz.

Edelmetalle gehören ins Zollfreilager

Edelmetalle gehören nicht in den Garten. Depot statt Garten ist das Motto! Auch nicht in den Banktresor. Ich meine hier nicht Gelsenkirchen – ich meine die Enteignungsgelüste eines Staates im Verschuldungsstrudel.
In einem Zollfreilager, etwa in der Schweiz, können neben Gold auch Weißmetalle steuerfrei erworben und gelagert werden. Außerhalb der EU und der Brüssel-Regulierungen, zudem zugriffsgeschützt. Ein Metalldepot eignet sich besonders für alle, die Edelmetalle als Vermögensschutz, Wertspeicher und Depotbestandteil sicher lagern möchten. Es bietet vollen Versicherungsschutz und höchstmögliche Sicherheitsstandards. Somit ist ein optimaler Kundenschutz gewährleistet. Die Lagerung erfolgt professionell als „insolvenzgeschütztes Sondervermögen“.
Nur wenige Anbieter bieten im Idealfall auch Portfoliofunktion. Das bedeutet, dass die Metalle innerhalb des Lagers getauscht werden können – ohne zusätzliche Zahlungsströme. Somit kann die Allokation jederzeit verändert und neu gewichtet werden. Täglich liquide, diskret und im Bestfall analog durchgeführt – so muss ein Metalldepot ausgestattet sein!
Laut einer Studie aus dem Jahr 2024 besitzen die privaten Haushalte in Deutschland zusammen mehr als 9.000 Tonnen Gold. Das ist fast dreimal so viel wie der Bestand der Deutschen Bundesbank, die mit rund 3.400 Tonnen die zweitgrößten offiziellen Goldreserven der Welt verwaltet. Wie „FinanzNachrichten.de“ berichtet, sind das nach einer Studie der Reisebank mit dem Research Center for Financial Services der Steinbeis-Hochschule Berlin annähernd 6 Prozent aller weltweit vorhandenen Goldvorräte.
Wäre doch schade, wenn der Staat hier zugreift, wenn die Staatsschulden aus dem Ruder laufen und die politischen Akteure nach neuen Finanzierungsmöglichkeiten suchen.
Und zusätzlich fügen sich die Zutaten für eine gigantische Finanzkrise mehr und mehr zusammen. Vielleicht kaschiert – ich sage sogar verstärkt – durch die KI-Blase. Ich sehe fundamentale Fehlentwicklungen in den Märkten. Und viele Warnzeichen. Die Risiken im System wachsen dynamisch an. In diesem brandgefährlichen Umfeld mit erhöhten geopolitischen Risiken sollten Anleger mit langfristigem Anlagehorizont bei der Portfoliozusammensetzung zunehmend physische Elemente wie die Edel- und Technologiemetalle zugriffsgeschützt einsetzen.
Absicherung vor Gier ist angesagt. Wer sein Portfolio gegen geopolitische Risiken und Marktschwankungen absichern möchte, kommt an Gold und den Edelmetallen jedenfalls nicht vorbei. Es bringt keine laufenden Erträge, aber es bringt Sicherheit – und das ist in unsicheren Zeiten unbezahlbar.
Der physische Besitz ermöglicht Ihnen eine große Unabhängigkeit von der Funktionsfähigkeit der Kapitalmärkte genauso wie von Emittenten und Finanzintermediären. Wahre Werte entstehen nicht durch Buchungssysteme oder Zahlungsversprechen, sondern durch ihre physische Masse. Machen Sie es einfach wie die Zentralbanken, die offen ihr Misstrauen in die Finanzmärkte zeigen.
Categories
ausland

Ungarn und EU ringen weiter um Milliarden aus Brüssel


In Kürze:

  • Die EU blockiert weiterhin rund 17 Milliarden Euro an Mitteln für Ungarn.
  • Budapest hält mehrere geforderte Reformen kurzfristig für nicht umsetzbar.
  • Eine Sondersteuer für ausländische Einzelhändler könnte ein weiteres EU-Verfahren auslösen.
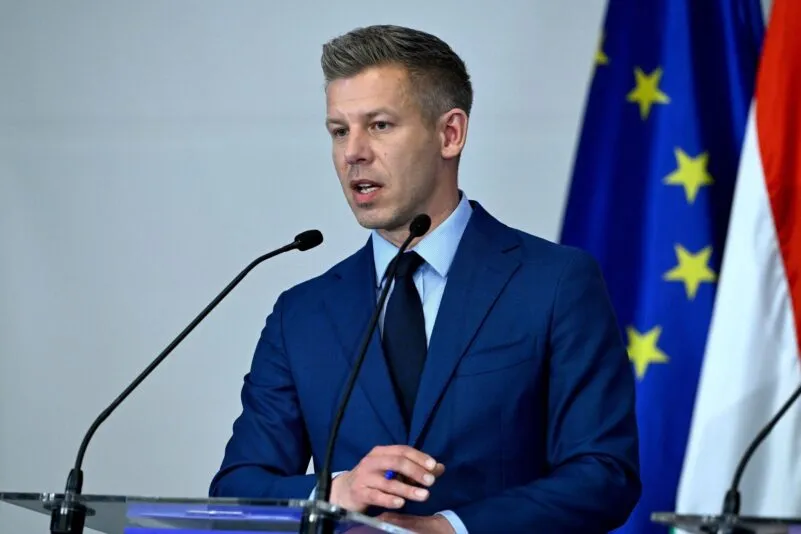
  • Premierminister Péter Magyar will in Brüssel über einen Fahrplan zur Freigabe der Gelder verhandeln.

 
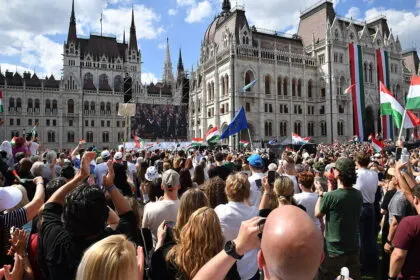
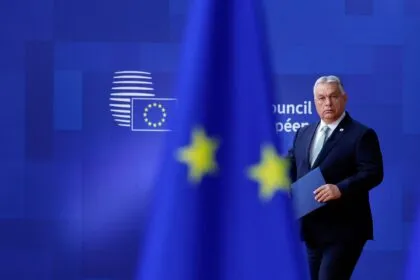
Trotz des Machtwechsels von Premierminister Viktor Orbán zu Péter Magyar in Ungarn bleibt das Verhältnis zwischen Budapest und Brüssel angespannt. Zwar bescheinigt die EU-Kommission dem Kabinett Magyar eine „mehr als konstruktive“ Haltung, allerdings macht die EU die Auszahlung blockierter Mittel in Höhe von insgesamt rund 17 Milliarden Euro von Reformen abhängig.
Einige dieser Reformen – insbesondere im Steuer- und Rentenbereich – hält man in Budapest jedoch kurzfristig für nicht umsetzbar. Zeitmangel und die angespannte Haushaltslage lassen deren Umsetzung in dem von Brüssel geforderten Rahmen derzeit nicht zu.

Ungarn läuft die Zeit davon: Wichtige Frist endet am 31. August

Ein wesentlicher Faktor sind dabei 10,4 Milliarden Euro aus dem Corona-Wiederaufbaufonds (RFF). Wegen angeblicher Rechtsstaatsdefizite und Korruptionsbedenken hatte Brüssel deren Auszahlung bislang zurückgehalten. Dabei müssten bis 31. August des laufenden Jahres die Mittel verwendet worden sein und die endgültigen Zahlungsanträge eingereicht. Ungarn hat „index.hu“ zufolge bislang jedoch lediglich einen Vorschuss in Höhe von 900 Millionen Euro erhalten.
Daneben geht es auch um etwas mehr als 6 Milliarden Euro aus dem sogenannten Kohäsionsfonds. Um die volle Summe zu erhalten, müsste Ungarn 27 sogenannte Super-Meilensteine erfüllen. Hinzu kämen rund 300 einzelne Maßnahmen zur Korruptionsbekämpfung und für mehr Transparenz, die zumindest formal bis zum Fristende abgeschlossen sein müssten.
Die Frist ist nicht verlängerbar – dafür wäre ein Änderungsbeschluss erforderlich, der auf demselben Weg wie die ursprüngliche Vereinbarung zu den Corona-Fonds zustande kommen müsste. Schon dieser war unter den Mitgliedstaaten umstritten und ging mit einem monatelangen, äußerst knappen Verhandlungsprozess einher.

Sondersteuer: Diskriminierung ausländische Handelsketten über Berechnungsgrundlage

Dazu kommt das Risiko eines beihilferechtlichen Verfahrens gegen Ungarn, das EU-Wettbewerbskommissarin Teresa Ribera einleiten könnte. Anlass ist die von der Regierung Orbán eingeführte und erst im April vom Parlament verlängerte Sondersteuer auf Umsätze ausländischer Einzelhändler. Zusätzlich gelten auch Gewinnmargenbegrenzungen für bestimmte Produkte.
Betroffen sind große internationale Einzelhandelsketten wie Spar, Rewe, Penny oder dm. Die EU-Kommission hat vor dem EuGH Klage gegen dieses Gesetz erhoben. Da die Sondersteuer ausschließlich ausländische und keine ungarischen Unternehmen treffe, schränke sie die Niederlassungsfreiheit im Binnenmarkt ein, so die Begründung.
Zudem prüfe die Kommission ein beihilferechtliches Verfahren gegen Ungarn, so das „Handelsblatt“. Wettbewerbskommissarin Ribera könnte in diesem Fall die Erhebung der Steuer auch aussetzen. Die Regierung in Budapest erklärt hingegen, dass eine zeitnahe Beseitigung der Sondersteuer gravierende Auswirkungen auf die ohnehin schon angespannte Haushaltslage hätte.

Brüssel rät der Regierung in Budapest von neuen Krediten ab

Die 2022 geschaffene Sondersteuer funktioniert nach dem Prinzip einer progressiven Umsatzsteuer. Dabei wird der Gesamtumsatz des betreffenden Konzerns als Grundlage herangezogen – und zwar nicht nur der in Ungarn, sondern der weltweit erzielte. Liegt dieser bei bis zu 500 Millionen Forint (etwa 1,4 Millionen Euro), beträgt die Sondersteuer 0 Prozent.
In weiteren Schritten steigt die Belastung auf 0,15 Prozent und 1 Prozent; ab 100.000.000.001 Forint (rund 280,3 Millionen Euro) greift der Höchstsatz von 4,5 Prozent. Kein ungarischer Konzern erreicht diese Schwelle. Seit ihrer Einführung hat die Regierung in Budapest die Steuer mehrfach erhöht.
Derzeit bemühen sich Brüssel und Budapest gemeinsam darum, zumindest die erreichbare Gesamtsumme von 6,5 Milliarden Euro an Zuschüssen zu sichern. Gleichzeitig rät die EU-Kommission Ungarn davon ab, die zusätzlich möglichen 3,9 Milliarden Euro an Krediten in Anspruch zu nehmen – vor dem Hintergrund der bereits hohen Staatsverschuldung.

Möglicher Umweg für Ungarn: Kapitalerhöhung zugunsten einer Entwicklungsbank

Für 2026 ist einer Prognose der EU-Kommission zufolge ein Defizit von mehr als 6 Prozent des BIP zu erwarten, deutlich mehr als die 3 Prozent, die der Maastricht-Vertrag vorsieht. Selbst ohne Inanspruchnahme des Darlehens würde aufgrund der Ausgabenerhöhungsmaßnahmen der vorherigen Regierung Ende 2025 und Anfang 2026 die Schuldenquote auf 76,8 Prozent steigen.
In Kürze ist eine Reise von Magyar Péter nach Brüssel zu Gesprächen mit EU-Kommissionspräsidentin Ursula von der Leyen geplant. Dabei soll ein politischer Fahrplan für die Freigabe der Gelder vereinbart werden. Direkte Auszahlungen sind jedoch zunächst nicht zu erwarten.
Ein möglicher Weg, einige Mittel für Ungarn trotz der engen Frist zu sichern, wäre laut „index.hu“ die Anpassung des Wiederaufbauplans durch die Vereinfachung komplexerer sektoraler Reformen. Dadurch ließe sich die Erfüllung mehrerer kleinerer Meilensteine unterhalb der Ebene der nicht mehr veränderbaren „Super-Meilensteine“ erreichen.
Nicht bis zum 31. August verwendete Gelder könnten zudem möglicherweise über den Umweg einer Kapitalerhöhung zugunsten einer Entwicklungsbank gesichert werden. In der Folge würden sie über Ausschreibungen für Projekte eingesetzt, die den Zielen des RRF entsprechen.