In Kürze:
- Neue Zölle drohen: Ab Januar 2027 gelten strengere Herkunftsregeln für Elektroautos im Handel zwischen der EU und Großbritannien. Bei Nichterfüllung können 10 Prozent Zoll anfallen.
- Batterieindustrie unter Druck: Europa bleibt stark von chinesischen Herstellern abhängig. Hohe Produktionskosten und verzögerte Fabrikprojekte erschweren den Aufbau eigener Kapazitäten.
- Entscheidung noch offen: Großbritannien spricht mit der EU über die neuen Handelsregeln. Eine erneute Verschiebung könnte den Autoherstellern mehr Zeit für den Aufbau regionaler Lieferketten verschaffen.
Die deutschen Automobilhersteller stehen vor einer neuen Belastung im Handel mit Großbritannien. Vom 1. Januar 2027 an sollen strengere Herkunftsvorschriften für Elektroautos und deren Batterien gelten. Um Fahrzeuge weiterhin zollfrei zwischen der Europäischen Union und Großbritannien verkaufen zu können, müssen die Hersteller künftig einen größeren Teil der Wertschöpfung innerhalb beider Wirtschaftsräume nachweisen. Andernfalls können Zölle von 10 Prozent anfallen.
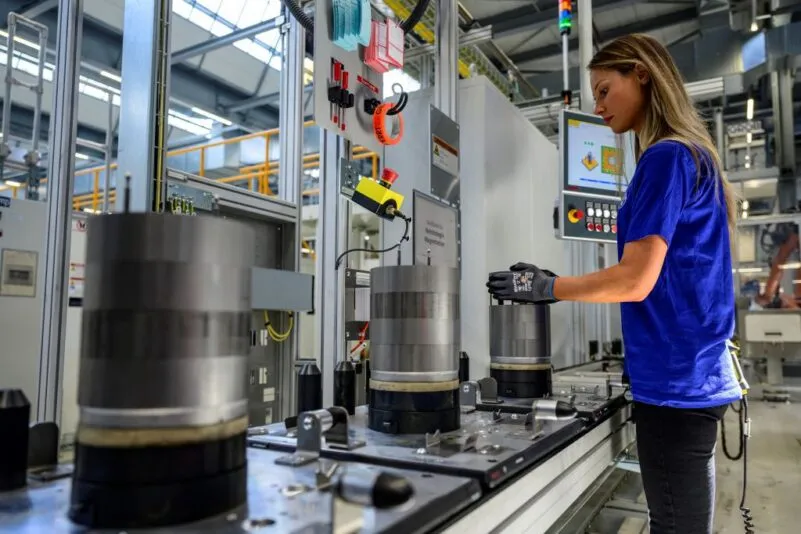
Für deutsche Unternehmen entsteht daraus ein Problem. Während Volkswagen, BMW und Mercedes-Benz ihre Elektroautoproduktion ausbauen, ist die europäische Batterieindustrie weiterhin auf Vorprodukte aus Asien angewiesen. Neue Fabriken für Batteriezellen sollen diese Abhängigkeit verringern. Batteriezellen sind die Grundbausteine, aus denen die Batterien für Elektroautos zusammengesetzt werden.
Doch mehrere Großprojekte haben sich verzögert oder wurden infrage gestellt.
Die britische Regierung verhandelt mit der EU-Kommission über den Umgang mit den ab Januar 2027 geltenden strengeren Herkunftsregeln. In einer parlamentarischen Antwort vom 19. Oktober 2026 erklärte der britische Staatssekretär für Reindustrialisierung, Blair McDougall, die Regierung suche gemeinsam mit Automobil- und Batterieindustrie nach einer Lösung. Hintergrund sind Zweifel, ob die Hersteller die neuen Anforderungen rechtzeitig erfüllen können.
Strengere Zollregeln treffen auf unvollständige Lieferketten
Die Herkunftsvorschriften sind Bestandteil des Handels- und Kooperationsabkommens zwischen der EU und Großbritannien, das seit 2021 angewendet wird.
Bis Ende 2026 müssen demnach mindestens 45 Prozent des für die Herkunftsberechnung maßgeblichen Fahrzeugwertes aus der EU oder Großbritannien stammen. Für Batterien gelten eigene Regeln. Dabei wird zwischen Batteriezellen und vollständigen Batteriepacks unterschieden. Ein Batteriepack besteht aus zahlreichen miteinander verbundenen Zellen sowie weiteren Bauteilen, etwa für Kühlung und Steuerung.
Bei Batteriepacks müssen derzeit mindestens 60 Prozent des maßgeblichen Werts auf die EU oder Großbritannien entfallen, bei einzelnen Batteriezellen sind es 50 Prozent. Ab Januar 2027 steigen die vorgeschriebenen Anteile auf 55 Prozent beim Fahrzeug, 70 Prozent beim Batteriepack und 65 Prozent bei der Batteriezelle.
Entscheidend ist nicht allein der Standort der Endmontage. Auch die Herkunft wichtiger Komponenten und bestimmte Verarbeitungsschritte spielen eine Rolle. Besonders wichtig sind die sogenannten Kathodenaktivmaterialien. Sie bilden einen wesentlichen Bestandteil der Batterie und beeinflussen, wie viel Energie diese speichern kann und wie leistungsfähig sie ist.
Die britische Regierung bestätigte im Juli 2026 in einer parlamentarischen Antwort, dass sie mit der EU über Behandlung dieser Materialien bei den Ursprungsregeln spricht.
Die Verschärfung war ursprünglich bereits für 2024 vorgesehen. Weil der Aufbau europäischer Produktionskapazitäten langsamer vorankam als erwartet, beschlossen beide Seiten Ende 2023 einen dreijährigen Aufschub. Der entsprechende Beschluss des EU-UK-Partnerschaftsrates legte die neuen Fristen fest.
China dominiert die Batterieproduktion
Nach Angaben der Europäischen Kommission entfielen 2024 rund 83 Prozent der weltweiten Produktionskapazitäten für Batterien auf China. Im selben Jahr importierte die EU Batterien im Wert von rund 28 Milliarden Euro, davon etwa 22 Milliarden Euro aus China.
Auch bei Vorprodukten ist die Konzentration hoch. Laut dem „Global EV Outlook 2026“ der IEA entfielen 2025 rund 85 Prozent der weltweiten Herstellung von Kathodenaktivmaterialien und mehr als 90 Prozent der Produktion von Anodenmaterialien für Elektroautobatterien auf China. Letztere bilden einen wesentlichen Bestandteil des Minuspols einer Batterie und nehmen beim Laden Lithium-Ionen auf.
Hinzu kommt der Preiswettbewerb. Die IEA ermittelte für 2025 einen weltweiten Rückgang der Batteriepreise um durchschnittlich 8 Prozent. Batteriepacks waren in China im Durchschnitt rund 35 Prozent günstiger als in Europa.
Für neue europäische Hersteller erschwert das die Kalkulation. Ihre Fabriken erfordern zunächst hohe Investitionen, während die erzielbaren Verkaufspreise unter Druck stehen. Besonders in der Anlaufphase fallen hohe Stückkosten an.
Deutsche Batterieprojekte entwickeln sich unterschiedlich
In Salzgitter nahm die Volkswagen-Tochter PowerCo im Dezember 2025 ihre erste eigene Batteriezellfabrik in Betrieb. Die Fabrik soll nach Angaben des Konzerns zunächst eine jährliche Produktionskapazität von bis zu 20 Gigawattstunden erreichen. Damit wird angegeben, wie viel Energie die dort jährlich hergestellten Batteriezellen insgesamt speichern können. Später könnte die Kapazität „bei Bedarf“ auf 40 Gigawattstunden ansteigen.
Anders entwickelte sich das Projekt von Automotive Cells Company (ACC) in Kaiserslautern. Das Gemeinschaftsunternehmen von Stellantis, Mercedes-Benz und TotalEnergies hatte dort eine große Batteriefabrik geplant. Im Frühjahr 2024 legte ACC das Vorhaben auf Eis. Die Entscheidung ist auch in Unterlagen des rheinland-pfälzischen Landtags dokumentiert.
Im Februar 2026 erklärte ACC-Geschäftsführer Yann Vincent in einer Stellungnahme, dass das Vorhaben in Kaiserslautern endgültig aufgegeben wurde und es „unverantwortlich“ sei, sich unter den gegebenen Marktbedingungen zum Bau neuer Batteriefabriken in Deutschland oder Italien zu verpflichten.
Zugleich versuchen andere Hersteller, ihre Lieferketten innerhalb Europas auszubauen. Dabei setzen sie nicht ausschließlich auf eigene Entwicklungen, sondern auch auf die Zusammenarbeit mit Unternehmen aus China.
Ein Beispiel ist die im September 2026 angekündigte Vertiefung der Partnerschaft zwischen Volkswagen, seiner Batterietochter PowerCo und dem chinesischen Hersteller Gotion. Die Unternehmen wollen die Versorgung mit Lithium-Eisenphosphat-Batterien ausbauen. Diese Batterien gelten als vergleichsweise kostengünstig, weil sie ohne die teuren Metalle Nickel und Kobalt auskommen. Geplant sind Werke unter anderem in Spanien und der Slowakei.
Für deutsche Zulieferer könnten sich daraus neue Aufträge ergeben, etwa bei der Herstellung von Batteriematerialien oder Produktionsmaschinen. Allerdings müssen sie sich gegen etablierte asiatische Wettbewerber behaupten. Wie viel Wertschöpfung tatsächlich in Europa entsteht, hängt deshalb auch davon ab, welche Teile der Batterie künftig hier produziert werden.
Hohe Strompreise verschärfen den Kostendruck
Neben der internationalen Konkurrenz beeinflussen die Energiekosten die Wirtschaftlichkeit europäischer Batterieprojekte. Bei der Zellherstellung wird unter anderem für die Beschichtung und Trocknung der Elektroden sowie für die ersten kontrollierten Lade- und Entladevorgänge Strom benötigt.
Nach Eurostat-Daten vom Mai 2026 lag der durchschnittliche Strompreis für gewerbliche Abnehmer mit einem Jahresverbrauch zwischen 500 und 2.000 Megawattstunden in Deutschland im zweiten Halbjahr 2025 bei 22,64 Cent je Kilowattstunde. Der EU-Durchschnitt betrug 18,37 Cent. In Irland waren es 25,52 Cent und in Finnland 7,48 Cent.
Diese Werte lassen sich nicht unmittelbar auf große Batteriefabriken übertragen, da industrielle Großverbraucher häufig andere Lieferverträge und Netzentgelte haben.
Nach Angaben der IEA liegen die Kosten der Batterieproduktion in Europa und den USA ohne staatliche Unterstützung weiterhin um bis zu 50 Prozent über denen in China.
Als Gründe nennt die Organisation eine „höhere Fertigungseffizienz und Automatisierung in China sowie niedrigere Material- und Komponentenkosten“. Hohe Strompreise sind damit nur einer von mehreren Faktoren, die die Wettbewerbsfähigkeit europäischer Hersteller beeinflussen.
EU unterstützt Batterieindustrie mit weiteren Milliarden
Die Europäische Kommission versucht, den Aufbau der europäischen Batterieindustrie mit zusätzlichen Finanzhilfen zu unterstützen. Im Juni 2026 richtete sie die sogenannte Battery Booster Facility ein. Das Programm stellt bis zu 1,5 Milliarden Euro für zinsfreie Darlehen bereit.
Die Unterstützung richtet sich insbesondere an Hersteller, deren Zellfabriken bereits in der Hochlaufphase stehen. Nach den Förderbedingungen der Europäischen Kommission müssen die Projekte eine geplante Jahreskapazität von mindestens 10 Gigawattstunden aufweisen. Die Darlehen können bis zu 60 Prozent der förderfähigen Kosten abdecken, höchstens jedoch 500 Millionen Euro je Projekt.
Finanziert wird das Programm aus dem europäischen Innovationsfonds, der Einnahmen aus dem EU-Emissionshandel verwendet. Die Förderung steht geeigneten Projekten im Europäischen Wirtschaftsraum offen. Neue Produktionskapazitäten müssen deshalb nicht zwangsläufig in der EU entstehen.
Folgen für Hersteller und Beschäftigte
Für Volkswagen, BMW, Mercedes-Benz und ihre Zulieferer ergeben sich aus der Entwicklung mehrere wirtschaftliche Risiken. Sie müssen ihre Batteriebeschaffung so organisieren, dass sie international wettbewerbsfähig bleiben und zugleich die Herkunftsvorschriften wichtiger Absatzmärkte erfüllen.
Werden die strengeren Regeln im Handel mit Großbritannien wie vorgesehen eingeführt, müssen Hersteller für betroffene Fahrzeuge entweder die geforderten Ursprungsnachweise erbringen oder mit zusätzlichen Zöllen rechnen.
Auch für Beschäftigte ist die Entwicklung relevant. Neue Batteriefabriken können Arbeitsplätze schaffen, während sich die Anforderungen an Qualifikationen und Produktionsverfahren verändern. Die Beschäftigungseffekte hängen davon ab, welche Fertigungsstufen tatsächlich in Deutschland angesiedelt werden.
Die längerfristigen Absatzperspektiven bleiben ein wesentlicher Faktor für Investitionsentscheidungen. Laut dem „Global EV Outlook 2026“ der IEA wurden 2025 weltweit mehr als 20 Millionen Elektroautos verkauft. Für 2026 erwartet die Organisation rund 23 Millionen Fahrzeuge.
Eine erneute Verschiebung der Herkunftsregeln könnte den Herstellern mehr Zeit für die Anpassung ihrer Lieferketten geben. Gleichzeitig würden die vorgesehenen Anreize für eine regionale Beschaffung später wirksam.
Ob die EU und Großbritannien eine solche Änderung vereinbaren, ist bislang offen.