Categories
deutschland etplus ticker

Mehr Gehalt, weniger Kaufkraft: Warum Arbeitnehmer 2027 stärker belastet werden könnten


In Kürze:

  • 12,4 Milliarden Euro: So hoch könnte die rechnerische Mehrbelastung durch die kalte Progression 2027 ausfallen – vor den geplanten Steuerentlastungen. Mehrere Medien berichten.
  • Streit in der Koalition: Die Union fordert einen vollständigen Inflationsausgleich, die SPD verlangt eine Gegenfinanzierung.
  • Kritik an der Steuerreform: Wirtschaftsverbände und der Bund der Steuerzahler warnen vor zusätzlichen Belastungen für Beschäftigte und Unternehmen.

 
Wer im kommenden Jahr eine Gehaltserhöhung bekommt, könnte trotzdem an Kaufkraft verlieren. Denn die Bundesregierung plant zwar Steuererleichterungen, will aber nicht sämtliche inflationsbedingte Steuermehrbelastungen ausgleichen.
Nach Informationen der „ZEIT“ und weiterer Medien rechne die Bundesregierung für 2027 mit zusätzlichen Steuereinnahmen von 12,4 Milliarden Euro durch die sogenannte kalte Progression. Im laufenden Jahr sollen es 10,8 Milliarden Euro sein. Die Zahlen stammten demnach aus dem Entwurf des neuen Steuerprogressionsberichts der Bundesregierung, der allerdings bisher nicht öffentlich zugänglich und überprüfbar ist
Für die Steuerzahler soll sich daraus den Berechnungen zufolge eine durchschnittliche Mehrbelastung von 304 Euro im Jahr 2026 und 344 Euro im Jahr 2027 ergeben. Für das kommende Jahr werde dabei eine Inflationsrate von 3 Prozent angenommen.
Die geplante Einkommensteuerreform dürfte diese rechnerischen Belastungen allerdings verringern.

Was bedeutet kalte Progression?

Das Problem der kalten Progression lässt sich an einem einfachen Beispiel erklären. Ein Arbeitnehmer verdient monatlich 3.000 Euro brutto. Sein Arbeitgeber erhöht das Gehalt um 3 Prozent auf 3.090 Euro. Er bekommt also 90 Euro mehr im Monat.
Gleichzeitig steigen die Verbraucherpreise um 3 Prozent. Lebensmittel, Dienstleistungen und andere Ausgaben werden teurer. Die Gehaltserhöhung gleicht damit lediglich die Inflation aus. Gemessen am Bruttogehalt kann sich der Arbeitnehmer nicht mehr leisten als zuvor. Bei der Einkommensteuer entsteht jedoch ein Problem.
In Deutschland gilt grundsätzlich:
Wer mehr verdient, muss auf zusätzliches steuerpflichtiges Einkommen einen höheren Steuersatz zahlen. Steigt das Gehalt, kann deshalb auch der durchschnittliche Steuersatz zunehmen.
Normalerweise kann der Staat diesen Effekt begrenzen, indem er die Einkommensgrenzen, ab denen höhere Steuersätze gelten, entsprechend der Inflation anhebt. Geschieht das nicht, muss der Arbeitnehmer auf seine Gehaltserhöhung mehr Steuern zahlen als bei einem vollständig an die Inflation angepassten Tarif. Obwohl sein Bruttogehalt lediglich die gestiegenen Preise ausgleicht, kann seine Kaufkraft nach Steuern sinken.
Genau diese zusätzliche, allein durch die Inflation verursachte Steuerbelastung wird als kalte Progression bezeichnet. Das Bundesfinanzministerium erläutert den Zusammenhang zwischen steigenden Preisen, höheren Einkommen und dem Einkommensteuertarif.

Das bedeutet allerdings nicht, dass der Arbeitnehmer plötzlich auf sein gesamtes Gehalt einen höheren Steuersatz zahlen muss. Die deutsche Einkommenssteuer ist progressiv aufgebaut. Der Grundfreibetrag ist steuerfrei. Für die darüberliegende Einkommensteile steigt der Steuersatz in den Progressionszonen kontinuierlich an. Ein höherer Grenzsteuersatz gilt daher nicht rückwirkend für das gesamte Einkommen.

Ein vereinfachtes Beispiel: Müsste ein Arbeitnehmer auf die ersten 1.000 Euro seines steuerpflichtigen Einkommens 10 Prozent Steuern zahlen und auf die nächsten 1.000 Euro 20 Prozent, würde der höhere Steuersatz nur für die zweiten 1.000 Euro gelten. Die ersten 1.000 Euro würden weiterhin mit 10 Prozent besteuert.
Steigt nun sein Einkommen, kann ein größerer Teil davon dem höheren Steuersatz unterliegen. Dadurch erhöht sich auch der durchschnittliche Steuersatz, den er auf sein gesamtes steuerpflichtiges Einkommen zahlt. Werden die Einkommensgrenzen nicht an die Inflation angepasst, kann dieser Effekt selbst dann eintreten, wenn die Gehaltserhöhung lediglich die gestiegenen Lebenshaltungskosten ausgleicht.

Was will die Bundesregierung ändern?

In den vergangenen Jahren hat der Gesetzgeber die Einkommensteuer regelmäßig angepasst, um solche inflationsbedingten Mehrbelastungen zu begrenzen. Dazu wurden unter anderem die Einkommensgrenzen verschoben, ab denen höhere Steuersätze gelten.
Für 2027 sieht der Gesetzentwurf der Bundesregierung zur Einkommensteuerreform zwar Entlastungen vor. Ein vollständiger Ausgleich der kalten Progression ist jedoch dabei nicht vorgesehen.
Wie groß der Unterschied ausfallen kann, zeigt eine gerade erst veröffentlichte Berechnung des Leibniz-Zentrums für Europäische Wirtschaftsforschung (ZEW).
Bei einem zu versteuernden Jahreseinkommen von 40.000 Euro würde ein vollständiger Inflationsausgleich die Einkommensteuer nach den ZEW-Berechnungen im Jahr 2028 um 306 Euro gegenüber 2026 jährlich senken. Die geplanten Tarifänderungen bringen dagegen lediglich 116 Euro Entlastung. Unter Berücksichtigung des höheren Arbeitnehmer-Pauschbetrags steigt die Entlastung auf 179 Euro. Das ZEW kommt zu dem Ergebnis, dass die geplanten Änderungen für 98 Prozent der Steuerpflichtigen im Jahr 2028 hinter einem vollständigen Inflationsausgleich zurückbleiben.

Der sogenannte Grundfreibetrag soll von derzeit 12.348 Euro auf 12.564 Euro im kommenden Jahr steigen.

Foto: filmfoto/iStock

Wie viel Einkommen bleibt steuerfrei?

Parallel zur Debatte über die kalte Progression hat die Bundesregierung berechnet, wie viel Geld Menschen mindestens zum Leben benötigen. Dieser Betrag wird als Existenzminimum bezeichnet. Dahinter steht ein verfassungsrechtlicher Grundsatz: Der Staat darf jenen Teil des Einkommens nicht besteuern, den ein Mensch für seinen notwendigen Lebensunterhalt benötigt. Dazu gehören unter anderem Lebensmittel, Kleidung, Wohnen und Heizung.
Nach dem Entwurf des neuen Existenzminimumberichts, der der „Süddeutschen Zeitung“ vorab vorliege, müssten 2027 bei Alleinstehenden mindestens 12.504 Euro im Jahr steuerfrei bleiben. Für 2028 steige dieser Betrag auf 12.780 Euro.
Die Bundesregierung hat in ihrem Entwurf zum Einkommensteuerreformgesetz 2027 bereits höhere steuerfreie Beträge vorgesehen. Der sogenannte Grundfreibetrag soll von derzeit 12.348 Euro auf 12.564 Euro im kommenden Jahr steigen.
Für 2028 sind 12.900 Euro geplant. Das bedeutet: Wer 2027 als Alleinstehender ein zu versteuerndes Jahreseinkommen von höchstens 12.564 Euro hat, muss darauf keine Einkommensteuer zahlen. Bei gemeinsam veranlagten Ehepaaren liegt die entsprechende Grenze bei 25.128 Euro.
Mit den geplanten Grundfreibeträgen erfüllt die Bundesregierung nach den vorliegenden Zahlen die Anforderungen an das steuerfreie Existenzminimum. Die kalte Progression wird dadurch allerdings nicht vollständig ausgeglichen. Denn die Erhöhung des Grundfreibetrags allein reicht nicht aus, um sämtliche Einkommensgrenzen an die Inflation anzupassen.

Warum gibt es Streit in der Koalition?

Innerhalb der Koalition ist umstritten, wie weit die Steuerentlastungen gehen sollen. Nach Informationen der Nachrichtenagentur dpa hat die Union in den vergangenen Wochen mehrfach gefordert, die kalte Progression vollständig auszugleichen. Dazu müssten die Grenzen des Einkommensteuertarifs insgesamt entsprechend der Inflation angehoben werden.
Bundesfinanzminister Lars Klingbeil (SPD) habe sich demnach grundsätzlich offen gezeigt für einen solchen Schritt. Er habe allerdings verlangt, dass die dadurch entstehenden Steuerausfälle an anderer Stelle ausgeglichen würden. Eine Einigung wurde bislang nicht erzielt.
Wie die dpa nach der Sondersitzung am Mittwoch, 11. November, der Koalitionsfraktionen in Berlin meldete, gebe die Union ihr Ziel nicht auf, die inflationsbedingte kalte Progression bei der Einkommensteuer vollständig auszugleichen. Wenn man das jetzt nicht finanzieren könne, könne „gegebenenfalls auch rückwirkend“ entlastet werden, sagte Unionsfraktionschef Thorsten Frei (CDU). SPD-Fraktionschef Matthias Miersch betonte, für einen vollständigen Ausgleich müsse eine Gegenfinanzierung vorgelegt werden.

Bei der Vorstellung der Steuerschätzung am 22. Oktober 2026 hatte Klingbeil auf die angespannte Haushaltslage hingewiesen.

Zwar kann der Bund 2027 aufgrund besserer Konjunkturaussichten mit rund 4 Milliarden Euro höheren Steuereinnahmen rechnen als noch im Mai angenommen. Zusätzliche finanzielle Spielräume ergeben sich daraus nach Einschätzung des Ministers jedoch nicht. „Für 2027 gewinnen wir insgesamt keine neuen Spielräume hinzu, wir müssen aber auch keine neuen Lücken schließen“, erklärte Klingbeil. Der Bundeshaushalt müsse weiterhin konsolidiert werden, um künftig wieder finanziellen Handlungsspielraum zu gewinnen.

Wie teuer ein vollständiger Ausgleich wäre, hat das ZEW berechnet. Würde die Bundesregierung die Inflation für alle Einkommensgruppen vollständig ausgleichen, wären im Jahr 2028 zusätzliche Entlastungen rund 11,6 Milliarden Euro gegenüber den bisher geplanten Maßnahmen erforderlich.

Welche Folgen hat das für Arbeitnehmer und Unternehmen?

Ein unvollständiger Ausgleich der kalten Progression bedeutet, dass Beschäftigte trotz steigender Gehälter weniger Kaufkraft behalten können, als sie bei einem vollständigen Inflationsausgleich hätten. Das kann auch Auswirkungen auf den privaten Konsum haben. Wenn Haushalten nach Steuern weniger Geld zur Verfügung steht, können sie entsprechend weniger für Waren und Dienstleistungen ausgeben. Wie stark sich das tatsächlich auf die Wirtschaft auswirkt, hängt allerdings auch von der weiteren Lohn- und Preisentwicklung ab.
Auch Selbstständige und Einzelunternehmer können betroffen sein. Steigen ihre Gewinne beispielsweise nur aufgrund höherer Preise, kann ihre Einkommensteuerbelastung zunehmen, obwohl sich ihre tatsächliche wirtschaftliche Lage nicht entsprechend verbessert hat.
Bei einer Anhörung des Finanzausschusses Anfang November kritisierten die acht Spitzenverbände der deutschen Wirtschaft, darunter die Deutsche Industrie- und Handelskammer (DIHK), die geplante Einkommensteuerreform.
So bemängeln sie unter anderem, dass die Bundesregierung die Einkommensgrenzen des Steuertarifs nicht vollständig an die erwartete Inflation anpassen wolle. Dies sei „für die Wirtschaft und die Beschäftigten besonders enttäuschend“. Die Verbände fordern deshalb, sämtliche Tarifgrenzen künftig jährlich und nach festen Regeln an die Preisentwicklung anzupassen.
Auch der Bund der Steuerzahler forderte, sämtliche Tarifgrenzen entsprechend der Preisentwicklung anzuheben. In seiner Stellungnahme zur Anhörung des Finanzausschusses kritisierte der Verband: „So kehrt die kalte Progression zurück – der Fiskus wird wieder zum Inflationsgewinner und das auch bei kleinen und mittleren Einkommen.“
Für den Staat hat die kalte Progression die umgekehrte Wirkung. Durch steigende Löhne und Einkommen kann er mehr Steuern einnehmen, auch wenn die Bürger real nicht wohlhabender werden.
Categories
deutschland etplus ticker

Klingbeil will Steuerklassen III und V abschaffen – was das für Ehepaare bedeutet


In Kürze:

  • Steuerklassen III und V vor dem Aus: Bundesfinanzminister Lars Klingbeil plant eine automatische Umstellung auf das Faktorverfahren. Ein Gesetzentwurf liegt bisher nicht vor.
  • Nettogehälter könnten sich verändern: Geringer verdienende Ehepartner hätten häufig mehr Netto, besser verdienende entsprechend weniger. Die gemeinsame jährliche Einkommensteuer bliebe unverändert.
  • Folgen für Sozialleistungen noch offen: Die Reform könnte sich auch auf Elterngeld und Arbeitslosengeld auswirken. Das Ehegattensplitting soll nach bisherigem Stand erhalten bleiben.

 
Bundesfinanzminister Lars Klingbeil (SPD) will die Steuerklassen III und V abschaffen. Statt der beiden Steuerklassen sollen die monatlichen Steuerabzüge stärker an den tatsächlichen Einkommen beider Partner ausgerichtet werden. Das geht aus einem internen Papier des Bundesfinanzministeriums hervor, über das das „Handelsblatt“ zuerst berichtete.
Aus Kreisen des Ministeriums wurde die geplante Umstellung auf das automatisierte Faktorverfahren anschließend bestätigt. Ein Gesetzentwurf liegt allerdings bislang nicht vor. Auch der Zeitpunkt einer möglichen Einführung ist offen.

Was sich für Ehepaare ändern würde

Bislang können Ehepaare mit zwei Arbeitseinkommen zwischen den Steuerklassenkombinationen IV/IV und III/V wählen. Daneben gibt es bereits seit 2010 eine dritte Möglichkeit: Steuerklasse IV mit dem sogenannten Faktorverfahren. Dieses müssen Ehepaare bislang beim Finanzamt beantragen.
Die Unterschiede zeigen sich auf der monatlichen Gehaltsabrechnung. Bei III/V erhält der besser verdienende Partner durch geringere Steuerabzüge zunächst mehr Netto vom Brutto. Dafür wird das Einkommen des anderen Partners stärker belastet.
Das bedeutet allerdings nicht, dass Ehepaare mit III/V insgesamt weniger Steuern zahlen. Die Steuerklassen bestimmen lediglich, wie viel Lohnsteuer der Arbeitgeber jeden Monat einbehält. Die endgültige Einkommensteuer wird unabhängig davon für das gesamte Jahr berechnet. Wie das funktioniert, erklärt das Familienportal der Bundesregierung.
Genau hier setzt Klingbeils Vorschlag an. Die bisherige Wahlmöglichkeit III/V soll entfallen. Stattdessen soll das bereits bestehende Faktorverfahren künftig automatisch angewendet werden.
Dabei berücksichtigt das Finanzamt, wie viel beide Ehepartner voraussichtlich im Jahr verdienen. Auf dieser Grundlage werden die monatlichen Steuerabzüge so berechnet, dass sie möglichst gut zur später tatsächlich fälligen gemeinsamen Einkommensteuer passen.
Für viele Paare würde das bedeuten, dass der geringer verdienende Partner monatlich mehr Netto erhält als bisher in Steuerklasse V. Beim besser verdienenden Partner, der bislang Steuerklasse III nutzt, könnte dagegen weniger Geld auf dem Gehaltskonto ankommen.
Die gemeinsame jährliche Steuerbelastung würde sich durch den Wechsel nicht verändern. Anders verteilt würde lediglich, wie viel Lohnsteuer während des Jahres von den beiden Gehältern abgezogen wird.

Beispiel: Was passiert bei 3.500 und 1.500 Euro Gehalt?

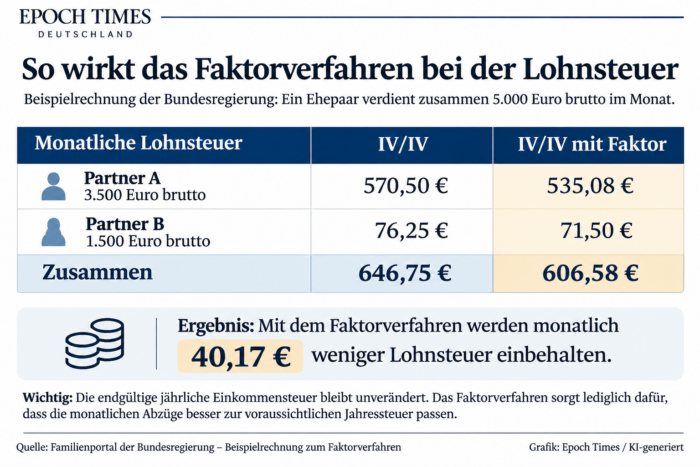
Wie das Faktorverfahren funktioniert, zeigt eine Beispielrechnung der Bundesregierung auf dem Familienportal, die nichts mit einer aktuellen Modellrechnung für 2026 zu tun hat. Darin verdient ein Ehepartner monatlich 3.500 Euro brutto, der andere 1.500 Euro. Zusammen verfügt das Paar über ein Bruttoeinkommen von 5.000 Euro.
Würden beide nach Steuerklasse IV besteuert, müsste der Hauptverdiener nach dieser Modellrechnung monatlich 570,50 Euro Lohnsteuer zahlen. Beim zweiten Partner wären es 76,25 Euro. Zusammen ergäbe das 646,75 Euro.
Die tatsächlich zu erwartende gemeinsame Einkommensteuer liegt in diesem Beispiel niedriger. Für das gesamte Jahr werden 7.284 Euro angesetzt. Das entspricht durchschnittlich 607 Euro im Monat.
Beim Faktorverfahren werden die monatlichen Abzüge deshalb reduziert. Der Hauptverdiener zahlt dann 535,08 Euro Lohnsteuer, der geringer verdienende Partner 71,50 Euro. Insgesamt sind das 606,58 Euro monatlich.
Vergleich der Lohnsteuerbelastung eines Ehepaares bei den Steuerklassen IV/IV, III/V und IV mit Faktor
Mit dem Faktorverfahren bleibt dem Ehepaar zunächst jeden Monat etwas mehr Geld vom Gehalt als bei der normalen Kombination IV/IV. Das bedeutet allerdings nicht, dass es insgesamt weniger Steuern zahlen muss. Entscheidend ist, wie viel Einkommensteuer für das gesamte Jahr anfällt. Die Sozialversicherungsbeiträge sind in diesem Vergleich nicht berücksichtigt.
Besonders deutlich wird der Unterschied bei der jährlichen Steuererklärung. Wählt das Ehepaar die Steuerklassen III und V, werden nach der Beispielrechnung der Bundesregierung im Laufe des Jahres insgesamt 6.444 Euro Lohnsteuer vom Gehalt abgezogen. Tatsächlich muss das Paar aber 7.284 Euro Einkommensteuer zahlen. Die fehlenden 840 Euro fordert das Finanzamt nach.
Beim Faktorverfahren wird dagegen bereits während des Jahres nahezu der richtige Betrag einbehalten. Deshalb müsste das Ehepaar am Jahresende nur noch rund fünf Euro nachzahlen. Es zahlt also nicht weniger Steuern, sondern vermeidet eine größere Nachzahlung.

Warum vor allem Frauen profitieren könnten

Besonders spürbar könnte die Reform für Menschen werden, die bisher in Steuerklasse V sind. Nach Angaben des Familienportals des Bundes sind mehr als 90 Prozent davon Frauen. Viele arbeiten in Teilzeit und verdienen weniger als ihre Ehemänner.
Für sie hat die bisherige Regelung einen Nachteil: Obwohl sie weniger verdienen, wird von ihrem Gehalt vergleichsweise viel Lohnsteuer abgezogen. Das kann den Eindruck erwecken, dass sich zusätzliche Arbeitsstunden kaum lohnen. Denn wer mehr arbeitet, sieht auf seiner monatlichen Gehaltsabrechnung oft nur einen vergleichsweise kleinen Teil des zusätzlichen Verdienstes.
Mit dem Faktorverfahren könnte sich das ändern. Vom Gehalt des geringer verdienenden Partners würde häufig weniger Lohnsteuer abgezogen. Wer seine Arbeitszeit erhöht, hätte dadurch möglicherweise auch am Monatsende mehr Geld zur Verfügung als bisher.
Das bedeutet allerdings nicht, dass die Familie insgesamt Steuern spart. Wie viel Einkommensteuer beide Ehepartner zusammen zahlen müssen, bleibt unverändert. Das Geld wird lediglich anders zwischen ihren monatlichen Gehältern verteilt.
Für den besser verdienenden Partner könnte die Umstellung deshalb zunächst einen Nachteil haben. Wer bisher Steuerklasse III nutzt, hat häufig besonders geringe Steuerabzüge und entsprechend mehr Netto auf dem Gehaltszettel. Künftig könnte davon weniger übrig bleiben. Im Gegenzug würde der andere Partner mehr ausgezahlt bekommen.
Für manche Familien wäre das eine spürbare Veränderung, besonders wenn sie ihre laufenden Rechnungen hauptsächlich vom höheren Gehalt bezahlen. Entscheidend ist jedoch, was beiden zusammen bleibt. Denn das höhere Nettogehalt in Steuerklasse III kann täuschen: Wird während des Jahres zu wenig Lohnsteuer abgezogen, fordert das Finanzamt den fehlenden Betrag später nach. Eine tatsächliche Steuerersparnis ist damit nicht verbunden.

Das Ehegattensplitting soll erhalten bleiben

Eine wichtige Frage ist, ob mit der Abschaffung der Steuerklassen auch das Ehegattensplitting wegfallen soll. Nach den bisher bekannten Plänen ist das nicht vorgesehen. Beim Ehegattensplitting werden die zu versteuernden Einkommen beider Partner zusammengerechnet und rechnerisch halbiert. Auf diesen Betrag wird die Einkommensteuer berechnet und anschließend verdoppelt.
Das kann besonders für Paare mit großen Einkommensunterschieden vorteilhaft sein. Verdient beispielsweise ein Partner 60.000 Euro zu versteuerndes Einkommen im Jahr und der andere nichts, wird die Steuer so berechnet, als hätten beide jeweils 30.000 Euro. Dieses Verfahren ist im Einkommensteuergesetz geregelt. Klingbeils Vorhaben würde daran nach bisherigem Stand nichts ändern.
Die Reform betrifft somit vor allem den Zeitpunkt und die Verteilung der Steuerzahlungen. Ein Ehepaar, das nach dem Splittingverfahren insgesamt 10.000 Euro Einkommensteuer im Jahr schuldet, müsste bei unveränderten Verhältnissen auch nach der Umstellung 10.000 Euro zahlen.

Auch Elterngeld und Arbeitslosengeld könnten betroffen sein

Neben dem monatlichen Gehalt spielt die Steuerklasse auch bei staatlichen Leistungen eine Rolle, die sich am vorherigen Nettoeinkommen orientieren. Dazu gehört das Elterngeld. Seine Höhe wird auf Grundlage eines pauschal berechneten Nettoeinkommens ermittelt. Die maßgebliche Steuerklasse kann dabei einen Unterschied machen. Das erläutert das Familienportal des Bundes.
Auch beim Arbeitslosengeld spielt die Steuerklasse eine Rolle. Die Bundesagentur für Arbeit berechnet die Leistung auf Grundlage eines pauschalierten Nettoentgelts. Welche Auswirkungen die Reform auf solche Leistungen hätte, ist noch offen. Dafür müssten die konkreten gesetzlichen Regelungen und mögliche Übergangsfristen bekannt sein.

Was noch offen ist

Die geplante Umstellung würde vor allem verändern, wie die Lohnsteuer während des Jahres zwischen Ehepartnern aufgeteilt wird. Beim Faktorverfahren berücksichtigt das Finanzamt die voraussichtlichen Einkommen beider Partner.
Dadurch sollen die monatlichen Steuerabzüge möglichst nah an der später tatsächlich fälligen Einkommensteuer liegen. Das Verfahren ist allerdings nicht neu. Ehepaare können es bereits heute beantragen.
Schon die frühere Bundesregierung aus SPD, Grünen und FDP hatte die Abschaffung der Steuerklassen III und V vorbereitet. Ihr Entwurf zum Steuerfortentwicklungsgesetz von 2024 sah vor, beide Steuerklassen zum 1. Januar 2030 durch das Faktorverfahren zu ersetzen. Die Neuregelung wurde jedoch nicht beschlossen. Ob Bundesfinanzminister Lars Klingbeil diesen Zeitplan übernehmen will, ist bislang offen.
Bis zur Verabschiedung eines Gesetzes bleibt die bisherige Regelung bestehen. Ehepaare können weiterhin III/V, IV/IV oder IV/IV mit Faktor wählen. Wer die Auswirkungen auf seine monatlichen Steuerabzüge prüfen möchte, kann dafür den amtlichen Faktor-Rechner des Bundesfinanzministeriums für 2026 nutzen.
Categories
deutschland ticker

Widerstand gegen Plastiksteuer wächst – auch Zuckersteuer gerät ins Wanken


In Kürze:

  • Mehr als 40 Wirtschaftsverbände und der Deutsche Bauernverband wenden sich gegen die geplante Plastiksteuer.
  • Die für 2027 vorgesehene Abgabe von 550 Euro je Tonne Kunststoffverpackungen wurde am 4. November nicht im Bundeskabinett behandelt.
  • Auch die geplante Zuckersteuer gerät unter Druck. Teile der Unionsfraktion wollen ihre Einführung verschieben oder ganz verhindern.

Mehrere Verbände haben das Vertagen eines Beschlusses über eine mögliche Plastiksteuer im Bundeskabinett begrüßt. Wie das Fachmagazin „Packaging Journal“ am Mittwoch, 4. November, berichtete, fand sich das Thema der sogenannten Kunststoffverpackungssteuer nicht auf der Tagesordnung der an diesem Tag stattfindenden Kabinettssitzung.
Das Bundesfinanzministerium wollte bereits im nächsten Jahr eine Steuer von 550 Euro pro Tonne auf Kunststoffverpackungen einführen. Die Verbände GKV (Gesamtverband Kunststoffverarbeitende Industrie), Plastics Europe Deutschland und VDMA hatten zusammen mit 40 weiteren Wirtschaftsverbänden gegen das Vorhaben Front gemacht.

Verbände warnen vor Folgen einer möglichen Plastiksteuer

Nach Einschätzungen der Interessensvereinigungen würde die Administration der Kunststoffverpackungssteuer mindestens 800 zusätzliche Stellen bei Zoll und Verwaltung erfordern. Der GKV befürchtet zudem Wettbewerbsnachteile für heimische kunststoffverarbeitende Betriebe und den Verlust von bis zu 40.000 Arbeitsplätzen. Statt einer Plastiksteuer regen sie Instrumente wie differenzierte finanzielle Beiträge auf der Grundlage der Umwelteigenschaften von Verpackungen an.
Auch der Deutsche Bauernverband (DBV) sprach sich gegen die geplante Kunststoffverpackungssteuer aus. Generalsekretärin Stefanie Sabet wies darauf hin, dass die Branche bereits jetzt umfangreiche Anforderungen im Verpackungsbereich erfüllen müsse. Sie erklärte:
„Mit der geplanten Plastiksteuer schafft die Bundesregierung neue Kosten und zusätzliche Bürokratie, statt Betriebe zu entlasten und die Wettbewerbsfähigkeit in Deutschland zu stärken.“
Ein nennenswerter Nutzen für Umwelt oder Verbraucher sei nicht zu erkennen. Die Steuer diene hauptsächlich der Generierung von Einnahmen. Stattdessen benötigten die Unternehmen weniger Bürokratie und verlässliche Rahmenbedingungen.

Anhaltender Widerstand auch aus der Industrie – Kritik auch von den Grünen

Bereits am 9. Oktober hatten 33 Wirtschaftsverbände eine gemeinsame Erklärung veröffentlicht. Auch Industrie- und Handelsverbände wie BDI, DIHK und HDE gehörten hier zu den Unterzeichnern. Sie befürchten ebenfalls zusätzliche Belastungen für Unternehmen und Verbraucher, mehr Bürokratie und zusätzliche Nachweispflichten.
Außerdem würde eine Plastiksteuer für deutschen Unternehmen Wettbewerbsnachteile bedeuten und mögliche Fehlanreize beim Recycling und bei der Wahl von Verpackungsmaterialien begünstigen. So sei zu erwarten, dass Unternehmen stattdessen vermehrt auf Papier, Pappe oder Materialverbunde setzten. Dies erwartet unter anderem auch Johannes Hauck von der Wirtschaftsvereinigung der Grünen, der deshalb erklärt, ein umfassendes Gesetz einer schnellen Regelung vorzuziehen.
Die Bundesregierung wollte die Steuer ursprünglich zum 1. Juli 2027 einführen. Im ersten Jahr sollte diese insgesamt etwa 805 Millionen Euro einbringen. Ab 2028 rechnete man mit jährlichen Einnahmen von etwa 1,4 bis 1,5 Milliarden Euro. Der Umstand, dass das Thema am Mittwoch keine Behandlung im Bundeskabinett fand, ist jedoch nicht gleichbedeutend mit einem endgültigen Ende für das Vorhaben.
Durch die geplante nationale Verbrauchssteuer wollte der Bund auch den bereits seit 2021 auf EU-Ebene erhobenen Eigenmittelbeitrag für nicht recycelte Kunststoffverpackungsabfällen finanzieren. Dieser beträgt 0,80 Euro je Kilogramm und wird von den Mitgliedstaaten abgeführt.

CSU-Landesgruppenchef Hoffmann nennt Plastiksteuer „bürokratisch und wirtschaftsfeindlich“

Im Vorfeld der Beratungen über den Bundeshaushalt im Kabinett haben CDU und CSU noch einmal ihre Ablehnung des derzeitigen Entwurfes bekräftigt. CSU-Landesgruppenchef Alexander Hoffmann erklärte, Ökonomen bescheinigten dem Bundeskabinett, dieses schaffe „erstmals seit 2009 einen echten Konsolidierungshaushalt“.
Man wolle jedoch nicht nur einen verfassungskonformen, sondern auch einen offensiv vertretbaren Haushalt. Deshalb solle die sogenannte Zuckersteuer auf zuckerhaltige Getränke, auf die man sich im Oktober geeinigt habe, erst am 1. Januar 2028 statt im Sommer des nächsten Jahres starten. Dies sei auch im Einklang mit der Empfehlung der Finanzkommission Gesundheit.
Darüber hinaus betonte Hoffmann, man wolle keine „bürokratische, wirtschaftsfeindliche Plastiksteuer“. Auf Grundlage des Entwurfs sei keine Lenkungswirkung zu erkennen. Der CSU-Landesgruppenchef fügte hinzu:
„Dazu wollen wir durchsetzen, dass die Alkoholsteuer zu einem späteren Zeitpunkt einsetzt, und auch die Schaumweinsteuer wollen wir verhindern.“

Koalition streitet über Zeitplan weiterer Steuerpläne

Die SPD will an den Vorhaben und am dazugehörigen Zeitplan festhalten. Einem Bericht von „BILD“ zufolge geht man in der Unionsfraktion derzeit jedoch nicht davon aus, dass die geplante Zuckergetränkesteuer mit den Stimmen der Koalition verabschiedet werden könne. So hätten alle zwölf Agrarpolitiker der Union geschlossen angekündigt, nicht für die Steuer zu stimmen. In einem solchen Fall wäre die eigene Mehrheit von Union und SPD für das Vorhaben nicht mehr vorhanden.
Außerdem sollen auch Haushalts- und Finanzpolitiker eine Verweigerung angekündigt haben. Es gebe innerhalb der Unionsfraktion nun Diskussionen, ob man das Vorhaben nur verschieben oder gänzlich fallen lassen sollte. Kritik kam aus den Reihen der Grünen. Deren Bundestagsabgeordneter Johannes Wagner äußerte auf Bluesky:
„Nach Wochen der Verhandlungen und eines eigentlich verkündeten Kompromisses blockiert die Union eine Zuckersteuer. Alle Expert*innen und Ärzteverbände sind sich einig: Wir brauchen eine Zuckersteuer!“
Immerhin scheint in anderen Bereichen mehr Harmonie innerhalb der Koalition zu herrschen. Hoffmann äußerte, es gebe zwischen Union und SPD einen „Gleichlauf“ in anderen Bereichen. So wolle man die von der Union geforderte Arbeitsmarktreform und die von SPD-Chef und Bundesfinanzminister Lars Klingbeil angestrebte Einkommensteuerreform zeitgleich beschließen.
Categories
deutschland ticker

Zucker, Tabak, Alkohol: Diese Steuerpläne könnten Verbraucher belasten


In Kürze:

  • Die Bundesregierung plant höhere Steuern auf zuckerhaltige Getränke und Alkohol. Eine Erhöhung der Tabaksteuer wurde diese Woche vom Bundestag beschlossen.
  • CDU/CSU-Fraktionschef Thorsten Frei äußert erhebliche Vorbehalte gegen die geplante Plastiksteuer.
  • Mit den neuen Verbrauchsteuern will der Bund seinen Haushalt konsolidieren. Auch sollen sie der Gesundheit und der Umwelt dienen.
  • Auch eine KI-Steuer, höhere Medikamentenzuzahlungen und weitere Steuererhöhungen werden diskutiert.

 
In der Koalition in Berlin entwickeln sich die Pläne für neue Steuern im Bereich von Verbrauchsgütern, also Waren, die im Zuge ihrer Nutzung verbraucht werden, uneinheitlich.
Am Mittwoch, 14. Oktober, einigte sich das Bundeskabinett auf eine „Formulierungshilfe“ mit Blick auf die sogenannte Zuckergetränkesteuer. Diese soll ab Juli 2027 gelten.
Der Bundestag stimmte am späten Donnerstagabend über die Tabaksteuererhöhung ab, nachdem der Finanzausschuss die Beträge am Mittwoch nochmals angehoben hatte.
Seit Anfang September gibt es auch einen Entwurf zur Erhöhung der Alkoholsteuern um 20 Prozent.

Union lehnt Entwurf zur Plastiksteuer ab

Demgegenüber zeichnet sich keine Einigung im Bereich der Verpackungs- oder Plastiksteuer ab. Am Mittwochabend erklärte CDU/CSU-Fraktionschef Thorsten Frei im Gespräch mit „WELT TV“, es gebe gegen diese in der Union „erhebliche Vorbehalte“.
Diese seien auch „vollkommen berechtigt“, so Frei. Ein derzeit bestehender Entwurf sei „sicherlich so nicht zustimmungsfähig“. Vor einigen Wochen hatte laut Medienberichten das Bundeskanzleramt mit einer ähnlichen Begründung einen Entwurf zur Zuckergetränkesteuer vorerst gestoppt.
Frei bemängelt insbesondere ein aus seiner Sicht nicht hinnehmbares Kosten-Nutzen-Verhältnis. Die Belastungen für die Industrie durch die geplante Abgabe von 550 Euro je Tonne Kunststoff in Verpackungen seien zu hoch. Außerdem schaffe die Plastiksteuer einen weiteren hohen Bürokratieaufwand.
Die Bundesregierung erhofft sich durch die Plastiksteuer Mehreinnahmen ab dem Jahr 2028 in Höhe von jährlich etwa 1,5 Milliarden Euro. Die EU schreibt eine Plastikabgabe vor, die die Mitgliedsländer zahlen müssen. Derzeit bezahlt der Bund diese Abgabe an Brüssel – sie liegt gegenwärtig bei etwa 1,4 Milliarden Euro – aus dem Haushalt.

Entlastungsversprechen und Konsolidierungsbedarf

Ein Papier aus dem SPD-geführten Umweltministerium rechne laut „t-online“ bei Weitergabe der Kosten an den Endverbraucher mit Mehrkosten von 0,28 Cent bei Joghurtbechern und 1,93 Cent bei großen PET-Flaschen.
Die neue Steuer verursacht allerdings sowohl beim Bund als auch in der Wirtschaft einigen Aufwand. So rechnet das Finanzministerium für die Zeit bis 2029 im Bundeshaushalt mit Ausgaben von 284 Millionen Euro. Sie fallen unter anderem durch Neueinstellungen beim Informationstechnikzentrum Bund und beim Zoll an.
Der Wirtschaft entstünden zudem einmalig „Bürokratiekosten“ in Höhe von rund 8,8 Millionen Euro. Der jährlich zu erwartende Mehraufwand für die Wirtschaft betrage später rund 44,1 Millionen Euro, heißt es im Entwurf.
Bei ihrem Amtsantritt hatte die schwarz-rote Koalition unter anderem versprochen, die „arbeitende Mitte“ zu entlasten. Zu einer Einkommensteuerreform für kleinere und mittlere Einkommen, die für 2027 geplant ist, war auch noch eine Entbürokratisierung angekündigt und im Koalitionsvertrag verankert.

Bundestag beschließt höhere Tabaksteuer – Alkoholsteuer soll folgen

Gleichzeitig sieht der Bund einen erheblichen Konsolidierungsbedarf im Haushalt. Die geplante Erhöhung der Verbrauchssteuern soll nicht nur Gesundheit und Umwelt dienen, sondern auch helfen, die Staatsfinanzen zu sanieren.
Der angestrebten Nettoentlastung durch die Einkommensteuerreform und punktuellen Entlastungen durch Tankrabatt und energiepolitische Weichenstellungen stehen neue und höhere Belastungen im Alltag gegenüber.
Die vom Bundestag beschlossene Tabaksteuer soll den Preis für die Packung Zigaretten erhöhen. Für 2027 nennt das Gesetz einen gewichteten durchschnittlichen Kleinverkaufspreis von 8,77 Euro und für 2030 schließlich 11,36 Euro. Dadurch sollen die Haushaltseinnahmen im Jahr 2027 um etwa 1,5 Milliarden Euro steigen.
Bei der Alkoholsteuer ist wiederum eine Erhöhung um jeweils 20 Prozent vorgesehen. Der Haushaltskonsolidierungseffekt soll 2027 rund 380 Millionen Euro, im Jahr darauf etwa 455 Millionen Euro und von 2027 bis 2031 insgesamt etwa 2,2 Milliarden Euro betragen.

KI-Steuer und weitere Belastungen in der Diskussion

Die Zuckergetränkesteuer würde bei zuckerhaltigen Getränken im Fall einer vollständigen Weitergabe ebenfalls Mehrkosten beim Konsumenten zwischen 26 und 32 Cent je Liter bewirken. Im Gegenzug erhofft sich der Bund 2027 Mehreinnahmen von 690 Millionen und 2028 von 925 Millionen Euro.
Mit diesen Steuerplänen könnte das Ende der Fahnenstange jedoch noch nicht erreicht sein. Digitalminister Karsten Wildberger (CDU) hat eine KI-Steuer angeregt. Eine solche sollten nach seiner Auffassung Unternehmen mit hohen KI-Umsätzen oder KI-Wertschöpfung in Deutschland bezahlen. Damit solle der Umbau des Arbeitsmarkts finanziert werden. Später sagte Wildberger: „Wir haben genug Steuern.“ Sein Vorstoß solle längerfristig verstanden sein.
Private Nutzer könnten mittelbar durch kostspieligere KI-Dienste betroffen sein. Allerdings gibt es dafür bis heute weder einen veröffentlichten Entwurf noch einen angedachten Steuersatz oder Zeitplan.
Beschlossen wurden zudem höhere Medikamentenzuzahlungen als Teil des vom Bundestag im Juli verabschiedeten Gesundheits-Sparpaket.
Die SPD fordert zudem eine höhere Einkommensteuer für Topverdiener und eine stärkere Besteuerung großer Erbschaften.
Seit dem Frühjahr ist auch eine mögliche Erhöhung der Mehrwertsteuer von 19 auf 21 oder 22 Prozent im Gespräch. Auch hier scheint das Vorhaben jedoch bisher über eine Diskussion nicht hinausgekommen zu sein.
Mit Material der Nachrichtenagenturen
Categories
deutschland etplus ticker

Steuerreform: Wie viel von 10 Milliarden Euro Entlastung übrig bleibt


In Kürze:

  • 10 Milliarden Euro Entlastung durch Steuerreform: Die Bundesregierung will Bürger ab 2027 vor allem bei der Einkommensteuer und bei Familienleistungen entlasten.
  • Neue Belastungen: Gekürzte Steuervergünstigungen und steigende Sozialbeiträge könnten einen Teil der Entlastung wieder aufzehren.
  • Besonders betroffen: Kinderlose Einverdiener-Ehepaare drohen durch die geplante Einschränkung der beitragsfreien Familienversicherung deutlich stärker belastet zu werden.

 
Auf etwa 10 Milliarden Euro schätzt die Bundesregierung den Entlastungseffekt der Steuerreform, die zum 1. Januar 2027 in Kraft treten soll. Sie bezeichnet das Vorhaben als bedeutende Erleichterung für Steuerpflichtige mit kleinen und mittleren Einkommen.
Vor allem Familien mit Kindern sollen dadurch angesichts deutlich gestiegener Preise für Energie, Mobilität, Wohnen und andere Bereiche des täglichen Lebens Entlastung erfahren. Außerdem drückt die Bundesregierung die Hoffnung aus, dass die Steuerreform einen Impuls für Wachstum und Beschäftigung setzt.

Steuerzahlerbund nennt Steuerreform „Scherz oder Provokation“

Um den Effekt zu bewirken, soll der Grundfreibetrag bis 2028 auf etwa 12.900 Euro steigen. Derzeit liegt er für Alleinstehende bei 12.348 Euro.
Auch der Arbeitnehmer-Pauschbetrag soll von 1.230 auf 1.430 Euro steigen. Dazu kommen Anpassungen nach oben beim Kindergeld und Kinderfreibetrag. Eine vierköpfige Familie mit einem Haushaltseinkommen von etwa 60.000 Euro soll durch die Steuerreform ab 2028 jährlich mehr als 600 Euro mehr pro Jahr zur Verfügung haben als heute.
Diese Entlastungen stehen deutliche Teuerungstendenzen der vergangenen Jahre und insbesondere der explodierenden Treibstoffpreise seit Beginn des Irankrieges gegenüber.
Der Bund der Steuerzahler nannte die Reform laut „WirtschaftsWoche“ „Scherz oder Provokation“. Kritik kam auch von Mecklenburg-Vorpommerns CDU-Landeschef Daniel Peters. Dieser erklärte, angesichts zusätzlicher Belastungen bleibe von dem Entlastungseffekt „nicht mal ein Drittel übrig“.
Einige davon sind im Reformpaket selbst enthalten. So soll der Handwerkerbonus von bisher 20 auf künftig 15 Prozent der begünstigten Arbeitskosten sinken. Dies verringert den maximalen Steuerabzug in diesem Bereich von 1.200 auf 900 Euro. Die pauschale Steuer auf Minijobs soll von 2 auf 5 Prozent steigen. Und es gibt Mehrbelastungen für sehr hohe Einkommen über höhere Spitzensteuersätze.
Bundesfinanzminister Lars Klingbeil (SPD) hat die Reform verteidigt. SPD und Union hätten bewusst den Fokus auf die kleineren und mittleren Einkommen und die Familien gelegt. „Für eine Familie mit zwei Kindern erreichen wir eine Entlastung von etwa 600 Euro im Jahr“, behauptete er. Das solle keiner kleinreden. „Wir haben uns im Koalitionsausschuss gemeinsam entschieden, diesen Schwerpunkt zu setzen.“

Was den Entlastungen an zusätzlichen Aufwendungen gegenübersteht

Mehr noch als direkte Effekte der Steuerreform drohen andere politische Entscheidungen oder Entwicklungen, die tatsächliche Höhe der geplanten Entlastung zu beeinflussen.
So steigen in mehreren Bereichen der Sozialversicherung die Beitragsbemessungsgrenzen. Zusätzlich zur ohnehin vorgesehenen Anpassung aufgrund der Lohnentwicklung soll es in der Gesetzlichen Krankenversicherung (GKV) eine zusätzliche Anhebung um 300 Euro geben.
Kinderlose müssen sich auf höhere Beiträge zur Pflegeversicherung einstellen. Dazu kommt eine voraussichtliche Steigerung des Rentenbeitrags bis 2028 von derzeit 18,6 auf dann 19,9 Prozent.
Eine ebenfalls diskutierte kapitalgedeckte Altersvorsorge soll zunächst 0,5 Prozent – später bis zu 2 Prozent – des Bruttolohns in Anspruch nehmen. Davon soll je die Hälfte von Arbeitnehmern und Arbeitgebern eingezahlt werden.
Dadurch könnte vor allem bei mittleren und höheren Einkommen der Einsparungseffekt durch die Steuerreform teilweise oder sogar vollständig zunichtegemacht werden.
Ein wesentlicher Faktor, der darüber hinaus noch zum Tragen kommt, ist die GKV-Reform. Diese schränkt die zuvor über Jahrzehnte hinweg unangetastete beitragsfreie Familienversicherung von Ehegatten ein. In den meisten Fällen wird die Mitversicherung nur noch gegen einen Beitragszuschlag möglich sein. Dieser soll 2,5 Prozentpunkte der beitragspflichtigen Einnahmen des Hauptversicherten betragen.

Alleinverdiener-Ehepaare besonders betroffen

Von dieser Maßnahme, die ab 2028 in Kraft treten soll, erhofft sich der Bund Einsparungen von mehreren Milliarden Euro für die GKV. Zudem will die Regierung auf diese Weise Anreize für eine stärkere Vollzeiterwerbstätigkeit schaffen. Am stärksten von den Einschränkungen betroffen wären Alleinverdiener-Ehepaare ohne Kinder.
Neben der Problematik der GKV-Reform und möglicher höherer Rentenbeiträge macht auch die Entwicklung der Energiepreise deutlich, dass eine Steuerentlastung nicht automatisch mehr Kaufkraft bedeutet. Zwar bleibt der CO₂-Preis vorerst weiterhin zwischen 55 und 65 Euro je Tonne. Eine Kompensation über ein Klimageld ist zwar im Koalitionsvertrag angesprochen, aber noch nicht umgesetzt.

Ökonom hält höhere Mehrwertsteuer für sinnvoll

Trotz des gleichbleibenden CO₂-Preises steigen die Kosten für Benzin, Diesel und Erdgas infolge des Krieges in der Golfregion und der Lage in der Straße von Hormus. Der Emissionshandel verteuert darüber hinaus jetzt schon indirekt Transport, Produktion, Heizung und andere Güter. Der angekündigten Steuererleichterung steht demnach auch in diesem Bereich ein Anstieg der Lebenshaltungskosten gegenüber.
Offen bleibt zudem, ob die Erhöhung der Mehrwertsteuer dauerhaft vom Tisch ist. Der Ökonom und Präsident des Kiel Instituts für Weltwirtschaft, Moritz Schularick, hat sich dazu jüngst im Magazin „Capital“ geäußert. So sollen Union und SPD im Frühjahr darüber gesprochen haben, die Mehrwertsteuer auf 21 oder sogar 22 Prozent zu erhöhen. Es wäre der erste Schritt in dieser Größenordnung seit 2006 gewesen.
Die Anhebung der Mehrwertsteuer hätte eine größere Steuerentlastung oder Senkungen der Sozialbeiträge ermöglichen sollen. Allerdings hätte man die Idee aufgrund der Teuerung infolge des Irankrieges und aus Furcht vor größeren Protesten verworfen. Stattdessen sei die Steuerreform kleiner ausgefallen.
Schularick ist ein Befürworter der Idee, die Mehrwertsteuer deutlich anzuheben. Mit den Mehreinnahmen könne man Steuerentlastungen an anderer Stelle und eine Senkung der Sozialbeiträge finanzieren, so der Ökonom. Ziel müsse es sein, „Unternehmen und Konsumenten wieder mehr Spielraum für eigene Ausgaben- und Investitionsentscheidungen zu geben“. Nur dies eröffne die Aussicht auf eine echte und dauerhafte Belebung der hiesigen Wirtschaft.
Mit Material der Nachrichtenagenturen
Categories
etplus ticker wirtschaft

Ifo-Präsident Fuest fordert einheitliche Mehrwertsteuer: Wer gewinnt, wer verliert?


In Kürze:

  • Ifo-Präsident Clemens Fuest schlägt vor, den ermäßigten Mehrwertsteuersatz abzuschaffen und niedrige Einkommen direkt zu entlasten.
  • Eine Modellrechnung zeigt: Ein einheitlicher Satz von 16,74 Prozent wäre aufkommensneutral, würde Geringverdiener aber relativ stärker belasten.
  • Weniger Ausnahmen könnten Bürokratie abbauen – wer tatsächlich gewinnt oder verliert, hängt vom Sozialausgleich und der Verwendung der Mehreinnahmen ab.

 
Ein Brot wird in Deutschland mit 7 Prozent Umsatzsteuer belastet, viele andere Waren und Dienstleistungen mit 19 Prozent. Auch Bücher, Hotelübernachtungen, der Nahverkehr und seit Anfang 2026 wieder Speisen in Restaurants profitieren von ermäßigten Sätzen.
Hinter dem scheinbar einfachen System stehen zahlreiche Ausnahmen, mit denen der Staat soziale, kulturelle, verkehrs- oder wirtschaftspolitische Ziele verfolgt.
Nun hat der Präsident des ifo Instituts in München, Clemens Fuest, in der „BILD“ den Vorschlag gemacht, den ermäßigten Mehrwertsteuersatz abzuschaffen. Zukünftig sollen alle Waren einheitlich mit 19 Prozent besteuert werden. Haushalte mit niedrigen Einkommen, so der Fuest-Vorschlag, sollen stattdessen über direkte Transfers unterstützt werden. Der ifo-Chef schlägt konkret 360 Euro im Jahr als Ausgleich vor.
Dahinter steht die grundlegende Frage: Soll der Staat bestimmte Güter und Dienstleistungen für alle Verbraucher steuerlich verbilligen oder Menschen mit geringerem Einkommen gezielt unterstützen?
Dabei geht es um viel Geld.
Das ZEW – Leibniz-Zentrum für Europäische Wirtschaftsforschung hat das System des ermäßigten Mehrwertsteuersatzes im Auftrag des Bundesfinanzministeriums untersucht.
Nach dessen Angaben aus einer Analyse vom April 2026 summieren sich die Steuermindereinnahmen durch ermäßigte Umsatzsteuersätze im Jahr 2026 auf rund 43,5 Milliarden Euro. Allein für Nahrungsmittel veranschlagt die Studie 27,99 Milliarden Euro. Eine Reform könnte deshalb erheblichen finanziellen Spielraum schaffen. Der Staat könnte zusätzliche Einnahmen behalten, für Sozialtransfers verwenden oder im Gegenzug den regulären Mehrwertsteuersatz senken.

Warum Deutschland zwei Steuersätze hat

Nach dem Umsatzsteuergesetz beträgt der reguläre Satz 19 Prozent, für zahlreiche gesetzlich bestimmte Umsätze gelten 7 Prozent. Deutschland bewegt sich damit unter dem Mittelwert des regulären Mehrwertsteuersatzes der EU-Mitgliedländer.
Die EU schreibt für den regulären Satz eine Untergrenze von 15 Prozent vor und erlaubt ermäßigte Sätze für ausgewählte Waren und Dienstleistungen.
Deutschland könnte sein System daher tatsächlich deutlich vereinfachen. Dass es auch anders geht, zeigt Dänemark: Dort gilt grundsätzlich ein Satz von 25 Prozent, einen allgemeinen ermäßigten Mehrwertsteuersatz gibt es nicht.
Die Begründungen für die deutschen Ausnahmen unterscheiden sich allerdings. Bei Lebensmitteln steht die soziale Entlastung im Vordergrund, bei Büchern und Zeitungen kommen kulturpolitische Ziele hinzu.
Der niedrigere Satz im Nahverkehr soll auch verkehrs- und umweltpolitische Zwecke unterstützen. Andere Vergünstigungen sollen bestimmte Wirtschaftszweige entlasten. Diese vielen Ziele haben ihren Preis.
Zudem erscheinen die Regelungen für Konsumenten und Händler nicht immer nachvollziehbar. So fallen für Kartoffeln, Leitungswasser und Äpfel 19 Prozent an, für Süßkartoffeln, Mineralwasser und Apfelsaft aber nur 7 Prozent. Beim Erwerb von einem Kaffee mit wenig Milch gilt der volle Satz, bei einem mit einem hohen Milchanteil hingegen der verminderte. Für eine Brille werden 19 Prozent dazugeschlagen, für ein Hörgerät aber nur 7 Prozent.
Nach Angaben des ZEW machen unterschiedliche Mehrwertsteuersätze zudem Unternehmen und Behörden mehr Arbeit. Sie führen zu Abgrenzungsproblemen und höheren Kosten bei der Anwendung der Steuervorschriften. Weniger Ausnahmen könnten diesen Aufwand verringern.

Lebensmittel sind ein schwieriger Fall

Sozialpolitisch wird eine Vereinheitlichung vor allem bei Lebensmitteln problematisch. Haushalte mit niedrigen Einkommen geben einen größeren Teil ihrer Konsumausgaben für Lebensmittel aus.
Bei Haushalten mit weniger als 1.000 Euro monatlichem Nettoeinkommen entfielen 2023 nach Angaben des Statistischen Bundesamtes 18,3 Prozent der Konsumausgaben auf Nahrungsmittel, Getränke und Tabakwaren. Bei Haushalten mit mindestens 5.000 Euro waren es 13,2 Prozent.
In absoluten Eurobeträgen sieht das Bild jedoch anders aus. Haushalte mit weniger als 1.000 Euro Nettoeinkommen gaben 2023 durchschnittlich 205 Euro im Monat für Nahrungsmittel, Getränke und Tabakwaren aus. Bei Haushalten mit mindestens 5.000 Euro Nettoeinkommen waren es 628 Euro. Aus diesen Zahlen allein lässt sich allerdings noch nicht ableiten, wie stark die einzelnen Einkommensgruppen vom ermäßigten Mehrwertsteuersatz profitieren.
Genau dieses Spannungsverhältnis zeigt die ZEW-Simulation. Durch den ermäßigten Steuersatz spart eine Person aus der niedrigsten untersuchten Einkommensgruppe im Durchschnitt 9,91 Euro im Monat, in der höchsten Einkommensgruppe sind es 16,79 Euro.
Gemessen am Einkommen kehrt sich das Verhältnis jedoch um: Die Entlastung entspricht bei niedrigen Einkommen 1,21 Prozent, bei hohen Einkommen nur 0,28 Prozent.
Besserverdienende profitieren in Euro gerechnet somit stärker. Für Menschen mit niedrigen Einkommen fällt die Entlastung relativ zum Einkommen jedoch mehr ins Gewicht.
Das ZEW hält den ermäßigten Steuersatz auf Lebensmittel deshalb aus verteilungspolitischer Sicht für begründbar. Zugleich könnten nach Einschätzung der Forscher andere Instrumente dieses Ziel gezielter und kostengünstiger erreichen.

Ein einheitlicher Satz von 16,74 Prozent

In der politischen Debatte entsteht leicht der Eindruck, die einzige Alternative zum heutigen System seien 19 Prozent auf Lebensmittel und alle anderen bislang begünstigten Güter. Zwingend ist das nicht.
Das ZEW hat auch eine aufkommensneutrale Reform berechnet. Dabei würden sämtliche ermäßigten Steuersätze abgeschafft und die zusätzlichen Einnahmen dazu verwendet, den regulären Satz zu senken. Nach der Modellrechnung könnte dann ein einheitlicher Mehrwertsteuersatz von 16,74 Prozent gelten.
Für Verbraucher hätte eine solche Anpassung unterschiedliche Folgen. Wer einen großen Teil seines Geldes für Lebensmittel und andere heute ermäßigt besteuerte Produkte ausgibt, würde stärker belastet. Wer dagegen überwiegend Waren und Dienstleistungen kauft, auf die heute 19 Prozent entfallen, könnte von dem niedrigeren einheitlichen Satz profitieren.
Die Modellrechnung zeigt allerdings, dass Haushalte mit niedrigen Einkommen stärker belastet würden. Bei den einkommensschwächsten 10 Prozent entspricht die zusätzliche Belastung laut ZEW 0,66 Prozent des Einkommens, bei den einkommensstärksten 10 Prozent nur 0,05 Prozent.
Für die Berechnung nimmt das Institut an, dass Unternehmen 80 Prozent einer Mehrwertsteueränderung über höhere oder niedrigere Preise an die Verbraucher weitergeben. Zudem berücksichtigt es, dass Verbraucher ihr Kaufverhalten bei veränderten Preisen anpassen. Ein einheitlicher Steuersatz könnte das System zwar vereinfachen, würde ohne zusätzlichen Ausgleich aber vor allem Menschen mit niedrigen Einkommen stärker treffen.

Unternehmen: Weniger Bürokratie, neue Belastungen

Auch für deutsche Unternehmen gäbe es Gewinner und Verlierer. Unternehmen in bisher begünstigten Branchen könnten stärker belastet werden. Steigt der Steuersatz etwa in Gastronomie, Hotellerie oder Teilen des Kulturbereichs, stellt sich die Frage, wie viel davon auf die Kunden abgeladen werden kann. Wo der Wettbewerb Preiserhöhungen erschwert, kann ein Teil der zusätzlichen Steuer die Unternehmensmargen belasten.
Von einem niedrigeren regulären Mehrwertsteuersatz würden nicht nur Verbraucher profitieren. Auch bestimmte Unternehmen hätten geringere Kosten.
Normalerweise können Unternehmen die Mehrwertsteuer, die sie etwa beim Kauf von Waren oder Dienstleistungen zahlen, mit ihrer eigenen Umsatzsteuerschuld verrechnen. In einigen Branchen ist das jedoch nicht oder nur eingeschränkt möglich.
Das betrifft laut ZEW beispielsweise Teile der Finanz-, Versicherungs- und Vermietungswirtschaft. Sinkt der reguläre Mehrwertsteuersatz von 19 auf 16,74 Prozent, werden für diese Unternehmen bestimmte Einkäufe und Dienstleistungen günstiger. Ein Teil der Entlastung käme deshalb zunächst ihnen und nicht den privaten Haushalten zugute.

Ohne Sozialausgleich verlieren niedrige Einkommen

Sollten auch Lebensmittel künftig, wie von ifo-Präsident Fuest vorgeschlagen, dem regulären Satz unterliegen, könnte die Mehrbelastung niedriger Einkommen durch Transfers ausgeglichen werden. Dahinter steht die Überlegung, nicht mehr jedes Brot oder jeden Liter Milch unabhängig vom Einkommen des Käufers steuerlich zu begünstigen, sondern das Geld gezielt an bedürftige Haushalte zu geben.
Die OECD kommt in einer Untersuchung von 20 Mitgliedstaaten vor über zehn Jahren zu einem ähnlichen Ergebnis. Ermäßigte Mehrwertsteuersätze auf Lebensmittel und Energie entlasten Haushalte mit niedrigen Einkommen relativ stärker. Dennoch bezeichnet die OECD solche Steuersätze als „ein sehr ungeeignetes Instrument, um einkommensschwache Haushalte gezielt zu unterstützen“. Denn auch wohlhabende Haushalte profitieren von der Vergünstigung.
Direkte Transfers könnten einkommensschwache Haushalte zielgerichteter entlasten. Ganz einfach wäre ein solcher Ausgleich jedoch nicht. Die OECD weist in einer späteren Studie darauf hin, dass es in der Praxis schwierig sein dürfte, alle – und nur die – Verlierer einer Reform zu entschädigen.
Der Grund: Wie stark ein Haushalt durch höhere Mehrwertsteuersätze belastet wird, hängt davon ab, welche Waren und Dienstleistungen er tatsächlich kauft. Zwei Haushalte mit gleichem Einkommen können deshalb unterschiedlich stark betroffen sein.
Damit verschiebt eine einheitliche Mehrwertsteuer letztlich Aufgaben aus dem Steuersystem in die Sozialpolitik.
Genau hier setzt Fuests Vorschlag an: Haushalte mit niedrigen Einkommen sollen einen direkten Ausgleich erhalten. Die verbleibenden Mehreinnahmen könnten genutzt werden, um den regulären Mehrwertsteuersatz um bis zu zwei Prozentpunkte zu senken oder die Bürger über eine Reform der Einkommensteuer zu entlasten.
Aus der Abschaffung des ermäßigten Satzes würde damit nicht zwangsläufig eine reine Steuererhöhung, sondern eine Neuverteilung der Steuerlast. Wer dabei gewinnt oder verliert, entscheidet sich letztlich daran, wie der Sozialausgleich gestaltet wird und was mit den zusätzlichen Steuereinnahmen geschieht.
Categories
deutschland ticker

SPD bringt Vermögensteuer ab 100 Millionen Euro ins Spiel


In Kürze:

  • SPD-Generalsekretär Tim Klüssendorf fordert eine Reform der Erbschaftsteuer und will Ausnahmen bei der Übertragung großer Vermögen neu regeln.
  • Kleinere Erbschaften und Unternehmen sollen durch Freibeträge geschützt, hohe Erbschaften und Schenkungen dagegen stärker besteuert werden.
  • Zudem bringt Klüssendorf eine Vermögensteuer von einem Prozent für Vermögen ab 100 Millionen Euro ins Spiel.

 
SPD-Generalsekretär Tim Klüssendorf fordert eine Reform der Erbschaftsteuer und eine stärkere Besteuerung großer Vermögen. Die Sozialdemokraten wollen kleinere Erbschaften und Unternehmen durch höhere Freibeträge schützen, während große Vermögensübertragungen stärker besteuert werden sollen. Noch in der zweiten Jahreshälfte soll darüber mit dem Koalitionspartner beraten werden.
„Vor uns zittern muss erst mal niemand“, sagte Klüssendorf im „Frühstart“ von RTL und ntv. Es gehe vielmehr darum, „eine solidarische Finanzierung unseres Gemeinwesens auf die Beine zu stellen“.
Klüssendorf sieht die zunehmende Konzentration von Vermögen als eine zentrale Herausforderung. Das geltende Erbschaftsteuerrecht ermögliche es aus seiner Sicht, „dass besonders hohe Erbschaften und Schenkungen nahezu steuerfrei weitergegeben werden können“. Der SPD-Generalsekretär verweist dabei vor allem auf Bayern. Dort seien durch Ausnahmen bei der Besteuerung von Erbschaften und Schenkungen in den vergangenen Jahren Milliardenvermögen übertragen worden, „ohne einen Cent Steuer zu bezahlen“.
Nach Angaben des Bayerischen Finanzministeriums wurden im Freistaat zwischen 2021 und 2024 Erbschaft- und Schenkungsteuern von insgesamt rund 3,26 Milliarden Euro nach der sogenannten Verschonungsbedarfsprüfung erlassen. Allein 2023 belief sich der Betrag auf 1,21 Milliarden Euro, im Jahr darauf auf 806 Millionen Euro. Die Zahlen zeigen die Höhe der erlassenen Steuerforderungen, belegen aber nicht, dass Vermögen in dieser Höhe steuerfrei übertragen wurde.
Klüssendorf vergleicht die Belastung von Erben und Beschenkten mit der Steuerlast von Arbeitnehmern. „Die alleinerziehende Erzieherin mit einem Kind zu Hause zahlt mehr Steuern im Verhältnis zu ihrem Einkommen und auch zu ihrem Vermögen als diejenigen, die Erbschaften und Schenkungen bekommen“, sagt er.
Einkommen- und Erbschaftsteuer erfassen unterschiedliche wirtschaftliche Vorgänge und lassen sich deshalb nicht unmittelbar miteinander vergleichen. Die SPD begründet ihre Forderung nach einer Reform damit, dass sehr große Vermögensübertragungen aufgrund gesetzlicher Ausnahmen in bestimmten Fällen geringer besteuert werden können als kleinere steuerpflichtige Erbschaften.

Die Verschonungsbedarfsprüfung im Fokus

Im Mittelpunkt der Auseinandersetzung steht die sogenannte Verschonungsbedarfsprüfung. Sie kann bei der Übertragung begünstigten Betriebsvermögens oberhalb von 26 Millionen Euro in Anspruch genommen werden. Erben oder Beschenkte können dabei unter bestimmten Voraussetzungen einen teilweisen oder vollständigen Erlass der Steuer erreichen. Geprüft wird, welches Vermögen ihnen außerhalb des übertragenen Betriebs zur Verfügung steht, um die Steuer zu begleichen.
Klüssendorf lehnt die Regelung ab. „Die Leute rechnen sich vorher arm, also zahlen sie keinen Cent Steuern“, sagt der SPD-Generalsekretär. Von dieser Möglichkeit werde nach seiner Einschätzung häufig Gebrauch gemacht.
Klüssendorfs Aussage bezieht sich auf die Nutzung der Verschonungsbedarfsprüfung bei der Übertragung großer Vermögen. Die Regelung folgt gesetzlichen Voraussetzungen und wird von den Finanzbehörden geprüft. Die Zahlen aus Bayern zeigen, welche Bedeutung die Regelung in der Praxis hat: In einzelnen Jahren wurden Steuerbeträge von mehr als einer Milliarde Euro erlassen. Klüssendorf sieht deshalb Reformbedarf. Die geltende Regelung werde vor dem Bundesverfassungsgericht beklagt, sagt er. Die Politik müsse handeln und „zu einer anderen Erbschaftsteuerregelung kommen“.

Eine Million Euro im Leben

Die SPD hat dazu Anfang des Jahres unter dem Schlagwort „FairErben“ ein eigenes Konzept vorgelegt. Im Zentrum steht ein persönlicher Lebensfreibetrag von einer Million Euro. Wer im Laufe seines Lebens Vermögen erbt oder geschenkt bekommt, soll nach den Vorstellungen der Sozialdemokraten bis zu dieser Grenze steuerfrei bleiben. „Wir haben den Lebensfreibetrag von einer Million Euro vorgeschlagen“, sagt Klüssendorf.
Das Konzept unterscheidet sich damit grundlegend vom geltenden Recht. Bislang richtet sich die Höhe der persönlichen Freibeträge nach dem Verwandtschaftsverhältnis. Kinder können von jedem Elternteil Vermögen im Wert von bis zu 400.000 Euro steuerfrei erhalten. Da mehrere Erwerbe von derselben Person nur innerhalb eines Zeitraums von zehn Jahren zusammengerechnet werden, kann der Freibetrag nach Ablauf dieser Frist erneut genutzt werden.
Die SPD will dieses System durch einen deutlich höheren, grundsätzlich aber nur einmal im Leben verfügbaren Freibetrag ersetzen. Die Partei verspricht sich davon eine Entlastung kleinerer und mittlerer Erbschaften. Große Vermögensübertragungen sollen im Gegenzug stärker besteuert werden.

Fünf Millionen Euro für Unternehmen

Ein zentraler Punkt der Reform betrifft die Unternehmen. Klüssendorf bezeichnet die Schonung von Betriebsvermögen als die „zentrale Hürde“. Die SPD will deshalb einen besonderen Unternehmensfreibetrag von fünf Millionen Euro einführen. „Da fallen erst mal 90 Prozent aller Unternehmen, aller Firmen in Deutschland drunter“, sagt Klüssendorf.
Nach seinen Worten sollen damit vor allem „kleine Handwerker, Einzelhändler und so weiter geschützt“ werden. Die Angabe von 90 Prozent bezieht sich auf die politische Begründung des SPD-Konzepts.
Bei größeren Unternehmen will die SPD die bisherigen Verschonungsregelungen durch langfristige Stundungsmöglichkeiten ersetzen. Steuerschulden könnten dadurch über Jahre verteilt und aus laufenden Erträgen beglichen werden. Ziel des Vorschlags ist es, eine Besteuerung großer Vermögen mit dem Erhalt von Unternehmen und Arbeitsplätzen zu verbinden. „Natürlich wollen wir auch, dass Arbeitsplätze vor allem bei kleinen und mittleren Unternehmen gesichert werden“, sagt Klüssendorf. Bei größeren Vermögen müsse es jedoch „auch darum gehen, fair zu besteuern“.

Erwartete Mehreinnahmen

Von einer Reform der Erbschaftsteuer erwartet die SPD zusätzliche Einnahmen. Klüssendorf spricht von einem „einstelligen bis zweistelligen Milliardenbetrag“. Die tatsächliche Höhe möglicher Mehreinnahmen hängt von der konkreten Ausgestaltung der Steuersätze, Freibeträge und Stundungsregelungen ab.
Auch das Verhalten der Steuerpflichtigen kann die Einnahmen beeinflussen. Schenkungen können vorgezogen, Unternehmensstrukturen verändert oder Vermögen anders organisiert werden. Die von Klüssendorf genannte Summe ist daher eine politische Einschätzung möglicher Einnahmen.
Die Einnahmen aus der Erbschaftsteuer stehen den Ländern zu. Klüssendorf verbindet die Reform deshalb mit der finanziellen Situation von Ländern und Kommunen. Das Geld stehe dann „für Bildung, für Betreuung, für Erziehung, für Polizei, für all diese Aufgaben, die in den Bundesländern, aber auch in den Kommunen geleistet werden“, zur Verfügung.
Die Mittel fließen zunächst in die Haushalte der Länder. Über die konkrete Verwendung der zusätzlichen Einnahmen entscheiden die jeweiligen Haushaltsgesetzgeber.

Ein Prozent ab 100 Millionen Euro

Bei der Erbschaftsteuer will es der SPD-Generalsekretär nicht belassen. Klüssendorf spricht sich auch für eine Wiederbelebung der Vermögensteuer aus. Die Steuer wurde in Deutschland nicht abgeschafft, wird aber seit 1997 nicht mehr erhoben. Zuvor hatte das Bundesverfassungsgericht die unterschiedliche Bewertung verschiedener Vermögensarten beanstandet. „Mir würde es ja schon reichen, wenn man eine sogenannte Milliardärsteuer macht, die auch international diskutiert wird“, sagt Klüssendorf.
Als mögliche Grenze nennt er allerdings nicht eine Milliarde Euro, sondern ein Vermögen von 100 Millionen Euro. Menschen mit solchen Vermögen ließen „natürlich auch ihr Vermögen für sich arbeiten“, sagt der SPD-Generalsekretär. Sie erzielten damit Jahr für Jahr Renditen. „Da kann man schon aus meiner Sicht verlangen und auch als Gesellschaft einfordern, dass dort ein Beitrag geleistet wird.“
Klüssendorf schlägt einen Steuersatz von einem Prozent vor. „Wenn man das nur ein Prozent macht, ab einem Vermögen von 100 Millionen Euro, hat man zweistellige Milliardeneinkünfte“, sagt er. „Und die könnten die Bundesländer sehr gut gebrauchen.“
Die mögliche Höhe der Einnahmen hängt von der konkreten Ausgestaltung der Vermögensteuer ab. Entscheidend wären unter anderem die Bemessungsgrundlage, die Bewertung von Unternehmen und Immobilien, mögliche Freibeträge und Ausnahmen sowie das Verhalten der Steuerpflichtigen. Die Bewertung nicht börsennotierter Unternehmen wäre dabei ein wichtiger Bestandteil der Umsetzung.
Categories
deutschland etplus ticker

Mehr Netto oder neue Belastungen? Wer von der Steuerreform wirklich profitiert


In Kürze:

  • Höhere Freibeträge und angepasste Steuertarife sollen Arbeitnehmer und Familien entlasten und die kalte Progression abmildern.
  • Zur Gegenfinanzierung werden Steuervergünstigungen gekürzt, etwa beim Handwerkerbonus, und Minijobs werden stärker besteuert.
  • Wer tatsächlich profitiert, hängt von der persönlichen Situation ab – die endgültige Bilanz zeigt sich erst im Steuerbescheid.

 
Zehn Milliarden Euro mehr für Bürgerinnen und Bürger: Mit dieser Summe wirbt die Bundesregierung für ihre Steuerreform. Nach den Beschlüssen des Koalitionsausschusses sollen Arbeitnehmer und Familien künftig weniger Einkommensteuer zahlen. Der Grundfreibetrag steigt, Kinder werden steuerlich stärker berücksichtigt, und der Einkommensteuertarif wird angepasst.
„Wer unter Teuerung, Inflation und stagnierenden Löhnen am meisten leidet, wird entlastet“, sagte Bundeskanzler Friedrich Merz (CDU) am Freitag bei der Vorstellung der Entlastungspläne. Profitieren sollen vor allem Familien sowie Menschen mit mittlerem und geringem Einkommen. Auf den ersten Blick wirkt das Konzept schlüssig: Der Staat nimmt weniger Steuern ein, also bleibt den Bürgern mehr Geld im Portemonnaie. Bei genauerer Betrachtung ist diese Rechnung jedoch komplexer.
Die Reform besteht aus zwei Teilen. Der erste Teil bringt Entlastungen für viele Steuerzahler. Der zweite Teil sieht die Streichung oder Kürzung bisheriger Steuervergünstigungen sowie eine stärkere Belastung sehr hoher Einkommen vor. Wer unter dem Strich tatsächlich profitiert, hängt daher deutlich stärker als bisher von der persönlichen Lebenssituation ab: Gibt es Kinder im Haushalt? Werden haushaltsnahe Dienstleistungen genutzt? Fallen regelmäßig Handwerkerkosten an? Oder werden hohe Unternehmensgewinne erzielt? Erst im Zusammenspiel aller Änderungen lässt sich beurteilen, wie sich die Reform im konkreten Steuerbescheid auswirkt.

Der erste Blick: Mehr steuerfreies Einkommen

Der wichtigste Baustein der Reform betrifft den sogenannten Grundfreibetrag. Hinter dem etwas sperrigen Begriff verbirgt sich ein einfaches Prinzip: Ein Teil des Einkommens bleibt grundsätzlich steuerfrei. Der Staat geht davon aus, dass dieses Geld für den notwendigen Lebensunterhalt benötigt wird und deshalb nicht besteuert werden soll. Nach den am Donnerstagmorgen vorgelegten Plänen steigt dieser steuerfreie Betrag voraussichtlich in zwei Stufen bis 2028 auf 12.900 Euro. Erst Einkommen, das darüber liegt, wird nach dem Einkommensteuertarif besteuert. Davon profitieren grundsätzlich alle, die Einkommensteuer zahlen. Steigt der steuerfreie Betrag, wird automatisch ein größerer Teil des Einkommens nicht besteuert.
Hinzu kommt eine zweite, weniger bekannte Änderung, die für viele Arbeitnehmer jedoch mindestens ebenso wichtig sein dürfte. Die Bundesregierung will die Grenzen des Einkommensteuertarifs erneut anheben, um die sogenannte kalte Progression auszugleichen. Die Verschiebung dieser Tarifgrenzen ist aus dem Steuerrecht bekannt und wird regelmäßig eingesetzt, um diesen Effekt abzufedern. Die Pläne der Koalition gehen jedoch darüber hinaus. Zusätzlich soll die zweite Progressionszone abgeflacht werden, um kleinere und mittlere Einkommen stärker zu entlasten.
Ein Beispiel macht das deutlich: Erhält eine Angestellte eine Gehaltserhöhung von drei Prozent, weil die Preise für Lebensmittel, Energie und Mieten gestiegen sind, ist sie auf dem Papier zwar besser bezahlt. Da die Lebenshaltungskosten jedoch ebenfalls gestiegen sind, kann sie sich real nicht mehr leisten als zuvor. In diesem Fall bleibt ihre Kaufkraft praktisch unverändert. Ohne Anpassung des Steuertarifs würde sie dennoch mehr Einkommensteuer zahlen, weil Teile ihres Einkommens in einen höheren Tarifbereich rutschen. Obwohl ihre Kaufkraft gleich geblieben ist, müsste sie einen größeren Anteil ihres Einkommens an den Fiskus abführen.
Neben dem Einkommensteuertarif werden auch Familien entlastet. Kindergeld und Kinderfreibetrag steigen. Nach Berechnungen der Bundesregierung soll eine vierköpfige Familie mit einem zu versteuernden Einkommen von 60.000 Euro dadurch dauerhaft um mehrere Hundert Euro pro Jahr entlastet werden. Bis hierher vermittelt die Reform ein klares Bild: Der Staat nimmt weniger Einkommensteuer ein und lässt den Bürgern mehr Geld. Dieses Bild verändert sich allerdings, sobald der zweite Teil des Steuerpakets in den Blick kommt.

Die zweite Rechnung: Womit der Staat die Entlastung finanziert

Steuersenkungen kosten Geld. Deshalb stellt sich bei jeder Reform dieselbe Frage: Wer finanziert die Entlastung? Im aktuellen Paket lautet die Antwort: Zum Teil verzichtet der Bund auf Einnahmen, zum Teil werden bestehende Steuervergünstigungen gekürzt oder andere Abgaben erhöht. Für viele Bürger entscheidet deshalb nicht allein der neue Einkommensteuertarif darüber, ob sie am Ende tatsächlich mehr Geld zur Verfügung haben.
Ein Beispiel ist der sogenannte Handwerkerbonus. Bislang konnten Privatpersonen 20 Prozent der Arbeitskosten für Renovierungs-, Erhaltungs- und Modernisierungsarbeiten steuerlich geltend machen, maximal 1.200 Euro im Jahr. Nach den Beschlüssen der Bundesregierung soll dieser Steuervorteil auf 15 Prozent sinken. Künftig können höchstens noch 900 Euro von der Steuerschuld abgezogen werden.
Was bedeutet das konkret für Auftraggeber? Wer etwa sein Badezimmer renovieren lässt oder einen Elektriker, Dachdecker oder Maler beauftragt, kann künftig einen kleineren Teil der Arbeitskosten steuerlich geltend machen. Die Handwerkerrechnung selbst wird dadurch nicht höher. Der steuerliche Zuschuss des Staates fällt jedoch geringer aus.
Die geringere steuerliche Förderung von Handwerkerleistungen ist eine der Maßnahmen, mit denen das Reformpaket gegenfinanziert werden soll. Sie wird im Beschluss des Koalitionsausschusses gemeinsam mit weiteren Finanzierungsmaßnahmen wie der Anpassung der „Reichensteuer“ und einer Gewinnabführung der KfW aufgeführt.
Jörg Dietrich, Präsident des Zentralverbandes des Deutschen Handwerks (ZDH), begrüßte die Reformschritte grundsätzlich. Wörtlich sagte Dietrich:
„Das Paket enthält damit eine Reihe richtiger Reformen und weist in die richtige Richtung. Jetzt kommt es darauf an, diesen Weg weiterzugehen.“
Die Reduzierung des Handwerkerbonus bewertet Dietrich als „vertretbaren Kompromiss“. Weiter äußerte der Handwerkskammerpräsident:
„Er (der Handwerkerbonus – Anm. d. Red.) setzt weiterhin einen wichtigen Anreiz für legale Beschäftigung, energetische Sanierungen und die Vermeidung von Schwarzarbeit.“
Ein zweiter Baustein der Gegenfinanzierung betrifft geringfügige Beschäftigungen. Nach den Beschlüssen soll die pauschale Steuer auf Minijobs von bisher zwei auf fünf Prozent steigen. Für Arbeitgeber erhöhen sich dadurch die Kosten dieser Beschäftigungsform. Welche Folgen das haben wird, ist derzeit offen. Die Bundesregierung verbindet die Änderung mit dem Ziel einer gerechteren Finanzierung des Steuersystems. Nach Angaben der Minijob-Zentrale arbeiten besonders viele Minijobber im Handel sowie im Gastgewerbe. Ob Unternehmen ihre Beschäftigungspraxis deshalb ändern, lässt sich derzeit nicht vorhersagen.

Nicht jedes hohe Einkommen ist gleich

Während viele Arbeitnehmer von höheren Freibeträgen profitieren sollen, sieht die Reform zugleich eine stärkere Belastung sehr hoher Einkommen vor. Nach den Beschlüssen der Koalition soll der Steuersatz von 45 Prozent bereits ab einem zu versteuernden Einkommen von 250.000 Euro greifen; ab 280.000 Euro ist eine weitere Tarifstufe von 47 Prozent vorgesehen. Die Bundesregierung will damit einen Teil der Entlastungen gegenfinanzieren.
Auf den ersten Blick wirkt dies wie eine stärkere Besteuerung besonders wohlhabender Bürger. Tatsächlich ist die Wirkung differenzierter. Denn die Einkommensteuer betrifft nicht nur Arbeitnehmer, sondern auch Einzelunternehmer, Freiberufler sowie Personengesellschaften wie viele Handwerksbetriebe, Arztpraxen, Anwaltskanzleien oder familiengeführte mittelständische Unternehmen. Kapitalgesellschaften wie GmbHs oder AGs unterliegen dagegen zunächst der Körperschaftsteuer; ausgeschüttete Gewinne werden anschließend gesondert besteuert. Die Rechtsform entscheidet daher wesentlich darüber, welche Steuerbelastung entsteht.
Wie groß diese Gruppe ist, zeigt eine aktuelle Analyse des Instituts der Deutschen Wirtschaft (IW). Zwar stellen Personengesellschaften nur rund 2,4 Prozent der knapp 42 Millionen Einkommensteuerpflichtigen, sie erwirtschaften jedoch rund 14 Prozent aller steuerpflichtigen Einkünfte. Besonders auffällig ist die Gruppe der Personengesellschaften mit Einkünften von mehr als einer Million Euro: Sie macht lediglich 0,1 Prozent aller Steuerpflichtigen aus, vereint aber rund zehn Prozent der gesamten steuerlichen Bemessungsgrundlage auf sich.
Nach Berechnungen des Institut der deutschen Wirtschaft (IW) würden deshalb rund 40 Prozent der Bemessungsgrundlage einer höheren Besteuerung beim Spitzensteuersatz auf unternehmerische Einkünfte entfallen. Bei einer Verschärfung der sogenannten Reichensteuer wären es sogar etwa 70 Prozent. Das Institut folgert daraus, dass Änderungen des Spitzensteuersatzes nicht nur eine Verteilungsfrage zwischen hohen und niedrigen Einkommen sind, sondern zugleich die steuerliche Belastung vieler inhabergeführter Unternehmen betreffen. „Da ein erheblicher Teil der vom Spitzen- und Reichensteuersatz betroffenen Einkommen von Personengesellschaften und Einzelunternehmen stammt, ist die Einkommensteuer immer auch eine wichtige Unternehmenssteuer“, heißt es im IW-Papier. Weiter heißt es als Fazit: „Wer Arbeits- und Investitionsanreize stärken will, sollte daher nicht auf höhere Belastungen setzen.“

Die Bilanz erst auf dem Steuerbescheid zu sehen

Die Steuerreform folgt damit keinem einfachen Muster. Sie senkt an einer Stelle die Belastung und erhöht sie an anderer oder streicht bisherige Vergünstigungen. Wer am Ende tatsächlich besser oder schlechter gestellt ist, lässt sich deshalb nicht pauschal beantworten.
Ein Arbeitnehmer ohne größere steuerlich begünstigte Ausgaben dürfte vor allem von den höheren Freibeträgen und den verschobenen Tarifgrenzen profitieren. Wer regelmäßig Handwerkerleistungen in Anspruch nimmt oder als Arbeitgeber Minijobs nutzt, muss dagegen die gekürzten Steuervergünstigungen in seine persönliche Rechnung einbeziehen. Bei sehr hohen Einkommen kommt zusätzlich die Anhebung des Spitzensteuersatzes hinzu.
Damit wird die Reform vor allem eines: individueller. Ob sie für den Einzelnen eine spürbare Entlastung oder lediglich eine geringere Mehrbelastung bedeutet, zeigt sich erst, wenn alle Änderungen im Steuerbescheid zusammenlaufen.
Categories
deutschland ticker

Vor Koalitionsausschuss: Neue Steuerpläne bringen Union in Erklärungsnot


In Kürze:

  • Die Koalitionsspitzen beraten am 1. Juli über zwei Steuerreform-Modelle mit einem Entlastungsvolumen von 17 beziehungsweise 28 Milliarden Euro.
  • Beide Varianten sehen höhere Spitzen- und Reichensteuersätze vor, während die Entlastung der Mittelschicht geringer ausfallen könnte als zunächst erwartet.
  • Die Finanzierung über Änderungen bei der Erbschaftsteuer bleibt einer der größten Streitpunkte zwischen Union und SPD.
  • Neben der Steuerpolitik sollen auch Arbeitsmarkt-, Renten-, Pflege- und Bürokratiereformen Teil des Koalitionspakets werden.

 
Am Mittwoch, dem 1. Juli, kommen die Koalitionsspitzen zu Verhandlungen über die geplante Steuerreform zusammen, mit der die Bürger ab 2027 entlastet werden sollen. Bereits vor etwa zwei Wochen war die Rede von zwei Konzepten, die Bundesfinanzminister Lars Klingbeil vorlegen wolle. Nun will der „Stern“ zwei aktualisierte Vorschläge erhalten haben, die sich in einigen Punkten von den zuvor bekannten Entwürfen unterscheiden.

Klingbeil-Pakete sollen Entlastungen vor allem für mittlere Einkommen bringen

Dem Bericht zufolge soll das größere der beiden Reformpakete eine Steuerentlastung im Umfang von etwa 28 Milliarden Euro bewirken. Dabei liege der Fokus auf der Entlastung kleiner und mittlerer Einkommen. Nach den Berechnungen sollen Einkommen zwischen 40.000 und 60.000 Euro künftig um rund 800 bis 900 Euro pro Jahr entlastet werden.
Die Finanzierung würde teilweise über das Ende von Vergünstigungen und Schlupflöchern bei der Erbschaftsteuer, höhere Spitzen- und Reichensteuersätze sowie den Abbau von Subventionen erfolgen. Welche Subventionen gemeint sind, bleibt offen. Rund 35 Millionen Steuerpflichtige sollen dadurch entlastet werden. Singles würden bis zu einem Bruttoeinkommen von etwa 140.000 Euro noch profitieren.
Die kleinere Reform hätte ein Entlastungsvolumen von 17 Milliarden Euro. Die Entlastung für niedrigere Einkommen wäre nur noch etwa halb so hoch und würde bereits bei einem Bruttoeinkommen von etwa 115.000 Euro für Singles enden. Spitzen- und Reichensteuersatz würden ebenfalls steigen, allerdings ohne Gegenfinanzierung über die Erbschaftsteuer.

Entlastungen im Steuerkonzept deutlich geringer als zuvor berichtet

Vor zwei Wochen war noch von einem Reformvolumen von 10 oder 20 Milliarden Euro die Rede. Der Spitzensteuersatz sollte möglicherweise erst ab 85.000 Euro greifen – nun ist je nach Modell von 76.508 oder 75.657 Euro die Rede. Dafür soll er in beiden Varianten von 42 auf 44 Prozent steigen. Derzeit beginnt der Spitzensteuersatz bei knapp 70.000 Euro zu greifen.
Die Reichensteuer sollte den Modellen zufolge, über die Mitte Juni berichtet wurde, bei 47,5 Prozent liegen. Nun ist von 48 oder 49 Prozent die Rede. Fällig werden soll sie künftig bereits ab einem zu versteuernden Jahreseinkommen von 200.000 Euro. Vor zwei Wochen war noch vom heutigen Schwellenwert von knapp 280.000 Euro die Rede. Aktuell liegt die sogenannte Reichensteuer bei 45 Prozent und wird ab einem Einkommen von knapp 278.000 Euro fällig.
Vor allem bei der Verschiebung der Grenze für den Spitzensteuersatz nach oben fällt auf, dass diese nun deutlich geringer ausfallen soll als ursprünglich angenommen wurde. Der Grundfreibetrag soll je nach Modell bei 12.900 oder 13.084 Euro liegen. Heute beträgt er 12.348 Euro. Anschließend greift der Eingangssteuersatz von 14 Prozent.

„FairErben“ nicht in Konzepten enthalten – Vorbehalte in der Union gegen Erbschaftsteuer

Die Entlastungskonzepte würden damit deutlich weniger großzügig ausfallen als noch vor kurzem in Rede stand. Im Gegensatz dazu würden die Belastungen für Wohlhabende möglicherweise früher greifen und höher ausfallen. Schon das müsste die Union ihrer Basis und ihren Wählern vermitteln.
Die SPD bringt Änderungen bei der Erbschaftsteuer zur Finanzierung des Entlastungspakets ins Spiel und will beseitigen, was sie für Schlupflöcher und Privilegien hält. Die CSU lehnt Änderungen bei der Erbschaftsteuer kategorisch ab, auch in der CDU gibt es dafür wenig Sympathien. Man sorgt sich vor allem um Familienunternehmen und Unternehmensnachfolgen. Allerdings hatte Bundeskanzler Friedrich Merz seine Bereitschaft erklärt, den Spitzensteuersatz zu „glätten“ – im Gegenzug zum möglichen Wegfall des Solidaritätszuschlags.
Allerdings ist auch von dem Konzept „FairErben“ keine Rede mehr, das die SPD Anfang des Jahres vorgestellt hatte. Dieses hätte einen sogenannten Lebensfreibetrag von 1 Million Euro vorgesehen, der steuerfrei vererbt werden könne. Für Unternehmensvermögen solle er bei 5 Millionen Euro liegen. Alles, was darüber hinausgeht, solle progressiver Besteuerung unterliegen. Dabei soll die Begleichung der Steuerverbindlichkeiten auf 20 Jahre erstreckt werden können.

Gegenfinanzierung über neue Schulden schloss Klingbeil aus

Klingbeil hatte betont, dass die Steuerreform möglichst aufkommensneutral sein solle. Zusätzliche Schulden zur Finanzierung hatte er ausgeschlossen. Deshalb müsse die Gegenfinanzierung über höhere Steuern im oberen Bereich, einen Subventionsabbau sowie teilweise auch die Erbschaftsteuer erfolgen.
Neu ist außerdem, dass die Steuerreform inzwischen unmittelbar mit anderen Reformen, etwa im Arbeits- und Sozialrecht, verknüpft werden soll. So bringt die Union unter anderem einen Karenztag im Krankheitsfall und Lockerungen beim Kündigungsschutz ins Spiel. Dies stößt bei der SPD auf deutliche Ablehnung.
Mehrere SPD-Abgeordnete hatten einem AFP-Bericht zufolge verlangt, mit noch weitreichenderen Forderungen nach einer Beteiligung von Vermögenden in den Koalitionsausschuss zu gehen. In einem Impulspapier hieß es, diese sollten eine einmalige Vermögensabgabe leisten. Sie soll Vermögen von mehr als 100 Millionen Euro betreffen. Außerdem solle es Änderungen bei der Vermögens- und Erbschaftsteuer geben.

SPD-Abgeordnete fordern einmalige Vermögensabgabe

Die Abgeordneten Annika Klose, Sanae Abdi, Jan Dieren, Ruppert Stüwe und Carolin Wagner treten zudem für Preisobergrenzen bei Energie und Lebensmitteln sowie eine Übergewinnsteuer ein. Außerdem fordern sie einen „bundesweiten Mietendeckel“. Darüber hinaus wenden sie sich gegen Reformen, die zu längeren Arbeitszeiten oder Kürzungen beim Wohngeld und anderen sozialen Leistungen führen würden.
Die SPD solle, so heißt es in dem Impulspapier, „nicht Reformen gegen die Interessen der Menschen allein mit Verweis auf Haushaltslöcher durchdrücken“. Im Koalitionsausschuss geht es neben der Steuerreform auch um Themen wie Arbeitsmarkt, Rente, Pflege, Gesundheit und Bürokratie.
Categories
ausland

Ungarn und EU ringen weiter um Milliarden aus Brüssel


In Kürze:

  • Die EU blockiert weiterhin rund 17 Milliarden Euro an Mitteln für Ungarn.
  • Budapest hält mehrere geforderte Reformen kurzfristig für nicht umsetzbar.
  • Eine Sondersteuer für ausländische Einzelhändler könnte ein weiteres EU-Verfahren auslösen.
  • Premierminister Péter Magyar will in Brüssel über einen Fahrplan zur Freigabe der Gelder verhandeln.

 
Trotz des Machtwechsels von Premierminister Viktor Orbán zu Péter Magyar in Ungarn bleibt das Verhältnis zwischen Budapest und Brüssel angespannt. Zwar bescheinigt die EU-Kommission dem Kabinett Magyar eine „mehr als konstruktive“ Haltung, allerdings macht die EU die Auszahlung blockierter Mittel in Höhe von insgesamt rund 17 Milliarden Euro von Reformen abhängig.
Einige dieser Reformen – insbesondere im Steuer- und Rentenbereich – hält man in Budapest jedoch kurzfristig für nicht umsetzbar. Zeitmangel und die angespannte Haushaltslage lassen deren Umsetzung in dem von Brüssel geforderten Rahmen derzeit nicht zu.

Ungarn läuft die Zeit davon: Wichtige Frist endet am 31. August

Ein wesentlicher Faktor sind dabei 10,4 Milliarden Euro aus dem Corona-Wiederaufbaufonds (RFF). Wegen angeblicher Rechtsstaatsdefizite und Korruptionsbedenken hatte Brüssel deren Auszahlung bislang zurückgehalten. Dabei müssten bis 31. August des laufenden Jahres die Mittel verwendet worden sein und die endgültigen Zahlungsanträge eingereicht. Ungarn hat „index.hu“ zufolge bislang jedoch lediglich einen Vorschuss in Höhe von 900 Millionen Euro erhalten.
Daneben geht es auch um etwas mehr als 6 Milliarden Euro aus dem sogenannten Kohäsionsfonds. Um die volle Summe zu erhalten, müsste Ungarn 27 sogenannte Super-Meilensteine erfüllen. Hinzu kämen rund 300 einzelne Maßnahmen zur Korruptionsbekämpfung und für mehr Transparenz, die zumindest formal bis zum Fristende abgeschlossen sein müssten.
Die Frist ist nicht verlängerbar – dafür wäre ein Änderungsbeschluss erforderlich, der auf demselben Weg wie die ursprüngliche Vereinbarung zu den Corona-Fonds zustande kommen müsste. Schon dieser war unter den Mitgliedstaaten umstritten und ging mit einem monatelangen, äußerst knappen Verhandlungsprozess einher.

Sondersteuer: Diskriminierung ausländische Handelsketten über Berechnungsgrundlage

Dazu kommt das Risiko eines beihilferechtlichen Verfahrens gegen Ungarn, das EU-Wettbewerbskommissarin Teresa Ribera einleiten könnte. Anlass ist die von der Regierung Orbán eingeführte und erst im April vom Parlament verlängerte Sondersteuer auf Umsätze ausländischer Einzelhändler. Zusätzlich gelten auch Gewinnmargenbegrenzungen für bestimmte Produkte.
Betroffen sind große internationale Einzelhandelsketten wie Spar, Rewe, Penny oder dm. Die EU-Kommission hat vor dem EuGH Klage gegen dieses Gesetz erhoben. Da die Sondersteuer ausschließlich ausländische und keine ungarischen Unternehmen treffe, schränke sie die Niederlassungsfreiheit im Binnenmarkt ein, so die Begründung.
Zudem prüfe die Kommission ein beihilferechtliches Verfahren gegen Ungarn, so das „Handelsblatt“. Wettbewerbskommissarin Ribera könnte in diesem Fall die Erhebung der Steuer auch aussetzen. Die Regierung in Budapest erklärt hingegen, dass eine zeitnahe Beseitigung der Sondersteuer gravierende Auswirkungen auf die ohnehin schon angespannte Haushaltslage hätte.

Brüssel rät der Regierung in Budapest von neuen Krediten ab

Die 2022 geschaffene Sondersteuer funktioniert nach dem Prinzip einer progressiven Umsatzsteuer. Dabei wird der Gesamtumsatz des betreffenden Konzerns als Grundlage herangezogen – und zwar nicht nur der in Ungarn, sondern der weltweit erzielte. Liegt dieser bei bis zu 500 Millionen Forint (etwa 1,4 Millionen Euro), beträgt die Sondersteuer 0 Prozent.
In weiteren Schritten steigt die Belastung auf 0,15 Prozent und 1 Prozent; ab 100.000.000.001 Forint (rund 280,3 Millionen Euro) greift der Höchstsatz von 4,5 Prozent. Kein ungarischer Konzern erreicht diese Schwelle. Seit ihrer Einführung hat die Regierung in Budapest die Steuer mehrfach erhöht.
Derzeit bemühen sich Brüssel und Budapest gemeinsam darum, zumindest die erreichbare Gesamtsumme von 6,5 Milliarden Euro an Zuschüssen zu sichern. Gleichzeitig rät die EU-Kommission Ungarn davon ab, die zusätzlich möglichen 3,9 Milliarden Euro an Krediten in Anspruch zu nehmen – vor dem Hintergrund der bereits hohen Staatsverschuldung.

Möglicher Umweg für Ungarn: Kapitalerhöhung zugunsten einer Entwicklungsbank

Für 2026 ist einer Prognose der EU-Kommission zufolge ein Defizit von mehr als 6 Prozent des BIP zu erwarten, deutlich mehr als die 3 Prozent, die der Maastricht-Vertrag vorsieht. Selbst ohne Inanspruchnahme des Darlehens würde aufgrund der Ausgabenerhöhungsmaßnahmen der vorherigen Regierung Ende 2025 und Anfang 2026 die Schuldenquote auf 76,8 Prozent steigen.
In Kürze ist eine Reise von Magyar Péter nach Brüssel zu Gesprächen mit EU-Kommissionspräsidentin Ursula von der Leyen geplant. Dabei soll ein politischer Fahrplan für die Freigabe der Gelder vereinbart werden. Direkte Auszahlungen sind jedoch zunächst nicht zu erwarten.
Ein möglicher Weg, einige Mittel für Ungarn trotz der engen Frist zu sichern, wäre laut „index.hu“ die Anpassung des Wiederaufbauplans durch die Vereinfachung komplexerer sektoraler Reformen. Dadurch ließe sich die Erfüllung mehrerer kleinerer Meilensteine unterhalb der Ebene der nicht mehr veränderbaren „Super-Meilensteine“ erreichen.
Nicht bis zum 31. August verwendete Gelder könnten zudem möglicherweise über den Umweg einer Kapitalerhöhung zugunsten einer Entwicklungsbank gesichert werden. In der Folge würden sie über Ausschreibungen für Projekte eingesetzt, die den Zielen des RRF entsprechen.
Categories
wirtschaft

Wirtschaft begrüßt Einigung der Koalition auf Reformfahrplan

Industrie und Handwerk haben die Einigung der Koalitionsspitzen auf einen Reform-Fahrplan begrüßt – und zugleich weitere Entlastungen gefordert.
„Es ist richtig, dass sich die Koalition auf einen konkreten Arbeitsprozess geeinigt hat“, erklärte IHK-Hauptgeschäftsführerin Helena Melnikov am Mittwoch, 13. Mai. „Daran hat es in den vergangenen Wochen gefehlt.“
Entscheidend für Deutschland sei, „dass daraus zügig ein umfassendes Reformpaket mit spürbaren Entlastungen für die Menschen und Unternehmen entsteht“.

Verbände verlangen klare Reformen

Melnikov betonte: „Weitere unausgereifte Einzelmaßnahmen wie bei der Entlastungsprämie bringen uns nicht weiter.“ Notwendig seien „mutige, konsistente Entscheidungen“.
An erster Stelle stünden dabei sinkende Kosten und Steuern, erklärte die IHK-Geschäftsführerin. Bürger wie Unternehmen ächzten unter einer im internationalen Vergleich hohen Steuer- und Abgabenlast.
Zentral seien zudem dauerhaft niedrige Energiekosten, dazu gehöre eine Senkung der Stromsteuer für alle.
Ähnlich äußerte sich Handwerkspräsident Jörg Dittrich. Die Koalition habe „gut daran getan, keine weiteren unausgereiften Schnellschüsse zu liefern, sondern sich auf einen Arbeitsprozess zu verständigen, in dem die anstehenden Reformen sorgfältig vorbereitet werden sollen“.

Kritik an Entlastungsprämie

Dittrich betonte: „Wer bei Sozialstaat und Steuern dauerhaft etwas verändern will, darf nicht hektisch durchs politische Schaufenster laufen wie zuletzt bei der sogenannten Entlastungsprämie.“
Ziel müsse „ein tragfähiges und konsistentes Gesamt-Reformpaket“ sein. Das sei grundsätzlich der bessere Weg. „Schlechte und unausgereifte Beschlüsse helfen niemandem.“
Deutschland brauche Ruhe im Verfahren und verlässliches Regierungshandeln, erklärte der Verbandschef. Zentral sei jetzt, dass aus dem Arbeitsprozess auch Reform-Entscheidungen werden. „Die Regierungskoalition muss jetzt liefern.“
Die Spitzen von Union und SPD hatten sich im Koalitionsausschuss am Dienstagabend auf einen Fahrplan für die Reformprojekte der Bundesregierung geeinigt.
Der Koalitionsausschuss sei sich „einig, dass die anstehenden Reformen abgestimmt in den nächsten Wochen auf den Weg gebracht werden sollen“, hieß es aus Koalitionskreisen. Dafür sei ein „Arbeitsprozess vereinbart“ worden.
Vereinbart wurde zudem, dass die 1000-Euro-Entlastungsprämie nicht weiter verfolgt wird. Diese war am Freitag im Bundesrat gescheitert. (afp/red)
Categories
wirtschaft

Söder: „Entlastungsprämie“ endgültig vom Tisch

CSU-Chef Markus Söder hält die von der SPD vorgeschlagene sogenannte „Entlastungsprämie“ für nicht mehr realisierbar. Im „Bericht aus Berlin“ der ARD sagte er am Sonntag, 10. Mai, die Prämie sei vom Tisch.
Es habe sich in den Tagen nach der Ankündigung gezeigt, dass die Idee in der Wirtschaft auf großen Widerstand gestoßen sei. Er habe eigentlich gedacht, dass es vorher Absprachen mit der Wirtschaft gegeben habe. Das sei offenkundig nicht der Fall gewesen.
Beim am Dienstag anstehenden Koalitionsausschuss will Söder den Fokus stärker auf eine Einkommensteuerreform legen.
Er glaube nicht, dass dort die große Steuerreform beschlossen werde, sondern man werde über die Grundzüge und das weitere Verfahren reden, so wie bei der Krankenkassenreform.
Mit Blick auf die schwachen Umfragewerte der Union im Bund schließt Söder eine Koalition mit den Grünen weiterhin aus. „Mit den Grünen wird es ja nicht besser“, sagte er. (dts/red)
Categories
meinung wirtschaft

Neuer Steuerhammer trifft strategische Anleger

Anleger, die im sicheren Hafen mit Käufen von Edel- und Technologiemetallen ihr Vermögen langfristig sichern wollen, nutzen für ihre Käufe oftmals ein Zollfreilager. Besondere Rohstoffe, insbesondere die Weißmetalle wie Palladium und Platin, sowie Technologiemetalle und seltene Erden wurden wie selbstverständlich fester Bestandteil der Diversifikation, ohne dass Umsatzsteuer anfiel. Die aktuelle Umsatzsteuer von 19 Prozent wird erst dann fällig, wenn im Inland die Metalle das Lager verlassen.
Also gab es für strategische Anleger nur eine Handlungsmaxime: Verkauf zurück an den Händler. Dann sind nach zwölf Monaten alle Kursgewinne steuerfrei, ohne die Umsatzsteuer berücksichtigen zu müssen, denn die Steuern werden nur fällig, wenn die Ware beim Verkauf das Lager im Inland verlässt.
Viele Käufer haben in den vergangenen Jahren auch Silber als spannendes Investment für sich entdeckt – zeitweise mit höheren Kursgewinnen als beispielsweise bei Gold. Im hohen zweistelligen Prozentbereich können sich mitunter die Wertsteigerungen sehen lassen – steuerfrei und ohne fiskale Belastungen.
Damit ist nun Schluss! Aufgrund einer Neuregelung entfällt diese Art der Umsatzsteuerbefreiung per sofort. Mit einem Rundschreiben aus dem Haus von Bundesfinanzminister Lars Klingbeil (SPD) vom 9. April wurde dieses beliebte Anlegermodell abrupt beendet.
Der Kauf wird nun direkt mehrwertsteuerpfllichtig. Somit wird die Hürde für Anleger zum Gewinnbereich deutlich höher und die Einstiegskosten steigen überproportional. Beim aktuellen Silberpreis bedeutet dies für die Unze, um in den Gewinnbereich zu drehen, etwa ein Fünftel mehr an Wertvermehrung.

Neue Regelungen treffen Gold vorerst nicht

Diese neuen Regelungen treffen Gold – vorerst – nicht. Viele Investoren denken nun über einen Wechsel zu Gold nach. Investmentgold hat in der gesamten Europäischen Union eine Mehrwertsteuerbefreiung. Erhält Gold nun einen Attraktivitätsschub? Eher nicht.
Anleger, die einen sicheren Hafen suchen, zweifeln ohnehin an der Rechtssicherheit, wenn es um ihre Vermögenswerte geht. Die neue Regelung für Zollfreilager liefert einen guten Beweis, dass Anleger zu Recht die Vertrauenswürdigkeit der deutschen Steuerpolitik zunehmend kritisch beäugen.
Kein Wunder, denn entgegen vollmundiger Aussagen zur Schuldenbremse zeigt sich das politische Elend täglich mehr. Haushaltsdefizite, neue Schulden, Sondervermögen, Rentendesaster, Reichensteuer, Vermögensregister, digitaler Euro und Angriffe auf das Bargeld – der Staat zeigt starke Tendenzen zur Übergriffigkeit.
Aber es gibt auch die gute Nachricht. Die neue Lösung greift nicht für Zollfreilager im EU-Ausland. Mit einer Lagerlösung in der Schweiz beispielsweise kann man weiterhin effektiv und ohne Steuersorgen Edelmetalle, Technologiemetalle und Seltene Erden lagern – zugriffsgeschützt und maximal diskret.
Wie schon die Börsenlegende André Kostolany gesagt haben soll: „Es ist keine gute Idee, in dem Land, in dem man sein Einkommen bezieht, den Großteil seines Vermögens zu haben.“ Wie recht er hat!