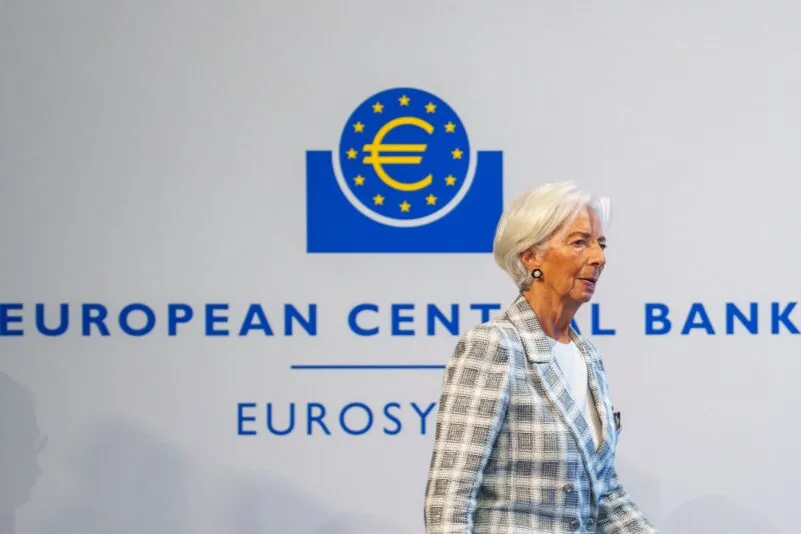
EZB-Präsidentin Christine Lagarde will die Notenbank Anfang Februar 2027 verlassen - fast neun Monate vor Ablauf ihrer achtjährigen Amtszeit. - Foto: Andreas Arnold/dpa
Die Präsidentin der Europäischen Zentralbank (EZB), Christine Lagarde, hat ihren für Februar angekündigten vorzeitigen Rücktritt von ihrem Amt damit begründet, dass sie sich künftig gerne offener zu anderen Themen äußeren würde.
Es gehe ihr um „die Freiheit, mich zu Themen zu äußern, die nicht in den Bereich der Geldpolitik fallen“, sagte die Französin am Donnerstag in Frankfurt.
„Ich glaube, dass meine Stimme und mein Handeln für Prinzipien, die mir am Herzen liegen, von Nutzen sein können“, führte sie aus. „Ich habe das Gefühl, dass ich diese Dinge sagen muss, und in meiner derzeitigen Position kann ich das nicht tun.“
Als EZB-Chefin ist Lagarde insbesondere in politischen Fragen in den EU-Mitgliedstaaten zur Neutralität verpflichtet.
Spekulationen über Frankreichs Wahlkampf
Ihre Äußerungen befeuerten nun Spekulationen, wonach Lagarde sich im kommenden Jahr in den Wahlkampf in ihrem Heimatland Frankreich einschalten könnte.
Eine eigene Kandidatur hat die 70-Jährige allerdings ausgeschlossen. Der Zeitung „La Croix“ sagte sie im vergangenen Monat, dies wäre „keine gute Idee“.
Die EZB hatte am Donnerstagvormittag mitgeteilt, dass Lagarde zum 7. Februar von ihrem Amt zurücktreten werde. Ihr Mandat läuft regulär bis Oktober 2027.
Über ihren Rücktritt von der EZB-Spitze war seit Monaten spekuliert worden, ebenfalls im Kontext der im April und Mai anstehenden französischen Präsidentschaftswahl.
Denn Frankreich hat als zweitgrößte Volkswirtschaft der EU und der Eurozone erhebliches Gewicht beim Nominierungsverfahren für die EZB-Präsidentschaft – und der Wahlkampf in dem Land wird bislang von euroskeptischen Kandidaten der Rechts- und der Linkspopulisten dominiert. (afp/red)
Der Sitz der russischen Zentralbank in der Moskauer Innenstadt am 25. Juli 2025. - Foto: Alexander Nemenov/AFP via Getty Images
Die Goldreserven der Polnischen Nationalbank (NBP) übertreffen seit Mai 2025 die Goldreserven der Europäischen Zentralbank.
„Dies zeugt von der Stabilität, dem Wohlstand und der Zahlungsfähigkeit der polnischen Wirtschaft“, zitierte die polnische Nachrichtenplattform „Notes from Poland“ damals den NBP-Präsidenten Adam Glapiński. Der Zentralbankchef betrachtete das Edelmetall als Schutzschild gegen globale Instabilität und als Eckpfeiler der wirtschaftlichen Souveränität.
Polen kaufte weiter erhebliche Goldmengen am Weltmarkt – so auch im September 2026 laut „Euronews“. Das Land liege mit seinen Goldreserven zurzeit weltweit auf dem zehnten Platz.
Entgegengesetzt handeln derzeit Russland und Kasachstan.
Russland verkauft in großem Ausmaß einen Teil seiner Goldreserven, Kasachstan hat solche Verkäufe angekündigt. Wie eine Reihe von internationalen Medien berichtete, verkaufe Russland seit neun Monaten Goldreserven. In diesem Jahr bis einschließlich September habe die Zentralbank 62 Tonnen Gold verkauft – das meiste wahrscheinlich an China.
So seien zwischen Januar und Juli 100 Tonnen russisches Gold nach Hongkong gelangt, wie Hongkonger Handelsdaten zeigten – dies seien dreimal so viel wie im Vorjahreszeitraum.
Nur im Jahr 1998 habe Russland mehr Gold in noch schnellerer Zeit veräußert. Damals verkaufte das Land auf dem Weltmarkt innerhalb von drei Monaten 118 Tonnen aus seinen Reserven, berichtete „Euronews“.
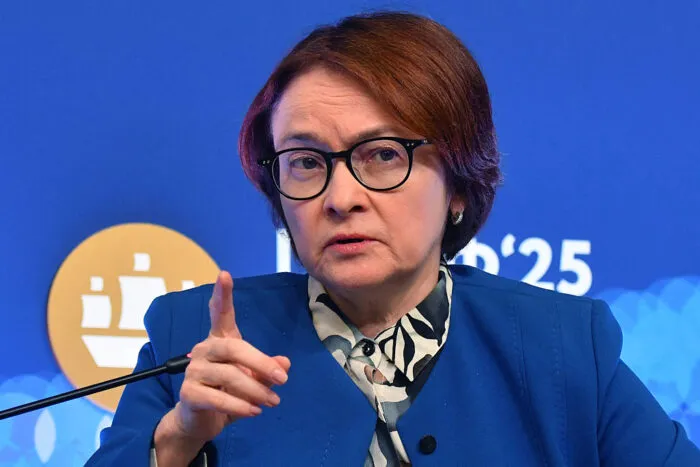
Die Präsidentin der russischen Zentralbank, Elvira Nabiullina, nimmt am 19. Juni 2025 am Internationalen Wirtschaftsforum in Sankt Petersburg teil.
Foto: Olga Maltseva/AFP via Getty Images
Russland umgeht Londoner Goldmarkt
Moskau vermeide dabei das „Londoner System“ und verkaufe einen Großteil seines Goldes über Hongkong an die Zentralbank Chinas, so Adam Stroniawski, geschäftsführender Direktor des polnischen Goldhändlers Mennica Skarbowa gegenüber „Euronews“. Der Goldexperte nimmt dabei Bezug auf den Londoner Branchenverband für Edelmetalle LBMA.
Warum verkauft Russland sein Gold direkt an China? Es umgehe damit die westlichen Sanktionen und vermeide weiteres Einfrieren seiner staatlichen Vermögenswerte.
Denn die LBMA hat sechs russische Raffinerien von ihrer Liste anerkannter Barrenhersteller suspendiert, und die Sanktionen der USA, Großbritanniens und der EU untersagen den Kauf von russischem Gold. Ein Verkauf in London ist so praktisch unmöglich.
Transaktionen, die hingegen über mit Russland befreundete Staaten oder Gebiete geleitet werden, so zum Beispiel über Hongkong an die Chinesische Volksbank, sind der westlichen Aufsicht und dem Zugriff durch Beschlagnahmungen entzogen.
Die Handelsplattform XTB nennt in einer Analyse den Hauptgrund für Russlands Handeln und bezieht sich dabei auf die Chefin der russischen Zentralbank, Elvira Nabiullina. Diese habe bestätigt, dass es um die Finanzierung des Staatshaushalts gehe – nicht um Panik oder eine Währungskrise.
Das russische Haushaltsdefizit steuere für 2026 auf 7,3 Billionen Rubel (etwa 81,55 Milliarden Euro) zu. Das sei das Doppelte der ursprünglichen Prognosen. Allein die Ausgaben für Verteidigung und Sicherheit würden in diesem Jahr voraussichtlich 38 Prozent des gesamten Haushalts ausmachen. Das sei eine Vervierfachung der Ausgaben seit dem Jahr 2021.
Auch Kasachstan hat kürzlich angekündigt, einen Teil seiner Goldreserven zu verkaufen, um den Anteil des Goldes an den Gesamtreserven bei der Zentralbank auf 75 Prozent zu senken. Der zentralasiatische Nachbar Russlands hat sich laut „Euronews“ in den ersten acht Monaten des Jahres zu einem „der größten Goldkäufer der Welt“ entwickelt. Nun könnte das Land sein Gold mit hohen Gewinnen verkaufen.
Die kanadische Nachrichtenplattform für den Handel mit Edelmetallen, „Kitco News“, verweist auf die Aussagen von Aliya Moldabekova, stellvertretende Chefin der kasachischen Nationalbank, die kürzlich erklärt habe, dass die stark gestiegenen Renditen für US-Staatsanleihen Anlagen in Dollar sehr attraktiv machten.
„Solche Niveaus haben wir schon lange nicht mehr gesehen“, wird Moldabekova zitiert. Und weiter: „Das macht den US-Dollar zu einer attraktiven Option und verringert zugleich die Attraktivität von Gold als Anlageobjekt.“
Gold mache den Schätzungen der Zentralbank zufolge derzeit etwa 78 Prozent der Gesamtreserven Kasachstans aus. Dies sei ein Anteil, den Moldabekova als „unangenehm hoch“ bezeichnete. Sie erklärte „Kitco News“ zufolge, die Zentralbank beabsichtige, den Goldanteil an den Gesamtreserven bis Jahresende um etwa drei Prozentpunkte zu senken.
In Polen hingegen macht Gold laut „Euronews“ 30,7 Prozent der Gesamtreserven der polnischen Zentralbank aus. Auf Initiative von Polens Zentralbankchef Glapiński beschloss die NBP, den Goldanteil strategisch weiter zu erhöhen.
Gold bleibe der sicherste Bestandteil der Währungsreserven, sagte er. Es sei frei von direkten Verknüpfungen mit der nationalen Wirtschaftspolitik, krisenresistent und behalte langfristig seinen realen Wert, wie „Notes from Poland“ weiter berichtete.
Die polnische Zentralbank betrachte Gold als strategischen Vermögenswert innerhalb ihrer Devisenreserven.
„Es ist ein Symbol für Stabilität, das unsere Glaubwürdigkeit in den Augen von Investoren und ausländischen Partnern stärkt“, wird Glapiński von der Nachrichtenplattform zitiert.
Das Europäische Parlament: Wachsende EU-Schulden und höhere Finanzierungskosten schränken den Spielraum künftiger Haushalte ein. - Foto: Thomas Banneyer/dpa
In Kürze:
Der Europäische Rechnungshof warnt vor wachsenden EU-Schulden und höheren Finanzierungskosten.
Steigende Zinsausgaben schränken Deutschlands finanziellen Spielraum ein und können auch Unternehmen und Banken belasten.
Eine feste Schulden-Krisengrenze gibt es nicht: Entscheidend sind Wachstum, Zinskosten und die Fähigkeit, Kredite dauerhaft zu bedienen.
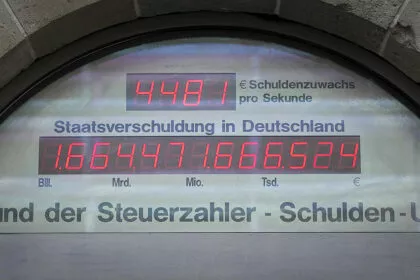
Die Europäische Union nimmt immer mehr Schulden auf. Ende 2025 schuldete sie Anlegern 738,9 Milliarden Euro, ein Jahr zuvor waren es 601,3 Milliarden Euro. Bis 2027 könnte der Betrag auf 1 Billion Euro steigen. Das geht aus dem Jahresbericht des Europäischen Rechnungshofs hervor. Die EU beschafft sich dieses Geld über Anleihen: Anleger leihen ihr Geld und erhalten dafür Zinsen. Zu vereinbarten Terminen muss die EU die Kredite zurückzahlen.
Mit diesen Krediten finanziert die EU unterschiedliche Programme, darunter Darlehen zur Unterstützung der Ukraine und das während der Pandemie aufgelegte Programm SURE zur Absicherung von Kurzarbeit.
Ein Teil dieser Schulden dient der Finanzierung von NextGenerationEU. Mit diesem Programm unterstützt die EU die wirtschaftliche Erholung nach der Corona-Pandemie. Die Mitgliedstaaten erhalten daraus Zuschüsse, die sie nicht zurückzahlen müssen. Die EU muss die dafür aufgenommenen Kredite selbst zurückzahlen und die Zinsen aus ihrem Haushalt bezahlen.
Diese Finanzierung wird erheblich teurer als geplant. Für den Zeitraum 2021 bis 2027 waren ursprünglich 14,9 Milliarden Euro für die Zinszahlungen vorgesehen. Nach den im Rechnungshofbericht genannten Schätzungen könnten die Finanzierungskosten für den Zuschussteil des Programms inzwischen bis zu 28,3 Milliarden Euro erreichen, was fast der doppelte Betrag wäre.
Deutschland trägt einen Teil dieser Belastung über seine Beteiligung am EU-Haushalt. Die Bundesbank schätzt den deutschen Finanzierungsanteil an den gesamten EU-Schulden für Ende 2025 auf 118 Milliarden Euro. Weitergereichte Kredite, die bereits in nationalen Schuldenständen erscheinen, werden dabei nicht doppelt gezählt.
Wie Deutschland und seine Nachbarn dastehen
Deutschlands Staatsschulden wuchsen 2025 laut Bundesbank um 144 Milliarden Euro auf 2,84 Billionen Euro. Frankreich kam Ende Juni 2026 laut dem nationalen Statistikamt Insee auf rund 3,596 Billionen Euro.
Für den Vergleich unterschiedlich großer Länder reicht die Kreditsumme allein allerdings nichts darüber aus.
Die Schuldenquote setzt Kredite ins Verhältnis zur jährlichen Wirtschaftsleistung, dem Wert der im Land erzeugten Waren und Dienstleistungen. Sind beide gleich groß, beträgt die Quote 100 Prozent. Das bedeutet nicht, dass die Kredite innerhalb eines Jahres zurückgezahlt werden müssen.
In einer Auswertung von Eurostat lag Deutschland am Ende des ersten Quartals 2026 bei 64,4 Prozent, Frankreich bei 117,6 Prozent. Für alle EU-Länder zusammen waren es 82,9 Prozent, für die Länder mit dem Euro 88,9 Prozent. Die Statistik zählt dabei nicht nur Schulden der jeweiligen nationalen Regierungen, sondern auch die regionaler und kommunaler Haushalte sowie der Sozialversicherungen. Frankreichs neuer Wert für das zweite Quartal 2026 lag laut Insee bei 119 Prozent.
Auch unter Deutschlands Nachbarn gibt es erhebliche Unterschiede. Belgien erreichte Ende März 109,1 Prozent, Luxemburg dagegen 29,2 Prozent. Noch höher als in Frankreich lagen die Quoten in Griechenland mit 143,5 Prozent und Italien mit 138,9 Prozent. Frankreich hat damit nicht die höchste Schuldenquote der EU.
Warum höhere Zinsen auch Bürger und Unternehmen betreffen
Die Folgen hoher Schulden zeigen sich besonders in der jährlichen Zinsrechnung. Der Bund gab 2025 nach Angaben des Finanzministeriums 29,9 Milliarden Euro für Zinsen aus. Das entsprach 6,1 Prozent seiner gesamten Ausgaben. Von jeweils 100 Euro im Bundeshaushalt wurden also gut 6 Euro für die Verzinsung früherer Kredite benötigt. Mit diesen Zahlungen wird noch kein Kredit zurückgezahlt.
Zu den Zinsen kommt die Tilgung, also die Rückzahlung des geliehenen Geldes. Staaten zahlen fällige Kredite allerdings häufig mit Geld aus neuen Krediten zurück. Dadurch sinkt der Schuldenstand nicht; zunächst werden nur alte Schulden durch neue ersetzt.
Die Bundesregierung rechnet in den kommenden Jahren mit einer deutlich höheren Belastung. Im Finanzplan für den Kernhaushalt stehen 30,2 Milliarden Euro Zinsen für 2026, 41,9 Milliarden Euro für 2027 und 80,6 Milliarden Euro für 2030. Es handelt sich um Planwerte. Die Regierung begründet den Anstieg mit zusätzlichen Schulden und höheren Zinsen. Was der Bund für Zinsen ausgeben muss, steht im Haushalt nicht mehr für andere Aufgaben zur Verfügung, die den Bürgern und Unternehmen zugutekommen, wie Bildung, Infrastruktur oder Wirtschaftsförderung.
Höhere Zinsen wirken allerdings nicht sofort auf alle Kredite. Hat der Staat Geld für zehn Jahre zu einem festen Zinssatz geliehen, gilt dieser zunächst weiter. Teurer wird es, wenn ein Kredit ausläuft und durch einen neuen ersetzt wird. Ein einfaches Rechenbeispiel: Bei 100 Milliarden Euro Schulden kostet 1 Prozent Zins jährlich 1 Milliarde Euro. Bei 4 Prozent sind es 4 Milliarden. Allein für diese Kreditsumme würden dann jedes Jahr 3 Milliarden Euro zusätzlich benötigt.
Frankreich muss ebenfalls mehr Geld aufbringen. Die nationale Finanzagentur Agence France Trésor, eine Behörde des Finanzministeriums, erwartet für den Haushalt des Zentralstaats 2026 eine Zinskosten von 62,6 Milliarden Euro und 2027 von 72,9 Milliarden Euro.
Der durchschnittliche Zins neuer mittel- und langfristiger Anleihen lag bis Ende September bei 3,55 Prozent, gegenüber 3,14 Prozent im Vorjahr. Zugleich meldete die Behörde weiterhin mehr Nachfrage nach den Papieren, als sie anbot. Frankreich kann sich demnach weiter Geld beschaffen, muss dafür aber höhere Kosten einplanen.
Was die USA und die Schweiz unterscheidet
Die USA haben das am 30. September abgeschlossene Haushaltsjahr 2026 nach einer vorläufigen Schätzung des amerikanischen Haushaltsamts CBO mit einem Defizit von knapp 2 Billionen Dollar beendet. Die Ausgaben lagen damit um diesen Betrag über den Einnahmen. Die Zinsausgaben nach Abzug entsprechender Einnahmen erreichten rund 1,14 Billionen Dollar, etwa 115 Milliarden Dollar mehr als im Vorjahr. Das CBO führt den Anstieg auf den höheren Schuldenstand und höhere langfristige Zinsen zurück.
In seiner Prognose vom Februar 2026 erwartete das CBO, dass die von Anlegern gehaltenen Bundesschulden Ende 2026 rund 101 Prozent der jährlichen Wirtschaftsleistung erreichen und bis 2036 auf 120 Prozent steigen. Der aktuelle Monatsbericht enthält keine neue Schuldenquote.
Die amerikanische Angabe betrifft nur einen Teil der Schulden der Bundesregierung. Die europäische Statistik zählt dagegen auch die Schulden von Ländern, Gemeinden und Sozialversicherungen mit; die Werte sind deshalb nicht direkt vergleichbar.
Die Schweiz weist eine andere Haushaltslage auf. Die Eidgenössische Finanzverwaltung erwartete im August für das Jahr 2025 einen Überschuss aller öffentlichen Haushalte von rund 4 Milliarden Franken (4,29 Milliarden Euro). Die Schulden wurden auf 40,7 Prozent der Wirtschaftsleistung geschätzt.
Die Schweizer Zahl umfasst zusätzlich etwa offene Rechnungen staatlicher Stellen. Solche Verpflichtungen werden bei der üblichen EU-Schuldenquote nicht mitberechnet. Zudem werden gehandelte Staatsanleihen nach ihrem aktuellen Marktwert statt nach ihrem Nennwert bewertet, also nach ihrem Handelspreis statt dem Betrag, den der Staat zurückzahlen muss. Deshalb lassen sich die Quoten nicht direkt vergleichen.
Die Schweizer Schuldenbremse soll verhindern, dass sich dauerhafte Lücken im Bundeshaushalt bilden. Sie richtet die ordentlichen Ausgaben an den Einnahmen aus, berücksichtigt aber die Wirtschaftslage. In schlechten Zeiten sind begrenzte Defizite erlaubt. In guten Zeiten müssen Überschüsse erzielt werden. Für außergewöhnliche Belastungen gibt es Ausnahmen. So soll der Staat Krisen auffangen, ohne dauerhaft neue Kredite zu benötigen.
Auch Deutschland hat eine Schuldenbremse. Sie erlaubt dem Bund grundsätzlich neue Schulden von jährlich bis zu 0,35 Prozent der Wirtschaftsleistung, wobei konjunkturelle Schwankungen berücksichtigt werden. In außergewöhnlichen Notlagen sind zusätzliche Kredite möglich.
Seit einer Grundgesetzänderung von Anfang 2025 gelten außerdem weitreichende Ausnahmen für Verteidigungs- und Sicherheitsausgaben oberhalb von 1 Prozent der Wirtschaftsleistung. Auch für den zusätzlichen Finanzierungstopf für Infrastruktur und Klimaneutralität sind bis zu 500 Milliarden Euro außerhalb dieser Grenze möglich. Die deutsche Regel begrenzt damit die Neuverschuldung, verlangt aber keinen jährlichen Schuldenabbau.
Warum mehr Schulden nicht automatisch mehr Geld bedeuten
Mehr Staatsschulden bedeuten nicht automatisch, dass mehr Geld im Umlauf ist. Kauft ein Anleger eine Staatsanleihe mit vorhandenem Guthaben, entsteht durch den Kauf allein kein neues Geld. Er tauscht sein Guthaben gegen einen Anspruch auf Zinsen und spätere Rückzahlung. Der Staat erhält Geld, mit dem er seine Ausgaben finanzieren kann.
Anders funktioniert die Kreditvergabe einer Bank. Gewährt sie etwa einem Unternehmen einen Kredit und schreibt den Betrag auf dessen Konto gut, entsteht ein neues Bankguthaben. Die Bank reicht dabei nicht zuvor eingesammelte Spareinlagen weiter, wie die Bundesbank erläutert. Grenzen setzten unter anderem Vorschriften, die Finanzierungskosten der Bank und die Nachfrage nach Krediten. Auch Kredite an Unternehmen und Privatpersonen könnten daher die Geldmenge vergrößern.
Die Europäische Zentralbank (EZB) erfasst die Geldmenge unter anderem mit den Größen M2 und M3. M2 umfasst Bargeld, jederzeit verfügbare Kontoguthaben sowie bestimmte Spar- und Termineinlagen. M3 zählt zusätzlich etwa Anteile an Geldmarktfonds mit. Die Bezeichnungen stehen also für unterschiedlich weit gefasste Geldbestände. Sie sagen nicht aus, wie hoch ein Staat verschuldet ist.
Auch wenn eine Zentralbank Staatsanleihen kauft, wächst die Geldmenge nicht immer im gleichen Umfang. Kauft sie einem privaten Anleger eine Anleihe ab, kann dessen Bankguthaben steigen. Verkauft dagegen eine Bank, erhält diese zunächst ein Guthaben bei der Zentralbank. Dieses steht einem Verbraucher nicht unmittelbar zum Einkaufen zur Verfügung. Deshalb sind Zentralbankgeld und das Geld auf privaten Konten zu unterscheiden.
Für die Preise kommt es darauf an, was mit zusätzlichem Geld geschieht. Wird es gespart, entsteht daraus zunächst keine zusätzliche Nachfrage nach Waren. Wird dagegen mehr ausgegeben, ohne dass das Angebot entsprechend wachsen kann, können die Preise steigen.
Die EZB betrachtet die Geldmengenentwicklung deshalb als Hinweis auf Inflationsrisiken. Aus einem höheren Schuldenstand allein lässt sich jedoch keine bestimmte Inflationsrate ableiten.
Ab wann werden Schulden gefährlich?
Eine feste Krisengrenze gibt es nicht. Die EU-Verträge nennen zwar 60 Prozent der Wirtschaftsleistung für den Schuldenstand und 3 Prozent für das jährliche Defizit. Wer diese Werte überschreitet, wird jedoch nicht automatisch zahlungsunfähig. Für solche Fälle sieht die EU ein Defizitverfahren vor. Das schließt einen Bericht der Kommission und mögliche Geldbußen ein.
Der Internationale Währungsfonds (IWF) prüft zudem, ob ein Staat seine Schulden dauerhaft bedienen kann. Dabei darf die Rechnung nicht auf unrealistisch hohen Wachstumsraten oder zu optimistischen Schätzungen der künftigen Staatseinnahmen beruhen.
In einem IWF-Beitrag aus dem Jahr 2017 zur Schuldentragfähigkeit heißt es: „Jede Schuldentragfähigkeitsanalyse muss auf realistischen – statt heroischen – Annahmen zu den künftigen Wachstumsaussichten gründen.“ Entscheidend sind außerdem Zinsen, Rückzahlungstermine und die Bereitschaft der Anleger, weitere Kredite zu gewähren.
Wächst die Wirtschaft schneller als der Schuldenbestand, sinkt die Schuldenquote. Steigende Zinsen, schwaches Wachstum und neue Haushaltslücken können die Belastung dagegen verschärfen, wie der IWF erläutert. Ein gesunder Haushalt benötigt deshalb verlässliche Einnahmen und Spielraum für Krisen.
Die Rückzahlung der NextGenerationEU-Schulden muss 2028 beginnen und spätestens 2058 abgeschlossen sein. Dafür muss die EU zunächst auch neue Kredite aufnehmen. Wie der Europäische Rechnungshof erläutert, wird die Kommission auslaufende Schulden refinanzieren müssen, indem sie „neue Schuldtitel ausgibt, um die alten bei Fälligkeit zu tilgen“. Wie teuer das wird, bleibt offen: Änderungen der Marktbedingungen könnten „zu höheren oder zu niedrigeren Kosten der Mittelaufnahme führen“.
Ab 2028 wird die Rückzahlung damit zu einer festen Aufgabe im EU-Haushalt. Wie viel Geld daneben für andere Vorhaben bleibt, entscheidet sich auch an den Zinsen, zu denen die Union ihre Kredite erneuern kann.
Euro-Zeichen-Skulptur am Hauptsitz der Europäischen Zentralbank in Frankfurt. - Foto: iStock
Die Schulden der USA ziehen die Aufmerksamkeit der Märkte auf sich. Doch die nächste große Staatsschuldenkrise könnte ihren Ursprung in der Eurozone haben. Dafür sprechen die fiskalische Verschlechterung, das schwache Wachstum und steigende Finanzierungskosten auf dem Kontinent.
Die US-Staatsschulden, die sich auf 40 Billionen Dollar (rund 34,4 Billionen Euro) belaufen, haben weltweit die Schlagzeilen bestimmt. Doch so bedeutend die fiskalischen Probleme der USA auch sind, sollte man eine wichtige Lehre nicht vergessen: In der Fiskalpolitik geht es nicht darum, wer gewinnt, sondern darum, wer zuerst verliert.
Nach offiziellen Schätzungen für 2026 beläuft sich der Barwert der Finanzierungslücken von Social Security und Medicare in den USA über einen Zeithorizont von 75 Jahren auf rund 95 Billionen Dollar (rund 82 Billionen Euro) – etwa 5 Prozent des über diesen Zeitraum kumulierten Barwerts des erwarteten Bruttoinlandsproduktes (BIP). Hinzu kommt die in öffentlicher Hand befindliche US-Bundesschuld, die für 2026 bereits auf 101 Prozent des jährlichen BIP prognostiziert wird.
Die versteckte Steuerlast der Eurozone ist jedoch mindestens so hoch wie ihre ausgewiesene Staatsverschuldung. Offizielle Schätzungen der Europäischen Kommission beziffern die Netto-Pensionsverpflichtungen des Staates unter Berücksichtigung künftiger Beiträge auf rund 150 Prozent des BIP, während die Brutto-Pensionsverpflichtungen etwa 371 Prozent des BIP ausmachen. Wichtig dabei: Diese Zahlen schließen einen Großteil der künftigen Lasten durch Gesundheitsausgaben und Langzeitpflege aus.
Was bedeutet das alles? Dass die nächste Schuldenkrise nicht von den Vereinigten Staaten ausgehen könnte, sondern von der Eurozone.
Erstens bleibt der US-Dollar weiterhin die weltweit wichtigste Reservewährung, und US-Staatsanleihen bleiben das bedeutendste Anlageinstrument für Zentralbanken weltweit – selbst unter Berücksichtigung der jüngsten Goldkäufe und Prozesse zur Neugewichtung der Reserven.
Zweitens ist die politische Landschaft in den meisten großen Volkswirtschaften der Europäischen Union durch die Leugnung fiskalischer Probleme gekennzeichnet. Die Rendite französischer Staatsanleihen ist mittlerweile höher als die italienischer Staatsanleihen. Keine Regierung der Eurozone ist bereit, die Ausgaben zu senken oder ihre künftigen Verpflichtungen zu begrenzen. Geleistete, aber noch nicht finanzierte Verpflichtungen – wirtschaftlich bereits entstandene, formal aber noch nicht ausgegebene Schulden – übersteigen in einigen der größten Volkswirtschaften der Eurozone 300 Prozent des BIP.
Drittens haben die Staatsanleihen der Eurozone seit 2021 negative reale Renditen erwirtschaftet, was zu einem Rückgang des Interesses internationaler Investoren geführt hat.
Die US-Schulden stellen eine Herausforderung dar, doch die Schulden der Eurozone sind erheblich problematischer. Die ausgewiesene Verschuldung der EU-Staaten entspricht lediglich dem Indikator, der im Rahmen des „Verfahrens bei einem übermäßigen Defizit“ in den Maastricht-Regeln festgelegt wurde. Dieser bildet nicht die Gesamtheit der Verbindlichkeiten der öffentlichen Verwaltungen ab.
Die Schulden der Eurozone nach den Maastricht-Regeln umfassen konsolidiert und nominal lediglich Bargeld und Einlagen, Kredite und Schuldtitel. Sie sind daher deutlich geringer als die Gesamtverbindlichkeiten in den Bilanzen der öffentlichen Verwaltungen und noch geringer im Vergleich zu den impliziten Verpflichtungen im Zusammenhang mit Renten und dem öffentlichen Sektor im Allgemeinen.
Die wichtigste Lehre lautet: Investoren tun gut daran, sich über bereits ausgegebene Schulden Sorgen zu machen, sollten sich jedoch noch mehr Sorgen über den wachsenden Staatsapparat in Kombination mit unfinanzierten Verpflichtungen in einer von wirtschaftlicher Stagnation belasteten Region machen.
All dies deutet darauf hin, dass der jüngste massive Ausverkauf von Anleihen weltweit kein vorübergehendes Phänomen ist. Die Märkte signalisieren den Regierungen, dass keine Zentralbank ihre fiskalische Verantwortungslosigkeit unbegrenzt weiter verschleiern kann.
Die Regierungen der entwickelten Volkswirtschaften haben schuldenfinanzierte Politik bis an die Grenze getrieben und ihre fiskalischen, wirtschaftlichen und inflationären Grenzen überschritten.
Fiskalische Grenze: Erhöhte Ausgaben führen zu anhaltenden Defiziten, und Steuererhöhungen lösen das Problem nicht. Öffentliche Ausgaben belasten Steuerzahler und Wirtschaft.
Wirtschaftliche Grenze: Die Ausweitung der Staatsausgaben und die Aufblähung des BIP durch schuldenfinanzierte Ausgaben des öffentlichen Sektors schwächen die Wirtschaft, die produktive Investition und führen zur Stagnation.
Inflationäre Grenze: Öffentliche Ausgaben erzeugen anhaltende Inflation, und die Märkte preisen über längere Zeit hohe Verbraucherpreise ein, was die Wirtschaft erodiert, während die Kombination aus höheren Steuern und höheren Preisen die Mittelschicht zerstört.
USA im Rampenlicht
Die USA dominieren die Schlagzeilen, weil die Rendite ihrer Staatsanleihen weiterhin die wichtigste weltweite Referenz zur Preisbildung von Geld und von als Sicherheit genutzten Vermögenswerten darstellt. Die Eurozone könnte jedoch die nächste große Episode staatlicher Anspannung auslösen. Ihre Mitgliedstaaten verschulden sich in einer Währung, die sie nicht kontrollieren, und ihre Regierungen weigern sich, die Ausgaben zu senken. Stattdessen greifen sie ständig auf Steuererhöhungen und regulatorische Lasten zurück, die die Wirtschaft schwächen.
Am 21. August 2026 lag die Rendite der dreißigjährigen US-Staatsanleihe bei 5,27 Prozent, während jene der Zehnjährigen bei etwa 4,73 Prozent lag – nach einer Woche starker Bewegungen, die die langfristigen Renditen vorübergehend auf ihr höchstes Niveau seit 2007 trieb.
Würde die Welt jedoch die USA als Risiko und alle übrigen Länder als sichere Häfen betrachten, müsste die Rendite deutscher Anleihen sinken, wie es in anderen Phasen der Risikoaversion der Fall war. Das ist nicht der Fall.
Die Rendite der zehnjährigen deutschen Bundesanleihe ist auf 3,26 Prozent gestiegen, jene der zehnjährigen britischen Anleihe liegt bei einem historischen Höchststand von 5,1 Prozent, und die zehnjährige japanische Anleihe nähert sich 2,89 Prozent an. Das bestätigt, dass die Neubewertung des Risikos ein weltweites Phänomen ist und kein rein amerikanisches.
Das ist es, was für Investoren und Regierungen wirklich zählt. Langfristige Staatsanleihen gelten nicht mehr unangefochten als sichere Vermögenswerte. Das ist auch einer der Gründe, warum der Goldpreis explodiert.
Langfristige Anleihen werden neu bewertet – anhand des Inflationsrisikos, der fiskalischen Verschlechterung, des hohen Schuldenangebots und der Unfähigkeit der Zentralbanken, die fiskalische Verantwortungslosigkeit weiter zu verschleiern.
Steigen die Renditen der zehn- und dreißigjährigen US-Anleihen, verschärfen sich die Finanzierungsbedingungen weltweit – über Hypotheken, Unternehmenskredite, Bankfinanzierung und die Verschuldungskosten der Schwellenländer. In diesem Kontext flüchtet sich der Markt nicht in die Schulden der Eurozone, sondern entfernt sich von ihnen.
Die Vereinigten Staaten besitzen die wichtigste Reservewährung der Welt und verfügen über den größten und liquidesten Markt für Staatsanleihen weltweit. Dies beseitigt zwar nicht das Schuldenproblem, verändert aber die Art, wie es sich überträgt.
Ferner hält die US-Regierung die Staatsausgaben zumindest unter Kontrolle, auch wenn sie diese nicht so schnell reduziert wie gewünscht. Dasselbe lässt sich nicht von der Eurozone behaupten, wo keine der großen Volkswirtschaften die Absicht zu haben scheint, die Ausgaben zu kürzen; ganz im Gegenteil. Dies verstärkt den Druck durch ungedeckte Verpflichtungen zusätzlich.
Euro ist Währungsreformrisiko ausgesetzt
Der Euro ist die einzige wichtige Weltwährung, die einem Währungsreformrisiko ausgesetzt ist, während die Finanzpolitik der Eurozone eher auf Interventionismus und staatliche Kontrolle als auf freie Märkte setzt.
Die Europäische Zentralbank zentralisiert die Geldpolitik der Eurozone, doch die Regierungen geben aus und verschulden sich, als verfügten sie über unbegrenzte monetäre Glaubwürdigkeit. Ihr einziges fiskalisches Instrument besteht darin, Steuern zu erhöhen.
Das birgt das Risiko, dass sich ein beginnendes Liquiditätsproblem rasch in ein Solvenzproblem verwandelt – insbesondere wenn die Märkte daran zweifeln, dass Brüssel, Frankfurt und die nationalen Regierungen mit einer kohärenten Strategie reagieren werden. Das haben wir bereits 2011 gesehen.
Nun hat die Eurozone zudem neue Risiken hinzugefügt. Die Projekte einer „Spar- und Investitionsunion“ sowie einer digitalen Zentralbankwährung – CBDC – bieten internationalen Investoren keine Beruhigung; im Gegenteil, sie schüren die Befürchtung, dass sich die Eurozone für Interventionismus und staatliche Kontrolle entschieden hat und versucht, die Nutzung ihrer Währung zu erzwingen, statt ihre Attraktivität als weltweites Zentrum für freie Märkte und Kapitalanziehung zu erhöhen.
Die geplante Fusion von Sparkassen und Banken wird eine Schuldenkrise in der Eurozone nicht verhindern. Bei Regierungen, die sich weigern, Ausgabenkürzungen zu akzeptieren, könnte die digitale Währung lediglich zu mehr Überwachung, mehr Kontrolle und letztlich mehr Inflation führen.
Deshalb könnte die nächste Krise aus Europa kommen. Nicht trotz der US-Schuldenproblematik, sondern weil es der Eurozone an institutioneller Flexibilität, Disziplin und einer marktwirtschaftlichen Offenheit mangelt.
Sollte die Eurozone also ihre interventionistischen Pläne beschleunigen, um Investitionen zu erzwingen und die Nutzung der Währung mittels finanzieller Repression zu fördern, könnte sich das Problem verschärfen.
Wenn die Geldpolitik der fiskalischen Verantwortungslosigkeit keine Grenzen setzen kann und sich die Regierungen weigern, ihre Ausgaben zu senken, stehen sowohl die Währung als auch das Finanzsystem auf dem Spiel.
Die Lösung des US-Schuldenproblems erfordert Ausgabenkürzungen und die Förderung von mehr produktivem Wachstum. Leider erzeugen die Regierungen der Eurozone kein Wirtschaftswachstum, sondern weiten stattdessen die staatliche Intervention aus.
Wenn also das Vertrauen in einen großen Mitgliedstaat schwindet, hat dies systemische Folgen für die gesamte Währungsunion.
Die Welt beobachtet in Echtzeit das Scheitern des deutschen Experiments der Ausgabenausweitung – und das ist der Grund, warum deutsche Staatsanleihen genauso schnell fallen wie andere, anstatt an Wert zu gewinnen.
Die jüngsten Daten aus Frankreich und Deutschland deuten darauf hin, dass das Problem nicht auf ein einzelnes kleines Land innerhalb der Union beschränkt ist. Der Kern der Eurozone schwächelt, während die Peripherieländer ihre Stagnation entweder durch Zuwanderung und politische Ausgaben – wie im Fall Spaniens – verschleiern oder in einer Nachkrisendynamik verharren.
Frankreich: Zehnjährige Anleihen so hoch wie 2008
Die Rendite der zehnjährigen französischen Anleihe ist auf ein seit 2008 nicht mehr gesehenes Niveau gestiegen. Deutsche Anleihen, traditionell als sicherer Hafen betrachtet, haben sich zeitgleich mit den Anleihen anderer Länder der Eurozone abgeschwächt.
Das Antifragmentierungsinstrument der EZB hat Ungleichgewichte zeitweilig verschleiert und das Risiko nun auf alle staatlichen Emittenten verlagert.
Das Antifragmentierungsinstrument der EZB wurde im Juli 2022 vom EZB-Rat beschlossen und von EZB-Chefin Christine Lagarde vorgestellt. Namentlich „Transmission Protection Instrument“ (TPI) soll es sicherstellen, dass die Zinsentscheidungen der EZB gleichmäßig in allen Ländern des Euroraums ankommen. Die EZB kann damit in unbegrenzter Höhe Staatsanleihen von Ländern kaufen, die unter unverhältnismäßigem Marktdruck stehen. (Archivbild)
Foto: Michael Probst/AP/dpa
Frankreich ist dabei besonders wichtig, da es zusammen mit Deutschland den wirtschaftlichen Kern der Eurozone bildet. Die französische Staatsverschuldung soll sich 2026 auf rund 118 Prozent des BIP belaufen und bis 2030 möglicherweise auf 130 Prozent des BIP zusteuern.
Die Märkte haben inzwischen verstanden, dass kein neuer Premierminister die Ausgaben senken wird. Es wiederholt sich derselbe gescheiterte Ansatz der vergangenen drei Jahrzehnte: Steuererhöhungen und das Aufschieben der notwendigen Ausgabenkürzungen.
Da die Märkte beginnen, Frankreich als fiskalisch schwaches Glied zu bewerten statt als eine der tragenden Säulen der Eurozone, lassen sich die internen Probleme der Eurozone nicht länger ignorieren.
Stetig wachsende Bürokratie
Es handelt sich um ein europäisches Projekt, das die Ausweitung der Staatsausgaben und die Expansion des öffentlichen Sektors ins Zentrum seiner Politik gestellt hat, wobei der Privatsektor als dauerhafte Finanzierungsquelle einer stetig wachsenden Bürokratie dient.
Das eigentliche Problem ist nicht einfach der absolute Umfang der Schulden. Die Kombination aus hoher Verschuldung, einem überdimensionierten Staat, hohen Steuern und fehlender realer Wachstumsfähigkeit führt zu steigenden Finanzierungskosten. Inzwischen ist offensichtlich, dass die Zentralbanken dieses Problem nicht länger verschleiern können.
Steigen die Finanzierungskosten der USA, verschärfen sich die Finanzierungsbedingungen weltweit. Das ist ein bedeutendes Problem, das Ausgabenkürzungen, die Schließung von Behörden und staatlichen Einrichtungen sowie ein stärkeres Wachstum des Privatsektors erfordert.
Wenn die Finanzierungskosten der Eurozone in die Höhe schnellen, verdeutlichen sie die Unhaltbarkeit eines europäischen Projekts, das darauf beruht, den Staat, um jeden Preis auszuweiten.
Wenn Regierungen sich weigern, kurzfristige Kosten zu tragen, wälzen sie diese am Ende auf die Bürger ab.
Die Lösung besteht nicht in mehr Staat, in der Monetarisierung der Schulden, in Interventionen oder in neuen Steuern auf produktives Kapital.
Die Antwort liegt in glaubwürdigen Ausgabenkürzungen, geringeren strukturellen Defiziten, stärkeren Anreizen für private Investitionen und Reformen, die auf den Abbau regulatorischer Lasten sowie die Steigerung von Produktivität und Wirtschaftswachstum abzielen.
Ändert sich nichts, werden die US-Schulden die weltweiten Finanzierungsbedingungen weiter verschärfen – doch die Eurozone könnte weiterhin der Ort bleiben, an dem die nächste Staatsschuldenkrise ausbricht.
Ein Haus steht zum Verkauf. Am deutschen Immobilienmarkt werden Käufer wählerischer und Verkäufer müssen ihre Preisvorstellungen häufiger korrigieren. - Foto: Bernd Settnik/dpa-Zentralbild/dpa
In Kürze:
Immobilienpreise steigen noch, doch die Nachfrage nach Wohnungsbaukrediten entwickelt sich verhaltener, und Kaufinteressenten bleiben bei ihren Entscheidungen zurückhaltend.
Verkäufer korrigieren Angebotspreise häufiger, während Käufer stärker auf Preis, Finanzierung und Zustand einer Immobilie achten.
Unsanierte Immobilien geraten besonders unter Druck: 52 Prozent der von Interhyp befragten Kaufplaner schließen solche Objekte grundsätzlich aus.
Der deutsche Immobilienmarkt zeigt im Sommer 2026 ein gemischtes Bild. Die Preise für Wohnimmobilien steigen weiter, die Entwicklung fällt jedoch regional und nach Immobilienart unterschiedlich aus. Gleichzeitig bleibt die Finanzierung für viele Kaufinteressenten eine Herausforderung.
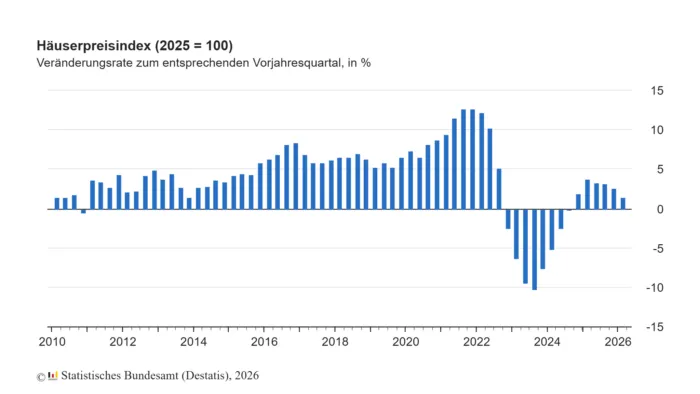
Nach Angaben des Statistischen Bundesamtes (Destatis) lagen die Preise für Wohnimmobilien im ersten Quartal 2026 durchschnittlich 1,4 Prozent über dem Vorjahresniveau. Gegenüber dem vierten Quartal 2025 betrug das Plus 0,3 Prozent. Regional verlief die Entwicklung unterschiedlich. Eigentumswohnungen in dünn besiedelten ländlichen Kreisen verteuerten sich binnen Jahresfrist um 3,6 Prozent, Ein- und Zweifamilienhäuser wurden dort dagegen 0,8 Prozent günstiger. In den sieben größten deutschen Städten stiegen die Preise für Häuser um 1,4 Prozent, für Eigentumswohnungen um 0,3 Prozent.
Statistisches Bundesamt
Die bundesweiten Durchschnittswerte zeigen damit erhebliche Unterschiede zwischen einzelnen Regionen und Immobilienarten.
Preisdynamik lässt nach
Der German Real Estate Index (GREIX) des Kiel Instituts für Weltwirtschaft liefert bereits Daten für das zweite Quartal 2026. Anders als Statistiken von Immobilienportalen stützt sich der Index auf tatsächlich abgeschlossene Verkäufe. Grundlage sind die Kaufpreise aus den Kaufpreissammlungen der örtlichen Gutachterausschüsse.
Demnach stiegen die Preise für Eigentumswohnungen von April bis Juni gegenüber dem ersten Quartal um 0,3 Prozent, Einfamilienhäuser verteuerten sich um 1,8 Prozent. Verglichen mit dem gleichen Zeitraum des Vorjahres lagen die Preise um 0,4 beziehungsweise 1,9 Prozent höher. Bei Mehrfamilienhäusern sanken die Preise dagegen um 0,9 Prozent gegenüber dem Vorquartal und um 3,5 Prozent gegenüber dem Vorjahresquartal. Berücksichtigt man die allgemeine Inflation, lagen alle drei Marktsegmente im Jahresvergleich real niedriger.
Zusätzlich untersucht das Kiel Institut, wie sich die Preise bereits angebotener Immobilien verändern. Dabei zeigt sich: Angebotspreise werden in Inseraten wieder häufiger nach unten angepasst. Solche Veränderungen können Hinweise darauf geben, wie sich die Kaufpreisdynamik in den folgenden Quartalen entwickelt. Für Eigentumswohnungen zeigt sich für den Zeitraum 2015 bis 2026 ein Zusammenhang zwischen zunehmenden Preisnachlässen in Inseraten und einer später schwächeren Entwicklung der jährlichen Preiswachstumsrate.
Das bedeutet bislang nicht, dass die Immobilienpreise nun generell fallen. Die Daten zeigen zunächst eine nachlassende Preisdynamik. Bei Mehrfamilienhäusern sind die Preise im zweiten Quartal allerdings sowohl gegenüber dem Vorquartal als auch gegenüber dem Vorjahresquartal gesunken. Ob sich daraus ein breiter Preisrückgang entwickelt, lässt sich anhand der bisherigen Daten noch nicht abschließend beurteilen.
Nachfrage nach Immobilienkrediten sinkt
Auf der Finanzierungsseite zeigt sich die Zurückhaltung deutlicher. Für ihren „Bank Lending Survey“ befragt die Europäische Zentralbank (EZB) viermal im Jahr Banken unter anderem danach, wie sich die Nachfrage nach Krediten entwickelt. Im zweiten Quartal 2026 berichteten deutlich mehr Banken von einer sinkenden als von einer steigenden Nachfrage nach Wohnungsbaukrediten. In Deutschland fiel dieser Unterschied stärker aus als im Durchschnitt des Euroraums.
Die EZB gibt diese Entwicklung als sogenannten Nettosaldo an. Für Deutschland lag er bei minus 30 Prozent, nachdem er im ersten Quartal noch bei minus 4 Prozent gelegen hatte. Das bedeutet allerdings nicht, dass 30 Prozent weniger Kreditanfragen gestellt wurden. Der Wert zeigt lediglich, dass mehr Banken eine sinkende als eine steigende Nachfrage beobachteten. Als Gründe für die schwächere Nachfrage nannten die deutschen Banken vor allem das Verbrauchervertrauen und das Zinsniveau. Auch die Erwartungen für den Immobilienmarkt wirkten nach Einschätzung der Banken dämpfend auf die Nachfrage.
Gleichzeitig verschärften die Banken ihre Kreditstandards für Wohnungsbaukredite. Die EZB-Daten zeigen damit zwar nicht, wie viele potenzielle Hauskäufer sich tatsächlich vom Markt zurückgezogen haben. Sie belegen aber, dass die Nachfrage nach Wohnungsbaukrediten zuletzt deutlich schwächer geworden ist.
Jeder Vierte verschiebt den Kauf
Dass ein Teil der potenziellen Käufer zurückhaltender geworden ist, zeigt auch eine Befragung des Baufinanzierungsvermittlers Interhyp. Vom 22. bis 30. April 2026 wurden deutschlandweit 1.019 Personen zwischen 25 und 65 Jahren online befragt. 52 Prozent planten einen Immobilienkauf innerhalb der kommenden ein bis zwei Jahre, 48 Prozent hatten in den vergangenen fünf Jahren gekauft. Die Ergebnisse beschreiben damit Einstellungen und Kaufabsichten und keine tatsächlich abgeschlossenen Immobiliengeschäfte.
46 Prozent der Befragten bezeichneten Immobilien in ihrer Region als „kaum leistbar“. Unter den konkreten Kaufplanern waren 34 Prozent unsicher, ob sie derzeit kaufen sollten. 24 Prozent gaben an, ihren Immobilienkauf aufgrund der gegenwärtigen Lage zu verschieben. Dabei ist der Kaufwunsch keineswegs verschwunden. Das durchschnittlich kalkulierte Budget für Kauf oder Bau stieg laut Interhyp von rund 349.000 Euro im vergangenen Jahr auf knapp 384.000 Euro. Der höhere Betrag beschreibt allerdings die Planung der Befragten und nicht tatsächlich gezahlte Kaufpreise.
Interessant ist auch die Wahrnehmung der Verkäuferseite. 83 Prozent der Befragten waren überzeugt, Verkäufer hielten weiterhin an überholten beziehungsweise zu hohen Preisvorstellungen fest. 42 Prozent sahen zugleich größere Verhandlungsspielräume für Käufer als noch ein Jahr zuvor. Beide Angaben beschreiben die Einschätzung der Befragten und keine gemessenen Preisabschläge.
Unsanierte Immobilien stoßen auf geringeres Interesse
Besonders deutlich unterscheiden die Befragten nach dem Zustand einer Immobilie. 90 Prozent würden eine sanierte Bestandsimmobilie in Betracht ziehen, 83 Prozent einen Neubau. Eine unsanierte Bestandsimmobilie schließen dagegen 52 Prozent grundsätzlich aus. Als ein Grund für die Zurückhaltung werden schwer kalkulierbare Zusatzkosten genannt.
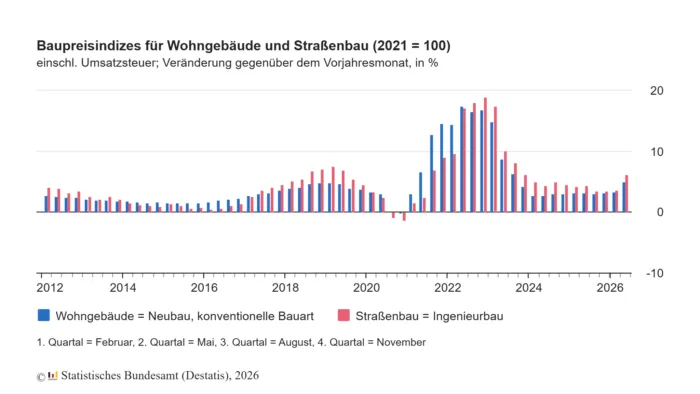
Dass Bauleistungen weiterhin teurer werden, zeigt der Baupreisindex von Destatis. Die Preise für den Neubau konventionell gefertigter Wohngebäude lagen im Mai 2026 um 5,0 Prozent über dem Vorjahresniveau. Gegenüber Februar erhöhten sie sich um 2,4 Prozent. Die Angaben beziehen sich auf Bauleistungen am Bauwerk einschließlich Mehrwertsteuer.
Quelle: Statistisches Bundesamt
Die Destatis-Zahlen lassen sich nicht unmittelbar auf die Kosten einer energetischen Sanierung übertragen. Sie zeigen jedoch, dass die Preise für Bauleistungen insgesamt weiter steigen. Welche zusätzlichen Kosten bei einem Bestandsgebäude tatsächlich entstehen, hängt vom Zustand des Hauses und den erforderlichen Arbeiten ab.
Für Verkäufer unsanierter Immobilien deutet dies auf einen kleineren Kreis potenzieller Interessenten hin: Mehr als die Hälfte der von Interhyp befragten Kaufplaner zieht solche Objekte grundsätzlich nicht in Betracht. Ob sich diese Zurückhaltung bereits in längeren Vermarktungszeiten oder größeren Abschlägen bei tatsächlich vereinbarten Kaufpreisen niederschlägt, lässt sich mit der Befragung nicht beantworten.
Ein Markt mit wählerischeren Käufern
In der Zusammenschau sprechen die Indikatoren derzeit weniger für einen erneuten Einbruch des Immobilienmarktes als für eine verhaltene Nachfrage und eine stärkere Differenzierung auf der Käuferseite. Banken registrieren weniger Nachfrage nach Wohnungsbaukrediten, ein Teil der Kaufplaner verschiebt seine Entscheidung und GREIX beobachtet wieder häufigere Korrekturen von Angebotspreisen.
Für Verkäufer kann damit stärker ins Gewicht fallen, ob Preis und Zustand einer Immobilie zu den finanziellen Möglichkeiten potenzieller Käufer passen. Besonders bei unsanierten Beständen treffen Kaufpreis, Finanzierung und mögliche Modernisierungskosten zusammen. Wie stark sich dies bereits in tatsächlich erzielten Verkaufspreisen niederschlägt, lässt sich mit den vorliegenden Daten noch nicht bundesweit bestimmen.
Eine allgemeine Preiswende ist daraus bislang nicht abzuleiten. Die kommenden Transaktionsdaten werden zeigen, ob die derzeitigen Anzeichen einer schwächeren Nachfrage lediglich die Erholung bremsen oder in größeren Teilen des Marktes auf die Kaufpreise durchschlagen.
Am deutschen Immobilienmarkt werden Käufer wählerischer und Verkäufer müssen ihre Preisvorstellungen häufiger korrigieren. - Foto: Nuttawan Jayawan/iStock
In Kürze:
Immobilienpreise steigen noch, doch die Nachfrage nach Wohnungsbaukrediten entwickelt sich verhaltener, und Kaufinteressenten bleiben bei ihren Entscheidungen zurückhaltend.
Verkäufer korrigieren Angebotspreise häufiger, während Käufer stärker auf Preis, Finanzierung und Zustand einer Immobilie achten.
Unsanierte Immobilien geraten besonders unter Druck: 52 Prozent der von Interhyp befragten Kaufplaner schließen solche Objekte grundsätzlich aus.
Der deutsche Immobilienmarkt zeigt im Sommer 2026 ein gemischtes Bild. Die Preise für Wohnimmobilien steigen weiter, die Entwicklung fällt jedoch regional und nach Immobilienart unterschiedlich aus. Gleichzeitig bleibt die Finanzierung für viele Kaufinteressenten eine Herausforderung.
Nach Angaben des Statistischen Bundesamtes (Destatis) lagen die Preise für Wohnimmobilien im ersten Quartal 2026 durchschnittlich 1,4 Prozent über dem Vorjahresniveau. Gegenüber dem vierten Quartal 2025 betrug das Plus 0,3 Prozent. Regional verlief die Entwicklung unterschiedlich. Eigentumswohnungen in dünn besiedelten ländlichen Kreisen verteuerten sich binnen Jahresfrist um 3,6 Prozent, Ein- und Zweifamilienhäuser wurden dort dagegen 0,8 Prozent günstiger. In den sieben größten deutschen Städten stiegen die Preise für Häuser um 1,4 Prozent, für Eigentumswohnungen um 0,3 Prozent.
Statistisches Bundesamt
Die bundesweiten Durchschnittswerte zeigen damit erhebliche Unterschiede zwischen einzelnen Regionen und Immobilienarten.
Preisdynamik lässt nach
Der German Real Estate Index (GREIX) des Kiel Instituts für Weltwirtschaft liefert bereits Daten für das zweite Quartal 2026. Anders als Statistiken von Immobilienportalen stützt sich der Index auf tatsächlich abgeschlossene Verkäufe. Grundlage sind die Kaufpreise aus den Kaufpreissammlungen der örtlichen Gutachterausschüsse.
Demnach stiegen die Preise für Eigentumswohnungen von April bis Juni gegenüber dem ersten Quartal um 0,3 Prozent, Einfamilienhäuser verteuerten sich um 1,8 Prozent. Verglichen mit dem gleichen Zeitraum des Vorjahres lagen die Preise um 0,4 beziehungsweise 1,9 Prozent höher. Bei Mehrfamilienhäusern sanken die Preise dagegen um 0,9 Prozent gegenüber dem Vorquartal und um 3,5 Prozent gegenüber dem Vorjahresquartal. Berücksichtigt man die allgemeine Inflation, lagen alle drei Marktsegmente im Jahresvergleich real niedriger.
Zusätzlich untersucht das Kiel Institut, wie sich die Preise bereits angebotener Immobilien verändern. Dabei zeigt sich: Angebotspreise werden in Inseraten wieder häufiger nach unten angepasst. Solche Veränderungen können Hinweise darauf geben, wie sich die Kaufpreisdynamik in den folgenden Quartalen entwickelt. Für Eigentumswohnungen zeigt sich für den Zeitraum 2015 bis 2026 ein Zusammenhang zwischen zunehmenden Preisnachlässen in Inseraten und einer später schwächeren Entwicklung der jährlichen Preiswachstumsrate.
Das bedeutet bislang nicht, dass die Immobilienpreise nun generell fallen. Die Daten zeigen zunächst eine nachlassende Preisdynamik. Bei Mehrfamilienhäusern sind die Preise im zweiten Quartal allerdings sowohl gegenüber dem Vorquartal als auch gegenüber dem Vorjahresquartal gesunken. Ob sich daraus ein breiter Preisrückgang entwickelt, lässt sich anhand der bisherigen Daten noch nicht abschließend beurteilen.
Nachfrage nach Immobilienkrediten sinkt
Auf der Finanzierungsseite zeigt sich die Zurückhaltung deutlicher. Für ihren „Bank Lending Survey“ befragt die Europäische Zentralbank (EZB) viermal im Jahr Banken unter anderem danach, wie sich die Nachfrage nach Krediten entwickelt. Im zweiten Quartal 2026 berichteten deutlich mehr Banken von einer sinkenden als von einer steigenden Nachfrage nach Wohnungsbaukrediten. In Deutschland fiel dieser Unterschied stärker aus als im Durchschnitt des Euroraums.
Die EZB gibt diese Entwicklung als sogenannten Nettosaldo an. Für Deutschland lag er bei minus 30 Prozent, nachdem er im ersten Quartal noch bei minus 4 Prozent gelegen hatte. Das bedeutet allerdings nicht, dass 30 Prozent weniger Kreditanfragen gestellt wurden. Der Wert zeigt lediglich, dass mehr Banken eine sinkende als eine steigende Nachfrage beobachteten. Als Gründe für die schwächere Nachfrage nannten die deutschen Banken vor allem das Verbrauchervertrauen und das Zinsniveau. Auch die Erwartungen für den Immobilienmarkt wirkten nach Einschätzung der Banken dämpfend auf die Nachfrage.
Gleichzeitig verschärften die Banken ihre Kreditstandards für Wohnungsbaukredite. Die EZB-Daten zeigen damit zwar nicht, wie viele potenzielle Hauskäufer sich tatsächlich vom Markt zurückgezogen haben. Sie belegen aber, dass die Nachfrage nach Wohnungsbaukrediten zuletzt deutlich schwächer geworden ist.
Jeder Vierte verschiebt den Kauf
Dass ein Teil der potenziellen Käufer zurückhaltender geworden ist, zeigt auch eine Befragung des Baufinanzierungsvermittlers Interhyp. Vom 22. bis 30. April 2026 wurden deutschlandweit 1.019 Personen zwischen 25 und 65 Jahren online befragt. 52 Prozent planten einen Immobilienkauf innerhalb der kommenden ein bis zwei Jahre, 48 Prozent hatten in den vergangenen fünf Jahren gekauft. Die Ergebnisse beschreiben damit Einstellungen und Kaufabsichten und keine tatsächlich abgeschlossenen Immobiliengeschäfte.
46 Prozent der Befragten bezeichneten Immobilien in ihrer Region als „kaum leistbar“. Unter den konkreten Kaufplanern waren 34 Prozent unsicher, ob sie derzeit kaufen sollten. 24 Prozent gaben an, ihren Immobilienkauf aufgrund der gegenwärtigen Lage zu verschieben. Dabei ist der Kaufwunsch keineswegs verschwunden. Das durchschnittlich kalkulierte Budget für Kauf oder Bau stieg laut Interhyp von rund 349.000 Euro im vergangenen Jahr auf knapp 384.000 Euro. Der höhere Betrag beschreibt allerdings die Planung der Befragten und nicht tatsächlich gezahlte Kaufpreise.
Interessant ist auch die Wahrnehmung der Verkäuferseite. 83 Prozent der Befragten waren überzeugt, Verkäufer hielten weiterhin an überholten beziehungsweise zu hohen Preisvorstellungen fest. 42 Prozent sahen zugleich größere Verhandlungsspielräume für Käufer als noch ein Jahr zuvor. Beide Angaben beschreiben die Einschätzung der Befragten und keine gemessenen Preisabschläge.
Unsanierte Immobilien stoßen auf geringeres Interesse
Besonders deutlich unterscheiden die Befragten nach dem Zustand einer Immobilie. 90 Prozent würden eine sanierte Bestandsimmobilie in Betracht ziehen, 83 Prozent einen Neubau. Eine unsanierte Bestandsimmobilie schließen dagegen 52 Prozent grundsätzlich aus. Als ein Grund für die Zurückhaltung werden schwer kalkulierbare Zusatzkosten genannt.
Dass Bauleistungen weiterhin teurer werden, zeigt der Baupreisindex von Destatis. Die Preise für den Neubau konventionell gefertigter Wohngebäude lagen im Mai 2026 um 5,0 Prozent über dem Vorjahresniveau. Gegenüber Februar erhöhten sie sich um 2,4 Prozent. Die Angaben beziehen sich auf Bauleistungen am Bauwerk einschließlich Mehrwertsteuer.
Quelle: Statistisches Bundesamt
Die Destatis-Zahlen lassen sich nicht unmittelbar auf die Kosten einer energetischen Sanierung übertragen. Sie zeigen jedoch, dass die Preise für Bauleistungen insgesamt weiter steigen. Welche zusätzlichen Kosten bei einem Bestandsgebäude tatsächlich entstehen, hängt vom Zustand des Hauses und den erforderlichen Arbeiten ab.
Für Verkäufer unsanierter Immobilien deutet dies auf einen kleineren Kreis potenzieller Interessenten hin: Mehr als die Hälfte der von Interhyp befragten Kaufplaner zieht solche Objekte grundsätzlich nicht in Betracht. Ob sich diese Zurückhaltung bereits in längeren Vermarktungszeiten oder größeren Abschlägen bei tatsächlich vereinbarten Kaufpreisen niederschlägt, lässt sich mit der Befragung nicht beantworten.
Ein Markt mit wählerischeren Käufern
In der Zusammenschau sprechen die Indikatoren derzeit weniger für einen erneuten Einbruch des Immobilienmarktes als für eine verhaltene Nachfrage und eine stärkere Differenzierung auf der Käuferseite. Banken registrieren weniger Nachfrage nach Wohnungsbaukrediten, ein Teil der Kaufplaner verschiebt seine Entscheidung und GREIX beobachtet wieder häufigere Korrekturen von Angebotspreisen.
Für Verkäufer kann damit stärker ins Gewicht fallen, ob Preis und Zustand einer Immobilie zu den finanziellen Möglichkeiten potenzieller Käufer passen. Besonders bei unsanierten Beständen treffen Kaufpreis, Finanzierung und mögliche Modernisierungskosten zusammen. Wie stark sich dies bereits in tatsächlich erzielten Verkaufspreisen niederschlägt, lässt sich mit den vorliegenden Daten noch nicht bundesweit bestimmen.
Eine allgemeine Preiswende ist daraus bislang nicht abzuleiten. Die kommenden Transaktionsdaten werden zeigen, ob die derzeitigen Anzeichen einer schwächeren Nachfrage lediglich die Erholung bremsen oder in größeren Teilen des Marktes auf die Kaufpreise durchschlagen.
Bundesbank sieht Zinserhöhung als möglich an. (Archivbild) - Foto: via dts Nachrichtenagentur
Bundesbankpräsident Joachim Nagel rechnet mit einer Erhöhung des Leitzinses im Juni. Das berichtet das „Redaktionsnetzwerk Deutschland“ in seinen Donnerstagausgaben. Eine Zinserhöhung als Reaktion auf die hohe Inflation und den Krieg in Nahost werde demnach immer wahrscheinlicher.
„Wir hoffen alle darauf, dass sich die geopolitische Lage beruhigt und die Energiepreise, also vor allem die Öl- und Gaspreise, wieder stärker zurückgehen“, sagte Nagel dem RND.
Er betonte gleichzeitig: „Aber wenn sich die Aussichten nicht merklich verbessern, würde ich erwarten, dass wir im Juni die Zinsen erhöhen.“
Die Europäische Zentralbank (EZB) hatte die Leitzinsen Ende April unverändert gelassen. Damit liegt der für Sparer wichtige Einlagensatz weiterhin bei 2 Prozent.
Gleichzeitig zeigte sich der EZB-Rat „fest entschlossen, seine Geldpolitik so auszurichten, dass sich die Inflation mittelfristig beim Zielwert von 2 Prozent stabilisiert“. Eine Zinserhöhung gilt als ein Instrument, um dieses Ziel zu erreichen.
Nagel sagte weiter, zentral für die Entscheidung des EZB-Rates sei die Inflationsprognose. Daneben schaue man auf die Erwartungen der Märkte, Verbraucher und Unternehmen.
„Natürlich haben wir auch die aktuellen Inflationstendenzen im Blick – und wie sich die höheren Energiekosten auf die übrigen Güter- und Dienstleistungspreise sowie Löhne auswirken“, erklärte der Bundesbankpräsident.
Wenn sich daraus das Bild einer mittelfristig deutlich steigenden Inflation ergebe, „dann ist es notwendig, dass wir die Zinsen erhöhen“. (dts/red)