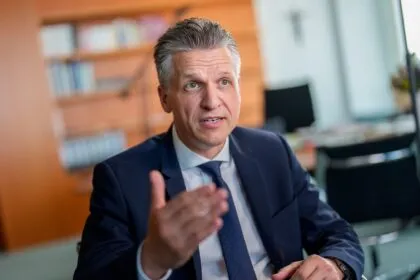
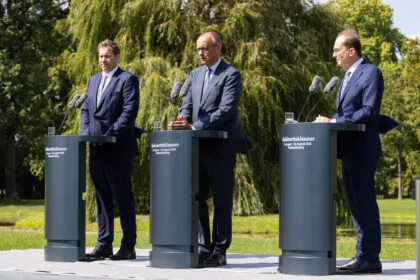
Unionsfraktionschef Thorsten Frei (CDU) fordert einen vollständigen Ausgleich der kalten Progression. Sollte eine Finanzierung derzeit nicht möglich sein, hält er auch rückwirkende Steuerentlastungen für denkbar. - Foto: Carsten Koall/dpa
In Kürze:
12,4 Milliarden Euro: So hoch könnte die rechnerische Mehrbelastung durch die kalte Progression 2027 ausfallen – vor den geplanten Steuerentlastungen. Mehrere Medien berichten.
Streit in der Koalition: Die Union fordert einen vollständigen Inflationsausgleich, die SPD verlangt eine Gegenfinanzierung.
Kritik an der Steuerreform: Wirtschaftsverbände und der Bund der Steuerzahler warnen vor zusätzlichen Belastungen für Beschäftigte und Unternehmen.
Wer im kommenden Jahr eine Gehaltserhöhung bekommt, könnte trotzdem an Kaufkraft verlieren. Denn die Bundesregierung plant zwar Steuererleichterungen, will aber nicht sämtliche inflationsbedingte Steuermehrbelastungen ausgleichen.
Nach Informationen der „ZEIT“ und weiterer Medien rechne die Bundesregierung für 2027 mit zusätzlichen Steuereinnahmen von 12,4 Milliarden Euro durch die sogenannte kalte Progression. Im laufenden Jahr sollen es 10,8 Milliarden Euro sein. Die Zahlen stammten demnach aus dem Entwurf des neuen Steuerprogressionsberichts der Bundesregierung, der allerdings bisher nicht öffentlich zugänglich und überprüfbar ist
Für die Steuerzahler soll sich daraus den Berechnungen zufolge eine durchschnittliche Mehrbelastung von 304 Euro im Jahr 2026 und 344 Euro im Jahr 2027 ergeben. Für das kommende Jahr werde dabei eine Inflationsrate von 3 Prozent angenommen.
Die geplante Einkommensteuerreform dürfte diese rechnerischen Belastungen allerdings verringern.
Was bedeutet kalte Progression?
Das Problem der kalten Progression lässt sich an einem einfachen Beispiel erklären. Ein Arbeitnehmer verdient monatlich 3.000 Euro brutto. Sein Arbeitgeber erhöht das Gehalt um 3 Prozent auf 3.090 Euro. Er bekommt also 90 Euro mehr im Monat.
Gleichzeitig steigen die Verbraucherpreise um 3 Prozent. Lebensmittel, Dienstleistungen und andere Ausgaben werden teurer. Die Gehaltserhöhung gleicht damit lediglich die Inflation aus. Gemessen am Bruttogehalt kann sich der Arbeitnehmer nicht mehr leisten als zuvor. Bei der Einkommensteuer entsteht jedoch ein Problem.
In Deutschland gilt grundsätzlich:
Wer mehr verdient, muss auf zusätzliches steuerpflichtiges Einkommen einen höheren Steuersatz zahlen. Steigt das Gehalt, kann deshalb auch der durchschnittliche Steuersatz zunehmen.
Normalerweise kann der Staat diesen Effekt begrenzen, indem er die Einkommensgrenzen, ab denen höhere Steuersätze gelten, entsprechend der Inflation anhebt. Geschieht das nicht, muss der Arbeitnehmer auf seine Gehaltserhöhung mehr Steuern zahlen als bei einem vollständig an die Inflation angepassten Tarif. Obwohl sein Bruttogehalt lediglich die gestiegenen Preise ausgleicht, kann seine Kaufkraft nach Steuern sinken.
Genau diese zusätzliche, allein durch die Inflation verursachte Steuerbelastung wird als kalte Progression bezeichnet. Das Bundesfinanzministerium erläutert den Zusammenhang zwischen steigenden Preisen, höheren Einkommen und dem Einkommensteuertarif.
Das bedeutet allerdings nicht, dass der Arbeitnehmer plötzlich auf sein gesamtes Gehalt einen höheren Steuersatz zahlen muss. Die deutsche Einkommenssteuer ist progressiv aufgebaut. Der Grundfreibetrag ist steuerfrei. Für die darüberliegende Einkommensteile steigt der Steuersatz in den Progressionszonen kontinuierlich an. Ein höherer Grenzsteuersatz gilt daher nicht rückwirkend für das gesamte Einkommen.
Ein vereinfachtes Beispiel: Müsste ein Arbeitnehmer auf die ersten 1.000 Euro seines steuerpflichtigen Einkommens 10 Prozent Steuern zahlen und auf die nächsten 1.000 Euro 20 Prozent, würde der höhere Steuersatz nur für die zweiten 1.000 Euro gelten. Die ersten 1.000 Euro würden weiterhin mit 10 Prozent besteuert.
Steigt nun sein Einkommen, kann ein größerer Teil davon dem höheren Steuersatz unterliegen. Dadurch erhöht sich auch der durchschnittliche Steuersatz, den er auf sein gesamtes steuerpflichtiges Einkommen zahlt. Werden die Einkommensgrenzen nicht an die Inflation angepasst, kann dieser Effekt selbst dann eintreten, wenn die Gehaltserhöhung lediglich die gestiegenen Lebenshaltungskosten ausgleicht.
Was will die Bundesregierung ändern?
In den vergangenen Jahren hat der Gesetzgeber die Einkommensteuer regelmäßig angepasst, um solche inflationsbedingten Mehrbelastungen zu begrenzen. Dazu wurden unter anderem die Einkommensgrenzen verschoben, ab denen höhere Steuersätze gelten.
Für 2027 sieht der Gesetzentwurf der Bundesregierung zur Einkommensteuerreform zwar Entlastungen vor. Ein vollständiger Ausgleich der kalten Progression ist jedoch dabei nicht vorgesehen.
Wie groß der Unterschied ausfallen kann, zeigt eine gerade erst veröffentlichte Berechnung des Leibniz-Zentrums für Europäische Wirtschaftsforschung (ZEW).
Bei einem zu versteuernden Jahreseinkommen von 40.000 Euro würde ein vollständiger Inflationsausgleich die Einkommensteuer nach den ZEW-Berechnungen im Jahr 2028 um 306 Euro gegenüber 2026 jährlich senken. Die geplanten Tarifänderungen bringen dagegen lediglich 116 Euro Entlastung. Unter Berücksichtigung des höheren Arbeitnehmer-Pauschbetrags steigt die Entlastung auf 179 Euro. Das ZEW kommt zu dem Ergebnis, dass die geplanten Änderungen für 98 Prozent der Steuerpflichtigen im Jahr 2028 hinter einem vollständigen Inflationsausgleich zurückbleiben.
Der sogenannte Grundfreibetrag soll von derzeit 12.348 Euro auf 12.564 Euro im kommenden Jahr steigen.
Foto: filmfoto/iStock
Wie viel Einkommen bleibt steuerfrei?
Parallel zur Debatte über die kalte Progression hat die Bundesregierung berechnet, wie viel Geld Menschen mindestens zum Leben benötigen. Dieser Betrag wird als Existenzminimum bezeichnet. Dahinter steht ein verfassungsrechtlicher Grundsatz: Der Staat darf jenen Teil des Einkommens nicht besteuern, den ein Mensch für seinen notwendigen Lebensunterhalt benötigt. Dazu gehören unter anderem Lebensmittel, Kleidung, Wohnen und Heizung.
Nach dem Entwurf des neuen Existenzminimumberichts, der der „Süddeutschen Zeitung“ vorab vorliege, müssten 2027 bei Alleinstehenden mindestens 12.504 Euro im Jahr steuerfrei bleiben. Für 2028 steige dieser Betrag auf 12.780 Euro.
Die Bundesregierung hat in ihrem Entwurf zum Einkommensteuerreformgesetz 2027 bereits höhere steuerfreie Beträge vorgesehen. Der sogenannte Grundfreibetrag soll von derzeit 12.348 Euro auf 12.564 Euro im kommenden Jahr steigen.
Für 2028 sind 12.900 Euro geplant. Das bedeutet: Wer 2027 als Alleinstehender ein zu versteuerndes Jahreseinkommen von höchstens 12.564 Euro hat, muss darauf keine Einkommensteuer zahlen. Bei gemeinsam veranlagten Ehepaaren liegt die entsprechende Grenze bei 25.128 Euro.
Mit den geplanten Grundfreibeträgen erfüllt die Bundesregierung nach den vorliegenden Zahlen die Anforderungen an das steuerfreie Existenzminimum. Die kalte Progression wird dadurch allerdings nicht vollständig ausgeglichen. Denn die Erhöhung des Grundfreibetrags allein reicht nicht aus, um sämtliche Einkommensgrenzen an die Inflation anzupassen.
Warum gibt es Streit in der Koalition?
Innerhalb der Koalition ist umstritten, wie weit die Steuerentlastungen gehen sollen. Nach Informationen der Nachrichtenagentur dpa hat die Union in den vergangenen Wochen mehrfach gefordert, die kalte Progression vollständig auszugleichen. Dazu müssten die Grenzen des Einkommensteuertarifs insgesamt entsprechend der Inflation angehoben werden.
Bundesfinanzminister Lars Klingbeil (SPD) habe sich demnach grundsätzlich offen gezeigt für einen solchen Schritt. Er habe allerdings verlangt, dass die dadurch entstehenden Steuerausfälle an anderer Stelle ausgeglichen würden. Eine Einigung wurde bislang nicht erzielt.
Wie die dpa nach der Sondersitzung am Mittwoch, 11. November, der Koalitionsfraktionen in Berlin meldete, gebe die Union ihr Ziel nicht auf, die inflationsbedingte kalte Progression bei der Einkommensteuer vollständig auszugleichen. Wenn man das jetzt nicht finanzieren könne, könne „gegebenenfalls auch rückwirkend“ entlastet werden, sagte Unionsfraktionschef Thorsten Frei (CDU). SPD-Fraktionschef Matthias Miersch betonte, für einen vollständigen Ausgleich müsse eine Gegenfinanzierung vorgelegt werden.
Bei der Vorstellung der Steuerschätzung am 22. Oktober 2026 hatte Klingbeil auf die angespannte Haushaltslage hingewiesen.
Zwar kann der Bund 2027 aufgrund besserer Konjunkturaussichten mit rund 4 Milliarden Euro höheren Steuereinnahmen rechnen als noch im Mai angenommen. Zusätzliche finanzielle Spielräume ergeben sich daraus nach Einschätzung des Ministers jedoch nicht. „Für 2027 gewinnen wir insgesamt keine neuen Spielräume hinzu, wir müssen aber auch keine neuen Lücken schließen“, erklärte Klingbeil. Der Bundeshaushalt müsse weiterhin konsolidiert werden, um künftig wieder finanziellen Handlungsspielraum zu gewinnen.
Wie teuer ein vollständiger Ausgleich wäre, hat das ZEW berechnet. Würde die Bundesregierung die Inflation für alle Einkommensgruppen vollständig ausgleichen, wären im Jahr 2028 zusätzliche Entlastungen rund 11,6 Milliarden Euro gegenüber den bisher geplanten Maßnahmen erforderlich.
Welche Folgen hat das für Arbeitnehmer und Unternehmen?
Ein unvollständiger Ausgleich der kalten Progression bedeutet, dass Beschäftigte trotz steigender Gehälter weniger Kaufkraft behalten können, als sie bei einem vollständigen Inflationsausgleich hätten. Das kann auch Auswirkungen auf den privaten Konsum haben. Wenn Haushalten nach Steuern weniger Geld zur Verfügung steht, können sie entsprechend weniger für Waren und Dienstleistungen ausgeben. Wie stark sich das tatsächlich auf die Wirtschaft auswirkt, hängt allerdings auch von der weiteren Lohn- und Preisentwicklung ab.
Auch Selbstständige und Einzelunternehmer können betroffen sein. Steigen ihre Gewinne beispielsweise nur aufgrund höherer Preise, kann ihre Einkommensteuerbelastung zunehmen, obwohl sich ihre tatsächliche wirtschaftliche Lage nicht entsprechend verbessert hat.
Bei einer Anhörung des Finanzausschusses Anfang November kritisierten die acht Spitzenverbände der deutschen Wirtschaft, darunter die Deutsche Industrie- und Handelskammer (DIHK), die geplante Einkommensteuerreform.
So bemängeln sie unter anderem, dass die Bundesregierung die Einkommensgrenzen des Steuertarifs nicht vollständig an die erwartete Inflation anpassen wolle. Dies sei „für die Wirtschaft und die Beschäftigten besonders enttäuschend“. Die Verbände fordern deshalb, sämtliche Tarifgrenzen künftig jährlich und nach festen Regeln an die Preisentwicklung anzupassen.
Auch der Bund der Steuerzahler forderte, sämtliche Tarifgrenzen entsprechend der Preisentwicklung anzuheben. In seiner Stellungnahme zur Anhörung des Finanzausschusses kritisierte der Verband: „So kehrt die kalte Progression zurück – der Fiskus wird wieder zum Inflationsgewinner und das auch bei kleinen und mittleren Einkommen.“
Für den Staat hat die kalte Progression die umgekehrte Wirkung. Durch steigende Löhne und Einkommen kann er mehr Steuern einnehmen, auch wenn die Bürger real nicht wohlhabender werden.
Einkommensteuer (Archiv) - Foto: via dts Nachrichtenagentur
Die von der Bundesregierung geplante Reform der Einkommensteuer wird konkret. An diesem Mittwoch soll das Kabinett den Gesetzentwurf von Finanzminister Lars Klingbeil (SPD) beschließen. Vorgesehen ist laut Finanzministerium ein Entlastungsvolumen von zehn Milliarden Euro. Im Gegenzug soll unter anderem die Reichensteuer erhöht werden.
Ein Teil der Neuregelungen gilt ab 2028. Generell gilt: Steuerzahlungen werden nicht direkt vom Bruttolohn ermittelt, sondern vom „zu versteuernden Einkommen“ nach Abzug etwa von Freibeträgen und absetzbaren Ausgaben. Der Gesetzentwurf wird anschließend in Bundestag und Bundesrat weiter beraten. Dabei sind Änderungen möglich und zumindest in Einzelpunkten auch wahrscheinlich.
Welche einzelnen Maßnahmen sind geplant?
Grundfreibetrag
Der Einkommensteil, der zur Sicherung des Existenzminimums für alle steuerfrei bleibt, soll schrittweise ausgeweitet werden: von 12.348 Euro in diesem Jahr auf 12.564 Euro im kommenden Jahr und dann auf 12.900 Euro im Jahr 2028.
Spitzensteuersatz
Für die Einkommensteile über dem Grundfreibetrag gibt es Tarifzonen, in denen die Besteuerung mit steigendem zu versteuernden Einkommen ebenfalls steigt. Der Spitzensteuersatz von 42 Prozent soll künftig etwas später greifen – ab 70.600 Euro statt ab 69.879 Euro.
Dadurch werde der Anstieg des Steuertarifs für die Einkommenszone zwischen 17.800 und 70.600 Euro etwas flacher, heißt es aus dem Ministerium. Davon profitieren demnach mittlere Einkommen am stärksten.
Reichensteuer
Für eine teilweise Gegenfinanzierung der Reform will die Regierung die „Reichensteuer“ erhöhen. Ihr Steuersatz soll künftig ab einem zu versteuernden Einkommen von 250.000 Euro 45 Prozent und als neue „Superreichensteuer“ ab 280.000 Euro 47 Prozent betragen.
Derzeit sind es einheitlich 45 Prozent, aber erst ab einem zu versteuernden Einkommen von 277.826 Euro (jeweils für Alleinstehende, bei gemeinsamer Veranlagung von Paaren verdoppelt sich der Wert).
Arbeitnehmer-Pauschbetrag
Für Beschäftigte soll die Pauschale, mit der man Ausgaben in Zusammenhang mit seiner Berufstätigkeit wie Fahrtkosten oder Büromaterial geltend machen kann, von 1.230 Euro auf 1.430 Euro erhöht werden.
Mini-Jobs
Der von den Betrieben zu zahlende Pauschalsteuersatz bei Mini-Jobs steigt von zwei Prozent auf fünf Prozent. Zudem will die Regierung in einem weiteren Gesetzgebungsverfahren bestimmte Steuervergünstigungen abbauen.
Kinder
Das Kindergeld von derzeit monatlich 259 Euro je Kind soll im kommenden Jahr auf 267 Euro und dann auf 272 Euro im Jahr 2028 steigen. Die steuerlichen Kinderfreibeträge steigen 2027 auf 10.056 Euro, 2028 auf 10.236 Euro. Derzeit sind es 9.756 Euro.
Sonntagszuschläge
Der maximal zulässige Stundenlohn bei steuerfreien Zuschlägen für Sonn- und Feiertagsarbeit soll von 50 auf 75 Euro erhöht werden. Beschäftigte sollen so mehr von ihren Zuschlägen behalten können.
Die steuerliche Absetzbarkeit von Handwerkerleistungen in Privathaushalten wird von 20 Prozent auf 15 Prozent verringert. Damit reduziert sich die maximal mögliche Steuerminderung von 1200 auf 900 Euro im Jahr.
Was das bringt: Mehr Netto vom Brutto für viele
Mit der Reform solle die große Mehrheit der Steuerpflichtigen mehr Netto vom Brutto haben, heißt es aus dem Finanzministerium.
Zum Beispiel könne ein Paar aus einer Pflegekraft und einem Busfahrer mit je 2.800 Euro brutto im Monat und zwei Kindern 2028 mit einer Entlastung von 632 Euro im Jahr rechnen. Für eine Einzelperson wie einen Ingenieur mit 5.000 Euro brutto liege die Entlastung 2028 im Vergleich zu diesem Jahr bei etwa 192 Euro.
Steuerminderung um 4,5 Milliarden Euro erwartet
Die Reform der Einkommensteuer soll zum 1. Januar 2027 in Kraft treten. In der Summe wird die Steuerminderung unter Berücksichtigung der Gegenfinanzierung für das Kassenjahr 2027 mit etwa 4,5 Milliarden Euro angegeben, für 2028 mit 6,0 Milliarden Euro und für das Folgejahr mit etwa 5,7 Milliarden Euro.
Gibt es Kritik an dem Vorhaben?
Der Gesetzentwurf enthält keinen zusätzlichen Ausgleich für die sogenannte kalte Progression. Diese beschreibt den Effekt, dass nominale Gehaltserhöhungen durch Inflation und die Wirkung der Steuerprogression teilweise aufgezehrt werden.
Gleiches gilt durch Mehrbelastungen etwa durch höhere Sozialbeiträge oder Kürzungen bei anderen staatlichen Leistungen. (dpa/afp/red)
Deutliche Differenzen gibt es bei einem Kernprojekt von Finanzminister Lars Klingbeil (SPD), einer großen Einkommensteuerreform. - Foto: Kay Nietfeld/dpa
Das Bundeskabinett will an diesem Mittwoch die von der Regierung geplante Einkommensteuerreform auf den Weg bringen. Zum vorgesehenen Entlastungsvolumen von zehn Milliarden Euro sagte Finanzminister Lars Klingbeil (SPD) am Dienstag, 1. September, am Rande des G20-Finanzministertreffens in Asheville in den USA: „Ich finde, das ist eine Summe, die sich sehen lassen kann.“ Kritik an dem Gesetzentwurf kam allerdings aus dem Wirtschaftsressort von Katherina Reiche (CDU).
Kabinett soll Reform beschließen
„Alle Kabinettsmitglieder haben zugestimmt, dass wir morgen jetzt im Kabinett diese Einkommenssteuerreform verabschieden werden“, sagte dazu Klingbeil mit Blick auf die Kabinettsitzung. Dies bestätigte auch das Wirtschaftsministerium. „Bundesministerin Reiche steht zu den im Koalitionsausschuss getroffenen Vereinbarungen“, hieß es in einer Erklärung.
„Ich habe sehr gerungen, dass wir den Schwerpunkt dann auch auf Familien setzen“, sagte Klingbeil weiter zu dem Gesetzentwurf. „Das sind für mich diejenigen, die am meisten gelitten haben in den letzten Jahren unter steigenden Preisen, und die entlastet werden müssen.“
Aus dem Finanzministerium hieß es dazu: „Mit der Reform wird die große Mehrheit der Steuerpflichtigen mehr Netto vom Brutto haben.“ Für eine Familie mit zwei Kindern und mittleren Einkommen bedeute dies eine Entlastung von gut 600 Euro.
Insgesamt hat die Reform laut Gesetzentwurf ein Entlastungsvolumen von etwa zehn Milliarden Euro. Dieses soll in zwei Stufen 2027 und 2028 erreicht werden. Zur Gegenfinanzierung soll unter anderem die Reichensteuer erhöht werden. Die Steuerausfälle für Bund, Länder und Kommunen durch die Neuregelung werden unter Berücksichtigung der Gegenfinanzierung für das Kassenjahr 2027 mit etwa 4,5 Milliarden Euro angegeben, für 2028 mit 6,0 Milliarden Euro und für das Folgejahr mit etwa 5,7 Milliarden Euro.
Grundfreibetrag, Kindergeld und weitere Entlastungen
Konkret vorgesehen ist, den steuerlichen Grundfreibetrag von derzeit 12.348 Euro zum Jahresbeginn 2027 auf 12.564 Euro und 2028 dann auf 12.900 Euro zu erhöhen. Die Kurve der Steuerprogression soll bis zu einem steuerpflichtigen Jahreseinkommen von 70.600 Euro abgeflacht werden. Davon profitieren auch Steuerpflichtige mit höheren Einkünften, prozentual am stärksten aber laut Finanzressort Bezieherinnen und Bezieher mittlerer Einkommen.
Das Kindergeld soll zudem von derzeit 259 Euro im kommenden Jahr auf 267 Euro und 2028 auf 272 Euro monatlich pro Kind steigen. Ebenfalls erhöht werden die steuerlichen Kinderfreibeträge, der Arbeitnehmer-Pauschbetrag für Werbungskosten sowie der steuerfreie Anteil bei Sonn- und Feiertagszuschlägen.
Gegenfinanzierung über Reichensteuer und Abbau von Vergünstigungen
Zur Gegenfinanzierung wird neben der höheren Reichensteuer der sogenannte Handwerkerbonus von derzeit maximal 1200 Euro auf höchstens 900 Euro pro Jahr reduziert. Der Pauschalsteuersatz für Minijobs wird von zwei Prozent auf fünf Prozent angehoben.
Die Kritik des Wirtschaftsministeriums richtet sich vor allem dagegen, dass kein vollständiger Ausgleich der sogenannten kalten Progression vorgesehen ist. Dabei geht es um inflationsbedingte Steuererhöhungen aufgrund der Steuerprogression. Begründet wird dies aus dem Finanzministerium mit der Schwerpunktsetzung bei den Entlastungen zugunsten kleiner und mittlerer Einkommen sowie der Familien.
„Die aktuelle Bundesregierung wäre die erste Bundesregierung seit 2015, die keinen vollständigen Abbau der kalten Progression gesetzlich veranlasst“, heißt es dagegen laut einem Bericht der „Rheinischen Post“ in einem Brief von Wirtschafts-Staatssekretär Thomas Steffen an Finanz-Staatssekretär Rolf Bösinger. Das Ergebnis sei „eine inflationsbedingte heimliche Steuererhöhung“, kritisierte Steffen darin demnach weiter.
Er forderte zudem laut dem Bericht in dem Brief den Steuertarif entsprechend anzupassen und drang zudem auf zusätzliche Entlastungen für Unternehmen. In der Erklärung des Wirtschaftsministeriums vom Dienstagnachmittag hieß es zu dem Disput, das Ressort habe die Kabinettsbefassung „zum Anlass genommen, seine grundsätzliche wirtschaftspolitische Haltung zur Steuerpolitik mit Blick auf die kommenden Jahre darzulegen“.
Klingbeil warnt vor „Opposition in der Regierung“
Klingbeil reagierte auf den Brief scharf. „Eine Opposition in der Regierung wird am Ende allen schaden“, sagte er in Asheville. „Und das sollten sich alle nochmal ins Stammbuch schreiben“, fügte er offensichtlich mit Blick auf Reiche hinzu.
„Ich bin fest davon überzeugt, dass in Zeiten, wo die Rechtsextremen sich aufgemacht haben, dieses Land zu übernehmen, das ein ganz wichtiger Punkt ist, dass wir in der Regierung zusammenarbeiten, dass wir Entscheidungen gemeinsam treffen, dass wir Entscheidungen auch gemeinsam dann durchtragen“, hob der Finanzminister und SPD-Chef weiter hervor.
Klingbeil erinnerte zudem daran, dass er auch Vorschläge gemacht habe „über die Erhöhung der Erbschaftsteuer oder auch über die Erhöhung des Spitzensteuersatzes ein großes Volumen zu erreichen und eine deutliche Entlastung“. Dafür sei er auch weiterhin offen. “
Aber ich habe an vielen Stellen eben erlebt, dass in den Verhandlungen Verhandlungspartner gesagt haben, das machen wir nicht mit“, verwies er auf den Widerstand der CDU/CSU gegen Mehrbelastungen für Menschen mit hohen Einkommen.
Linke nennt Reform eine „Placebo-Reform“
Kritik an Klingbeils Steuerplänen übte auch die Linkspartei. „Die Einkommensteuerreform, die der große Wurf für kleine und mittlere Einkommen werden sollte, ist eine Placebo-Reform“, erklärte deren steuerpolitische Sprecherin Doris Achelwilm.
Die vorgesehene Entlastungswirkung halte „nicht einmal mit der Preisentwicklung Schritt“. Achelwilm pochte für eine größere Entlastung ebenfalls auf eine höhere Belastung von Spitzeneinkommen sowie eine gerechtere Besteuerung von Kapitalerträgen. (afp/red)
Die Koalition setzt auf Entlastungen der Bürger durch eine Steuerreform. Allerdings ist deren Umfang begrenzt – und es stehen weitere Belastungen dem entgegen. (Symbolbild) - Foto: Robert Michael/dpa
In Kürze:
10MilliardenEuro Entlastung durch Steuerreform: Die Bundesregierung will Bürger ab 2027 vor allem bei der Einkommensteuer und bei Familienleistungen entlasten.
NeueBelastungen: Gekürzte Steuervergünstigungen und steigende Sozialbeiträge könnten einen Teil der Entlastung wieder aufzehren.
Besondersbetroffen: Kinderlose Einverdiener-Ehepaare drohen durch die geplante Einschränkung der beitragsfreien Familienversicherung deutlich stärker belastet zu werden.
Auf etwa 10 Milliarden Euro schätzt die Bundesregierung den Entlastungseffekt der Steuerreform, die zum 1. Januar 2027 in Kraft treten soll. Sie bezeichnet das Vorhaben als bedeutende Erleichterung für Steuerpflichtige mit kleinen und mittleren Einkommen.
Vor allem Familien mit Kindern sollen dadurch angesichts deutlich gestiegener Preise für Energie, Mobilität, Wohnen und andere Bereiche des täglichen Lebens Entlastung erfahren. Außerdem drückt die Bundesregierung die Hoffnung aus, dass die Steuerreform einen Impuls für Wachstum und Beschäftigung setzt.
Steuerzahlerbund nennt Steuerreform „Scherz oder Provokation“
Um den Effekt zu bewirken, soll der Grundfreibetrag bis 2028 auf etwa 12.900 Euro steigen. Derzeit liegt er für Alleinstehende bei 12.348 Euro.
Auch der Arbeitnehmer-Pauschbetrag soll von 1.230 auf 1.430 Euro steigen. Dazu kommen Anpassungen nach oben beim Kindergeld und Kinderfreibetrag. Eine vierköpfige Familie mit einem Haushaltseinkommen von etwa 60.000 Euro soll durch die Steuerreform ab 2028 jährlich mehr als 600 Euro mehr pro Jahr zur Verfügung haben als heute.
Diese Entlastungen stehen deutliche Teuerungstendenzen der vergangenen Jahre und insbesondere der explodierenden Treibstoffpreise seit Beginn des Irankrieges gegenüber.
Der Bund der Steuerzahler nannte die Reform laut „WirtschaftsWoche“ „Scherz oder Provokation“. Kritik kam auch von Mecklenburg-Vorpommerns CDU-Landeschef Daniel Peters. Dieser erklärte, angesichts zusätzlicher Belastungen bleibe von dem Entlastungseffekt „nicht mal ein Drittel übrig“.
Einige davon sind im Reformpaket selbst enthalten. So soll der Handwerkerbonus von bisher 20 auf künftig 15 Prozent der begünstigten Arbeitskosten sinken. Dies verringert den maximalen Steuerabzug in diesem Bereich von 1.200 auf 900 Euro. Die pauschale Steuer auf Minijobs soll von 2 auf 5 Prozent steigen. Und es gibt Mehrbelastungen für sehr hohe Einkommen über höhere Spitzensteuersätze.
Bundesfinanzminister Lars Klingbeil (SPD) hat die Reform verteidigt. SPD und Union hätten bewusst den Fokus auf die kleineren und mittleren Einkommen und die Familien gelegt. „Für eine Familie mit zwei Kindern erreichen wir eine Entlastung von etwa 600 Euro im Jahr“, behauptete er. Das solle keiner kleinreden. „Wir haben uns im Koalitionsausschuss gemeinsam entschieden, diesen Schwerpunkt zu setzen.“
Was den Entlastungen an zusätzlichen Aufwendungen gegenübersteht
Mehr noch als direkte Effekte der Steuerreform drohen andere politische Entscheidungen oder Entwicklungen, die tatsächliche Höhe der geplanten Entlastung zu beeinflussen.
So steigen in mehreren Bereichen der Sozialversicherung die Beitragsbemessungsgrenzen. Zusätzlich zur ohnehin vorgesehenen Anpassung aufgrund der Lohnentwicklung soll es in der Gesetzlichen Krankenversicherung (GKV) eine zusätzliche Anhebung um 300 Euro geben.
Kinderlose müssen sich auf höhere Beiträge zur Pflegeversicherung einstellen. Dazu kommt eine voraussichtliche Steigerung des Rentenbeitrags bis 2028 von derzeit 18,6 auf dann 19,9 Prozent.
Eine ebenfalls diskutierte kapitalgedeckte Altersvorsorge soll zunächst 0,5 Prozent – später bis zu 2 Prozent – des Bruttolohns in Anspruch nehmen. Davon soll je die Hälfte von Arbeitnehmern und Arbeitgebern eingezahlt werden.
Dadurch könnte vor allem bei mittleren und höheren Einkommen der Einsparungseffekt durch die Steuerreform teilweise oder sogar vollständig zunichtegemacht werden.
Ein wesentlicher Faktor, der darüber hinaus noch zum Tragen kommt, ist die GKV-Reform. Diese schränkt die zuvor über Jahrzehnte hinweg unangetastete beitragsfreie Familienversicherung von Ehegatten ein. In den meisten Fällen wird die Mitversicherung nur noch gegen einen Beitragszuschlag möglich sein. Dieser soll 2,5 Prozentpunkte der beitragspflichtigen Einnahmen des Hauptversicherten betragen.
Von dieser Maßnahme, die ab 2028 in Kraft treten soll, erhofft sich der Bund Einsparungen von mehreren Milliarden Euro für die GKV. Zudem will die Regierung auf diese Weise Anreize für eine stärkere Vollzeiterwerbstätigkeit schaffen. Am stärksten von den Einschränkungen betroffen wären Alleinverdiener-Ehepaare ohne Kinder.
Neben der Problematik der GKV-Reform und möglicher höherer Rentenbeiträge macht auch die Entwicklung der Energiepreise deutlich, dass eine Steuerentlastung nicht automatisch mehr Kaufkraft bedeutet. Zwar bleibt der CO₂-Preis vorerst weiterhin zwischen 55 und 65 Euro je Tonne. Eine Kompensation über ein Klimageld ist zwar im Koalitionsvertrag angesprochen, aber noch nicht umgesetzt.
Trotz des gleichbleibenden CO₂-Preises steigen die Kosten für Benzin, Diesel und Erdgas infolge des Krieges in der Golfregion und der Lage in der Straße von Hormus. Der Emissionshandel verteuert darüber hinaus jetzt schon indirekt Transport, Produktion, Heizung und andere Güter. Der angekündigten Steuererleichterung steht demnach auch in diesem Bereich ein Anstieg der Lebenshaltungskosten gegenüber.
Offen bleibt zudem, ob die Erhöhung der Mehrwertsteuer dauerhaft vom Tisch ist. Der Ökonom und Präsident des Kiel Instituts für Weltwirtschaft, Moritz Schularick, hat sich dazu jüngst im Magazin „Capital“ geäußert. So sollen Union und SPD im Frühjahr darüber gesprochen haben, die Mehrwertsteuer auf 21 oder sogar 22 Prozent zu erhöhen. Es wäre der erste Schritt in dieser Größenordnung seit 2006 gewesen.
Die Anhebung der Mehrwertsteuer hätte eine größere Steuerentlastung oder Senkungen der Sozialbeiträge ermöglichen sollen. Allerdings hätte man die Idee aufgrund der Teuerung infolge des Irankrieges und aus Furcht vor größeren Protesten verworfen. Stattdessen sei die Steuerreform kleiner ausgefallen.
Schularick ist ein Befürworter der Idee, die Mehrwertsteuer deutlich anzuheben. Mit den Mehreinnahmen könne man Steuerentlastungen an anderer Stelle und eine Senkung der Sozialbeiträge finanzieren, so der Ökonom. Ziel müsse es sein, „Unternehmen und Konsumenten wieder mehr Spielraum für eigene Ausgaben- und Investitionsentscheidungen zu geben“. Nur dies eröffne die Aussicht auf eine echte und dauerhafte Belebung der hiesigen Wirtschaft.
Die schwarz-rote Koalition stellte die Eckpunkte der geplanten Steuerreform vor. Höhere Freibeträge sollen entlasten, zugleich werden einzelne Steuervergünstigungen gekürzt. - Foto: Tobias SCHWARZ / AFP via Getty Images
In Kürze:
Höhere Freibeträge und angepasste Steuertarife sollen Arbeitnehmer und Familien entlasten und die kalte Progression abmildern.
Zur Gegenfinanzierung werden Steuervergünstigungen gekürzt, etwa beim Handwerkerbonus, und Minijobs werden stärker besteuert.
Wer tatsächlich profitiert, hängt von der persönlichen Situation ab – die endgültige Bilanz zeigt sich erst im Steuerbescheid.
Zehn Milliarden Euro mehr für Bürgerinnen und Bürger: Mit dieser Summe wirbt die Bundesregierung für ihre Steuerreform. Nach den Beschlüssen des Koalitionsausschusses sollen Arbeitnehmer und Familien künftig weniger Einkommensteuer zahlen. Der Grundfreibetrag steigt, Kinder werden steuerlich stärker berücksichtigt, und der Einkommensteuertarif wird angepasst.
„Wer unter Teuerung, Inflation und stagnierenden Löhnen am meisten leidet, wird entlastet“, sagte Bundeskanzler Friedrich Merz (CDU) am Freitag bei der Vorstellung der Entlastungspläne. Profitieren sollen vor allem Familien sowie Menschen mit mittlerem und geringem Einkommen. Auf den ersten Blick wirkt das Konzept schlüssig: Der Staat nimmt weniger Steuern ein, also bleibt den Bürgern mehr Geld im Portemonnaie. Bei genauerer Betrachtung ist diese Rechnung jedoch komplexer.
Die Reform besteht aus zwei Teilen. Der erste Teil bringt Entlastungen für viele Steuerzahler. Der zweite Teil sieht die Streichung oder Kürzung bisheriger Steuervergünstigungen sowie eine stärkere Belastung sehr hoher Einkommen vor. Wer unter dem Strich tatsächlich profitiert, hängt daher deutlich stärker als bisher von der persönlichen Lebenssituation ab: Gibt es Kinder im Haushalt? Werden haushaltsnahe Dienstleistungen genutzt? Fallen regelmäßig Handwerkerkosten an? Oder werden hohe Unternehmensgewinne erzielt? Erst im Zusammenspiel aller Änderungen lässt sich beurteilen, wie sich die Reform im konkreten Steuerbescheid auswirkt.
Der erste Blick: Mehr steuerfreies Einkommen
Der wichtigste Baustein der Reform betrifft den sogenannten Grundfreibetrag. Hinter dem etwas sperrigen Begriff verbirgt sich ein einfaches Prinzip: Ein Teil des Einkommens bleibt grundsätzlich steuerfrei. Der Staat geht davon aus, dass dieses Geld für den notwendigen Lebensunterhalt benötigt wird und deshalb nicht besteuert werden soll. Nach den am Donnerstagmorgen vorgelegten Plänen steigt dieser steuerfreie Betrag voraussichtlich in zwei Stufen bis 2028 auf 12.900 Euro. Erst Einkommen, das darüber liegt, wird nach dem Einkommensteuertarif besteuert. Davon profitieren grundsätzlich alle, die Einkommensteuer zahlen. Steigt der steuerfreie Betrag, wird automatisch ein größerer Teil des Einkommens nicht besteuert.
Hinzu kommt eine zweite, weniger bekannte Änderung, die für viele Arbeitnehmer jedoch mindestens ebenso wichtig sein dürfte. Die Bundesregierung will die Grenzen des Einkommensteuertarifs erneut anheben, um die sogenannte kalte Progression auszugleichen. Die Verschiebung dieser Tarifgrenzen ist aus dem Steuerrecht bekannt und wird regelmäßig eingesetzt, um diesen Effekt abzufedern. Die Pläne der Koalition gehen jedoch darüber hinaus. Zusätzlich soll die zweite Progressionszone abgeflacht werden, um kleinere und mittlere Einkommen stärker zu entlasten.
Ein Beispiel macht das deutlich: Erhält eine Angestellte eine Gehaltserhöhung von drei Prozent, weil die Preise für Lebensmittel, Energie und Mieten gestiegen sind, ist sie auf dem Papier zwar besser bezahlt. Da die Lebenshaltungskosten jedoch ebenfalls gestiegen sind, kann sie sich real nicht mehr leisten als zuvor. In diesem Fall bleibt ihre Kaufkraft praktisch unverändert. Ohne Anpassung des Steuertarifs würde sie dennoch mehr Einkommensteuer zahlen, weil Teile ihres Einkommens in einen höheren Tarifbereich rutschen. Obwohl ihre Kaufkraft gleich geblieben ist, müsste sie einen größeren Anteil ihres Einkommens an den Fiskus abführen.
Neben dem Einkommensteuertarif werden auch Familien entlastet. Kindergeld und Kinderfreibetrag steigen. Nach Berechnungen der Bundesregierung soll eine vierköpfige Familie mit einem zu versteuernden Einkommen von 60.000 Euro dadurch dauerhaft um mehrere Hundert Euro pro Jahr entlastet werden. Bis hierher vermittelt die Reform ein klares Bild: Der Staat nimmt weniger Einkommensteuer ein und lässt den Bürgern mehr Geld. Dieses Bild verändert sich allerdings, sobald der zweite Teil des Steuerpakets in den Blick kommt.
Die zweite Rechnung: Womit der Staat die Entlastung finanziert
Steuersenkungen kosten Geld. Deshalb stellt sich bei jeder Reform dieselbe Frage: Wer finanziert die Entlastung? Im aktuellen Paket lautet die Antwort: Zum Teil verzichtet der Bund auf Einnahmen, zum Teil werden bestehende Steuervergünstigungen gekürzt oder andere Abgaben erhöht. Für viele Bürger entscheidet deshalb nicht allein der neue Einkommensteuertarif darüber, ob sie am Ende tatsächlich mehr Geld zur Verfügung haben.
Ein Beispiel ist der sogenannte Handwerkerbonus. Bislang konnten Privatpersonen 20 Prozent der Arbeitskosten für Renovierungs-, Erhaltungs- und Modernisierungsarbeiten steuerlich geltend machen, maximal 1.200 Euro im Jahr. Nach den Beschlüssen der Bundesregierung soll dieser Steuervorteil auf 15 Prozent sinken. Künftig können höchstens noch 900 Euro von der Steuerschuld abgezogen werden.
Was bedeutet das konkret für Auftraggeber? Wer etwa sein Badezimmer renovieren lässt oder einen Elektriker, Dachdecker oder Maler beauftragt, kann künftig einen kleineren Teil der Arbeitskosten steuerlich geltend machen. Die Handwerkerrechnung selbst wird dadurch nicht höher. Der steuerliche Zuschuss des Staates fällt jedoch geringer aus.
Die geringere steuerliche Förderung von Handwerkerleistungen ist eine der Maßnahmen, mit denen das Reformpaket gegenfinanziert werden soll. Sie wird im Beschluss des Koalitionsausschusses gemeinsam mit weiteren Finanzierungsmaßnahmen wie der Anpassung der „Reichensteuer“ und einer Gewinnabführung der KfW aufgeführt.
Jörg Dietrich, Präsident des Zentralverbandes des Deutschen Handwerks (ZDH), begrüßte die Reformschritte grundsätzlich. Wörtlich sagte Dietrich:
„Das Paket enthält damit eine Reihe richtiger Reformen und weist in die richtige Richtung. Jetzt kommt es darauf an, diesen Weg weiterzugehen.“
Die Reduzierung des Handwerkerbonus bewertet Dietrich als „vertretbaren Kompromiss“. Weiter äußerte der Handwerkskammerpräsident:
„Er (der Handwerkerbonus – Anm. d. Red.) setzt weiterhin einen wichtigen Anreiz für legale Beschäftigung, energetische Sanierungen und die Vermeidung von Schwarzarbeit.“
Ein zweiter Baustein der Gegenfinanzierung betrifft geringfügige Beschäftigungen. Nach den Beschlüssen soll die pauschale Steuer auf Minijobs von bisher zwei auf fünf Prozent steigen. Für Arbeitgeber erhöhen sich dadurch die Kosten dieser Beschäftigungsform. Welche Folgen das haben wird, ist derzeit offen. Die Bundesregierung verbindet die Änderung mit dem Ziel einer gerechteren Finanzierung des Steuersystems. Nach Angaben der Minijob-Zentrale arbeiten besonders viele Minijobber im Handel sowie im Gastgewerbe. Ob Unternehmen ihre Beschäftigungspraxis deshalb ändern, lässt sich derzeit nicht vorhersagen.
Nicht jedes hohe Einkommen ist gleich
Während viele Arbeitnehmer von höheren Freibeträgen profitieren sollen, sieht die Reform zugleich eine stärkere Belastung sehr hoher Einkommen vor. Nach den Beschlüssen der Koalition soll der Steuersatz von 45 Prozent bereits ab einem zu versteuernden Einkommen von 250.000 Euro greifen; ab 280.000 Euro ist eine weitere Tarifstufe von 47 Prozent vorgesehen. Die Bundesregierung will damit einen Teil der Entlastungen gegenfinanzieren.
Auf den ersten Blick wirkt dies wie eine stärkere Besteuerung besonders wohlhabender Bürger. Tatsächlich ist die Wirkung differenzierter. Denn die Einkommensteuer betrifft nicht nur Arbeitnehmer, sondern auch Einzelunternehmer, Freiberufler sowie Personengesellschaften wie viele Handwerksbetriebe, Arztpraxen, Anwaltskanzleien oder familiengeführte mittelständische Unternehmen. Kapitalgesellschaften wie GmbHs oder AGs unterliegen dagegen zunächst der Körperschaftsteuer; ausgeschüttete Gewinne werden anschließend gesondert besteuert. Die Rechtsform entscheidet daher wesentlich darüber, welche Steuerbelastung entsteht.
Wie groß diese Gruppe ist, zeigt eine aktuelle Analyse des Instituts der Deutschen Wirtschaft (IW). Zwar stellen Personengesellschaften nur rund 2,4 Prozent der knapp 42 Millionen Einkommensteuerpflichtigen, sie erwirtschaften jedoch rund 14 Prozent aller steuerpflichtigen Einkünfte. Besonders auffällig ist die Gruppe der Personengesellschaften mit Einkünften von mehr als einer Million Euro: Sie macht lediglich 0,1 Prozent aller Steuerpflichtigen aus, vereint aber rund zehn Prozent der gesamten steuerlichen Bemessungsgrundlage auf sich.
Nach Berechnungen des Institut der deutschen Wirtschaft (IW) würden deshalb rund 40 Prozent der Bemessungsgrundlage einer höheren Besteuerung beim Spitzensteuersatz auf unternehmerische Einkünfte entfallen. Bei einer Verschärfung der sogenannten Reichensteuer wären es sogar etwa 70 Prozent. Das Institut folgert daraus, dass Änderungen des Spitzensteuersatzes nicht nur eine Verteilungsfrage zwischen hohen und niedrigen Einkommen sind, sondern zugleich die steuerliche Belastung vieler inhabergeführter Unternehmen betreffen. „Da ein erheblicher Teil der vom Spitzen- und Reichensteuersatz betroffenen Einkommen von Personengesellschaften und Einzelunternehmen stammt, ist die Einkommensteuer immer auch eine wichtige Unternehmenssteuer“, heißt es im IW-Papier. Weiter heißt es als Fazit: „Wer Arbeits- und Investitionsanreize stärken will, sollte daher nicht auf höhere Belastungen setzen.“
Die Bilanz erst auf dem Steuerbescheid zu sehen
Die Steuerreform folgt damit keinem einfachen Muster. Sie senkt an einer Stelle die Belastung und erhöht sie an anderer oder streicht bisherige Vergünstigungen. Wer am Ende tatsächlich besser oder schlechter gestellt ist, lässt sich deshalb nicht pauschal beantworten.
Ein Arbeitnehmer ohne größere steuerlich begünstigte Ausgaben dürfte vor allem von den höheren Freibeträgen und den verschobenen Tarifgrenzen profitieren. Wer regelmäßig Handwerkerleistungen in Anspruch nimmt oder als Arbeitgeber Minijobs nutzt, muss dagegen die gekürzten Steuervergünstigungen in seine persönliche Rechnung einbeziehen. Bei sehr hohen Einkommen kommt zusätzlich die Anhebung des Spitzensteuersatzes hinzu.
Damit wird die Reform vor allem eines: individueller. Ob sie für den Einzelnen eine spürbare Entlastung oder lediglich eine geringere Mehrbelastung bedeutet, zeigt sich erst, wenn alle Änderungen im Steuerbescheid zusammenlaufen.
Die Koalition will kleine und mittlere Einkommen entlasten. (Archivbild) - Foto: Michael Kappeler/dpa
In Kürze:
Die Koalition berät über ein umfassendes Reformpaket mit Steuer-, Renten- und Arbeitsmarktreformen.
Größter Streitpunkt bleibt die Finanzierung der geplanten Steuerentlastungen ab 2027.
Auch bei Arbeitszeit, Pflege und Gesundheit bestehen noch offene Fragen zwischen Union und SPD.
Ziel ist eine Einigung möglichst noch vor der parlamentarischen Sommerpause.
Für die Koalition in Berlin geht es ab Mittwoch, dem 1. Juli, um einen Befreiungsschlag. Noch vor der parlamentarischen Sommerpause wollen Union und SPD ein umfassendes Reformpaket auf den Weg bringen, dafür wird der Koalitionsausschuss zusammentreten. Die Verhandler wollen kein Ergebnis übers Knie brechen, sodass ein Abschluss bereits am Mittwoch oder in der Nacht zum Donnerstag nicht garantiert ist. In einigen Bereichen bestehen weiterhin erhebliche Differenzen zwischen den Koalitionspartnern.
Mehrere Themen hatten die Koalitionsspitzen in den vergangenen Monaten beschäftigt. Nun hofft man auf einen Durchbruch.
Steuerreform
Zu den heikelsten Aufgaben der Koalition gehört eine Steuerreform. Ab dem 1. Januar 2027 will Bundesfinanzminister Lars Klingbeil (SPD) vor allem kleinere und mittlere Einkommen entlasten. Die Union unterstützt dieses Vorhaben. Klingbeil soll dem Koalitionsausschuss zwei Pakete vorlegen – mit Steuerentlastungen in unterschiedlicher Höhe.
Ein Paket umfasst rund 28 Milliarden Euro und soll jährliche Entlastungen von etwa 800 bis 900 Euro bei Einkommen zwischen 40.000 und 60.000 Euro ermöglichen. Die Steuerentlastung würde bei Singles bis zu einem zu versteuernden Einkommen von 140.000 Euro greifen.
Ein kleineres Paket würde Entlastungen von rund 17 Milliarden Euro umfassen und nur bis zu einem Einkommen von etwa 115.000 Euro wirken. Zudem wären die Entlastungen für kleinere und mittlere Einkommen etwa halb so hoch. In beiden Varianten soll der Grundfreibetrag steigen – von derzeit 12.348 Euro auf 12.900 oder 13.084 Euro.
Der zentrale Streitpunkt zwischen den Koalitionspartnern bleibt die Gegenfinanzierung. Neue Schulden schließt Klingbeil aus, sodass andere Wege gefunden werden müssen, um die Maßnahmen zu finanzieren. Die SPD will dabei vor allem Besserverdienende stärker belasten, etwa über einen höheren Spitzensteuersatz und eine Anhebung der Reichensteuer.
Teile der Partei fordern zusätzlich eine Vermögensteuer oder Änderungen bei der Erbschaftsteuer; dafür wurde unter anderem das Konzept eines „Lebensfreibetrages“ vorgeschlagen. Weitere Optionen wären eine Erhöhung der Mehrwertsteuer, Subventionskürzungen oder zusätzliche Einsparungen im Haushalt.
Die Entschlossenheit, eine Lösung zu finden, ist vorhanden. Regierungssprecher Stefan Kornelius sagte im Vorfeld, man wolle ein „großes Paket“ schnüren. SPD-Parlamentsgeschäftsführer Dirk Wiese erklärte gegenüber der „Rheinischen Post“, man wolle „bei zentralen Themen über die Ziellinie kommen“.
Innerhalb der SPD gibt es zudem Druck von Abgeordneten, die eine stärkere Besteuerung hoher Vermögen bis hin zu einer einmaligen Vermögensabgabe fordern. Dies entspreche auch den Erwartungen der Wählerschaft, heißt es in einem Impulspapier mehrerer SPD-Abgeordneter.
Die Union lehnt das „FairErben“-Konzept der SPD ab und spricht sich gegen Verschärfungen bei der Erbschaftsteuer sowie gegen zusätzliche Vermögensabgaben aus. Zuletzt hatte Generalsekretär Carsten Linnemann jedoch eine Ausweitung der Spitzen- oder Reichensteuer nicht ausgeschlossen.
Bundeskanzler Friedrich Merz hatte eine „Glättung“ des Spitzensteuersatzes ebenso wenig ausgeschlossen wie eine vollständige Abschaffung des Solidaritätszuschlags, die möglicherweise ohnehin vom Bundesverfassungsgericht gefordert werden könnte. Insgesamt will die Union jedoch vermeiden, dass das Steuerpaket als Umverteilungsmaßnahme wahrgenommen wird; im Vordergrund sollen Entlastung und Wachstumsimpulse stehen.
Änderungen bei der Arbeitszeit
Ein weiteres Thema, dem sich der Koalitionsausschuss widmen wird, ist die Arbeitszeit. Im Koalitionsvertrag ist eine Flexibilisierung in diesem Bereich vereinbart. Die bisherige Regelung mit einer täglichen Höchstarbeitszeit von acht Stunden soll durch eine wöchentliche Höchstarbeitszeit ersetzt werden.
Die Gruppe um Annika Klose hat in ihrem Reform-Impulspapier jedoch eine Absage erteilt, die „zu längeren Arbeitszeiten, einer Abschwächung des Kündigungsschutzes, Einschränkungen des Streikrechts oder der Einführung von Karenztagen im Krankheitsfall“ führen würden. Die Union hatte entsprechende Einschränkungen bei der Lohnfortzahlung ebenfalls ins Spiel gebracht. Auch aus den Gewerkschaften kamen erhebliche Vorbehalte gegen die geplanten Liberalisierungen im Arbeitsrecht.
Bundesarbeitsministerin Bärbel Bas hatte auf dem DGB-Bundeskongress im Mai ebenfalls erklärt, die SPD hätte das Thema „gar nicht erst anfassen“ wollen. Der Koalitionsvertrag sehe jedoch eine solche Liberalisierung vor. Deshalb hat Bas in ihrem Entwurf längere tägliche Arbeitszeiten von Regelungen in Tarifverträgen oder Betriebsvereinbarungen abhängig gemacht. Zudem will sie möglichem Missbrauch durch eine Pflicht zur elektronischen Arbeitszeiterfassung entgegenwirken.
Rente
Bei der Rente haben Merz und Bas angekündigt, die in der Vorwoche vorgelegten Reformvorschläge der Rentenkommission ohne wesentliche Änderungen umsetzen zu wollen. Kritik kommt aus einigen SPD-Landesverbänden, unter anderem von Mecklenburg-Vorpommerns Ministerpräsidentin Manuela Schwesig. Sie stößt sich vor allem an der geplanten Abschaffung der vorzeitigen abschlagsfreien Rente für besonders langjährig Versicherte. Dieses System soll nach den Vorschlägen der Kommission durch regelmäßige Gesundheitsuntersuchungen und eine individuelle Frühverrentung im Bedarfsfall ersetzt werden.
Das Umlagesystem soll um eine kapitalgedeckte Zusatzsäule ergänzt werden. Zudem soll das Renteneintrittsalter ab 2031 an die Entwicklung der Lebenserwartung gekoppelt werden. Dies würde möglicherweise bis zur Jahrhundertwende eine „Rente mit 70“ bedeuten. In der Koalition herrscht grundsätzlich Konsens über die Umsetzung der Vorschläge zum Rentensystem. Ministerin Bas erklärte, das Paket sei als „Gesamtkunstwerk“ konzipiert und werde als solches umgesetzt. Es werde „kein Rosinenpicken“ geben.
Gesundheit und Pflege
In den Bereichen Gesundheit und Pflege gibt es teilweise noch Gesprächsbedarf. Das geplante Spargesetz zugunsten der gesetzlichen Krankenversicherung (GKV) ist jedoch bereits im Bundestag. Hier geht es in erster Linie darum, die erforderliche Parlamentsmehrheit für dessen Beschluss noch vor der Sommerpause sicherzustellen. Ziel des Vorhabens ist es, die Beiträge stabil zu halten.
Bundesgesundheitsministerin Nina Warken hatte vor einer möglichen Finanzierungslücke in der gesetzlichen Krankenversicherung von rund 44 Milliarden Euro bis 2030 gewarnt. Schon im kommenden Jahr drohe ein Defizit von 19 Milliarden Euro.
Warken betonte, die Koalition wolle sich am Prinzip der „einnahmenorientierten Ausgabenpolitik“ orientieren. Der Bund würde die Kassen perspektivisch entlasten, etwa durch die schrittweise Übernahme der Kosten für die Gesundheitsversorgung von Grundsicherungsempfängern. Diese sind derzeit als versicherungsfremde Leistungen von den Versicherten zu tragen. Die SPD wird den Entwurf laut Gesundheitssprecher Christos Pantazis mittragen, allerdings werde man darauf achten, dass die Versorgung der Patienten nicht beeinträchtigt werde.
Zu den geplanten Maßnahmen gehören unter anderem höhere Abschläge für die Pharmaindustrie, höhere Selbstbehalte beim Zahnersatz, die Mitversicherung des Ehepartners nur noch gegen einen Zusatzbeitrag sowie Einschnitte bei Sondervergütungen für Ärzte und Kliniken. Eine weitere Neuerung ist die Einführung von Teilkrankschreibungen und Teilkrankengeld.
Vor erheblichen Herausforderungen steht die Koalition auch im Bereich der Pflege, wo der von den Betroffenen zu tragenden Eigenanteil bereits seit Längerem steigt. Im Koalitionsvertrag ist zwar das Ziel einer Begrenzung vorgesehen, allerdings deutet wenig darauf hin, dass dies angesichts der Kostenentwicklung realistisch ist.
Die Bundesregierung strebt das sogenannte Pflegeneuordnungsgesetz an. Dieses soll die soziale Pflegeversicherung finanziell stabilisieren und gleichzeitig die Leistungen neu ordnen. Statt eines Ausbaus stehen dabei Einsparungen auf dem Programm. Um die Einnahmen zu erhöhen, will man die Beitragsbemessungsgrenze erhöhen – wie auch den Beitrag für Kinderlose. Darüber hinaus fasst der Bund einen Mechanismus ins Auge, der die regulären Pflegeleistungen jährlich an die Inflation anpasst.
Aber auch der Zugang zu Pflegeleistungen als solcher könnte künftiger schwieriger werden. So ist angedacht, die Voraussetzungen für die Erlangung von Pflegegraden zu verschärfen. Sozialverbände wie der VdK oder Dienste wie die AWO warnen deshalb bereits jetzt vor möglichen Nachteilen für zehntausende potenziell Pflegebedürftige. Auch die Rentenversicherungsbeiträge, die von den Pflegekassen für pflegende Angehörige übernommen werden, könnten sinken. Zudem stehen zeitlich gestaffelte oder reduzierte Auszahlungen beim Pflegegeld und bei den Entlastungsbeiträgen zur Debatte.
Bürokratie
Beide Koalitionspartner haben bereits im Koalitionsvertrag angekündigt, wirksame Maßnahmen zu treffen, um die Wirtschaft vom Wachstumshemmnis Bürokratie zu entlasten. Dies soll unter anderem durch weniger Berichtspflichten sowie schnellere Planungs- und einfachere Genehmigungsverfahren erreicht werden. Zudem sollen weitere Behördengänge digitalisiert werden. Hier besteht weitgehender Konsens, allerdings stammt ein erheblicher Teil der Vorgaben aus Brüssel. Die Bundesregierung kann entsprechend nur eingeschränkt selbst handeln und ist darauf angewiesen, in Brüssel erfolgreich Einfluss zu nehmen.
Ob und inwieweit im Koalitionsausschuss noch weitere Themen zur Sprache kommen, wird sich zeigen. Von der Zukunft des BAföG bis zur Änderung des Wahlrechts besteht in mehreren Bereichen Gesprächsbedarf. Die SPD fordert hier beispielsweise Parität, was in der Union auf Ablehnung stößt.
SPD-Politiker Lars Klingbeil. - Foto: via dts Nachrichtenagentur
In Kürze:
Die Koalitionsspitzen beraten am 1. Juli über zwei Steuerreform-Modelle mit einem Entlastungsvolumen von 17 beziehungsweise 28 Milliarden Euro.
Beide Varianten sehen höhere Spitzen- und Reichensteuersätze vor, während die Entlastung der Mittelschicht geringer ausfallen könnte als zunächst erwartet.
Die Finanzierung über Änderungen bei der Erbschaftsteuer bleibt einer der größten Streitpunkte zwischen Union und SPD.
Neben der Steuerpolitik sollen auch Arbeitsmarkt-, Renten-, Pflege- und Bürokratiereformen Teil des Koalitionspakets werden.
Am Mittwoch, dem 1. Juli, kommen die Koalitionsspitzen zu Verhandlungen über die geplante Steuerreform zusammen, mit der die Bürger ab 2027 entlastet werden sollen. Bereits vor etwa zwei Wochen war die Rede von zwei Konzepten, die Bundesfinanzminister Lars Klingbeil vorlegen wolle. Nun will der „Stern“ zwei aktualisierte Vorschläge erhalten haben, die sich in einigen Punkten von den zuvor bekannten Entwürfen unterscheiden.
Klingbeil-Pakete sollen Entlastungen vor allem für mittlere Einkommen bringen
Dem Bericht zufolge soll das größere der beiden Reformpakete eine Steuerentlastung im Umfang von etwa 28 Milliarden Euro bewirken. Dabei liege der Fokus auf der Entlastung kleiner und mittlerer Einkommen. Nach den Berechnungen sollen Einkommen zwischen 40.000 und 60.000 Euro künftig um rund 800 bis 900 Euro pro Jahr entlastet werden.
Die Finanzierung würde teilweise über das Ende von Vergünstigungen und Schlupflöchern bei der Erbschaftsteuer, höhere Spitzen- und Reichensteuersätze sowie den Abbau von Subventionen erfolgen. Welche Subventionen gemeint sind, bleibt offen. Rund 35 Millionen Steuerpflichtige sollen dadurch entlastet werden. Singles würden bis zu einem Bruttoeinkommen von etwa 140.000 Euro noch profitieren.
Die kleinere Reform hätte ein Entlastungsvolumen von 17 Milliarden Euro. Die Entlastung für niedrigere Einkommen wäre nur noch etwa halb so hoch und würde bereits bei einem Bruttoeinkommen von etwa 115.000 Euro für Singles enden. Spitzen- und Reichensteuersatz würden ebenfalls steigen, allerdings ohne Gegenfinanzierung über die Erbschaftsteuer.
Entlastungen im Steuerkonzept deutlich geringer als zuvor berichtet
Vor zwei Wochen war noch von einem Reformvolumen von 10 oder 20 Milliarden Euro die Rede. Der Spitzensteuersatz sollte möglicherweise erst ab 85.000 Euro greifen – nun ist je nach Modell von 76.508 oder 75.657 Euro die Rede. Dafür soll er in beiden Varianten von 42 auf 44 Prozent steigen. Derzeit beginnt der Spitzensteuersatz bei knapp 70.000 Euro zu greifen.
Die Reichensteuer sollte den Modellen zufolge, über die Mitte Juni berichtet wurde, bei 47,5 Prozent liegen. Nun ist von 48 oder 49 Prozent die Rede. Fällig werden soll sie künftig bereits ab einem zu versteuernden Jahreseinkommen von 200.000 Euro. Vor zwei Wochen war noch vom heutigen Schwellenwert von knapp 280.000 Euro die Rede. Aktuell liegt die sogenannte Reichensteuer bei 45 Prozent und wird ab einem Einkommen von knapp 278.000 Euro fällig.
Vor allem bei der Verschiebung der Grenze für den Spitzensteuersatz nach oben fällt auf, dass diese nun deutlich geringer ausfallen soll als ursprünglich angenommen wurde. Der Grundfreibetrag soll je nach Modell bei 12.900 oder 13.084 Euro liegen. Heute beträgt er 12.348 Euro. Anschließend greift der Eingangssteuersatz von 14 Prozent.
„FairErben“ nicht in Konzepten enthalten – Vorbehalte in der Union gegen Erbschaftsteuer
Die Entlastungskonzepte würden damit deutlich weniger großzügig ausfallen als noch vor kurzem in Rede stand. Im Gegensatz dazu würden die Belastungen für Wohlhabende möglicherweise früher greifen und höher ausfallen. Schon das müsste die Union ihrer Basis und ihren Wählern vermitteln.
Die SPD bringt Änderungen bei der Erbschaftsteuer zur Finanzierung des Entlastungspakets ins Spiel und will beseitigen, was sie für Schlupflöcher und Privilegien hält. Die CSU lehnt Änderungen bei der Erbschaftsteuer kategorisch ab, auch in der CDU gibt es dafür wenig Sympathien. Man sorgt sich vor allem um Familienunternehmen und Unternehmensnachfolgen. Allerdings hatte Bundeskanzler Friedrich Merz seine Bereitschaft erklärt, den Spitzensteuersatz zu „glätten“ – im Gegenzug zum möglichen Wegfall des Solidaritätszuschlags.
Allerdings ist auch von dem Konzept „FairErben“ keine Rede mehr, das die SPD Anfang des Jahres vorgestellt hatte. Dieses hätte einen sogenannten Lebensfreibetrag von 1 Million Euro vorgesehen, der steuerfrei vererbt werden könne. Für Unternehmensvermögen solle er bei 5 Millionen Euro liegen. Alles, was darüber hinausgeht, solle progressiver Besteuerung unterliegen. Dabei soll die Begleichung der Steuerverbindlichkeiten auf 20 Jahre erstreckt werden können.
Gegenfinanzierung über neue Schulden schloss Klingbeil aus
Klingbeil hatte betont, dass die Steuerreform möglichst aufkommensneutral sein solle. Zusätzliche Schulden zur Finanzierung hatte er ausgeschlossen. Deshalb müsse die Gegenfinanzierung über höhere Steuern im oberen Bereich, einen Subventionsabbau sowie teilweise auch die Erbschaftsteuer erfolgen.
Neu ist außerdem, dass die Steuerreform inzwischen unmittelbar mit anderen Reformen, etwa im Arbeits- und Sozialrecht, verknüpft werden soll. So bringt die Union unter anderem einen Karenztag im Krankheitsfall und Lockerungen beim Kündigungsschutz ins Spiel. Dies stößt bei der SPD auf deutliche Ablehnung.
Mehrere SPD-Abgeordnete hatten einem AFP-Bericht zufolge verlangt, mit noch weitreichenderen Forderungen nach einer Beteiligung von Vermögenden in den Koalitionsausschuss zu gehen. In einem Impulspapier hieß es, diese sollten eine einmalige Vermögensabgabe leisten. Sie soll Vermögen von mehr als 100 Millionen Euro betreffen. Außerdem solle es Änderungen bei der Vermögens- und Erbschaftsteuer geben.
SPD-Abgeordnete fordern einmalige Vermögensabgabe
Die Abgeordneten Annika Klose, Sanae Abdi, Jan Dieren, Ruppert Stüwe und Carolin Wagner treten zudem für Preisobergrenzen bei Energie und Lebensmitteln sowie eine Übergewinnsteuer ein. Außerdem fordern sie einen „bundesweiten Mietendeckel“. Darüber hinaus wenden sie sich gegen Reformen, die zu längeren Arbeitszeiten oder Kürzungen beim Wohngeld und anderen sozialen Leistungen führen würden.
Die SPD solle, so heißt es in dem Impulspapier, „nicht Reformen gegen die Interessen der Menschen allein mit Verweis auf Haushaltslöcher durchdrücken“. Im Koalitionsausschuss geht es neben der Steuerreform auch um Themen wie Arbeitsmarkt, Rente, Pflege, Gesundheit und Bürokratie.
Bundesfinanzminister Lars Klingbeil (r.) legt angeblich zwei Konzepte zur Reform der Einkommensteuer vor. (Archivbild) - Foto: Annette Riedl/dpa
In Kürze:
Bundesfinanzminister Lars Klingbeil hat laut dem „Spiegel“ Reformmodelle zur Entlastung bei der Einkommensteuer im Umfang von 10 oder 20 Milliarden Euro vorgelegt.
Geplant sind verschobeneTarifgrenzen und ein späteres Greifen des Spitzensteuersatzes.
Zur Finanzierung diskutiert die SPD höhereSteuern für Spitzenverdiener, große Erbschaften und Vermögen.
Die Union warnt vor BelastungenfürFamilienunternehmen und lehnt eine Vermögensteuer weiterhin ab.
Wie bereits Anfang Mai angekündigt, hat Bundesfinanzminister Lars Klingbeil (SPD) angeblich ein Konzept für eine umfassende Steuerreform erarbeitet, über das die Koalitionsspitzen nun beraten sollen. Details sind öffentlich noch nicht bekannt, dem „Spiegel“ zufolge stellte der Minister jedoch gleich zwei Entwürfe für weitreichende Erleichterungen im Bereich der Einkommensteuer vor.
Diese unterscheiden sich durch den Umfang der Steuerentlastungen – in einem Fall wären es 10 Milliarden, im anderen 20 Milliarden Euro. Klingbeil hatte zuvor in Aussicht gestellt, bis zu 95 Prozent der Beschäftigten entlasten zu wollen. Davon sollen insbesondere Beschäftigte mit einem monatlichen Einkommen zwischen etwa 2.500 und 4.000 Euro profitieren.
Klingbeil will 95 Prozent der Steuerpflichtigen bei Einkommensteuer entlasten
Worüber bereits weitgehend Konsens in der Koalition besteht, ist, dass der Grundfreibetrag ansteigen soll. Auch könnten die Tarifzonen nach oben wandern – bis zu einem späteren Greifen des Spitzensteuersatzes von 42 Prozent. Derzeit beginnt dieser ab einem zu versteuernden Einkommen von rund 70.000 Euro. Künftig könnte der Satz erst ab 85.000 Euro greifen.
Profitieren davon sollen klassische Mittelschichthaushalte, Facharbeiter, Meister, Ingenieure, gut verdienende Angestellte und kleine Unternehmer. Dabei soll die Entlastung mit steigendem Einkommen tendenziell sogar größer ausfallen – solange nicht die Schwelle überschritten ist, die den Reichensteuersatz ins Spiel bringt.
Und hier beginnen die potenziellen Konfliktlinien innerhalb der Koalition. Denn zum einen geht es um die Frage, ab wann die Reichensteuer künftig gelten und wie hoch sie sein soll. Zum anderen bringt Klingbeil insbesondere für die groß angelegte Reformvariante noch einen weiteren Finanzierungsbaustein ins Spiel: eine höhere Reichensteuer.
Welche Anpassung akzeptiert die Union beim Reichensteuersatz?
Derzeit beträgt der Reichensteuersatz 45 Prozent und wird bei Alleinstehenden ab einem zu versteuernden Jahreseinkommen von etwa 280.000 Euro fällig. Klingbeil plant, diesen zu erhöhen. Häufig war die Rede von einem möglichen künftigen Reichensteuersatz von 47,5 Prozent. Dieser solle „Spitzenverdiener mit sechsstelligen Gehältern“ betreffen.
Bundeskanzler Friedrich Merz (CDU) zeigte sich diesbezüglich sogar gesprächsbereit. Er sprach von einem möglichen „Glätten“ des Steuertarifs im oberen Bereich – sofern im Gegenzug auch für die letzten damit Belasteten der Solidaritätszuschlag wegfällt. Immerhin könnte ohnehin das Bundesverfassungsgericht, bei dem eine entsprechende Klage anhängig ist, die Politik dazu zwingen.
Auch bezüglich der Erbschaftsteuer wird in diesem Jahr ein Urteil des Bundesverfassungsgerichts erwartet. Für die SPD ist eine höhere Besteuerung großer Erbschaften kein Tabu – und es spricht vieles dafür, dass diese im Klingbeil-Entwurf zur 20-Milliarden-Variante eine tragende Rolle spielt. Viele Sozialdemokraten liebäugeln zudem mit einer Wiedereinführung der Vermögenssteuer.
SPD legt Konzept zur Erbschaftsteuer vor – und hofft auf Rückenwind aus Karlsruhe
Die Union lehnt beides ab – zudem wäre ohnehin nicht der Bund der Nutznießer einer erhöhten Erbschaftsteuer. Die daraus generierten Mittel fließen den Haushalten der Länder zu. Vor allem aber befürchten CDU und CSU, dass nominell zwar Millionäre mit Luxusvillen durch eine höhere Erbschaftsteuer belastet würden. Tatsächlich würde diese aber auch bei der Vererbung mittelständischer Familienbetriebe oder der Unternehmensnachfolge greifen.
Die SPD hingegen weist darauf hin, dass das Bundesverfassungsgericht derzeit über die Verfassungsmäßigkeit der Schonbeträge für Unternehmen bei der Erbschaftsteuer zu befinden hat. Sollte Karlsruhe diese Bestimmungen kippen, wäre Klingbeil mit seiner Position bestätigt.
Die SPD hatte Anfang des Jahres ihr Konzept „FairErben“ vorgestellt. Dieses beinhaltet einen sogenannten Lebensfreibetrag von 1 Million Euro, die steuerfrei vererbt werden kann – was im Regelfall für die Weitergabe eines Familienwohnhauses ausreichen würde. Dazu soll es einen Freibetrag von 5 Millionen Euro für Unternehmensvermögen geben, was für Nachfolgeregelungen reichen solle.
Für alles, was darüber hinausgeht, sieht das Konzept eine progressive Besteuerung vor. Unternehmen, die investieren, sollen die Erbschaftsteuer auf bis zu 20 Jahre erstrecken können. Im Gegenzug sollen die meisten aktuellen Ausnahmetatbestände für Betriebsvermögen weitgehend entfallen.
Kann Klingbeil das 20-Milliarden-Paket auf diesem Wege gegenfinanzieren?
Ungewiss bleibt, ob höhere Steuern auf Erbschaften und Vermögen tatsächlich ausreichen würden, um das Klingbeils Projekt von 20 Milliarden Euro an Entlastungen bei der Einkommensteuer gegenzufinanzieren.
Im Jahr 2024 waren die Einnahmen aus Erbschafts- und Schenkungssteuern abermals gestiegen. Dem Statistischen Bundesamt zufolge wurden Vermögensübertragungen in Höhe von 113,1 Milliarden Euro berücksichtigt. Diese führten jedoch nur zu 13,3 Milliarden Euro an Steuereinnahmen.
Bereits jetzt liegt der größte Teil der Vermögensübergänge durch Erbschaft oder Schenkung unter den gesetzlichen Freigrenzen und wird deshalb nicht erfasst.