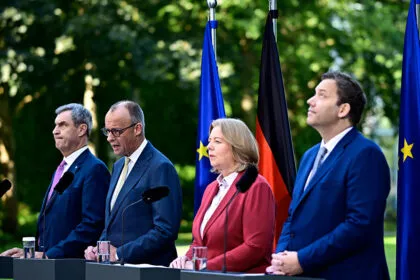
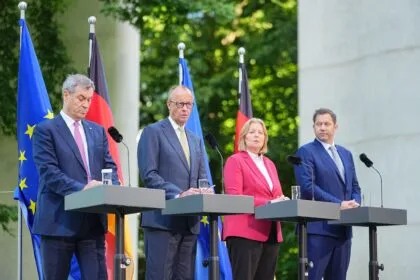
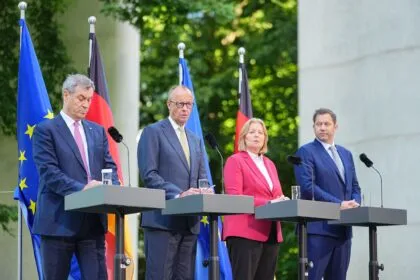
Unionsfraktionschef Thorsten Frei (CDU) fordert einen vollständigen Ausgleich der kalten Progression. Sollte eine Finanzierung derzeit nicht möglich sein, hält er auch rückwirkende Steuerentlastungen für denkbar. - Foto: Carsten Koall/dpa
In Kürze:
12,4 Milliarden Euro: So hoch könnte die rechnerische Mehrbelastung durch die kalte Progression 2027 ausfallen – vor den geplanten Steuerentlastungen. Mehrere Medien berichten.
Streit in der Koalition: Die Union fordert einen vollständigen Inflationsausgleich, die SPD verlangt eine Gegenfinanzierung.
Kritik an der Steuerreform: Wirtschaftsverbände und der Bund der Steuerzahler warnen vor zusätzlichen Belastungen für Beschäftigte und Unternehmen.
Wer im kommenden Jahr eine Gehaltserhöhung bekommt, könnte trotzdem an Kaufkraft verlieren. Denn die Bundesregierung plant zwar Steuererleichterungen, will aber nicht sämtliche inflationsbedingte Steuermehrbelastungen ausgleichen.
Nach Informationen der „ZEIT“ und weiterer Medien rechne die Bundesregierung für 2027 mit zusätzlichen Steuereinnahmen von 12,4 Milliarden Euro durch die sogenannte kalte Progression. Im laufenden Jahr sollen es 10,8 Milliarden Euro sein. Die Zahlen stammten demnach aus dem Entwurf des neuen Steuerprogressionsberichts der Bundesregierung, der allerdings bisher nicht öffentlich zugänglich und überprüfbar ist
Für die Steuerzahler soll sich daraus den Berechnungen zufolge eine durchschnittliche Mehrbelastung von 304 Euro im Jahr 2026 und 344 Euro im Jahr 2027 ergeben. Für das kommende Jahr werde dabei eine Inflationsrate von 3 Prozent angenommen.
Die geplante Einkommensteuerreform dürfte diese rechnerischen Belastungen allerdings verringern.
Was bedeutet kalte Progression?
Das Problem der kalten Progression lässt sich an einem einfachen Beispiel erklären. Ein Arbeitnehmer verdient monatlich 3.000 Euro brutto. Sein Arbeitgeber erhöht das Gehalt um 3 Prozent auf 3.090 Euro. Er bekommt also 90 Euro mehr im Monat.
Gleichzeitig steigen die Verbraucherpreise um 3 Prozent. Lebensmittel, Dienstleistungen und andere Ausgaben werden teurer. Die Gehaltserhöhung gleicht damit lediglich die Inflation aus. Gemessen am Bruttogehalt kann sich der Arbeitnehmer nicht mehr leisten als zuvor. Bei der Einkommensteuer entsteht jedoch ein Problem.
In Deutschland gilt grundsätzlich:
Wer mehr verdient, muss auf zusätzliches steuerpflichtiges Einkommen einen höheren Steuersatz zahlen. Steigt das Gehalt, kann deshalb auch der durchschnittliche Steuersatz zunehmen.
Normalerweise kann der Staat diesen Effekt begrenzen, indem er die Einkommensgrenzen, ab denen höhere Steuersätze gelten, entsprechend der Inflation anhebt. Geschieht das nicht, muss der Arbeitnehmer auf seine Gehaltserhöhung mehr Steuern zahlen als bei einem vollständig an die Inflation angepassten Tarif. Obwohl sein Bruttogehalt lediglich die gestiegenen Preise ausgleicht, kann seine Kaufkraft nach Steuern sinken.
Genau diese zusätzliche, allein durch die Inflation verursachte Steuerbelastung wird als kalte Progression bezeichnet. Das Bundesfinanzministerium erläutert den Zusammenhang zwischen steigenden Preisen, höheren Einkommen und dem Einkommensteuertarif.
Das bedeutet allerdings nicht, dass der Arbeitnehmer plötzlich auf sein gesamtes Gehalt einen höheren Steuersatz zahlen muss. Die deutsche Einkommenssteuer ist progressiv aufgebaut. Der Grundfreibetrag ist steuerfrei. Für die darüberliegende Einkommensteile steigt der Steuersatz in den Progressionszonen kontinuierlich an. Ein höherer Grenzsteuersatz gilt daher nicht rückwirkend für das gesamte Einkommen.
Ein vereinfachtes Beispiel: Müsste ein Arbeitnehmer auf die ersten 1.000 Euro seines steuerpflichtigen Einkommens 10 Prozent Steuern zahlen und auf die nächsten 1.000 Euro 20 Prozent, würde der höhere Steuersatz nur für die zweiten 1.000 Euro gelten. Die ersten 1.000 Euro würden weiterhin mit 10 Prozent besteuert.
Steigt nun sein Einkommen, kann ein größerer Teil davon dem höheren Steuersatz unterliegen. Dadurch erhöht sich auch der durchschnittliche Steuersatz, den er auf sein gesamtes steuerpflichtiges Einkommen zahlt. Werden die Einkommensgrenzen nicht an die Inflation angepasst, kann dieser Effekt selbst dann eintreten, wenn die Gehaltserhöhung lediglich die gestiegenen Lebenshaltungskosten ausgleicht.
Was will die Bundesregierung ändern?
In den vergangenen Jahren hat der Gesetzgeber die Einkommensteuer regelmäßig angepasst, um solche inflationsbedingten Mehrbelastungen zu begrenzen. Dazu wurden unter anderem die Einkommensgrenzen verschoben, ab denen höhere Steuersätze gelten.
Für 2027 sieht der Gesetzentwurf der Bundesregierung zur Einkommensteuerreform zwar Entlastungen vor. Ein vollständiger Ausgleich der kalten Progression ist jedoch dabei nicht vorgesehen.
Wie groß der Unterschied ausfallen kann, zeigt eine gerade erst veröffentlichte Berechnung des Leibniz-Zentrums für Europäische Wirtschaftsforschung (ZEW).
Bei einem zu versteuernden Jahreseinkommen von 40.000 Euro würde ein vollständiger Inflationsausgleich die Einkommensteuer nach den ZEW-Berechnungen im Jahr 2028 um 306 Euro gegenüber 2026 jährlich senken. Die geplanten Tarifänderungen bringen dagegen lediglich 116 Euro Entlastung. Unter Berücksichtigung des höheren Arbeitnehmer-Pauschbetrags steigt die Entlastung auf 179 Euro. Das ZEW kommt zu dem Ergebnis, dass die geplanten Änderungen für 98 Prozent der Steuerpflichtigen im Jahr 2028 hinter einem vollständigen Inflationsausgleich zurückbleiben.
Der sogenannte Grundfreibetrag soll von derzeit 12.348 Euro auf 12.564 Euro im kommenden Jahr steigen.
Foto: filmfoto/iStock
Wie viel Einkommen bleibt steuerfrei?
Parallel zur Debatte über die kalte Progression hat die Bundesregierung berechnet, wie viel Geld Menschen mindestens zum Leben benötigen. Dieser Betrag wird als Existenzminimum bezeichnet. Dahinter steht ein verfassungsrechtlicher Grundsatz: Der Staat darf jenen Teil des Einkommens nicht besteuern, den ein Mensch für seinen notwendigen Lebensunterhalt benötigt. Dazu gehören unter anderem Lebensmittel, Kleidung, Wohnen und Heizung.
Nach dem Entwurf des neuen Existenzminimumberichts, der der „Süddeutschen Zeitung“ vorab vorliege, müssten 2027 bei Alleinstehenden mindestens 12.504 Euro im Jahr steuerfrei bleiben. Für 2028 steige dieser Betrag auf 12.780 Euro.
Die Bundesregierung hat in ihrem Entwurf zum Einkommensteuerreformgesetz 2027 bereits höhere steuerfreie Beträge vorgesehen. Der sogenannte Grundfreibetrag soll von derzeit 12.348 Euro auf 12.564 Euro im kommenden Jahr steigen.
Für 2028 sind 12.900 Euro geplant. Das bedeutet: Wer 2027 als Alleinstehender ein zu versteuerndes Jahreseinkommen von höchstens 12.564 Euro hat, muss darauf keine Einkommensteuer zahlen. Bei gemeinsam veranlagten Ehepaaren liegt die entsprechende Grenze bei 25.128 Euro.
Mit den geplanten Grundfreibeträgen erfüllt die Bundesregierung nach den vorliegenden Zahlen die Anforderungen an das steuerfreie Existenzminimum. Die kalte Progression wird dadurch allerdings nicht vollständig ausgeglichen. Denn die Erhöhung des Grundfreibetrags allein reicht nicht aus, um sämtliche Einkommensgrenzen an die Inflation anzupassen.
Warum gibt es Streit in der Koalition?
Innerhalb der Koalition ist umstritten, wie weit die Steuerentlastungen gehen sollen. Nach Informationen der Nachrichtenagentur dpa hat die Union in den vergangenen Wochen mehrfach gefordert, die kalte Progression vollständig auszugleichen. Dazu müssten die Grenzen des Einkommensteuertarifs insgesamt entsprechend der Inflation angehoben werden.
Bundesfinanzminister Lars Klingbeil (SPD) habe sich demnach grundsätzlich offen gezeigt für einen solchen Schritt. Er habe allerdings verlangt, dass die dadurch entstehenden Steuerausfälle an anderer Stelle ausgeglichen würden. Eine Einigung wurde bislang nicht erzielt.
Wie die dpa nach der Sondersitzung am Mittwoch, 11. November, der Koalitionsfraktionen in Berlin meldete, gebe die Union ihr Ziel nicht auf, die inflationsbedingte kalte Progression bei der Einkommensteuer vollständig auszugleichen. Wenn man das jetzt nicht finanzieren könne, könne „gegebenenfalls auch rückwirkend“ entlastet werden, sagte Unionsfraktionschef Thorsten Frei (CDU). SPD-Fraktionschef Matthias Miersch betonte, für einen vollständigen Ausgleich müsse eine Gegenfinanzierung vorgelegt werden.
Bei der Vorstellung der Steuerschätzung am 22. Oktober 2026 hatte Klingbeil auf die angespannte Haushaltslage hingewiesen.
Zwar kann der Bund 2027 aufgrund besserer Konjunkturaussichten mit rund 4 Milliarden Euro höheren Steuereinnahmen rechnen als noch im Mai angenommen. Zusätzliche finanzielle Spielräume ergeben sich daraus nach Einschätzung des Ministers jedoch nicht. „Für 2027 gewinnen wir insgesamt keine neuen Spielräume hinzu, wir müssen aber auch keine neuen Lücken schließen“, erklärte Klingbeil. Der Bundeshaushalt müsse weiterhin konsolidiert werden, um künftig wieder finanziellen Handlungsspielraum zu gewinnen.
Wie teuer ein vollständiger Ausgleich wäre, hat das ZEW berechnet. Würde die Bundesregierung die Inflation für alle Einkommensgruppen vollständig ausgleichen, wären im Jahr 2028 zusätzliche Entlastungen rund 11,6 Milliarden Euro gegenüber den bisher geplanten Maßnahmen erforderlich.
Welche Folgen hat das für Arbeitnehmer und Unternehmen?
Ein unvollständiger Ausgleich der kalten Progression bedeutet, dass Beschäftigte trotz steigender Gehälter weniger Kaufkraft behalten können, als sie bei einem vollständigen Inflationsausgleich hätten. Das kann auch Auswirkungen auf den privaten Konsum haben. Wenn Haushalten nach Steuern weniger Geld zur Verfügung steht, können sie entsprechend weniger für Waren und Dienstleistungen ausgeben. Wie stark sich das tatsächlich auf die Wirtschaft auswirkt, hängt allerdings auch von der weiteren Lohn- und Preisentwicklung ab.
Auch Selbstständige und Einzelunternehmer können betroffen sein. Steigen ihre Gewinne beispielsweise nur aufgrund höherer Preise, kann ihre Einkommensteuerbelastung zunehmen, obwohl sich ihre tatsächliche wirtschaftliche Lage nicht entsprechend verbessert hat.
Bei einer Anhörung des Finanzausschusses Anfang November kritisierten die acht Spitzenverbände der deutschen Wirtschaft, darunter die Deutsche Industrie- und Handelskammer (DIHK), die geplante Einkommensteuerreform.
So bemängeln sie unter anderem, dass die Bundesregierung die Einkommensgrenzen des Steuertarifs nicht vollständig an die erwartete Inflation anpassen wolle. Dies sei „für die Wirtschaft und die Beschäftigten besonders enttäuschend“. Die Verbände fordern deshalb, sämtliche Tarifgrenzen künftig jährlich und nach festen Regeln an die Preisentwicklung anzupassen.
Auch der Bund der Steuerzahler forderte, sämtliche Tarifgrenzen entsprechend der Preisentwicklung anzuheben. In seiner Stellungnahme zur Anhörung des Finanzausschusses kritisierte der Verband: „So kehrt die kalte Progression zurück – der Fiskus wird wieder zum Inflationsgewinner und das auch bei kleinen und mittleren Einkommen.“
Für den Staat hat die kalte Progression die umgekehrte Wirkung. Durch steigende Löhne und Einkommen kann er mehr Steuern einnehmen, auch wenn die Bürger real nicht wohlhabender werden.
Unionsfraktionschef Thorsten Frei (Archivbild). - Foto: via dts Nachrichtenagentur
Angesichts der angespannten Haushaltslage werden die Bundesbürger nach Einschätzung von Unionsfraktionschef Thorsten Frei (CDU) im kommenden Jahr den Gürtel enger schnallen müssen.
In der „Bild“-Zeitung vom Donnerstag antwortete Frei auf eine entsprechende Frage: „Ja, ich glaube, das muss man genau so sagen.“ Im Haushaltsentwurf gebe es an einigen Stellen Einsparungen. Das sei „höchst umstritten, weil das natürlich weder in der Bevölkerung beliebt ist noch bei den Betroffenen auf Zustimmung stößt“.
Vollständiger Ausgleich der kalten Progression fraglich
Frei äußerte sich zugleich skeptisch, dass die sogenannte kalte Progression 2027 vollständig bei der Einkommensteuer ausgeglichen werden kann. Bei der geplanten Einkommensteuerreform sei bereits ein teilweiser Ausgleich der kalten Progression vorgesehen, sagte der CDU-Politiker. Einen vollständigen Ausgleich könne er nicht versprechen.
Die kalte Progression zehrt vereinfacht gesagt Gehaltszuwächse auf. Der Effekt entsteht dann, wenn Einkommens- und Lohnerhöhungen lediglich die Inflation ausgleichen. Gilt wegen der Erhöhung dann noch ein höherer Steuersatz, bleibt am Ende sogar weniger Geld übrig.
Wenn der Abbau der kalten Progression für das Jahr 2027 vollständig vollzogen würde, „dann würde das weitere vier Milliarden Euro gesamtstaatlich kosten“, sagte Frei.
Davon müssten nach seinen Worten „in einer Größenordnung von etwa 1,8 Milliarden Euro“ vom Bund aufgebracht werden, eine gleiche Größenordnung entfiele auf die Länder „und die Differenz würde bei den Kommunen anlanden“.
Die Tatsache, dass es seit sieben Jahren kein nennenswertes Wirtschaftswachstum in Deutschland gebe, habe „natürlich massive Auswirkungen auf die Staatsfinanzen“, betonte Frei. Das gelte auch mittelbar, etwa für die Ausgaben für die soziale Sicherung. (afp/red)
Das Kabinett befasste sich am Mittwoch mit der Steuerreform. - Foto: Michael Kappeler/dpa
In Kürze:
Familien und Mittelschicht profitieren: Grundfreibetrag, Arbeitnehmer-Pauschbetrag und Kindergeld werden angehoben.
Spitzenverdiener und Minijobber werden stärker belastet: Der Reichensteuersatz greift früher, zudem steigt die Pauschalsteuer für Minijobs.
Streit um Zuschläge und Handwerkerleistungen: Sonn- und Feiertagsarbeit wird steuerlich begünstigt, während der Steuerbonus für Handwerkerleistungen sinkt.
Am Mittwoch, 2. September, hat das Bundeskabinett die von Bundesfinanzminister Lars Klingbeil vorgelegte Steuerreform 2027/28 auf den Weg gebracht. Diese soll in zwei Etappen Wirkung entfalten – ein Teil davon bereits ab 1. Januar 2027, ein weiterer im darauffolgenden Jahr.
Minister Klingbeil sieht in dem Entwurf, der noch Bundestag und Bundesrat passieren muss, ein Signal an die große Mehrheit der Beschäftigten und ihre Familien. Diese sollen von einem Entlastungsvolumen in Höhe von rund 10 Milliarden Euro profitieren. Der Bund der Steuerzahler spricht hingegen von einer „Entlastung, die keine ist“.
Steuerreform in zwei Etappen: Grundfreibetrag und Steuertarif werden angehoben
Gewinner der Reform sollen jedenfalls alle Steuerpflichtigen sein, deren Einkommen oberhalb des Grundfreibetrags angesiedelt ist – zumindest, solange sie nicht zu den Spitzenverdienern gehören. Dieser liegt derzeit für Singles bei 12.348 Euro. Mit Beginn des nächsten Jahres soll er auf 12.564 Euro steigen, 2028 in einem weiteren Schritt auf 12.900 Euro. Für gemeinsam veranlagte Ehepartner verdoppelt sich jeweils der Grundfreibetrag. Auf diese Weise setzt der Bund das steuerliche Existenzminimum höher an.
Die zweite Progressionszone will die Bundesregierung bis zu einem zu versteuernden Einkommen von bis zu 70.600 Euro abflachen. Der bisherige Spitzensteuersatz von 42 Prozent soll damit etwas später greifen, was insbesondere bei mittleren Einkommen spürbar sein soll. Der Arbeitnehmer-Pauschbetrag steigt von 1.230 auf 1.430 Euro.
Dies soll für Arbeitnehmer besonders entlastend wirken, die keine höheren tatsächlichen Werbungskosten nachweisen können. Nach Angaben des Finanzministeriums sollen dadurch etwa 1,3 Millionen Steuerpflichtige nicht mehr die Anlage N zu ihrer Steuererklärung ausfüllen müssen.
Familien gehören zu den größten Gewinnern
Familien sollen von einem höheren Kindergeld und einer Anhebung des Kinderfreibetrages profitieren. Das derzeit bei monatlich 259 Euro liegende Kindergeld soll in zwei weiteren Etappen auf 267 sowie 272 Euro steigen. Die Kinderfreibeträge – heute 9.756 Euro – soll 2027 auf 10.056 und 2028 auf 10.236 Euro steigen.
Bei zwei Kindern würde das 2028 insgesamt 312 Euro mehr Kindergeld pro Jahr als heute bedeuten. Die Kombination aus Kindergeld/Kinderfreibetrag und Einkommensteuertarif kann in einigen Konstellationen sogar noch größere Entlastungen ermöglichen. Ein Doppelverdiener-Ehepaar mit einem zu versteuernden Einkommen von 50.000 Euro, drei Kindern, gemeinsamer Veranlagung und Handwerkerkosten von jährlich 1.500 Euro könnte sich einer Modellrechnung zufolge 2028 über eine Entlastung von 711 Euro pro Jahr freuen.
Ein Alleinverdienerpaar mit zwei Kindern, Splittingveranlagung und einem zu versteuernden Einkommen von 45.000 Euro könnte mit einer Entlastung von 557 Euro rechnen (bei 300 Euro Handwerkerkosten). Ein Splitting-Ehepaar mit einem Einkommen von 150.000 Euro, drei Kindern und ohne Handwerkerkosten käme laut Modellrechnung auf eine Ersparnis von 976 Euro. Bei einem Alleinerzieher mit einem Kind und einem zu versteuernden Jahreseinkommen von 25.000 Euro ergibt eine Modellrechnung eine Entlastung von 315 Euro.
Begünstigte Zuschläge: Bund der Steuerzahler nimmt Anstoß an Tarifgebundenheit
Auf Kritik des Bundes der Steuerzahler stößt demgegenüber eine Regelung, die Sonn- und Feiertagsarbeit honorieren soll. So sollen Zuschläge für Sonn- und Feiertagsarbeit oder besondere Tage wie Weihnachten für mehr Arbeitnehmer als bisher steuerfrei bleiben. Der maximal berücksichtigungsfähige Grundlohn liegt bislang bei 50 Euro pro Stunde.
Künftig sollen auch Beschäftigte mit einem Grundlohn von bis zu 75 Euro pro Stunde davon profitieren. Das ist tendenziell auch im Interesse von besserverdienenden Facharbeitern. Allerdings gibt es dabei einen relevanten Pferdefuß: Die erweiterte Sozialversicherungsfreiheit soll für bestimmte Zuschläge nur dann bestehen, wenn der Arbeitgeber tarifgebunden ist. Auch die Nachtzuschläge werden nicht erhöht.
Deutlichen Unmut äußern darüber Steuerzahler-Verbandschef Reiner Holznagel und der Verband der Steuerberater. Gegenüber „BILD“ ist von einer „willkürlichen und ungerechten“ und „sachlich und systematisch nicht gerechtfertigten“ Regelung die Rede. Holznagel betont, dass Beschäftigte regelmäßig gar keinen Einfluss darauf hätten, ob es in ihrem Betrieb einen Tarifvertrag gebe.
Finanzministerium verteidigt Vorteil für Tarifgebundene
CDU-Finanzsprecher Fritz Güntzler fordert eine Nachbesserung hinsichtlich dieser Regelung im Bundestag. Immerhin seien dem Statistischen Bundesamt zufolge mehr als 20 Millionen Arbeitnehmer in Deutschland ohne Tarifvertrag beschäftigt. Demgegenüber weist man aufseiten des Bundesfinanzministeriums dieses Ansinnen zurück.
Es sei im Koalitionsvertrag explizit die Rede von einer Stärkung von Tarifautonomie und tarifgebundener Arbeit. Entsprechend habe auch der Koalitionsausschuss die geplante Regelung so beschlossen. Im Entwurf steht zur Begründung dieser Unterscheidung:
„Bei in einem Tarifvertrag geregelten Sonn- und Feiertagszuschlägen kann davon ausgegangen werden, dass auch das Interesse der Arbeitnehmerinnen und Arbeitnehmer an einer ihrem Verdienst entsprechenden sozialversicherungsrechtlichen Absicherung angemessen Berücksichtigung findet.“
Während Geringverdiener und die Mittelschicht von der Steuerreform profitieren sollen, müssen sich Spitzenverdiener auf teilweise Einbußen einstellen. Der bisherige Reichensteuersatz von 45 Prozent greift derzeit ab 277.826 Euro. Künftig werden es 250.000 Euro sein. Ab 280.000 Euro kommt mit 47 Prozent auch noch eine Art „Superreichensteuer“ hinzu. Dabei handelt es sich allerdings um keine neue Steuer, sondern eine zusätzliche Tarifstufe.
Minijobber verlieren durch die Steuerreform
Die Absenkung der Grenze für die „Reichensteuer“ und die neue zusätzliche Tarifstufe wird unter anderem sehr gut verdienende Singles und Personen mit hohen steuerpflichtigen Einkommen treffen. Auch Unternehmer und Selbstständige mit entsprechend hohen Einkommenssummen müssen sich auf die neue Regelung einstellen. Allerdings geht es dabei nicht um Bruttogehälter, sondern jeweils um das zu versteuernde Einkommen.
Zu den Verlierern der Steuerreform werden unterdessen auch Minijobber gehören. Für diese steigt der Pauschalsteuersatz von 2 auf 5 Prozent – was Arbeitgeber wie Beschäftigungsverhältnisse trifft. Auch die Begünstigung von Arbeitskosten für Handwerker steht vor einer Einschränkung.
Bisher können Steuerpflichtige 20 Prozent der für Handwerkerleistungen im Haushalt angefallenen Rechnungssummen steuerlich ansetzen. Dies gilt bis zu einem Maximalbetrag von 1.200 Euro. Künftig werden es nur noch bis zu 15 Prozent und maximal 900 Euro sein. Betroffen sind von dieser Neufassung Eigentümer und Mieter von Immobilien, die Handwerker beauftragen, oder Haushalte mit größerem Modernisierungsbedarf.
Der reduzierte steuerliche Anreiz für legale Handwerkerleistungen könnte zu einem Zielkonflikt mit einem anderen Anliegen der Regierung führen. Immerhin wollte diese auch Schwarzarbeit und illegaler Beschäftigung den Kampf ansagen.
Reiche kritisiert kalte Progression – will aber auf „Opposition in der Regierung“ verzichten
Inwieweit das Steuerpaket unverändert durch Bundestag und Bundesrat gehen wird, bleibt abzuwarten. Bisher betonte die Koalition, am Aufschnüren mühsam erzielter Kompromisse nicht interessiert zu sein. Allerdings hatte es jüngst sogar auf Ministerebene Kritik an der Steuerreform gegeben.
So gehen die Entlastungen für Bundeswirtschaftsministerin Katherina Reiche nicht weitgehend genug. Der Entwurf lasse zu wenig an Anstrengungen erkennen, die kalte Progression auszugleichen. Diese tritt ein, wenn Löhne lediglich mit der Inflation steigen und ein Arbeitnehmer nur aufgrund des nominell höheren Lohns in eine höhere Steuertarifgruppe fällt. Minister Klingbeil warnte mit Blick auf die Kritik vor einer „Opposition in der Regierung“. Das Bundeswirtschaftsministerium will das Paket aber mittragen, so die „Frankfurter Rundschau“.
Lars Klingbeil am 23. März 2026 im Willy-Brandt-Haus Berlin (Symbolbild). - Foto: Matthias Kehrein/Epoch Times
Das Bundeskabinett soll die von der Regierung geplante Reform der Einkommensteuer am Mittwoch beschließen. Das wurde heute aus dem Finanzressort in Berlin bestätigt.
„Mit der Reform wird die große Mehrheit der Steuerpflichtigen mehr Netto vom Brutto haben“, hieß es dazu weiter. Für eine Familie mit zwei Kindern und mittleren Einkommen bedeute dies eine Entlastung von gut 600 Euro.
Insgesamt hat die Reform laut dem Gesetzentwurf, der am Dienstag der Nachrichtenagentur AFP vorlag, ein Entlastungsvolumen von etwa zehn Milliarden Euro. Dieses soll in zwei Stufen 2027 und 2028 erreicht werden. Profitieren würden vor allem Steuerpflichtige mit kleinen und mittleren Einkommen sowie Familien mit Kindern, hieß es.
Zur Gegenfinanzierung der Entlastungen der kleinen und mittleren Einkommen soll die Reichensteuer von 45 Prozent bereits ab zu versteuernden Jahreseinkommen von 250.000 Euro (Singles) greifen. Eine „Superreichensteuer“ ab Einkommen von 280.000 Euro von 47 Prozent wird neu eingeführt. Der Gesetzentwurf entspreche dem Koalitionskompromiss vom 2. Juli, hieß es im Finanzministerium.
Die Steuerausfälle für Bund, Länder und Kommunen durch die Neuregelung werden im Gesetzentwurf für das Kassenjahr 2027 mit etwa 4,5 Milliarden Euro angegeben, für 2028 mit 6,0 Milliarden Euro und für die beiden Folgejahre mit jeweils etwa 5,7 Milliarden Euro.
Das Bundesfinanzministerium habe zudem Vorschläge für eine noch weitergehende Entlastung vorgelegt, wurde aus dem Ressort von Minister Lars Klingbeil (SPD) gesagt. „Dazu wären weitere Schritte der Konsolidierung, des Abbaus von Steuersubventionen und der zusätzlichen Steuerverantwortung von Vermögenden nötig gewesen.“
Da eine Verständigung darauf aber in der Koalition nicht möglich gewesen sei, werde nun mit dem vorliegenden Gesetzentwurf das umgesetzt, was im Koalitionsausschuss als Kompromiss vereinbart worden sei.
Konkret vorgesehen ist nun, den steuerlichen Grundfreibetrag von derzeit 12.348 Euro zum Jahresbeginn 2027 auf 12.564 Euro und 2028 dann auf 12.900 Euro zu erhöhen.
Die Kurve der Steuerprogression soll bis zu einem steuerpflichtigen Jahreseinkommen von 70.600 Euro abgeflacht werden. Davon profitieren auch Steuerpflichtige mit höheren Einkünften, prozentual am stärksten aber laut Finanzressort Bezieher mittlerer Einkommen.
Das Kindergeld soll zudem von derzeit 259 Euro im kommenden Jahr auf 267 Euro und 2028 auf 272 Euro monatlich pro Kind steigen. Ebenfalls erhöht werden die steuerlichen Kinderfreibeträge.
Der Arbeitnehmerpauschbetrag steigt laut Entwurf 2027 von 1.230 auf 1.430 Euro. Bei den steuerfreien Sonn- und Feiertagszuschlägen steigt der maximal zulässige Stundenlohn von 50 auf 75 Euro. Dadurch können für mehr Arbeitnehmer, die an Sonn- und Feiertagen arbeiten, die Zuschläge auch beitragsfrei gestellt werden.
Für Mini-Jobber sollen Arbeitgeber künftig einen Pauschalsteuersatz von fünf Prozent bezahlen (bisher zwei Prozent).
Kein vollständiger Ausgleich der kalten Progression
Ein vollständiger Ausgleich der sogenannten kalten Progression für alle Steuerpflichtigen findet nicht statt. Dabei geht es um inflationsbedingte Steuererhöhungen aufgrund der Steuerprogression. Begründet wird dies mit der Schwerpunktsetzung bei den Entlastungen zugunsten kleiner und mittlerer Einkommen.
Zur Gegenfinanzierung wird neben der höheren Reichensteuer der sogenannte Handwerkerbonus von derzeit maximal 1.200 Euro auf höchstens 900 Euro pro Jahr reduziert.
In einem separaten Gesetzgebungsverfahren will die Regierung zudem einige Steuervergünstigungen abbauen. (afp/dts/red)
Finanzminister Lars Klingbeil (SPD) will die Freibeträge für steuerpflichtige Vereine deutlich senken. (Archivbild) - Foto: Kay Nietfeld/dpa
Finanzminister Lars Klingbeil (SPD) treibt die in der Koalition vereinbarte Reform der Einkommensteuer voran – doch erntet damit harsche Kritik aus der Union.
Der SPD-Chef breche sein Wort, von den versprochenen Entlastungen bleibe nicht viel übrig, kritisierten am Wochenende mehrere Politiker von CDU und CSU. Worum sie entrüstet sind – und was an der Kritik dran ist:
Wie viel Steuern sparen die Bürger?
Union und SPD hatten vereinbart, dass die Einkommensteuer gesenkt wird – durch einen höheren Grundfreibetrag (dem Betrag, ab dem Einkommen überhaupt versteuert werden muss), mehr Kindergeld, einen höheren Arbeitnehmerpauschbetrag und ein späteres Einsetzen des Spitzensteuersatzes.
„Das Entlastungsvolumen der Reform beläuft sich auf insgesamt ca. 10 Milliarden Euro pro Jahr“, erklärten sie gemeinsam. Voll wirken solle die Reform ab 2028.
Klingbeils Finanzministerium hat das nun in einen ersten Gesetzentwurf gegossen. Aus den Zahlen geht hervor, dass die Bürger 2027 in einem ersten Schritt um rund drei Milliarden entlastet werden, 2028 sollen weitere rund sieben Milliarden folgen.
Der CDU-Spitzenkandidat für die Landtagswahl in Mecklenburg-Vorpommern, Daniel Peters, sieht sich getäuscht: Die Entlastung falle im kommenden Jahr deutlich geringer aus als versprochen. Er sagte der „BILD am Sonntag“:
„Klingbeil bricht sein Wort, von der ohnehin dürftigen Zehn-Milliarden-Steuererleichterung bleibt nicht mal ein Drittel übrig.“
Im Finanzministerium entgegnete man sofort, die Koalitionsvereinbarung werde genau eingehalten.
„Die Entlastungen für Bürgerinnen und Bürger werden im Jahr 2028 verglichen mit dem Jahr 2026 insgesamt etwa 10 Milliarden Euro betragen.“
Was ist mit der kalten Progression?
Derzeit nicht geplant ist ein Ausgleich der sogenannten kalten Progression. Diese liegt vor, wenn Lohnerhöhungen, die lediglich die Inflation ausgleichen, zu einer höheren Steuerbelastung führen – obwohl die reale Kaufkraft gleich bleibt oder sogar sinkt.
In den vergangenen Jahren hatte die Bundesregierung diesen Effekt ausgeglichen. In Klingbeils Entwurf ist das nicht vorgesehen. Allerdings wird der für die Bewertung maßgebliche Progressionsbericht üblicherweise auch erst im Herbst vorgelegt.
FDP-Chef Wolfgang Kubicki kritisierte, die Bundesregierung breche „auch das letzte Versprechen“, wenn sie die kalte Progression nicht ausgleiche. Übrig bleibe dann nichts als zusätzliche Belastung, um einen immer größer werdenden Staat und ausufernde Ausgaben zu finanzieren.
Auch die Steuerexpertin der Linksfraktion, Doris Achelwilm, zeigte sich enttäuscht. „Wenn nicht einmal die kalte Progression ausgeglichen wird, ist das eine Steuererhöhung durch die Hintertür und Umverteilung nach oben“, kritisierte sie.
Nötig seien gezielte Korrekturen zugunsten von Menschen mit geringen Einkommen – und dafür eine höhere Besteuerung großer Vermögen, Erbschaften und Kapitalerträge.
Müssen Vereine bald höhere Steuern zahlen?
Kritik gibt es auch an Klingbeils Plänen, von bestimmten Vereinen künftig höhere Steuern zu verlangen. Er will die Freibeträge für steuerpflichtige Vereine deutlich senken. Betroffen wären vor allem Vereine, die wirtschaftliche Interessen verfolgen, etwa Wirtschaftsverbände, Vereine mit großen Immobilienbeständen oder Profisportvereine.
Für sie soll künftig statt eines Freibetrags von 5.000 Euro eine Freigrenze von 1.000 Euro gelten. Einkommen bis 1.000 Euro bliebe damit steuerfrei, sobald höhere Gewinne erzielt werden, würde das gesamte Einkommen steuerpflichtig.
Nicht betroffen wären gemeinnützige Vereine, also kleine Sportvereine, Musikvereine, Umwelt- und Tierschutzvereine, Wohlfahrts-, Feuerwehr- und Heimatvereine. Sie sind mit der Anerkennung der Gemeinnützigkeit von fast allen Steuerarten befreit. (dpa/red)
Die schwarz-rote Koalition stellte die Eckpunkte der geplanten Steuerreform vor. Höhere Freibeträge sollen entlasten, zugleich werden einzelne Steuervergünstigungen gekürzt. - Foto: Tobias SCHWARZ / AFP via Getty Images
In Kürze:
Höhere Freibeträge und angepasste Steuertarife sollen Arbeitnehmer und Familien entlasten und die kalte Progression abmildern.
Zur Gegenfinanzierung werden Steuervergünstigungen gekürzt, etwa beim Handwerkerbonus, und Minijobs werden stärker besteuert.
Wer tatsächlich profitiert, hängt von der persönlichen Situation ab – die endgültige Bilanz zeigt sich erst im Steuerbescheid.
Zehn Milliarden Euro mehr für Bürgerinnen und Bürger: Mit dieser Summe wirbt die Bundesregierung für ihre Steuerreform. Nach den Beschlüssen des Koalitionsausschusses sollen Arbeitnehmer und Familien künftig weniger Einkommensteuer zahlen. Der Grundfreibetrag steigt, Kinder werden steuerlich stärker berücksichtigt, und der Einkommensteuertarif wird angepasst.
„Wer unter Teuerung, Inflation und stagnierenden Löhnen am meisten leidet, wird entlastet“, sagte Bundeskanzler Friedrich Merz (CDU) am Freitag bei der Vorstellung der Entlastungspläne. Profitieren sollen vor allem Familien sowie Menschen mit mittlerem und geringem Einkommen. Auf den ersten Blick wirkt das Konzept schlüssig: Der Staat nimmt weniger Steuern ein, also bleibt den Bürgern mehr Geld im Portemonnaie. Bei genauerer Betrachtung ist diese Rechnung jedoch komplexer.
Die Reform besteht aus zwei Teilen. Der erste Teil bringt Entlastungen für viele Steuerzahler. Der zweite Teil sieht die Streichung oder Kürzung bisheriger Steuervergünstigungen sowie eine stärkere Belastung sehr hoher Einkommen vor. Wer unter dem Strich tatsächlich profitiert, hängt daher deutlich stärker als bisher von der persönlichen Lebenssituation ab: Gibt es Kinder im Haushalt? Werden haushaltsnahe Dienstleistungen genutzt? Fallen regelmäßig Handwerkerkosten an? Oder werden hohe Unternehmensgewinne erzielt? Erst im Zusammenspiel aller Änderungen lässt sich beurteilen, wie sich die Reform im konkreten Steuerbescheid auswirkt.
Der erste Blick: Mehr steuerfreies Einkommen
Der wichtigste Baustein der Reform betrifft den sogenannten Grundfreibetrag. Hinter dem etwas sperrigen Begriff verbirgt sich ein einfaches Prinzip: Ein Teil des Einkommens bleibt grundsätzlich steuerfrei. Der Staat geht davon aus, dass dieses Geld für den notwendigen Lebensunterhalt benötigt wird und deshalb nicht besteuert werden soll. Nach den am Donnerstagmorgen vorgelegten Plänen steigt dieser steuerfreie Betrag voraussichtlich in zwei Stufen bis 2028 auf 12.900 Euro. Erst Einkommen, das darüber liegt, wird nach dem Einkommensteuertarif besteuert. Davon profitieren grundsätzlich alle, die Einkommensteuer zahlen. Steigt der steuerfreie Betrag, wird automatisch ein größerer Teil des Einkommens nicht besteuert.
Hinzu kommt eine zweite, weniger bekannte Änderung, die für viele Arbeitnehmer jedoch mindestens ebenso wichtig sein dürfte. Die Bundesregierung will die Grenzen des Einkommensteuertarifs erneut anheben, um die sogenannte kalte Progression auszugleichen. Die Verschiebung dieser Tarifgrenzen ist aus dem Steuerrecht bekannt und wird regelmäßig eingesetzt, um diesen Effekt abzufedern. Die Pläne der Koalition gehen jedoch darüber hinaus. Zusätzlich soll die zweite Progressionszone abgeflacht werden, um kleinere und mittlere Einkommen stärker zu entlasten.
Ein Beispiel macht das deutlich: Erhält eine Angestellte eine Gehaltserhöhung von drei Prozent, weil die Preise für Lebensmittel, Energie und Mieten gestiegen sind, ist sie auf dem Papier zwar besser bezahlt. Da die Lebenshaltungskosten jedoch ebenfalls gestiegen sind, kann sie sich real nicht mehr leisten als zuvor. In diesem Fall bleibt ihre Kaufkraft praktisch unverändert. Ohne Anpassung des Steuertarifs würde sie dennoch mehr Einkommensteuer zahlen, weil Teile ihres Einkommens in einen höheren Tarifbereich rutschen. Obwohl ihre Kaufkraft gleich geblieben ist, müsste sie einen größeren Anteil ihres Einkommens an den Fiskus abführen.
Neben dem Einkommensteuertarif werden auch Familien entlastet. Kindergeld und Kinderfreibetrag steigen. Nach Berechnungen der Bundesregierung soll eine vierköpfige Familie mit einem zu versteuernden Einkommen von 60.000 Euro dadurch dauerhaft um mehrere Hundert Euro pro Jahr entlastet werden. Bis hierher vermittelt die Reform ein klares Bild: Der Staat nimmt weniger Einkommensteuer ein und lässt den Bürgern mehr Geld. Dieses Bild verändert sich allerdings, sobald der zweite Teil des Steuerpakets in den Blick kommt.
Die zweite Rechnung: Womit der Staat die Entlastung finanziert
Steuersenkungen kosten Geld. Deshalb stellt sich bei jeder Reform dieselbe Frage: Wer finanziert die Entlastung? Im aktuellen Paket lautet die Antwort: Zum Teil verzichtet der Bund auf Einnahmen, zum Teil werden bestehende Steuervergünstigungen gekürzt oder andere Abgaben erhöht. Für viele Bürger entscheidet deshalb nicht allein der neue Einkommensteuertarif darüber, ob sie am Ende tatsächlich mehr Geld zur Verfügung haben.
Ein Beispiel ist der sogenannte Handwerkerbonus. Bislang konnten Privatpersonen 20 Prozent der Arbeitskosten für Renovierungs-, Erhaltungs- und Modernisierungsarbeiten steuerlich geltend machen, maximal 1.200 Euro im Jahr. Nach den Beschlüssen der Bundesregierung soll dieser Steuervorteil auf 15 Prozent sinken. Künftig können höchstens noch 900 Euro von der Steuerschuld abgezogen werden.
Was bedeutet das konkret für Auftraggeber? Wer etwa sein Badezimmer renovieren lässt oder einen Elektriker, Dachdecker oder Maler beauftragt, kann künftig einen kleineren Teil der Arbeitskosten steuerlich geltend machen. Die Handwerkerrechnung selbst wird dadurch nicht höher. Der steuerliche Zuschuss des Staates fällt jedoch geringer aus.
Die geringere steuerliche Förderung von Handwerkerleistungen ist eine der Maßnahmen, mit denen das Reformpaket gegenfinanziert werden soll. Sie wird im Beschluss des Koalitionsausschusses gemeinsam mit weiteren Finanzierungsmaßnahmen wie der Anpassung der „Reichensteuer“ und einer Gewinnabführung der KfW aufgeführt.
Jörg Dietrich, Präsident des Zentralverbandes des Deutschen Handwerks (ZDH), begrüßte die Reformschritte grundsätzlich. Wörtlich sagte Dietrich:
„Das Paket enthält damit eine Reihe richtiger Reformen und weist in die richtige Richtung. Jetzt kommt es darauf an, diesen Weg weiterzugehen.“
Die Reduzierung des Handwerkerbonus bewertet Dietrich als „vertretbaren Kompromiss“. Weiter äußerte der Handwerkskammerpräsident:
„Er (der Handwerkerbonus – Anm. d. Red.) setzt weiterhin einen wichtigen Anreiz für legale Beschäftigung, energetische Sanierungen und die Vermeidung von Schwarzarbeit.“
Ein zweiter Baustein der Gegenfinanzierung betrifft geringfügige Beschäftigungen. Nach den Beschlüssen soll die pauschale Steuer auf Minijobs von bisher zwei auf fünf Prozent steigen. Für Arbeitgeber erhöhen sich dadurch die Kosten dieser Beschäftigungsform. Welche Folgen das haben wird, ist derzeit offen. Die Bundesregierung verbindet die Änderung mit dem Ziel einer gerechteren Finanzierung des Steuersystems. Nach Angaben der Minijob-Zentrale arbeiten besonders viele Minijobber im Handel sowie im Gastgewerbe. Ob Unternehmen ihre Beschäftigungspraxis deshalb ändern, lässt sich derzeit nicht vorhersagen.
Nicht jedes hohe Einkommen ist gleich
Während viele Arbeitnehmer von höheren Freibeträgen profitieren sollen, sieht die Reform zugleich eine stärkere Belastung sehr hoher Einkommen vor. Nach den Beschlüssen der Koalition soll der Steuersatz von 45 Prozent bereits ab einem zu versteuernden Einkommen von 250.000 Euro greifen; ab 280.000 Euro ist eine weitere Tarifstufe von 47 Prozent vorgesehen. Die Bundesregierung will damit einen Teil der Entlastungen gegenfinanzieren.
Auf den ersten Blick wirkt dies wie eine stärkere Besteuerung besonders wohlhabender Bürger. Tatsächlich ist die Wirkung differenzierter. Denn die Einkommensteuer betrifft nicht nur Arbeitnehmer, sondern auch Einzelunternehmer, Freiberufler sowie Personengesellschaften wie viele Handwerksbetriebe, Arztpraxen, Anwaltskanzleien oder familiengeführte mittelständische Unternehmen. Kapitalgesellschaften wie GmbHs oder AGs unterliegen dagegen zunächst der Körperschaftsteuer; ausgeschüttete Gewinne werden anschließend gesondert besteuert. Die Rechtsform entscheidet daher wesentlich darüber, welche Steuerbelastung entsteht.
Wie groß diese Gruppe ist, zeigt eine aktuelle Analyse des Instituts der Deutschen Wirtschaft (IW). Zwar stellen Personengesellschaften nur rund 2,4 Prozent der knapp 42 Millionen Einkommensteuerpflichtigen, sie erwirtschaften jedoch rund 14 Prozent aller steuerpflichtigen Einkünfte. Besonders auffällig ist die Gruppe der Personengesellschaften mit Einkünften von mehr als einer Million Euro: Sie macht lediglich 0,1 Prozent aller Steuerpflichtigen aus, vereint aber rund zehn Prozent der gesamten steuerlichen Bemessungsgrundlage auf sich.
Nach Berechnungen des Institut der deutschen Wirtschaft (IW) würden deshalb rund 40 Prozent der Bemessungsgrundlage einer höheren Besteuerung beim Spitzensteuersatz auf unternehmerische Einkünfte entfallen. Bei einer Verschärfung der sogenannten Reichensteuer wären es sogar etwa 70 Prozent. Das Institut folgert daraus, dass Änderungen des Spitzensteuersatzes nicht nur eine Verteilungsfrage zwischen hohen und niedrigen Einkommen sind, sondern zugleich die steuerliche Belastung vieler inhabergeführter Unternehmen betreffen. „Da ein erheblicher Teil der vom Spitzen- und Reichensteuersatz betroffenen Einkommen von Personengesellschaften und Einzelunternehmen stammt, ist die Einkommensteuer immer auch eine wichtige Unternehmenssteuer“, heißt es im IW-Papier. Weiter heißt es als Fazit: „Wer Arbeits- und Investitionsanreize stärken will, sollte daher nicht auf höhere Belastungen setzen.“
Die Bilanz erst auf dem Steuerbescheid zu sehen
Die Steuerreform folgt damit keinem einfachen Muster. Sie senkt an einer Stelle die Belastung und erhöht sie an anderer oder streicht bisherige Vergünstigungen. Wer am Ende tatsächlich besser oder schlechter gestellt ist, lässt sich deshalb nicht pauschal beantworten.
Ein Arbeitnehmer ohne größere steuerlich begünstigte Ausgaben dürfte vor allem von den höheren Freibeträgen und den verschobenen Tarifgrenzen profitieren. Wer regelmäßig Handwerkerleistungen in Anspruch nimmt oder als Arbeitgeber Minijobs nutzt, muss dagegen die gekürzten Steuervergünstigungen in seine persönliche Rechnung einbeziehen. Bei sehr hohen Einkommen kommt zusätzlich die Anhebung des Spitzensteuersatzes hinzu.
Damit wird die Reform vor allem eines: individueller. Ob sie für den Einzelnen eine spürbare Entlastung oder lediglich eine geringere Mehrbelastung bedeutet, zeigt sich erst, wenn alle Änderungen im Steuerbescheid zusammenlaufen.