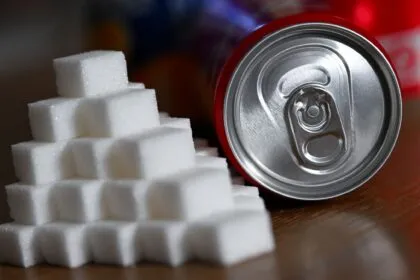
Die Zuckergetränkesteuer würde im Fall einer vollständigen Weitergabe Mehrkosten beim Konsumentenvon von bis zu 32 Cent pro Liter bewirken. - Foto: champpixs/iStock
In Kürze:
Die Bundesregierung plant höhere Steuern auf zuckerhaltigeGetränke und Alkohol. Eine Erhöhung der Tabaksteuer wurde diese Woche vom Bundestag beschlossen.
CDU/CSU-Fraktionschef Thorsten Frei äußert erhebliche Vorbehalte gegen die geplante Plastiksteuer.
Mit den neuen Verbrauchsteuern will der Bund seinen Haushalt konsolidieren. Auch sollen sie der Gesundheit und der Umwelt dienen.
Auch eine KI-Steuer, höhere Medikamentenzuzahlungen und weitere Steuererhöhungen werden diskutiert.
In der Koalition in Berlin entwickeln sich die Pläne für neue Steuern im Bereich von Verbrauchsgütern, also Waren, die im Zuge ihrer Nutzung verbraucht werden, uneinheitlich.
Am Mittwoch, 14. Oktober, einigte sich das Bundeskabinett auf eine „Formulierungshilfe“ mit Blick auf die sogenannte Zuckergetränkesteuer. Diese soll ab Juli 2027 gelten.
Der Bundestag stimmte am späten Donnerstagabend über die Tabaksteuererhöhung ab, nachdem der Finanzausschuss die Beträge am Mittwoch nochmals angehoben hatte.
Demgegenüber zeichnet sich keine Einigung im Bereich der Verpackungs- oder Plastiksteuer ab. Am Mittwochabend erklärte CDU/CSU-Fraktionschef Thorsten Frei im Gespräch mit „WELT TV“, es gebe gegen diese in der Union „erhebliche Vorbehalte“.
Diese seien auch „vollkommen berechtigt“, so Frei. Ein derzeit bestehender Entwurf sei „sicherlich so nicht zustimmungsfähig“. Vor einigen Wochen hatte laut Medienberichten das Bundeskanzleramt mit einer ähnlichen Begründung einen Entwurf zur Zuckergetränkesteuer vorerst gestoppt.
Frei bemängelt insbesondere ein aus seiner Sicht nicht hinnehmbares Kosten-Nutzen-Verhältnis. Die Belastungen für die Industrie durch die geplante Abgabe von 550 Euro je Tonne Kunststoff in Verpackungen seien zu hoch. Außerdem schaffe die Plastiksteuer einen weiteren hohen Bürokratieaufwand.
Die Bundesregierung erhofft sich durch die Plastiksteuer Mehreinnahmen ab dem Jahr 2028 in Höhe von jährlich etwa 1,5 Milliarden Euro. Die EU schreibt eine Plastikabgabe vor, die die Mitgliedsländer zahlen müssen. Derzeit bezahlt der Bund diese Abgabe an Brüssel – sie liegt gegenwärtig bei etwa 1,4 Milliarden Euro – aus dem Haushalt.
Entlastungsversprechen und Konsolidierungsbedarf
Ein Papier aus dem SPD-geführten Umweltministerium rechne laut „t-online“ bei Weitergabe der Kosten an den Endverbraucher mit Mehrkosten von 0,28 Cent bei Joghurtbechern und 1,93 Cent bei großen PET-Flaschen.
Die neue Steuer verursacht allerdings sowohl beim Bund als auch in der Wirtschaft einigen Aufwand. So rechnet das Finanzministerium für die Zeit bis 2029 im Bundeshaushalt mit Ausgaben von 284 Millionen Euro. Sie fallen unter anderem durch Neueinstellungen beim Informationstechnikzentrum Bund und beim Zoll an.
Der Wirtschaft entstünden zudem einmalig „Bürokratiekosten“ in Höhe von rund 8,8 Millionen Euro. Der jährlich zu erwartende Mehraufwand für die Wirtschaft betrage später rund 44,1 Millionen Euro, heißt es im Entwurf.
Bei ihrem Amtsantritt hatte die schwarz-rote Koalition unter anderem versprochen, die „arbeitende Mitte“ zu entlasten. Zu einer Einkommensteuerreform für kleinere und mittlere Einkommen, die für 2027 geplant ist, war auch noch eine Entbürokratisierung angekündigt und im Koalitionsvertrag verankert.
Bundestag beschließt höhere Tabaksteuer – Alkoholsteuer soll folgen
Gleichzeitig sieht der Bund einen erheblichen Konsolidierungsbedarf im Haushalt. Die geplante Erhöhung der Verbrauchssteuern soll nicht nur Gesundheit und Umwelt dienen, sondern auch helfen, die Staatsfinanzen zu sanieren.
Der angestrebten Nettoentlastung durch die Einkommensteuerreform und punktuellen Entlastungen durch Tankrabatt und energiepolitische Weichenstellungen stehen neue und höhere Belastungen im Alltag gegenüber.
Die vom Bundestag beschlossene Tabaksteuer soll den Preis für die Packung Zigaretten erhöhen. Für 2027 nennt das Gesetz einen gewichteten durchschnittlichen Kleinverkaufspreis von 8,77 Euro und für 2030 schließlich 11,36 Euro. Dadurch sollen die Haushaltseinnahmen im Jahr 2027 um etwa 1,5 Milliarden Euro steigen.
Bei der Alkoholsteuer ist wiederum eine Erhöhung um jeweils 20 Prozent vorgesehen. Der Haushaltskonsolidierungseffekt soll 2027 rund 380 Millionen Euro, im Jahr darauf etwa 455 Millionen Euro und von 2027 bis 2031 insgesamt etwa 2,2 Milliarden Euro betragen.
KI-Steuer und weitere Belastungen in der Diskussion
Die Zuckergetränkesteuer würde bei zuckerhaltigen Getränken im Fall einer vollständigen Weitergabe ebenfalls Mehrkosten beim Konsumenten zwischen 26 und 32 Cent je Liter bewirken. Im Gegenzug erhofft sich der Bund 2027 Mehreinnahmen von 690 Millionen und 2028 von 925 Millionen Euro.
Mit diesen Steuerplänen könnte das Ende der Fahnenstange jedoch noch nicht erreicht sein. Digitalminister Karsten Wildberger (CDU) hat eine KI-Steuer angeregt. Eine solche sollten nach seiner Auffassung Unternehmen mit hohen KI-Umsätzen oder KI-Wertschöpfung in Deutschland bezahlen. Damit solle der Umbau des Arbeitsmarkts finanziert werden. Später sagte Wildberger: „Wir haben genug Steuern.“ Sein Vorstoß solle längerfristig verstanden sein.
Private Nutzer könnten mittelbar durch kostspieligere KI-Dienste betroffen sein. Allerdings gibt es dafür bis heute weder einen veröffentlichten Entwurf noch einen angedachten Steuersatz oder Zeitplan.
Beschlossen wurden zudem höhere Medikamentenzuzahlungen als Teil des vom Bundestag im Juli verabschiedeten Gesundheits-Sparpaket.
Die SPD fordert zudem eine höhere Einkommensteuer für Topverdiener und eine stärkere Besteuerung großer Erbschaften.
Seit dem Frühjahr ist auch eine mögliche Erhöhung der Mehrwertsteuer von 19 auf 21 oder 22 Prozent im Gespräch. Auch hier scheint das Vorhaben jedoch bisher über eine Diskussion nicht hinausgekommen zu sein.
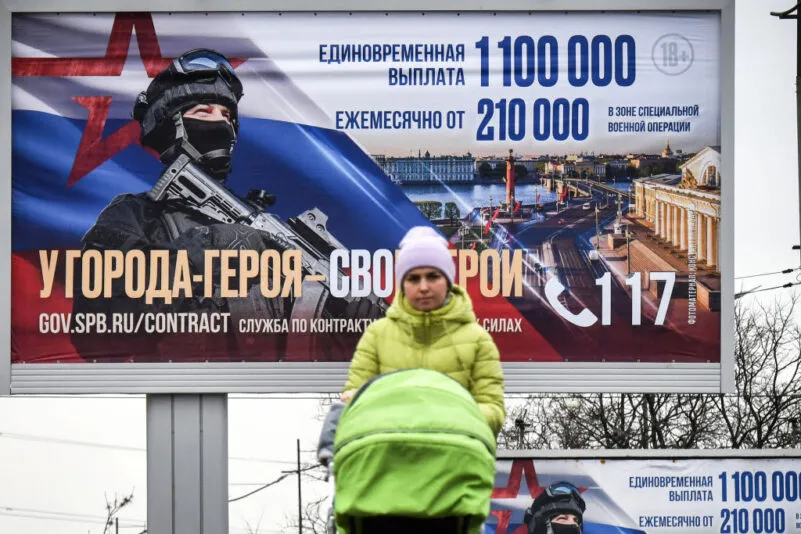
Eine Anwohnerin schiebt am 6. April 2024 in Sankt Petersburg einen Kinderwagen an öffentlichen Plakaten vorbei, die für den Wehrdienst werben. - Foto: Olga Maltseva/AFP via Getty Images
Eine der wichtigsten Einnahmequellen des russischen Staatshaushalts ist der Verkauf von Erdöl und Erdgas, der rund ein Fünftel der Einnahmen ausmacht. Wie „Reuters“ im Mai berichtete, haben diese Einnahmen seit Beginn des Irankriegs Ende Februar zugenommen
Und dies, obwohl allein die EU 22 Sanktionspakete gegen Russland verhängt hat.
Das gemeinnützige Forschungszentrum Centre for Research on Energy and Clean Air (CREA) wies in seinem jüngsten Monatsbericht vom 10. September darauf hin, dass China und Indien nach wie vor die größten Abnehmer von fossilen Brennstoffen aus Russland seien.
Seit Dezember 2022 habe China allein beziehe 50 Prozent des russischen Rohöls bezogen, gefolgt von Indien mit rund 37 Prozent. Außerdem kauften beide Länder die größten Anteile russischer Kohle ein.
EU-Staaten stünden als Bezieher von Flüssigerdgas (LNG) mit 49 Prozent und Pipelinegas mit 32 Prozent der russischen Exporte an erster Stelle.
Aber auch die Türkei, Brasilien, Singapur, Vietnam, Japan, Südkorea, Saudi-Arabien und Ägypten werden als weitere Staaten genannt, die verschiedenste Energieträger aus Russland beziehen.
Die internationale Ausgabe der nichtstaatlichen russischen Nachrichtenagentur „Interfax“ berichtete am 9. Oktober, dass das russische Haushaltsdefizit von Januar bis September rund 5,2 Billionen Rubel (rund 56 Milliarden Euro) betrage.
Zum Vergleich: Nimmt man die öffentlichen Haushalte von Bund, Ländern, Gemeinden und Sozialversicherung zusammen, betrug das Haushaltsdefizit in der ersten Jahreshälfte – also in nur sechs Monaten – in Deutschland laut dem Statistischen Bundesamt 98,8 Milliarden Euro.
Am 24. September billigte die Regierung den Haushaltsentwurf des russischen Finanzministeriums für die kommenden drei Jahre vor. In einem Onlinebeitrag der auf Wirtschaft spezialisierten Tageszeitung „Kommersant“ ist zu erfahren, dass eine Reihe von Steuererhöhungen, die Anhebung von Zöllen und die Aufnahme von Inlandsanleihen vorgesehen seien.
Alexandra Prokopenko, Analystin beim Berliner Carnegie Russia Eurasia Center, einem Thinktank, der auf Außen- und Sicherheitspolitik spezialisiert ist, hat den Haushaltsentwurf des russischen Finanzministeriums ausgewertet.
Sie stellte fest: „Im Haushalt ist ein Rekordanstieg der Kriegsausgaben zu verzeichnen: Für das Jahr 2027 wurden 17,1 Billionen Rubel [182 Milliarden Euro] für die Verteidigung bereitgestellt.“ Das entspreche 35 Prozent der Gesamtausgaben und liege um 27 Prozent über den für 2027 in den Haushaltsplänen des Vorjahres vorgesehenen Mitteln.
„Im Jahr 2026 belief sich der Verteidigungshaushalt auf 12,1 Billionen Rubel [130 Milliarden Euro]“, sagte Prokopenko, „doch wie viel tatsächlich ausgegeben wurde, ist unbekannt: Diese Zahlen sind seit 2022 als geheim eingestuft“.
Steuern für alle erhöht
Auch Sergej Alexaschenko vom New Eurasian Strategies Centre (NEST) hat den jüngst vorgelegten russischen Haushaltsplan näher untersucht. NEST ist ein im Jahr 2024 vom Kremlkritiker Michail Chodorkowski gegründeter Thinktank mit Sitz in London und Washington, D.C.
Alexaschenko schreibt, dass die Ausgaben für den Krieg und der Schuldendienst „auf Kosten der nichtmilitärischen Bereiche weiter steigen“ würden. Der Wirtschaftswissenschaftler stellt weiterhin fest: „Während des Krieges haben die russischen Behörden die Steuerlast aktiv erhöht, sowohl durch die Anhebung herkömmlicher Steuern als auch durch die Einführung befristeter und mitunter ungewöhnlicher Abgaben.“
Dazu zählten etwa ein dreimonatiger Steuerzuschlag auf die Förderung von Gas im Herbst 2022, eine 2024 eingeführte Übergewinnsteuer sowie Abgaben auf die Gewinne von Exporteuren aus der Abwertung des Rubels, die von Oktober 2023 bis Ende Dezember 2024 galten. In den Jahren 2025 und 2026 seien die Mehrwertsteuer, die Gewinnsteuer für Unternehmen und die Einkommensteuer angehoben worden.
Diese Maßnahmen hätten jedoch nicht zu einem Anstieg der Gesamteinnahmen des russischen Staatshaushaltes geführt: „Die gesamte Erhöhung der Steuerlast glich den Rückgang der Öl- und Gaseinnahmen nur knapp aus“, stellt Alexaschenko fest. Denn die Fördermengen von Erdöl und Gas seien in den vergangenen drei Jahren gesunken. Außerdem seien im Jahr 2025 die Exportpreise für russisches Öl in Rubel stark zurückgegangen „und seitdem weitgehend unverändert geblieben“.
Das russische Ministerium für wirtschaftliche Entwicklung prognostiziert nach Kenntnis von Alexaschenko einen Anstieg der Ölförderung um 1 Prozent und einen Rückgang des Rubelpreises für exportiertes Öl um 10 Prozent. Dabei werde ein Schwellenpreis von 50 US-Dollar pro Barrel zugrunde gelegt; Einnahmen oberhalb dieses Preises fließen in den Nationalen Wohlstandsfonds.
„In diesem Fall wird eine moderate Erhöhung der Steuerlast nicht ausreichen, um den Rückgang der Öl- und Gaseinnahmen auszugleichen“, prognostiziert der Wirtschaftsexperte.
In der jüngsten Haushaltsprognose werde jedoch ein Ölpreis von 53 US-Dollar pro Barrel angenommen, merkt Alexaschenko an und sagt, dass die Ölpreise weiterhin ein Risikofaktor für den russischen Haushalt seien. „Sollten die Vereinigten Staaten und der Iran ein Friedensabkommen schließen, würden die Preise für russische Ölexporte fallen, was zu geringeren Haushaltseinnahmen führen würde“, so der Wirtschaftsexperte.
Ukrainische Angriffe auf Erdölanlagen
Die Carnegie-Analystin Prokopenko, macht zudem darauf aufmerksam, dass die ukrainischen Drohnenangriffe auf Raffinerien, Treibstofflager und Terminals seit Anfang 2024 tief im russischen Hinterland Wirkung zeigen könnten.
„Welche Mittel bleiben dem Kreml noch, wenn die ukrainischen Angriffe auf die russische Infrastruktur anhalten, die Ölpreise niedrig sind und die Sanktionen greifen?“, fragt sie.
Die Beobachtungsstelle CREA beschreibt die Energieexportlage für Russland im August als düster: Die russischen Exporteinnahmen aus fossilen Brennstoffen seien im Vergleich zum Vormonat um 8 Prozent auf 604 Millionen Euro pro Tag zurückgegangen.
Ukrainische Drohnenangriffe hätten den Betrieb des Terminals Sheskharis am Schwarzen Meer lahmgelegt, wodurch die Rohölverladungen in Noworossijsk im Vergleich zum Vormonat um 58 Prozent zurückgegangen seien. „Die Verladungen im Hafen von Noworossijsk wurden neun Tage in Folge eingestellt – die längste Unterbrechung seit Beginn der groß angelegten Invasion Russlands“, stellt CREA fest.
Auch die Einnahmen aus den Exporten von Ölprodukten auf dem Seeweg, die in ihren Zielhäfen tatsächlich entladen wurden, seien im Monatsvergleich „drastisch um 32 Prozent auf 78 Millionen Euro pro Tag gesunken“. Dies sei der niedrigste Stand seit Beginn der russischen Invasion.
Tuapse, vor Beginn des Krieges der viertgrößte Exporthafen für Ölprodukte, sei seit Mai anhaltenden Drohnenangriffen ausgesetzt und „verzeichnete den dritten Monat in Folge keine einzige Verladung von Ölprodukten“.
CREAs Fazit: „Ukrainische Angriffe auf Russlands Raffineriekapazitäten haben das Blatt für den einst größten Ölproduktexporteur der Welt gewendet, sodass das Land nun selbst Kraftstoffe importieren muss; die Importe stiegen im August auf einen Rekordwert von 172.000 Tonnen – mehr als das Siebenfache des bisherigen Monatshöchstwerts. Russland war gezwungen, Kraftstoff aus Südkorea zu importieren und in Indien aus seinem eigenen Rohöl raffiniertes Benzin zurückzukaufen.“
3 Optionen für den Kreml
Angesichts dieser Lage stellt die Carnegie-Analystin Prokopenko, drei mögliche Optionen vor, wie der Kreml seinen Staatshaushalt – und damit letztlich auch den Krieg in der Ukraine – aufrechterhalten könne:
Als erste Option nennt sie, „Druck auf die Zentralbank auszuüben, damit diese ihre Geldpolitik lockert“. Dafür sollten trotz Inflation Zinsen schneller gesenkt, Preiskontrollen für lebensnotwendige Güter eingeführt und die Anforderungen an Banken bei der Kreditvergabe gelockert werden.
Eine weitere Möglichkeit für den Kreml bestehe darin, in Schwierigkeiten geratene Unternehmen durch eine Ausweitung von Steuererleichterungen und staatlichen Rückversicherungen zu erhalten.
„Die dritte und letzte Option besteht darin, die Wirtschaft auf einen langen Zermürbungskrieg vorzubereiten“, so Prokopenko.
An dieser Stelle wird ein Video von Youtube angezeigt. Bitte akzeptieren Sie mit einem Klick auf den folgenden Button die Marketing-Cookies, um das Video anzusehen.
Kein BMW für Landtagspräsidenten
Der Autobauer BMW hat sein Leasingangebot für einen Dienstwagen des Landtagspräsidenten von Sachsen-Anhalt zurückgezogen. Am Dienstag wurde mit Tobias Rausch erstmals ein Politiker der AfD in dieses Amt gewählt. Am selben Tag zog BMW sein Angebot zurück. Ob die Entscheidung politisch motiviert war, ist unklar. Laut „ZEIT“ kommentiert BMW grundsätzlich keine Kundenbeziehungen.
Der Streit um die geplante Erhöhung der Tabaksteuer innerhalb der Bundesregierung wird beigelegt. Laut der „Bild“-Zeitung kommt damit das neue nachgeschärfte Gesetz in die weitere parlamentarische Beratung, das deutliche Steuererhöhungen vorsieht. Die erwarteten Steuermehreinnahmen sollen ab 2027 und in den Folgejahren deutlich höher ausfallen als von der Bundesregierung zuvor geplant.
Bei einer routinemäßigen Waffenkontrolle wurden gestern zwei Mitarbeiter des Landratsamts erschossen. Laut Bayerns Innenminister Joachim Herrmann ist völlig unklar, wie es zu dieser Eskalation kommen konnte. Der 60-jährige Tatverdächtige sei bisher weder polizeilich aufgefallen noch lägen Erkenntnisse über extremistische Motive vor.
Angesichts der anhaltenden Schulproteste kündigte Frankreichs Premierminister Sébastien Lecornu den kurzfristigen Einsatz von über 3.000 Vertretungslehrern an. Ein Aktionsplan sieht vor, die zusätzlichen Lehrkräfte an 114 Gymnasien einzusetzen. In Frankreich gehen seit Wochen Schüler wegen maroder Schulen und Lehrermangels auf die Straße, wobei es zu brutalen und gewaltsamen Ausschreitungen kommt.
Die USA wollen erstmals seit 1936 eine geplante Militärexekution öffentlich vollstrecken und live übertragen. Der zum Tode verurteilte Nidal Hasan hatte im Jahr 2009 dreizehn Soldaten getötet. US-Kriegsminister Pete Hegseth wolle mit der öffentlichen Hinrichtung klarmachen, dass solche Taten „schwerwiegende Konsequenzen“ hätten.
Euro-Zeichen-Skulptur am Hauptsitz der Europäischen Zentralbank in Frankfurt. - Foto: iStock
Die Schulden der USA ziehen die Aufmerksamkeit der Märkte auf sich. Doch die nächste große Staatsschuldenkrise könnte ihren Ursprung in der Eurozone haben. Dafür sprechen die fiskalische Verschlechterung, das schwache Wachstum und steigende Finanzierungskosten auf dem Kontinent.
Die US-Staatsschulden, die sich auf 40 Billionen Dollar (rund 34,4 Billionen Euro) belaufen, haben weltweit die Schlagzeilen bestimmt. Doch so bedeutend die fiskalischen Probleme der USA auch sind, sollte man eine wichtige Lehre nicht vergessen: In der Fiskalpolitik geht es nicht darum, wer gewinnt, sondern darum, wer zuerst verliert.
Nach offiziellen Schätzungen für 2026 beläuft sich der Barwert der Finanzierungslücken von Social Security und Medicare in den USA über einen Zeithorizont von 75 Jahren auf rund 95 Billionen Dollar (rund 82 Billionen Euro) – etwa 5 Prozent des über diesen Zeitraum kumulierten Barwerts des erwarteten Bruttoinlandsproduktes (BIP). Hinzu kommt die in öffentlicher Hand befindliche US-Bundesschuld, die für 2026 bereits auf 101 Prozent des jährlichen BIP prognostiziert wird.
Die versteckte Steuerlast der Eurozone ist jedoch mindestens so hoch wie ihre ausgewiesene Staatsverschuldung. Offizielle Schätzungen der Europäischen Kommission beziffern die Netto-Pensionsverpflichtungen des Staates unter Berücksichtigung künftiger Beiträge auf rund 150 Prozent des BIP, während die Brutto-Pensionsverpflichtungen etwa 371 Prozent des BIP ausmachen. Wichtig dabei: Diese Zahlen schließen einen Großteil der künftigen Lasten durch Gesundheitsausgaben und Langzeitpflege aus.
Was bedeutet das alles? Dass die nächste Schuldenkrise nicht von den Vereinigten Staaten ausgehen könnte, sondern von der Eurozone.
Erstens bleibt der US-Dollar weiterhin die weltweit wichtigste Reservewährung, und US-Staatsanleihen bleiben das bedeutendste Anlageinstrument für Zentralbanken weltweit – selbst unter Berücksichtigung der jüngsten Goldkäufe und Prozesse zur Neugewichtung der Reserven.
Zweitens ist die politische Landschaft in den meisten großen Volkswirtschaften der Europäischen Union durch die Leugnung fiskalischer Probleme gekennzeichnet. Die Rendite französischer Staatsanleihen ist mittlerweile höher als die italienischer Staatsanleihen. Keine Regierung der Eurozone ist bereit, die Ausgaben zu senken oder ihre künftigen Verpflichtungen zu begrenzen. Geleistete, aber noch nicht finanzierte Verpflichtungen – wirtschaftlich bereits entstandene, formal aber noch nicht ausgegebene Schulden – übersteigen in einigen der größten Volkswirtschaften der Eurozone 300 Prozent des BIP.
Drittens haben die Staatsanleihen der Eurozone seit 2021 negative reale Renditen erwirtschaftet, was zu einem Rückgang des Interesses internationaler Investoren geführt hat.
Die US-Schulden stellen eine Herausforderung dar, doch die Schulden der Eurozone sind erheblich problematischer. Die ausgewiesene Verschuldung der EU-Staaten entspricht lediglich dem Indikator, der im Rahmen des „Verfahrens bei einem übermäßigen Defizit“ in den Maastricht-Regeln festgelegt wurde. Dieser bildet nicht die Gesamtheit der Verbindlichkeiten der öffentlichen Verwaltungen ab.
Die Schulden der Eurozone nach den Maastricht-Regeln umfassen konsolidiert und nominal lediglich Bargeld und Einlagen, Kredite und Schuldtitel. Sie sind daher deutlich geringer als die Gesamtverbindlichkeiten in den Bilanzen der öffentlichen Verwaltungen und noch geringer im Vergleich zu den impliziten Verpflichtungen im Zusammenhang mit Renten und dem öffentlichen Sektor im Allgemeinen.
Die wichtigste Lehre lautet: Investoren tun gut daran, sich über bereits ausgegebene Schulden Sorgen zu machen, sollten sich jedoch noch mehr Sorgen über den wachsenden Staatsapparat in Kombination mit unfinanzierten Verpflichtungen in einer von wirtschaftlicher Stagnation belasteten Region machen.
All dies deutet darauf hin, dass der jüngste massive Ausverkauf von Anleihen weltweit kein vorübergehendes Phänomen ist. Die Märkte signalisieren den Regierungen, dass keine Zentralbank ihre fiskalische Verantwortungslosigkeit unbegrenzt weiter verschleiern kann.
Die Regierungen der entwickelten Volkswirtschaften haben schuldenfinanzierte Politik bis an die Grenze getrieben und ihre fiskalischen, wirtschaftlichen und inflationären Grenzen überschritten.
Fiskalische Grenze: Erhöhte Ausgaben führen zu anhaltenden Defiziten, und Steuererhöhungen lösen das Problem nicht. Öffentliche Ausgaben belasten Steuerzahler und Wirtschaft.
Wirtschaftliche Grenze: Die Ausweitung der Staatsausgaben und die Aufblähung des BIP durch schuldenfinanzierte Ausgaben des öffentlichen Sektors schwächen die Wirtschaft, die produktive Investition und führen zur Stagnation.
Inflationäre Grenze: Öffentliche Ausgaben erzeugen anhaltende Inflation, und die Märkte preisen über längere Zeit hohe Verbraucherpreise ein, was die Wirtschaft erodiert, während die Kombination aus höheren Steuern und höheren Preisen die Mittelschicht zerstört.
USA im Rampenlicht
Die USA dominieren die Schlagzeilen, weil die Rendite ihrer Staatsanleihen weiterhin die wichtigste weltweite Referenz zur Preisbildung von Geld und von als Sicherheit genutzten Vermögenswerten darstellt. Die Eurozone könnte jedoch die nächste große Episode staatlicher Anspannung auslösen. Ihre Mitgliedstaaten verschulden sich in einer Währung, die sie nicht kontrollieren, und ihre Regierungen weigern sich, die Ausgaben zu senken. Stattdessen greifen sie ständig auf Steuererhöhungen und regulatorische Lasten zurück, die die Wirtschaft schwächen.
Am 21. August 2026 lag die Rendite der dreißigjährigen US-Staatsanleihe bei 5,27 Prozent, während jene der Zehnjährigen bei etwa 4,73 Prozent lag – nach einer Woche starker Bewegungen, die die langfristigen Renditen vorübergehend auf ihr höchstes Niveau seit 2007 trieb.
Würde die Welt jedoch die USA als Risiko und alle übrigen Länder als sichere Häfen betrachten, müsste die Rendite deutscher Anleihen sinken, wie es in anderen Phasen der Risikoaversion der Fall war. Das ist nicht der Fall.
Die Rendite der zehnjährigen deutschen Bundesanleihe ist auf 3,26 Prozent gestiegen, jene der zehnjährigen britischen Anleihe liegt bei einem historischen Höchststand von 5,1 Prozent, und die zehnjährige japanische Anleihe nähert sich 2,89 Prozent an. Das bestätigt, dass die Neubewertung des Risikos ein weltweites Phänomen ist und kein rein amerikanisches.
Das ist es, was für Investoren und Regierungen wirklich zählt. Langfristige Staatsanleihen gelten nicht mehr unangefochten als sichere Vermögenswerte. Das ist auch einer der Gründe, warum der Goldpreis explodiert.
Langfristige Anleihen werden neu bewertet – anhand des Inflationsrisikos, der fiskalischen Verschlechterung, des hohen Schuldenangebots und der Unfähigkeit der Zentralbanken, die fiskalische Verantwortungslosigkeit weiter zu verschleiern.
Steigen die Renditen der zehn- und dreißigjährigen US-Anleihen, verschärfen sich die Finanzierungsbedingungen weltweit – über Hypotheken, Unternehmenskredite, Bankfinanzierung und die Verschuldungskosten der Schwellenländer. In diesem Kontext flüchtet sich der Markt nicht in die Schulden der Eurozone, sondern entfernt sich von ihnen.
Die Vereinigten Staaten besitzen die wichtigste Reservewährung der Welt und verfügen über den größten und liquidesten Markt für Staatsanleihen weltweit. Dies beseitigt zwar nicht das Schuldenproblem, verändert aber die Art, wie es sich überträgt.
Ferner hält die US-Regierung die Staatsausgaben zumindest unter Kontrolle, auch wenn sie diese nicht so schnell reduziert wie gewünscht. Dasselbe lässt sich nicht von der Eurozone behaupten, wo keine der großen Volkswirtschaften die Absicht zu haben scheint, die Ausgaben zu kürzen; ganz im Gegenteil. Dies verstärkt den Druck durch ungedeckte Verpflichtungen zusätzlich.
Euro ist Währungsreformrisiko ausgesetzt
Der Euro ist die einzige wichtige Weltwährung, die einem Währungsreformrisiko ausgesetzt ist, während die Finanzpolitik der Eurozone eher auf Interventionismus und staatliche Kontrolle als auf freie Märkte setzt.
Die Europäische Zentralbank zentralisiert die Geldpolitik der Eurozone, doch die Regierungen geben aus und verschulden sich, als verfügten sie über unbegrenzte monetäre Glaubwürdigkeit. Ihr einziges fiskalisches Instrument besteht darin, Steuern zu erhöhen.
Das birgt das Risiko, dass sich ein beginnendes Liquiditätsproblem rasch in ein Solvenzproblem verwandelt – insbesondere wenn die Märkte daran zweifeln, dass Brüssel, Frankfurt und die nationalen Regierungen mit einer kohärenten Strategie reagieren werden. Das haben wir bereits 2011 gesehen.
Nun hat die Eurozone zudem neue Risiken hinzugefügt. Die Projekte einer „Spar- und Investitionsunion“ sowie einer digitalen Zentralbankwährung – CBDC – bieten internationalen Investoren keine Beruhigung; im Gegenteil, sie schüren die Befürchtung, dass sich die Eurozone für Interventionismus und staatliche Kontrolle entschieden hat und versucht, die Nutzung ihrer Währung zu erzwingen, statt ihre Attraktivität als weltweites Zentrum für freie Märkte und Kapitalanziehung zu erhöhen.
Die geplante Fusion von Sparkassen und Banken wird eine Schuldenkrise in der Eurozone nicht verhindern. Bei Regierungen, die sich weigern, Ausgabenkürzungen zu akzeptieren, könnte die digitale Währung lediglich zu mehr Überwachung, mehr Kontrolle und letztlich mehr Inflation führen.
Deshalb könnte die nächste Krise aus Europa kommen. Nicht trotz der US-Schuldenproblematik, sondern weil es der Eurozone an institutioneller Flexibilität, Disziplin und einer marktwirtschaftlichen Offenheit mangelt.
Sollte die Eurozone also ihre interventionistischen Pläne beschleunigen, um Investitionen zu erzwingen und die Nutzung der Währung mittels finanzieller Repression zu fördern, könnte sich das Problem verschärfen.
Wenn die Geldpolitik der fiskalischen Verantwortungslosigkeit keine Grenzen setzen kann und sich die Regierungen weigern, ihre Ausgaben zu senken, stehen sowohl die Währung als auch das Finanzsystem auf dem Spiel.
Die Lösung des US-Schuldenproblems erfordert Ausgabenkürzungen und die Förderung von mehr produktivem Wachstum. Leider erzeugen die Regierungen der Eurozone kein Wirtschaftswachstum, sondern weiten stattdessen die staatliche Intervention aus.
Wenn also das Vertrauen in einen großen Mitgliedstaat schwindet, hat dies systemische Folgen für die gesamte Währungsunion.
Die Welt beobachtet in Echtzeit das Scheitern des deutschen Experiments der Ausgabenausweitung – und das ist der Grund, warum deutsche Staatsanleihen genauso schnell fallen wie andere, anstatt an Wert zu gewinnen.
Die jüngsten Daten aus Frankreich und Deutschland deuten darauf hin, dass das Problem nicht auf ein einzelnes kleines Land innerhalb der Union beschränkt ist. Der Kern der Eurozone schwächelt, während die Peripherieländer ihre Stagnation entweder durch Zuwanderung und politische Ausgaben – wie im Fall Spaniens – verschleiern oder in einer Nachkrisendynamik verharren.
Frankreich: Zehnjährige Anleihen so hoch wie 2008
Die Rendite der zehnjährigen französischen Anleihe ist auf ein seit 2008 nicht mehr gesehenes Niveau gestiegen. Deutsche Anleihen, traditionell als sicherer Hafen betrachtet, haben sich zeitgleich mit den Anleihen anderer Länder der Eurozone abgeschwächt.
Das Antifragmentierungsinstrument der EZB hat Ungleichgewichte zeitweilig verschleiert und das Risiko nun auf alle staatlichen Emittenten verlagert.
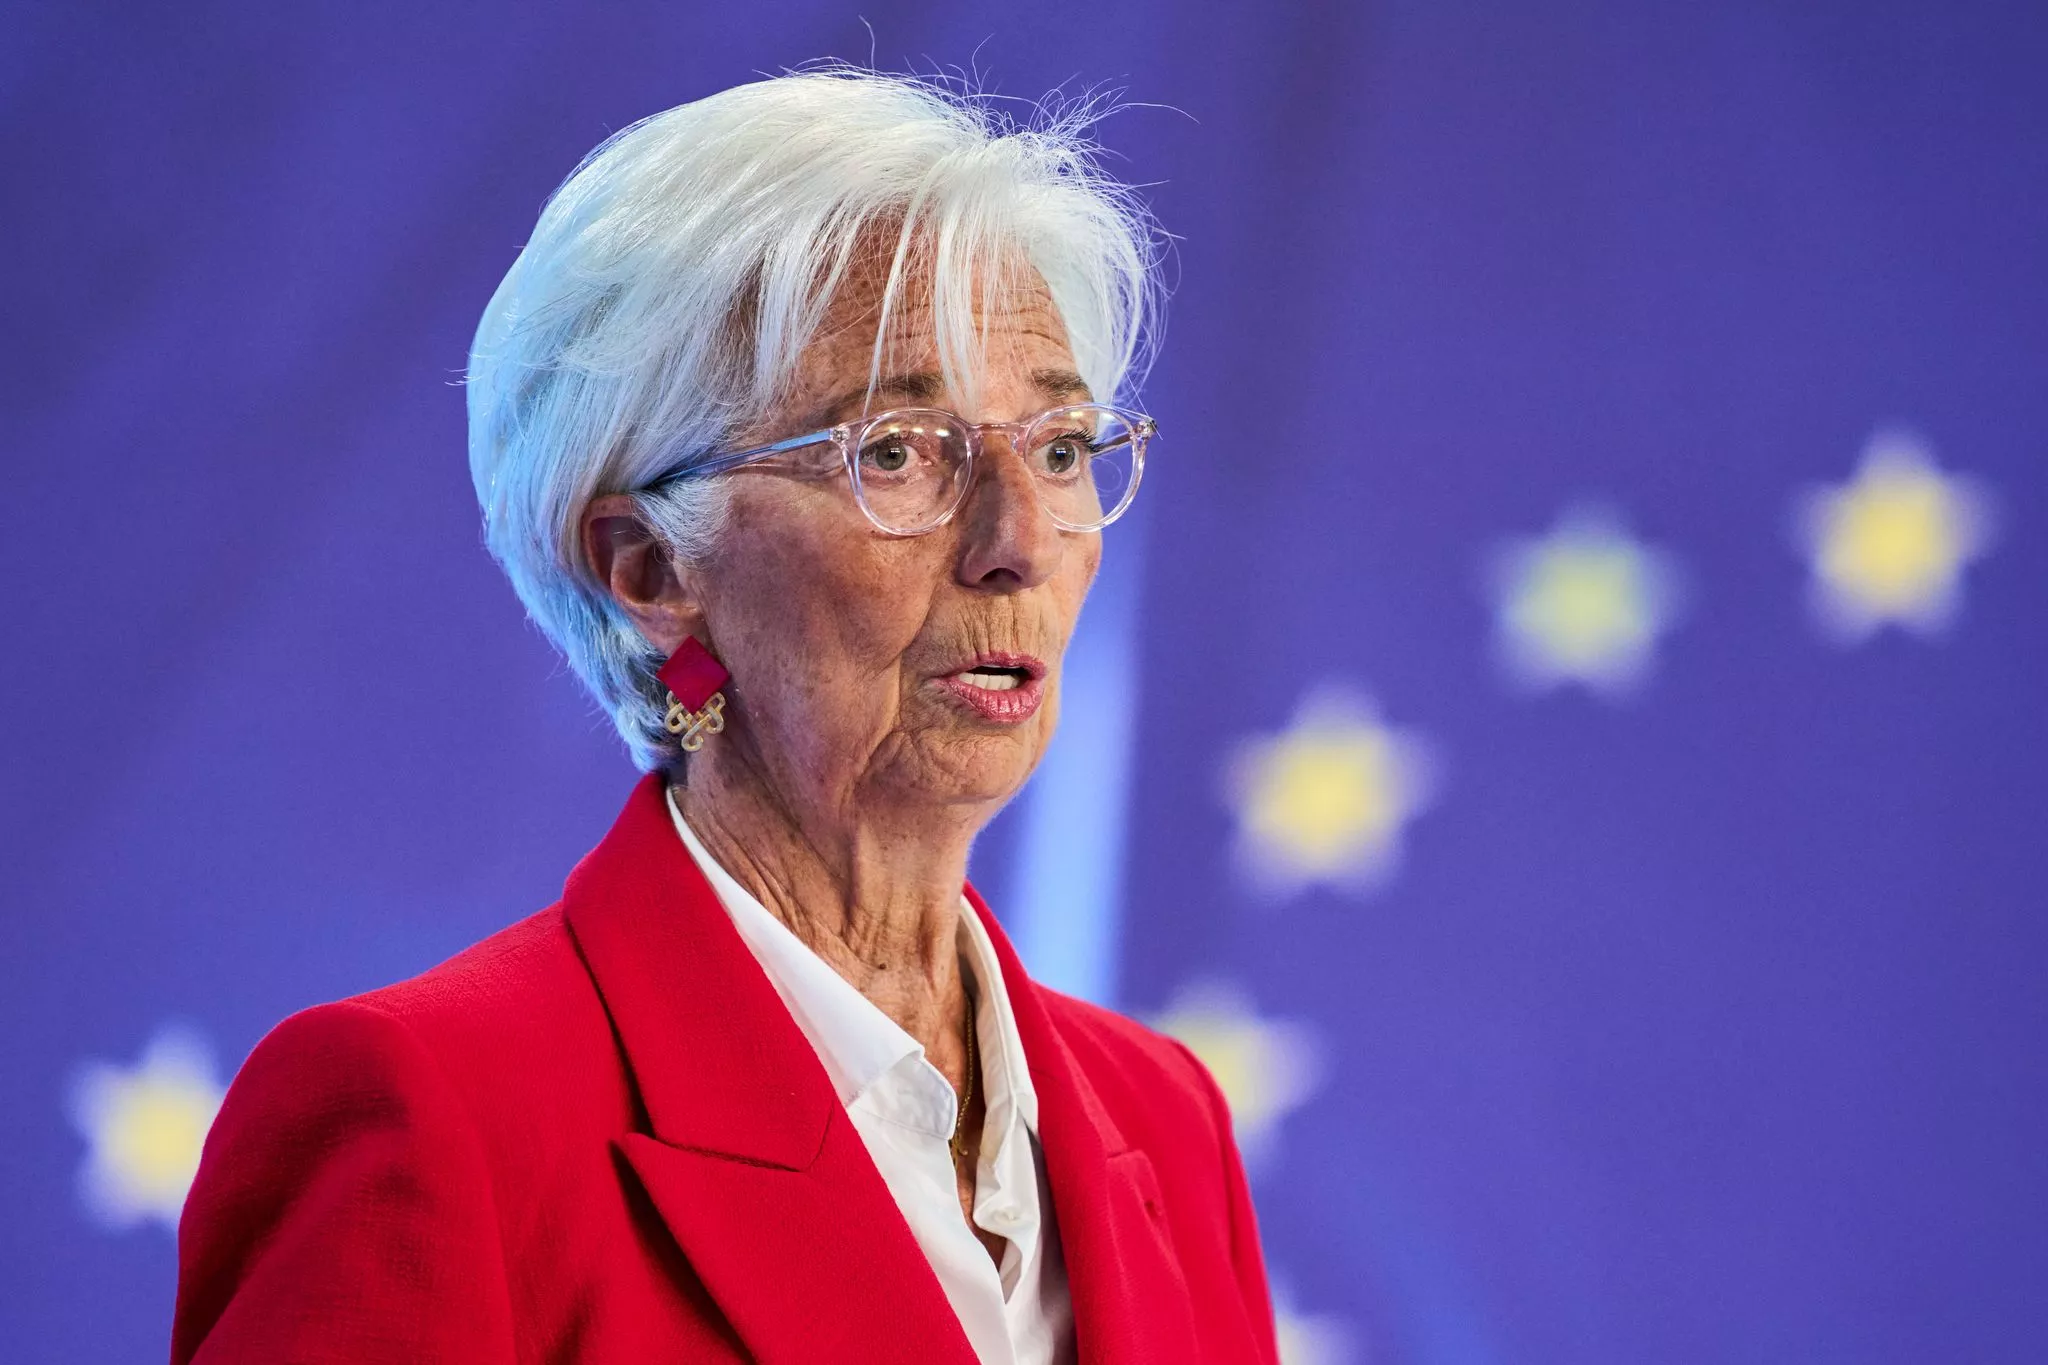
Das Antifragmentierungsinstrument der EZB wurde im Juli 2022 vom EZB-Rat beschlossen und von EZB-Chefin Christine Lagarde vorgestellt. Namentlich „Transmission Protection Instrument“ (TPI) soll es sicherstellen, dass die Zinsentscheidungen der EZB gleichmäßig in allen Ländern des Euroraums ankommen. Die EZB kann damit in unbegrenzter Höhe Staatsanleihen von Ländern kaufen, die unter unverhältnismäßigem Marktdruck stehen. (Archivbild)
Foto: Michael Probst/AP/dpa
Frankreich ist dabei besonders wichtig, da es zusammen mit Deutschland den wirtschaftlichen Kern der Eurozone bildet. Die französische Staatsverschuldung soll sich 2026 auf rund 118 Prozent des BIP belaufen und bis 2030 möglicherweise auf 130 Prozent des BIP zusteuern.
Die Märkte haben inzwischen verstanden, dass kein neuer Premierminister die Ausgaben senken wird. Es wiederholt sich derselbe gescheiterte Ansatz der vergangenen drei Jahrzehnte: Steuererhöhungen und das Aufschieben der notwendigen Ausgabenkürzungen.
Da die Märkte beginnen, Frankreich als fiskalisch schwaches Glied zu bewerten statt als eine der tragenden Säulen der Eurozone, lassen sich die internen Probleme der Eurozone nicht länger ignorieren.
Stetig wachsende Bürokratie
Es handelt sich um ein europäisches Projekt, das die Ausweitung der Staatsausgaben und die Expansion des öffentlichen Sektors ins Zentrum seiner Politik gestellt hat, wobei der Privatsektor als dauerhafte Finanzierungsquelle einer stetig wachsenden Bürokratie dient.
Das eigentliche Problem ist nicht einfach der absolute Umfang der Schulden. Die Kombination aus hoher Verschuldung, einem überdimensionierten Staat, hohen Steuern und fehlender realer Wachstumsfähigkeit führt zu steigenden Finanzierungskosten. Inzwischen ist offensichtlich, dass die Zentralbanken dieses Problem nicht länger verschleiern können.
Steigen die Finanzierungskosten der USA, verschärfen sich die Finanzierungsbedingungen weltweit. Das ist ein bedeutendes Problem, das Ausgabenkürzungen, die Schließung von Behörden und staatlichen Einrichtungen sowie ein stärkeres Wachstum des Privatsektors erfordert.
Wenn die Finanzierungskosten der Eurozone in die Höhe schnellen, verdeutlichen sie die Unhaltbarkeit eines europäischen Projekts, das darauf beruht, den Staat, um jeden Preis auszuweiten.
Wenn Regierungen sich weigern, kurzfristige Kosten zu tragen, wälzen sie diese am Ende auf die Bürger ab.
Die Lösung besteht nicht in mehr Staat, in der Monetarisierung der Schulden, in Interventionen oder in neuen Steuern auf produktives Kapital.
Die Antwort liegt in glaubwürdigen Ausgabenkürzungen, geringeren strukturellen Defiziten, stärkeren Anreizen für private Investitionen und Reformen, die auf den Abbau regulatorischer Lasten sowie die Steigerung von Produktivität und Wirtschaftswachstum abzielen.
Ändert sich nichts, werden die US-Schulden die weltweiten Finanzierungsbedingungen weiter verschärfen – doch die Eurozone könnte weiterhin der Ort bleiben, an dem die nächste Staatsschuldenkrise ausbricht.
An dieser Stelle wird ein Video von Youtube angezeigt. Bitte akzeptieren Sie mit einem Klick auf den folgenden Button die Marketing-Cookies, um das Video anzusehen.
Apothekenreform
Der Bundestag hat heute ein Gesetz verabschiedet, das Apothekern mehr Befugnisse gibt. Künftig dürfen sie bestimmte verschreibungspflichtige Medikamente ohne Rezept abgeben, mehr Impfungen anbieten und Blutabnahmen für Diagnosen durchführen. Zugleich werden Apotheken wirtschaftlich unterstützt, um die Versorgung vor allem im ländlichen Raum zu sichern.
Die parlamentarische Taskforce zu den wirtschaftlichen Auswirkungen des Iran-Kriegs erwartet im Sommer keine Beeinträchtigungen von Flugreisen durch Kerosinmangel. Dies habe die Luftverkehrswirtschaft bei einem Treffen der Arbeitsgruppe eindeutig versichert. „Wer bereits gebucht hat, wird ohne zusätzliche Kosten in den Sommerurlaub fliegen können“, hieß es in der Erklärung.
Die Mittelstands- und Wirtschaftsunion distanziert sich immer stärker von der Wirtschaftspolitik der Koalition. Die Vorsitzende Gitta Connemann lehnt Steuererhöhungen strikt ab und warnt vor zusätzlichen Belastungen für den Mittelstand und Unternehmen. Hintergrund sind die laufenden Diskussionen über eine stärkere Besteuerung hoher Einkommen zur Finanzierung geplanter Entlastungen.
Außenminister Johann Wadephul begrüßt die Ankündigung von US-Präsident Donald Trump, 5.000 zusätzliche US-Soldaten nach Polen zu entsenden. Er betonte, dass die Truppenverlegungen mit den NATO-Partnern abgestimmt seien. Gleichzeitig finden weitere Gespräche zwischen Deutschland und den USA über die Stationierung von Langstreckenwaffen statt.
Ein mit Ebola infizierter US-Arzt wird weiterhin in der Berliner Charité behandelt. Laut Angaben des Krankenhauses ist der Mann zwar stark geschwächt, aber nicht in kritischem Zustand. Seine Frau und seine vier Kinder befinden sich ebenfalls in Quarantäne in der Charité. Bei ihnen wurde das Virus bislang nicht nachgewiesen und sie zeigen keine Symptome.