Categories
meinung ticker wirtschaft

Ökonom: Warum die nächste Staatsschuldenkrise wahrscheinlich aus Europa kommt

Die Schulden der USA ziehen die Aufmerksamkeit der Märkte auf sich. Doch die nächste große Staatsschuldenkrise könnte ihren Ursprung in der Eurozone haben. Dafür sprechen die fiskalische Verschlechterung, das schwache Wachstum und steigende Finanzierungskosten auf dem Kontinent.
Die US-Staatsschulden, die sich auf 40 Billionen Dollar (rund 34,4 Billionen Euro) belaufen, haben weltweit die Schlagzeilen bestimmt. Doch so bedeutend die fiskalischen Probleme der USA auch sind, sollte man eine wichtige Lehre nicht vergessen: In der Fiskalpolitik geht es nicht darum, wer gewinnt, sondern darum, wer zuerst verliert.
Nach offiziellen Schätzungen für 2026 beläuft sich der Barwert der Finanzierungslücken von Social Security und Medicare in den USA über einen Zeithorizont von 75 Jahren auf rund 95 Billionen Dollar (rund 82 Billionen Euro) – etwa 5 Prozent des über diesen Zeitraum kumulierten Barwerts des erwarteten Bruttoinlandsproduktes (BIP). Hinzu kommt die in öffentlicher Hand befindliche US-Bundesschuld, die für 2026 bereits auf 101 Prozent des jährlichen BIP prognostiziert wird.

Die versteckte Steuerlast der Eurozone

Die versteckte Steuerlast der Eurozone ist jedoch mindestens so hoch wie ihre ausgewiesene Staatsverschuldung. Offizielle Schätzungen der Europäischen Kommission beziffern die Netto-Pensionsverpflichtungen des Staates unter Berücksichtigung künftiger Beiträge auf rund 150 Prozent des BIP, während die Brutto-Pensionsverpflichtungen etwa 371 Prozent des BIP ausmachen. Wichtig dabei: Diese Zahlen schließen einen Großteil der künftigen Lasten durch Gesundheitsausgaben und Langzeitpflege aus.
Was bedeutet das alles? Dass die nächste Schuldenkrise nicht von den Vereinigten Staaten ausgehen könnte, sondern von der Eurozone.
Erstens bleibt der US-Dollar weiterhin die weltweit wichtigste Reservewährung, und US-Staatsanleihen bleiben das bedeutendste Anlageinstrument für Zentralbanken weltweit – selbst unter Berücksichtigung der jüngsten Goldkäufe und Prozesse zur Neugewichtung der Reserven.
Zweitens ist die politische Landschaft in den meisten großen Volkswirtschaften der Europäischen Union durch die Leugnung fiskalischer Probleme gekennzeichnet. Die Rendite französischer Staatsanleihen ist mittlerweile höher als die italienischer Staatsanleihen. Keine Regierung der Eurozone ist bereit, die Ausgaben zu senken oder ihre künftigen Verpflichtungen zu begrenzen. Geleistete, aber noch nicht finanzierte Verpflichtungen – wirtschaftlich bereits entstandene, formal aber noch nicht ausgegebene Schulden – übersteigen in einigen der größten Volkswirtschaften der Eurozone 300 Prozent des BIP.
Drittens haben die Staatsanleihen der Eurozone seit 2021 negative reale Renditen erwirtschaftet, was zu einem Rückgang des Interesses internationaler Investoren geführt hat.
Die „Schattenverschuldung“ der EU-Staaten

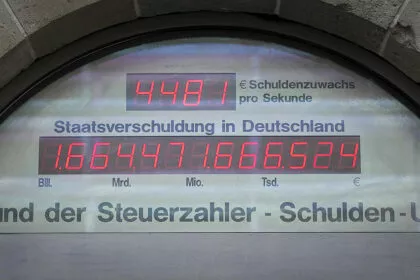
Die US-Schulden stellen eine Herausforderung dar, doch die Schulden der Eurozone sind erheblich problematischer. Die ausgewiesene Verschuldung der EU-Staaten entspricht lediglich dem Indikator, der im Rahmen des „Verfahrens bei einem übermäßigen Defizit“ in den Maastricht-Regeln festgelegt wurde. Dieser bildet nicht die Gesamtheit der Verbindlichkeiten der öffentlichen Verwaltungen ab.
Die Schulden der Eurozone nach den Maastricht-Regeln umfassen konsolidiert und nominal lediglich Bargeld und Einlagen, Kredite und Schuldtitel. Sie sind daher deutlich geringer als die Gesamtverbindlichkeiten in den Bilanzen der öffentlichen Verwaltungen und noch geringer im Vergleich zu den impliziten Verpflichtungen im Zusammenhang mit Renten und dem öffentlichen Sektor im Allgemeinen.
Die wichtigste Lehre lautet: Investoren tun gut daran, sich über bereits ausgegebene Schulden Sorgen zu machen, sollten sich jedoch noch mehr Sorgen über den wachsenden Staatsapparat in Kombination mit unfinanzierten Verpflichtungen in einer von wirtschaftlicher Stagnation belasteten Region machen.
All dies deutet darauf hin, dass der jüngste massive Ausverkauf von Anleihen weltweit kein vorübergehendes Phänomen ist. Die Märkte signalisieren den Regierungen, dass keine Zentralbank ihre fiskalische Verantwortungslosigkeit unbegrenzt weiter verschleiern kann.
Die Grenzen sind überschritten

Die Regierungen der entwickelten Volkswirtschaften haben schuldenfinanzierte Politik bis an die Grenze getrieben und ihre fiskalischen, wirtschaftlichen und inflationären Grenzen überschritten.
Fiskalische Grenze: Erhöhte Ausgaben führen zu anhaltenden Defiziten, und Steuererhöhungen lösen das Problem nicht. Öffentliche Ausgaben belasten Steuerzahler und Wirtschaft.
Wirtschaftliche Grenze: Die Ausweitung der Staatsausgaben und die Aufblähung des BIP durch schuldenfinanzierte Ausgaben des öffentlichen Sektors schwächen die Wirtschaft, die produktive Investition und führen zur Stagnation.
Inflationäre Grenze: Öffentliche Ausgaben erzeugen anhaltende Inflation, und die Märkte preisen über längere Zeit hohe Verbraucherpreise ein, was die Wirtschaft erodiert, während die Kombination aus höheren Steuern und höheren Preisen die Mittelschicht zerstört.

USA im Rampenlicht

Die USA dominieren die Schlagzeilen, weil die Rendite ihrer Staatsanleihen weiterhin die wichtigste weltweite Referenz zur Preisbildung von Geld und von als Sicherheit genutzten Vermögenswerten darstellt. Die Eurozone könnte jedoch die nächste große Episode staatlicher Anspannung auslösen. Ihre Mitgliedstaaten verschulden sich in einer Währung, die sie nicht kontrollieren, und ihre Regierungen weigern sich, die Ausgaben zu senken. Stattdessen greifen sie ständig auf Steuererhöhungen und regulatorische Lasten zurück, die die Wirtschaft schwächen.
Am 21. August 2026 lag die Rendite der dreißigjährigen US-Staatsanleihe bei 5,27 Prozent, während jene der Zehnjährigen bei etwa 4,73 Prozent lag – nach einer Woche starker Bewegungen, die die langfristigen Renditen vorübergehend auf ihr höchstes Niveau seit 2007 trieb.
Würde die Welt jedoch die USA als Risiko und alle übrigen Länder als sichere Häfen betrachten, müsste die Rendite deutscher Anleihen sinken, wie es in anderen Phasen der Risikoaversion der Fall war. Das ist nicht der Fall.
Die Rendite der zehnjährigen deutschen Bundesanleihe ist auf 3,26 Prozent gestiegen, jene der zehnjährigen britischen Anleihe liegt bei einem historischen Höchststand von 5,1 Prozent, und die zehnjährige japanische Anleihe nähert sich 2,89 Prozent an. Das bestätigt, dass die Neubewertung des Risikos ein weltweites Phänomen ist und kein rein amerikanisches.
Warum der Goldpreis explodiert

Das ist es, was für Investoren und Regierungen wirklich zählt. Langfristige Staatsanleihen gelten nicht mehr unangefochten als sichere Vermögenswerte. Das ist auch einer der Gründe, warum der Goldpreis explodiert.
Langfristige Anleihen werden neu bewertet – anhand des Inflationsrisikos, der fiskalischen Verschlechterung, des hohen Schuldenangebots und der Unfähigkeit der Zentralbanken, die fiskalische Verantwortungslosigkeit weiter zu verschleiern.
Steigen die Renditen der zehn- und dreißigjährigen US-Anleihen, verschärfen sich die Finanzierungsbedingungen weltweit – über Hypotheken, Unternehmenskredite, Bankfinanzierung und die Verschuldungskosten der Schwellenländer. In diesem Kontext flüchtet sich der Markt nicht in die Schulden der Eurozone, sondern entfernt sich von ihnen.
Die Vereinigten Staaten besitzen die wichtigste Reservewährung der Welt und verfügen über den größten und liquidesten Markt für Staatsanleihen weltweit. Dies beseitigt zwar nicht das Schuldenproblem, verändert aber die Art, wie es sich überträgt.
Ferner hält die US-Regierung die Staatsausgaben zumindest unter Kontrolle, auch wenn sie diese nicht so schnell reduziert wie gewünscht. Dasselbe lässt sich nicht von der Eurozone behaupten, wo keine der großen Volkswirtschaften die Absicht zu haben scheint, die Ausgaben zu kürzen; ganz im Gegenteil. Dies verstärkt den Druck durch ungedeckte Verpflichtungen zusätzlich.

Euro ist Währungsreformrisiko ausgesetzt

Der Euro ist die einzige wichtige Weltwährung, die einem Währungsreformrisiko ausgesetzt ist, während die Finanzpolitik der Eurozone eher auf Interventionismus und staatliche Kontrolle als auf freie Märkte setzt.
Die Europäische Zentralbank zentralisiert die Geldpolitik der Eurozone, doch die Regierungen geben aus und verschulden sich, als verfügten sie über unbegrenzte monetäre Glaubwürdigkeit. Ihr einziges fiskalisches Instrument besteht darin, Steuern zu erhöhen.
Das birgt das Risiko, dass sich ein beginnendes Liquiditätsproblem rasch in ein Solvenzproblem verwandelt – insbesondere wenn die Märkte daran zweifeln, dass Brüssel, Frankfurt und die nationalen Regierungen mit einer kohärenten Strategie reagieren werden. Das haben wir bereits 2011 gesehen.
Nun hat die Eurozone zudem neue Risiken hinzugefügt. Die Projekte einer „Spar- und Investitionsunion“ sowie einer digitalen Zentralbankwährung – CBDC – bieten internationalen Investoren keine Beruhigung; im Gegenteil, sie schüren die Befürchtung, dass sich die Eurozone für Interventionismus und staatliche Kontrolle entschieden hat und versucht, die Nutzung ihrer Währung zu erzwingen, statt ihre Attraktivität als weltweites Zentrum für freie Märkte und Kapitalanziehung zu erhöhen.

Schuldenkrise in der Eurozone

Die geplante Fusion von Sparkassen und Banken wird eine Schuldenkrise in der Eurozone nicht verhindern. Bei Regierungen, die sich weigern, Ausgabenkürzungen zu akzeptieren, könnte die digitale Währung lediglich zu mehr Überwachung, mehr Kontrolle und letztlich mehr Inflation führen.
Deshalb könnte die nächste Krise aus Europa kommen. Nicht trotz der US-Schuldenproblematik, sondern weil es der Eurozone an institutioneller Flexibilität, Disziplin und einer marktwirtschaftlichen Offenheit mangelt.
Sollte die Eurozone also ihre interventionistischen Pläne beschleunigen, um Investitionen zu erzwingen und die Nutzung der Währung mittels finanzieller Repression zu fördern, könnte sich das Problem verschärfen.
Wenn die Geldpolitik der fiskalischen Verantwortungslosigkeit keine Grenzen setzen kann und sich die Regierungen weigern, ihre Ausgaben zu senken, stehen sowohl die Währung als auch das Finanzsystem auf dem Spiel.
Das deutsche Experiment der Ausgabenausweitung

Die Lösung des US-Schuldenproblems erfordert Ausgabenkürzungen und die Förderung von mehr produktivem Wachstum. Leider erzeugen die Regierungen der Eurozone kein Wirtschaftswachstum, sondern weiten stattdessen die staatliche Intervention aus.
Wenn also das Vertrauen in einen großen Mitgliedstaat schwindet, hat dies systemische Folgen für die gesamte Währungsunion.
Die Welt beobachtet in Echtzeit das Scheitern des deutschen Experiments der Ausgabenausweitung – und das ist der Grund, warum deutsche Staatsanleihen genauso schnell fallen wie andere, anstatt an Wert zu gewinnen.
Die jüngsten Daten aus Frankreich und Deutschland deuten darauf hin, dass das Problem nicht auf ein einzelnes kleines Land innerhalb der Union beschränkt ist. Der Kern der Eurozone schwächelt, während die Peripherieländer ihre Stagnation entweder durch Zuwanderung und politische Ausgaben – wie im Fall Spaniens – verschleiern oder in einer Nachkrisendynamik verharren.

Frankreich: Zehnjährige Anleihen so hoch wie 2008

Die Rendite der zehnjährigen französischen Anleihe ist auf ein seit 2008 nicht mehr gesehenes Niveau gestiegen. Deutsche Anleihen, traditionell als sicherer Hafen betrachtet, haben sich zeitgleich mit den Anleihen anderer Länder der Eurozone abgeschwächt.
Das Antifragmentierungsinstrument der EZB hat Ungleichgewichte zeitweilig verschleiert und das Risiko nun auf alle staatlichen Emittenten verlagert.
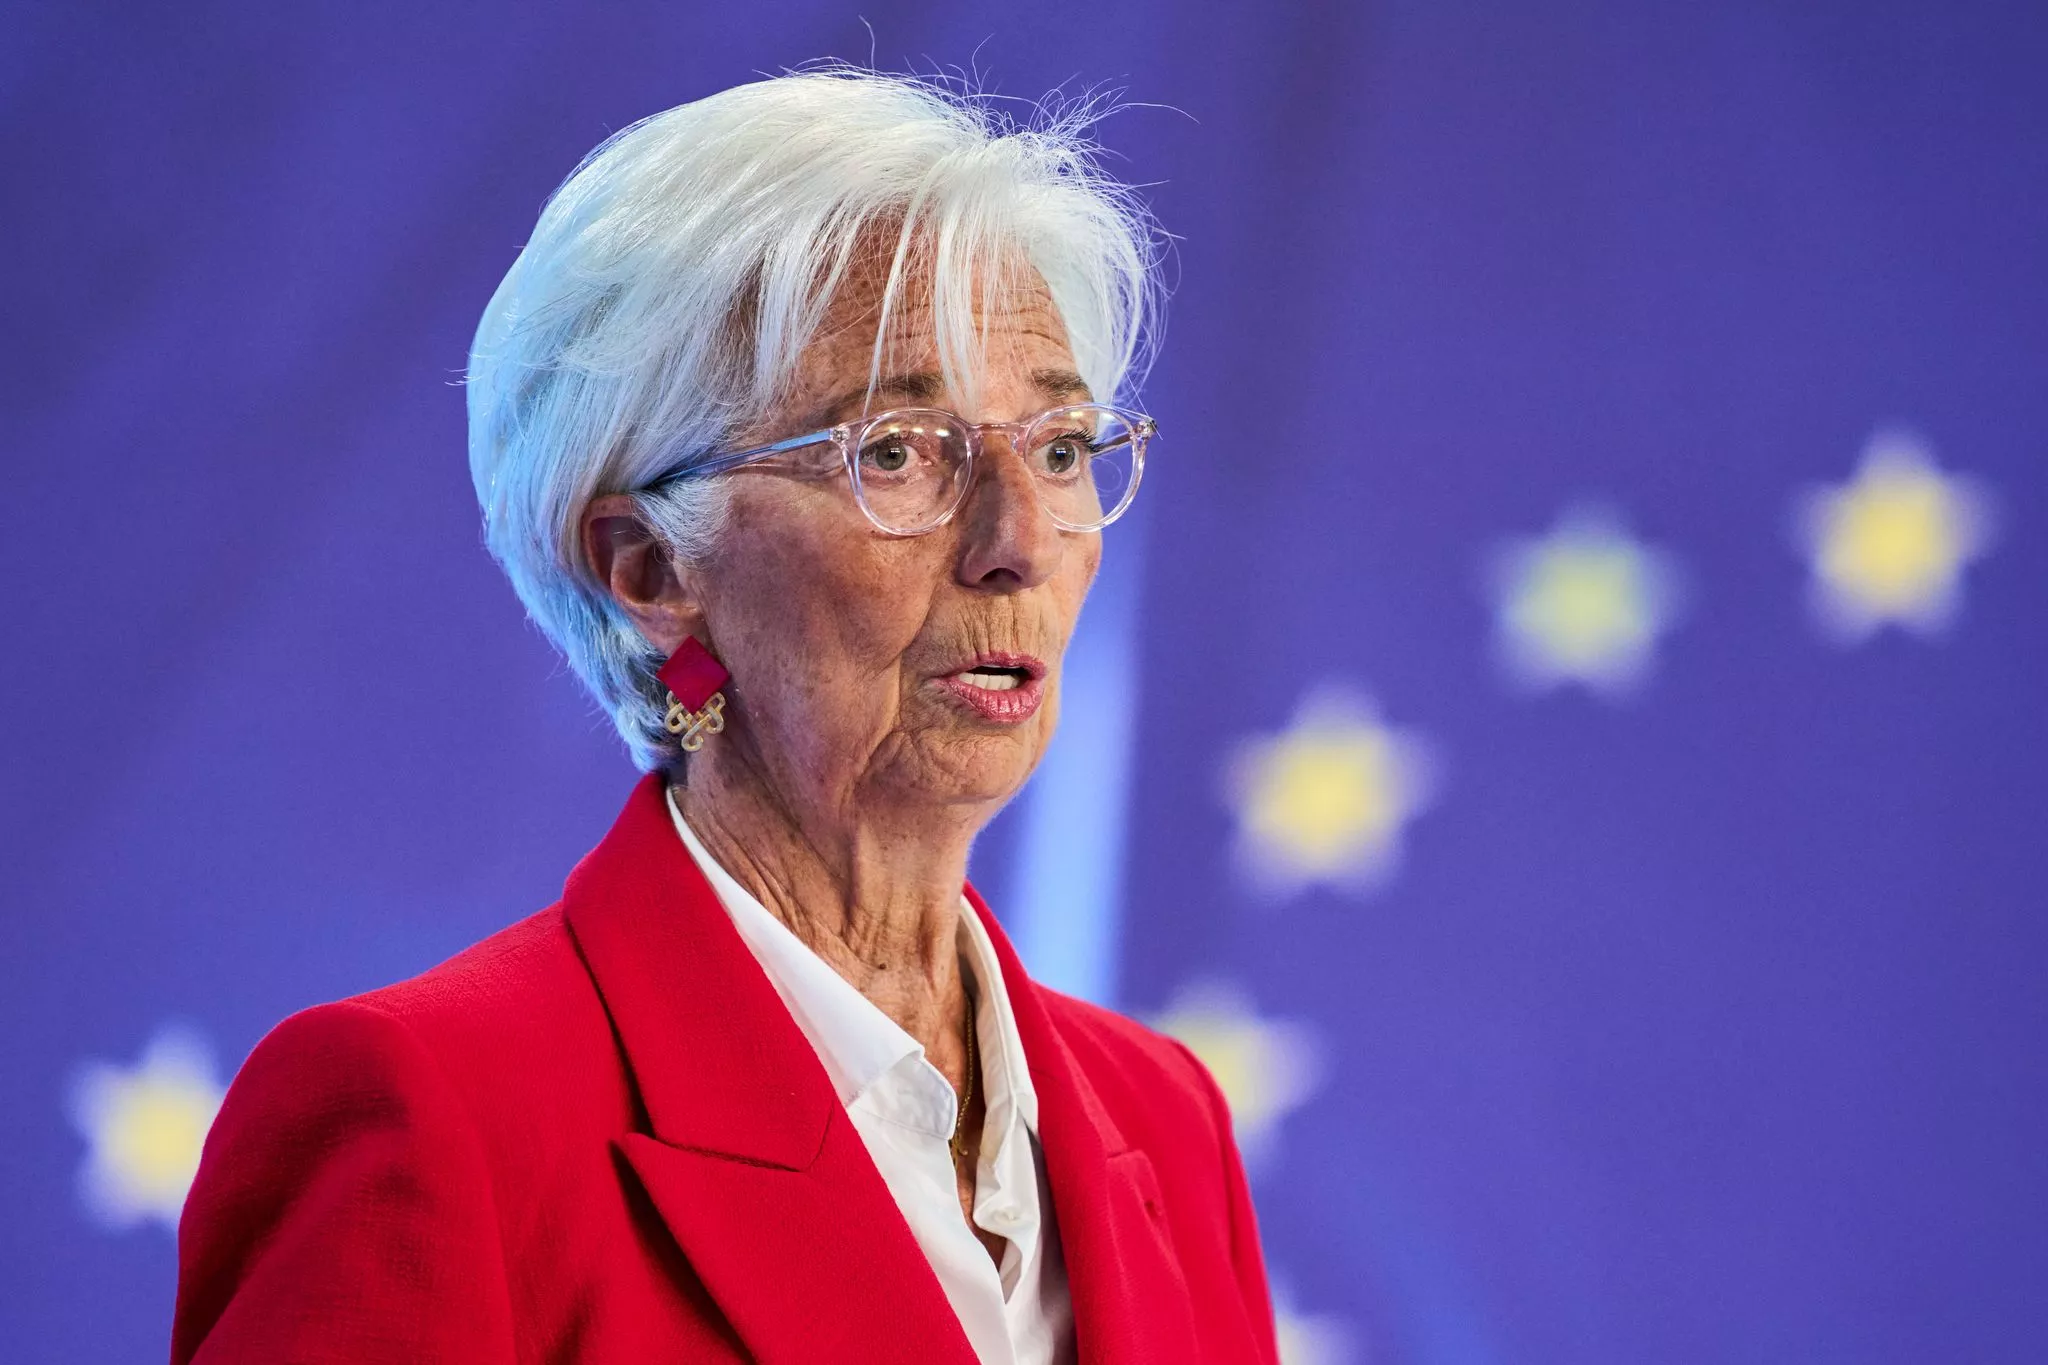
Das Antifragmentierungsinstrument der EZB wurde im Juli 2022 vom EZB-Rat beschlossen und von EZB-Chefin Christine Lagarde vorgestellt. Namentlich „Transmission Protection Instrument“ (TPI) soll es sicherstellen, dass die Zinsentscheidungen der EZB gleichmäßig in allen Ländern des Euroraums ankommen. Die EZB kann damit in unbegrenzter Höhe Staatsanleihen von Ländern kaufen, die unter unverhältnismäßigem Marktdruck stehen. (Archivbild)

Foto: Michael Probst/AP/dpa

Frankreich ist dabei besonders wichtig, da es zusammen mit Deutschland den wirtschaftlichen Kern der Eurozone bildet. Die französische Staatsverschuldung soll sich 2026 auf rund 118 Prozent des BIP belaufen und bis 2030 möglicherweise auf 130 Prozent des BIP zusteuern.
Die Märkte haben inzwischen verstanden, dass kein neuer Premierminister die Ausgaben senken wird. Es wiederholt sich derselbe gescheiterte Ansatz der vergangenen drei Jahrzehnte: Steuererhöhungen und das Aufschieben der notwendigen Ausgabenkürzungen.
Da die Märkte beginnen, Frankreich als fiskalisch schwaches Glied zu bewerten statt als eine der tragenden Säulen der Eurozone, lassen sich die internen Probleme der Eurozone nicht länger ignorieren.

Stetig wachsende Bürokratie

Es handelt sich um ein europäisches Projekt, das die Ausweitung der Staatsausgaben und die Expansion des öffentlichen Sektors ins Zentrum seiner Politik gestellt hat, wobei der Privatsektor als dauerhafte Finanzierungsquelle einer stetig wachsenden Bürokratie dient.
Das eigentliche Problem ist nicht einfach der absolute Umfang der Schulden. Die Kombination aus hoher Verschuldung, einem überdimensionierten Staat, hohen Steuern und fehlender realer Wachstumsfähigkeit führt zu steigenden Finanzierungskosten. Inzwischen ist offensichtlich, dass die Zentralbanken dieses Problem nicht länger verschleiern können.
Steigen die Finanzierungskosten der USA, verschärfen sich die Finanzierungsbedingungen weltweit. Das ist ein bedeutendes Problem, das Ausgabenkürzungen, die Schließung von Behörden und staatlichen Einrichtungen sowie ein stärkeres Wachstum des Privatsektors erfordert.
Wenn die Finanzierungskosten der Eurozone in die Höhe schnellen, verdeutlichen sie die Unhaltbarkeit eines europäischen Projekts, das darauf beruht, den Staat, um jeden Preis auszuweiten.
Wenn Regierungen sich weigern, kurzfristige Kosten zu tragen, wälzen sie diese am Ende auf die Bürger ab.
Die Lösung besteht nicht in mehr Staat, in der Monetarisierung der Schulden, in Interventionen oder in neuen Steuern auf produktives Kapital.
Die Antwort liegt in glaubwürdigen Ausgabenkürzungen, geringeren strukturellen Defiziten, stärkeren Anreizen für private Investitionen und Reformen, die auf den Abbau regulatorischer Lasten sowie die Steigerung von Produktivität und Wirtschaftswachstum abzielen.
Ändert sich nichts, werden die US-Schulden die weltweiten Finanzierungsbedingungen weiter verschärfen – doch die Eurozone könnte weiterhin der Ort bleiben, an dem die nächste Staatsschuldenkrise ausbricht.
Dieser Artikel erschien im Original auf der spanischen Ausgabe der Epoch Times unter dem Titel „La deuda de Estados Unidos importa, pero la eurozona podría provocar la próxima crisis“. (deutsche Bearbeitung: zk)
Categories
china deutschland etplus ticker wirtschaft

Chinas Yuan erreicht Europas Finanzsystem: Deutsche Bank wird RMB-Clearingbank


In Kürze:

  • Deutsche Bank wird erste europäische RMB-Clearingbank und ermöglicht die direkte Abwicklung grenzüberschreitender Geschäfte in Yuan.
  • China will den Yuan international stärken und seine Abhängigkeit vom US-Dollar sowie vom dollarbasierten Finanzsystem verringern.
  • Der Dollar bleibt vorerst dominant: Experten sehen im Yuan-Clearing eher einen ergänzenden Zahlungsweg als eine echte Alternative zum Dollar.

 
Die Deutsche Bank hat zu Beginn der Woche mitgeteilt, dass die chinesische Zentralbank sie als Clearingbank für Geschäfte mit dem Renminbi (RMB) in Europa eingesetzt hat. Damit kann die Bank die direkte End-to-End-Verarbeitung und Abwicklung grenzüberschreitender RMB-Transaktionen für europäische Finanzinstitute und Unternehmen ermöglichen. Die Deutsche Bank fungiert damit als lokale Brücke zu Chinas Zahlungssystemen und bezeichnet sich als „erste ausländische Bank“, die diese Auszeichnung erhalten habe.

Yuan erhält direkten Zugang zu deutscher Finanzinfrastruktur

Nach Angaben der Deutschen Bank wird die neue Rolle ihre Position als wichtiges Bindeglied zwischen China und den europäischen Finanzmärkten stärken. Zugleich soll dies die Bedeutung Frankfurts als globales Finanzzentrum weiter ausbauen und die RMB-Clearing-Infrastruktur in Europa stärken. Die Ernennung soll effizientere RMB-Zahlungsströme ermöglichen und europäischen Finanzinstituten und Unternehmen den Zugang zu verlässlicher Offshore-RMB-Liquidität erleichtern.
Mit der Entscheidung erhält der chinesische Renminbi, international meist als Yuan bezeichnet, direkten Zugang zur Finanzinfrastruktur eines großen westlichen Landes. Zuvor oblag die internationale Verbreitung den chinesischen Banken selbst. Die Deutsche Bank wird nun zu einem bedeutenden Partner, weil sie Deutschlands größtes Geldinstitut und eine systemrelevante Großbank ist.
Für die kommunistische Führung in Peking ist diese Kooperation ein wichtiger Erfolg bei der Internationalisierung des Yuan. China versucht seit Jahren, die internationale Nutzung seiner Währung auszuweiten.

China will seine Währung international stärken

Durch die Zusammenarbeit können Geschäfte mit China direkt in Yuan abgewickelt werden. Eine Abwicklung über den US-Dollar ist dadurch bei bestimmten Transaktionen nicht mehr zwingend notwendig. Für China hat die Internationalisierung des RMB jedoch nicht nur wirtschaftliche, sondern auch strategische Bedeutung.
Peking möchte alternative Zahlungswege zum dollarbasierten Finanzsystem schaffen und damit langfristig auch die Reichweite amerikanischer Finanzsanktionen verringern. Ein Ersatz für den Dollar ist der Yuan allerdings nicht. Experten sehen im RMB-Clearing zunächst eher einen ergänzenden oder alternativen Zahlungsweg.
Die Vereinbarung könnte dennoch Schule machen. China hofft, dass weitere Banken in Deutschland, Europa, dem Nahen Osten und Asien folgen. Wenn immer mehr Finanzinstitute RMB-Clearing anbieten, könnte schrittweise ein alternatives internationales Abwicklungsnetz entstehen.
Sun Kuo-hsiang, Professor für Internationale Beziehungen und Handel an der Nanhua University in Taiwan, sieht die größten Hindernisse für den Yuan allerdings nicht bei der Zahl der Clearingbanken. Problematisch seien vielmehr „das Fehlen vollständig freier Kapitalströme und Währungskonvertibilität sowie die begrenzte Transparenz und Vorhersehbarkeit der chinesischen Finanzmärkte“, sagte er gegenüber der englischsprachigen Ausgabe der Epoch Times.

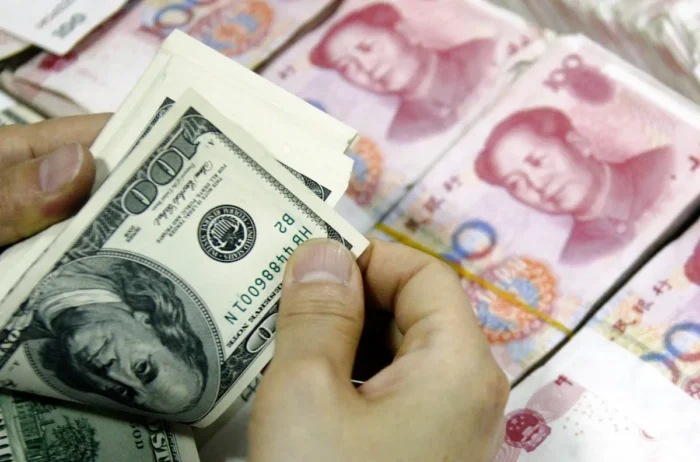
US-Dollar-Banknoten werden neben Stapeln von 100-Yuan-(RMB)-Banknoten in einer Bank in Huaibei, Provinz Anhui, China, gezählt.

Foto: AFP via Getty Images

Peking baut alternative Zahlungswege auf

Die chinesische Zentralbank hat als Teil ihres Fünfjahresplans angekündigt, den Yuan-Wechselkurs stabil zu halten und die Nutzung der Währung für internationalen Handel und Investitionen auszuweiten.
Bereits im Juni benannte die chinesische Zentralbank die Standard Bank und die Industrial and Commercial Bank of China gemeinsam als „Renminbi Clearing Bank of Africa“. Diese soll RMB-Transaktionen in 19 afrikanischen Ländern abwickeln.
China baut damit parallele Strukturen auf, um seine Abhängigkeit vom dollarbasierten Clearing zu verringern.
Zu den Aussichten, den Dollar und das darauf basierende SWIFT-System herauszufordern, erklärt Professor Sun: „Die Dominanz des Dollars beruht auf tief verankerten US-Kapitalmärkten, globaler Liquidität, rechtlichem Vertrauen, Reservewährungsstatus und starken Netzwerkeffekten.“ Das RMB-Clearing sei deshalb eher ein „ergänzender oder Backup-Kanal als ein Ersatz für den Dollar“.
Wenn chinesische und deutsche Unternehmen Transaktionen häufiger direkt in Yuan statt in US-Dollar abrechnen, kann China seine Abhängigkeit vom Dollar-System zumindest teilweise reduzieren. Eine wirkliche globale Rolle des Yuan würde jedoch voraussetzen, dass ausländische Zentralbanken und Investoren bereit sind, langfristig RMB-Vermögenswerte zu halten.
Dafür müsste China unter anderem den Kapitalverkehr stärker öffnen, die Konvertierbarkeit des Yuan erweitern und grenzüberschreitende Kapitalströme liberalisieren. Diese Schritte würden allerdings zugleich die Kontrolle Pekings über das Finanzsystem schwächen.

Mögliche Auswirkungen auf die USA

Die Internationalisierung des RMB verfolgt somit zwei Ziele: wirtschaftlich sollen Transaktionskosten reduziert werden, strategisch soll die Abhängigkeit von der US-Finanzinfrastruktur sinken.
Für Washington dürfte deshalb nicht allein die Deutsche Bank entscheidend sein. Größere Bedeutung hätte die Frage, ob weitere europäische Banken folgen. Ein wachsendes RMB-Clearing-Netz könnte die Abhängigkeit vom US-Finanzsystem in einzelnen Bereichen verringern und langfristig die Reichweite amerikanischer Finanzsanktionen schwächen.
Die USA dürften diese Entwicklung deshalb genau beobachten. Möglich wären stärkere regulatorische Kontrollen und eine engere Abstimmung mit europäischen Partnern bei Sanktionen, Geldwäschebekämpfung und China-bezogenen Finanzrisiken.
Besonders sensibel wäre die Nutzung solcher Strukturen zur Umgehung amerikanischer Sanktionen gegen Staaten wie Russland oder Iran. In einem solchen Fall könnten auch Sekundärsanktionen gegen beteiligte Finanzinstitute zum Thema werden.

Deutschland zwischen China, Europa und den USA

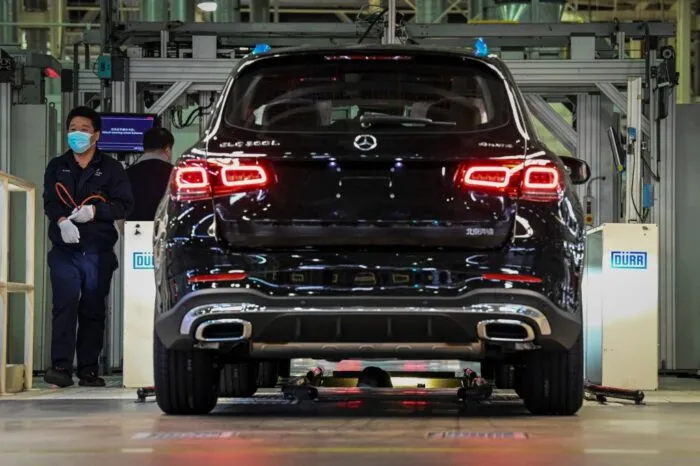
Deutschland befindet sich dabei in einem besonderen Spannungsfeld. China bleibt einer der wichtigsten Handelspartner des Landes. Rund 5.000 deutsche Unternehmen sind dort aktiv. Unternehmen wie BMW, Mercedes-Benz, Volkswagen, BASF und Siemens verfügen über Produktionsstandorte, Lieferketten und langfristige Investitionen in China.

Mitarbeiter arbeiten am 17. Februar 2022 während einer Medientour an einer Produktionslinie im Mercedes-Benz-Automobilwerk in Peking.

Foto: Jade Gao / AFP

Gleichzeitig versucht Deutschland, strategische Abhängigkeiten zu reduzieren. Die politische Linie lautet zunehmend „De-Risking“ statt vollständiger Entkopplung.
Die Deutsche Bank bewegt sich mit ihrer neuen Rolle genau in diesem Spannungsfeld. Für deutsche und europäische Unternehmen kann eine bessere RMB-Clearingstruktur wirtschaftliche Vorteile bringen. Transaktionen mit chinesischen Geschäftspartnern können einfacher und effizienter abgewickelt werden.
Politisch entsteht dadurch jedoch ein Widerspruch: Während die EU über wirtschaftliche Sicherheit, Lieferkettenrisiken und strategische Abhängigkeiten von China spricht, baut eine große europäische Bank gleichzeitig eine Infrastruktur aus, die chinesische Finanzaktivitäten in Europa erleichtert.
Für Peking ist Deutschland deshalb ein wichtiger Partner. Wenn China die wirtschaftlichen Beziehungen zu Deutschland eng hält, wird es schwieriger, eine vollständig geeinte westliche Wirtschaftsfront gegen China zu bilden.
Die Ernennung der Deutschen Bank könnte damit zum Ausgangspunkt einer größeren Entwicklung werden. Entscheidend wird sein, ob weitere europäische Banken dem Beispiel folgen und der Yuan dadurch zunehmend Teil der europäischen Finanzinfrastruktur wird. Der Dollar dürfte dabei vorerst dominant bleiben.
Categories
ausland wirtschaft

US-Notenbank Fed belässt Leitzins unverändert

Die US-Notenbank Federal Reserve hat die Zinssätze bei ihrer ersten geldpolitischen Sitzung unter dem neuen Vorsitzenden Kevin Warsh unverändert gelassen.

Die Mitglieder stimmten einstimmig dafür, den Leitzins in der Zielspanne von 3,5 bis 3,75 Prozent zu belassen.

„Die wirtschaftliche Aktivität wächst trotz der erhöhten Unsicherheit, die teilweise auf den Konflikt im Nahen Osten zurückzuführen ist, weiterhin in solidem Tempo“, erklärte das Federal Open Market Committee (FOMC) nach der Sitzung.

„Das Produktivitätswachstum und die Investitionen sind stark. Die Zahl der neu geschaffenen Arbeitsplätze hält mit dem Wachstum der Erwerbsbevölkerung Schritt, und die Arbeitslosenquote hat sich kaum verändert.“

Nach Angaben der Fed liegt die Inflation weiterhin über dem Zielwert von 2 Prozent. Verantwortlich seien unter anderem angebotsseitige Schocks, die die Preise in Bereichen wie dem Energiesektor nach oben getrieben hätten.

„Der Ausschuss bleibt entschlossen, Preisstabilität wiederherzustellen“, hieß es weiter.

Mit Material der englischsprachigen Epoch Times.

Categories
wirtschaft

DAX stürzt weiter ab – positive Impulse aus China fehlen

Der DAX ist am Freitag, 15. Mai, nach einem bereits schwachen Start in den Handelstag bis zum Mittag weiter ins Minus gerutscht. Gegen 12:30 Uhr wurde der Leitindex mit rund 24.065 Punkten berechnet, 1,6 Prozent unter dem Schlussniveau vom Vortag.
Am unteren Ende der Kursliste rangierten Heidelberg Materials, Infineon und Siemens Energy. Nur wenige Aktien konnten dem allgemeinen Trend trotzen, darunter SAP, Münchener Rück und Rheinmetall.

Anleger reagieren nervös

„Die Blicke der Börsenwelt sind auch heute nach China gerichtet“, sagte Thomas Altmann von QC Partners. „Die ganz großen positiven Meldungen sind bislang allerdings ausgeblieben. Auch beim Handel bleiben einige Deals hinter den hochgesteckten Erwartungen zurück.“
„Insbesondere beim Iran-Thema scheint es keine nennenswerten Fortschritte zu geben. Während Trump hier zwar von chinesischer Unterstützung spricht, gibt es aus China keine entsprechende Bestätigung.“
„Die Börsen reagieren, wie sie aktuell immer reagieren, wenn Fortschritte im Iran-Konflikt ausbleiben. Aktienkurse fallen, Zinsen und der Ölpreis steigen. Solange es hier keinen dauerhaft tragfähigen Frieden gibt, werden die Schwankungen in allen Assetklassen hoch bleiben. Und solange wird die Risikoneigung der Investoren am Zustand der Straße von Hormus ablesbar sein“, sagte Altmann.

Ölpreis zieht stark an

Die europäische Gemeinschaftswährung war am Freitagnachmittag schwächer: Ein Euro kostete 1,1637 US-Dollar, ein Dollar war dementsprechend für 0,8593 Euro zu haben.
Der Goldpreis war stark im Rückwärtsgang, am Nachmittag wurden für eine Feinunze 4.554 US-Dollar gezahlt (-2,1 Prozent). Das entspricht einem Preis von 125,81 Euro pro Gramm.
Der Ölpreis stieg unterdessen stark: Ein Fass der Nordsee-Sorte Brent kostete am Freitagnachmittag gegen 12 Uhr deutscher Zeit 108,80 US-Dollar, das waren 2,9 Prozent mehr als am Schluss des vorherigen Handelstags. (dts/red)
Categories
meinung wirtschaft

Kritische Rohstoffe: Der Irankonflikt zeigt die Verletzlichkeit der globalen Ökonomie

Die Schließung der Straße von Hormus und die Lage im Nahen Osten halten die Welt weiter in Atem. Die Spannungen zwischen den USA und dem Iran zeigen die Anfälligkeit der Lieferketten und die Empfindlichkeit der Finanzmärkte. Wenn die Handelswege gestört werden oder Sanktionen den Warenfluss stoppen, droht ein ernsthafter Versorgungsengpass.
Durch den Krieg ist unser tägliches Leben teurer geworden – teilweise bei Diesel, Sprit, Öl und Gas, mit neuen Höchstständen. Die Planungsunsicherheit trifft nicht nur unser privates Haushaltsbudget, sondern auch Unternehmen mit höheren Betriebskosten und gestörten Lieferketten.
Panik ist ein schlechter Ratgeber, aber Anleger sollten die Lage im Blick behalten. Und es tun sich neue Chancen auf. Dabei können strategische Rohstoffe einen beträchtlichen Beitrag zur Portfoliodiversifikation beitragen.

Renaissance der Substanzwerte

Bei vielen Investoren haben sich Gold und Silber zu den neuen Ankern für ein sicherheitsorientiertes Depot etabliert. In meiner Analyse stelle ich aber in der täglichen Beratung fest, dass dabei der Blick auf Platin und Palladium bisher vernachlässigt wurde. Dabei war Platin 2025 Klassenbester. Es ist festzustellen, dass nun an den Rohstoffmärkten eine Renaissance der Substanzwerte stattfindet, insbesondere auch bei strategischen Rohstoffen und Seltenen Erden.
Immer wieder kommt es im Rohstoffsektor zu gravierenden Engpässen, die anschließend in schöner Regelmäßigkeit zu starken Preisanstiegen führen. Darin liegt für strategische Anleger eine große Chance. Klar ist: China und Russland kontrollieren einen Großteil der kritischen Rohstoffe – sowohl bei den Seltenen Erden als auch bei anderen wichtigen Technologierohstoffen. Peking kann den Westen nicht nur bei den Seltenen Erden am ausgestreckten Arm verhungern lassen.
Regelmäßig beschränkt China den Export. Ein Treiber ist sicher der Technologiewettbewerb mit den USA. Oft trifft es Seltene Erden, zuletzt sogar das Silber, aber auch beispielsweise Gallium und Germanium. Viele wissen von der Existenz dieser Rohstoffe vorrangig aus dem Chemieunterricht in der Schule. Bei der Behandlung des Periodensystems der Elemente sollten diese zumindest einmal erwähnt worden sein.

„Supermetall“ Antimon als Wachstumstreiber

„Megatrends“ sind nun der zentrale Treiber des neuen Rohstoffsuperzyklus. Die steigende Nachfrage aus Verteidigung, Elektronik und grünen Technologien sowie geopolitische Unsicherheiten lassen mittelfristig steigende Preise erwarten. In einer Welt mit steigender Rohstoffabhängigkeit ist die Sicherung von Technologierohstoffen und Seltenen Erden zunehmend ein Hebel für industrielle und nationale Souveränität – und ein Wachstumstreiber für Ihr Depot!
Ich möchte diesen Trend am neuen „Supermetall“ festmachen: Antimon.
Die Welt hängt am Tropf von China, denn es dominiert den Markt. Mehr als 80 Prozent der weltumspannenden Primärproduktion kommen aus dem Reich der Mitte. Die Vereinigten Staaten sind bei Antimon nahezu vollständig importabhängig – seit Schließung der letzten größeren Mine gibt es keine bemerkenswerte Inlandsförderung. Und regelmäßig zieht sich die Schlinge mit Exportbeschränkungen zu. Zuletzt im August 2024, als das Regime Exportrestriktionen für Antimon und antimonhaltige Verbindungen zügig umsetzte. Der weltweite Ressourcenwettbewerb für strategische Vorratshaltung wird zur politischen Aufgabe.
Lange galt Antimon als unterschätzter Rohstoff – nun wird es zu einem kritischen Erfolgsfaktor. Heute ist das Halbmetall eine unverzichtbare Komponente in Schlüsselindustrien. Seine Einsatzgebiete sind breit gefächert – von modernen Batterietechnologien und Solarmodulen über Flammschutzmittel und Gebäudesicherheit bis zur Militärtechnik. Daher steigt die globale Nachfrage aus Wissenschaft, Verteidigung und Energieeffizienz für Antimon.
Die „Financial Times“ berichtete im Oktober, dass das Pentagon über 1 Milliarde US-Dollar in den Aufbau eines strategischen Rohstoffpuffers investiere, um die nationale Rohstoffreserve zügig auszuweiten. Aus öffentlichen Unterlagen der Defence Logistics Agency geht hervor, dass die US-Regierung als Reaktion auf verschärfte chinesische Exportkontrollen und die starke Abhängigkeit westlicher Lieferketten von China reagieren wird. Neben Seltenen Erden stehen kritische Rohstoffe wie Antimon, Tantal, Scandium und Kobalt im Fokus. Das Problem ist wie so oft: Der Westen hängt damit an einem seidenen Faden.

Antimonsektor vor grundlegender Neubewertung

Weitsichtige Investoren können sich nun positionieren, denn der Antimonsektor steht vor einer grundlegenden Neubewertung. Das Metall wurde zum strategischen Schachfeld, nachdem es lange in die Nische eingeordnet worden war. Der Nachfrageschub erreicht inzwischen historische Höchststände.
Die Reichweite von Antimon wird auf weniger als 18 Jahre geschätzt. Prognosen sehen eine Verdoppelung der Nachfrage in den nächsten zehn Jahren. Daraus entsteht eine dramatische Knappheit, die zu großen Preissprüngen führen wird.
Ich empfehle schon seit Jahren im Rahmen meiner TRIVERSIFIKATION die Beimischung von Technologiemetallen, Seltenen Erden und anderen kritischen Rohstoffen in einem breit diversifizierten Depot. Immer mehr Anleger profitieren von den Renditechancen der produktionskritischen Rohstoffe. Als strategische Investoren profitieren sie von einer Angebotsknappheit, die zu steigenden Preisen führen wird.
Dabei empfehle ich den physischen Besitz mit Lagerstätte außerhalb der EU in einem Zollfreilager – und somit mehrwertsteuerfrei. Gekoppelt an die Lieferkette der Industrie und zugriffsgeschützt werden die strategischen Rohstoffe Substanz im Depot geben. Die Metalle bieten aktuell ein attraktives Chancen-Risiko-Profil und eine ausgezeichnete Chance zur internationalen Länderdiversifikation oder geografischen Risikostreuung.