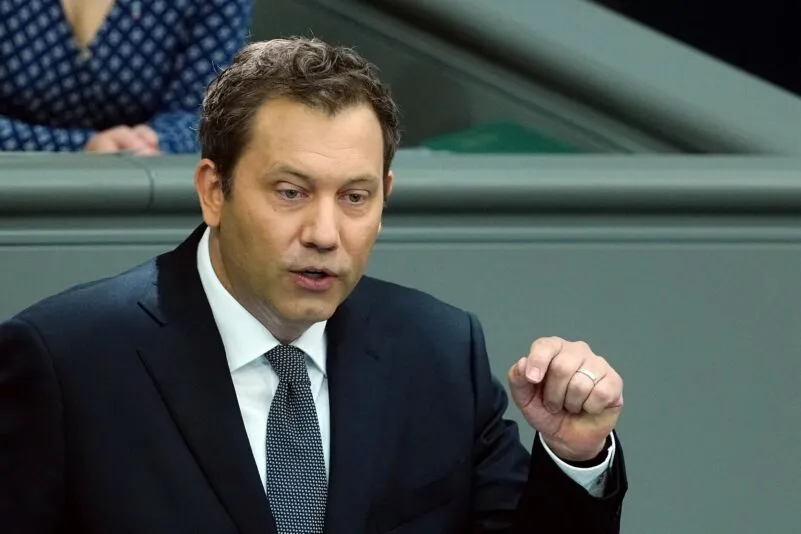
Klingbeil brachte seine Haushaltspläne in den Bundestag ein. - Foto: Kay Nietfeld/dpa
In Kürze:
Bundesfinanzminister Lars Klingbeil verteidigt den Haushaltsentwurf 2027 mit geplanten Investitionen von mehr als 120 Milliarden Euro.
Die Opposition kritisiert vor allem die hohe Neuverschuldung, steigende Zinslasten und aus ihrer Sicht unzureichende Entlastungen für Bürger.
Während die Koalition auf bessere Wachstumsprognosen und Investitionen setzt, streiten Union, Grüne, AfD und Linke über Schulden, Sozialstaat und Klimaschutz.
Im Bundestag hat Bundesfinanzminister Lars Klingbeil am Dienstag, 8. September, in erster Lesung den Entwurf der Bundesregierung für das Haushaltsgesetz 2027 vorgestellt. Zudem ging er auf den Finanzplan des Bundes bis 2030 ein. Bis Freitag stehen nun die Einzelpläne im Plenum zur Debatte.
Anschließend soll es zur Überweisung aller Einzelpläne des Bundes an den Haushaltsausschuss kommen. Im Anschluss an die Erklärung des Bundesfinanzministers gab es eine Aussprache.
In seiner Erklärung erklärte Minister Klingbeil, der Haushaltsentwurf 2027 sei die Antwort auf die wirtschaftlichen und geopolitischen Veränderungen, denen Deutschland ausgesetzt sei. Die Menschen seien berechtigterweise verunsichert, zugleich gebe es in Deutschland erhebliche Potenziale und viel an wirtschaftlicher Stärke. In Zeiten von Handelskriegen besinnen sich Klingbeil zufolge Unternehmen auf die Bedeutung des EU-Binnenmarktes. „Made in Germany“ sei wieder gefragt und Wirtschaftsforscher korrigierten ihre Wachstumsprognosen nach oben.
Rückblickend kritisierte Klingbeil die Orientierung früherer Bundesregierungen an der „schwarzen Null“. Dadurch habe Deutschland notwendige Investitionen verschlafen. Nun seien aus dem 500-Milliarden-Euro-Sondervermögen bereits bis Ende Juli mehr als 50 Milliarden investiert worden. Schwerpunkte seien dabei Infrastruktur, Kommunen, Familien, Bildung sowie Zukunftstechnologien und insbesondere KI.
Klingbeil wies Forderungen zurück, angesichts der wirtschaftlichen Lage die Klimaziele der Bundesregierung zu verschieben. Dies sei angesichts des heißen Sommers das falsche Signal. Deutschland müsse zugleich technologisch und wirtschaftlich souveräner werden. Bei der KI dürfe man die Entwicklung nicht anderen, etwa US-Technologieunternehmern wie Peter Thiel oder Elon Musk, überlassen.
Ein weiterer Schwerpunkt von Klingbeils Rede war die Verteidigung. Die geplante NATO-Quote von 3,5 Prozent des BIP werde erhebliche Mittel erfordern. Die zusätzlichen Ausgaben dienten aber „nicht dazu, Krieg zu führen, sondern dazu, Krieg zu verhindern“. Zugleich sollen die Verteidigungsausgaben nach Klingbeils Vorstellungen Wertschöpfung und Arbeitsplätze in Deutschland schaffen.
Das Ausmaß der neuen Schulden rechtfertigte Klingbeil mit dem Hinweis auf die veränderte Gesamtsituation und den Investitionsbedarf. Gleichzeitig kündigte er Einsparungen und einen Abbau von Subventionen an. Durch die Reformpolitik der Bundesregierung gelinge es, Rente und Pflege abzusichern. Ein kapitalgedeckter Bestandteil der Altersvorsorge, die Frühstartrente und Verbesserungen bei der Betriebsrente illustrierten dies. Gleichzeitig sichere man der Wirtschaft Fachwissen durch die Aktivrente.
Einen grundlegenden Abbau des Sozialstaats lehnte Klingbeil ab. Reformen müssten gerecht sein und gemeinsam mit Gewerkschaften und Sozialpartnern entwickelt werden. Sein politisches Leitbild sei es, mehr wirtschaftliche und sicherheitspolitische Souveränität zu erreichen, damit Deutschland krisenfester werde und das Vertrauen in die politische Mitte zurückkehre.
AfD: Kritik an Schulden, Steuern und Ausgaben
Für die AfD ergriff Michael Espendiller das Wort. Inhaltlich stand seine Rede ganz im Zeichen scharfer Kritik am Haushaltskurs. Als Beispiel für die Belastung der Bürger nannte der Redner einen Dieselpreis von 2,42 Euro je Liter. Energiesteuer und CO₂-Abgabe seien politisch gewollte Belastungen. Gleichzeitig steige die Verschuldung: Fast jeder dritte ausgegebene Euro stamme aus Krediten. Die Zinslast von rund 41 Milliarden Euro übersteige inzwischen die Etats mehrerer Bundesministerien zusammen.
Espendiller warf der Bundesregierung Haushaltstricks und Verschwendung vor. Kritisiert wurden unter anderem Ausgaben für Energiewende, EU, NGOs, Drittstaaten, Bürokratie und den Beamtenapparat sowie die Verteidigungspolitik. Gleichzeitig würden Leistungsträger immer stärker belastet. Die AfD kündigte einen eigenen Haushaltsentwurf an und warf der Bundesregierung vor, die Möglichkeiten künstlicher Intelligenz für mehr Wohlstand nicht ausreichend zu nutzen.
CDU/CSU: Investitionshaushalt trotz Sparzwang
Unions-Haushaltspolitiker Mathias Middelberg wies die AfD-Kritik als „100 Prozent Schwarzmalerrede“ zurück. Der Haushaltsentwurf sei vor allem ein Investitionshaushalt. Rund 120 Milliarden Euro will der Bund 2027 in Infrastrukturprojekte stecken – gegenüber 74 Milliarden Euro im Jahr 2024 ein Anstieg um rund 60 Prozent.
Middelberg verwies auch darauf, dass das Ifo seine Wachstumsprognose für das laufende Jahr von 0,8 auf 1,4 Prozent erhöht habe und auch für die nächsten Jahre ein Plus erwarte. Nach sieben Jahren wirtschaftlichen Stillstands könne Deutschland nun drei Jahre Wachstum in Folge erreichen. Auch steigende Exporte und Auslandsinvestitionen am Standort Deutschland wertete er als positive Signale.
Gleichzeitig betonte der Unionspolitiker den Sparzwang. Die Ministerien hätten für den gegenständlichen Haushalt zunächst rund ein Prozent einsparen müssen, in den Folgejahren würden es zwei Prozent sein. Eine Kreditfinanzierungsquote von 32 Prozent könne allerdings kein Dauerzustand sein. Beim Klimaschutz müsse man stärker auf Effizienz und intelligente Lösungen setzen.
Middelberg hob zudem hervor, dass rund 85 Prozent der wirtschaftlichen Entwicklung durch private Investitionen getragen würden. Aufgabe des Staates sei es daher vor allem, diese Investitionen zu ermöglichen.
Grüne: Haushalt schafft Verunsicherung
Die Grünen kritisierten den Entwurf als unzuverlässig. Sebastian Schäfer warf der Bundesregierung vor, vorwiegend bei sozial Schwächeren, Alleinerziehenden, Pflege und Klimaschutz zu kürzen. Die Investitionsausgaben würden aus seiner Sicht teilweise lediglich rechnerisch nach oben gezogen, während tatsächlich gekürzt werde.
Der Haushalt erfülle zudem nicht die Vorgaben des Grundgesetzes, weil man im Kernhaushalt zu wenig investiere. Schäfer kritisierte insbesondere eine Kürzung der Mittel für den Klimaschutz, während man gleichzeitig Geld aus dem Sondervermögen zur Schließung von Steuerlöchern verwende.
Die Union warf Schäfer vor, weiterhin von Steuersenkungen zu sprechen, obwohl bei objektiver Betrachtung nicht einmal mehr die Schuldenbremse in ihrer bisherigen Form aufrechterhalten werden könne. Deutschland habe einen besseren Haushalt verdient.
SPD: Sachsen-Anhalt als Warnsignal
SPD-Abgeordneter Thorsten Rudolph nahm ausdrücklich Bezug auf das Wahlergebnis in Sachsen-Anhalt. „Augen zu und durch“ sei die falsche Reaktion, betonte er. Politik müsse sich erklären und gegebenenfalls korrigieren. Zugleich warnte er davor, dass die Bundesregierung an den Haushaltsberatungen scheitern könnte.
Die für 2026 bestehende Haushaltslücke von 34 Milliarden Euro habe man schließen können, dafür seien teilweise bereits schmerzhafte Kürzungen erfolgt. Wer weitere Einsparungen fordere, müsse konkret benennen, wo diese erfolgen sollen. Weitere Einschnitte beim Sozialstaat lehnte Rudolph ab – sie würden das Land weiter spalten.
Die Ausnahmen für Verteidigung und Sicherheit bei der Schuldenbremse seien angesichts der Lage notwendig. Deutschland befinde sich dennoch nicht auf dem Weg in einen „Schuldenstaat“, weil das gesamtstaatliche Defizit nicht stärker steige als die Wirtschaft. Für 2027 seien erneut Investitionen von mehr als 120 Milliarden Euro vorgesehen. Das zurückkehrende Wachstum trage eine sozialdemokratische Handschrift.
Linke: Rekordschulden und Belastung der Mitte
Dietmar Bartsch wertete namens der Linksfraktion das Wahlergebnis in Sachsen-Anhalt als Warnsignal auch für die Bundeskoalition. Die Bundesregierung setze in historisch einmaliger Weise auf neue Kredite. Insgesamt stehe eine zusätzliche Verschuldung von rund einer Billion Euro im Raum, während das Wirtschaftswachstum gering bleibe.
Bartsch kritisierte insbesondere die hohen Zinszahlungen und die Ausgaben für die Bundeswehr. Gleichzeitig würden die Bürger nicht ausreichend entlastet. Er sprach von einer „Belastungskoalition“ und warf der Regierung vor, vor allem die arbeitende Mitte zu belasten. Während Arbeitseinkommen durchschnittlich mit rund 40 Prozent belastet würden, lägen die Steuern auf Kapitalerträge bei 25 Prozent. Zugleich würden große Vermögen durch Erbschaften geschont. Bartsch forderte daher eine stärkere Belastung großer Vermögen und Entlastungen für die arbeitende Bevölkerung.
Auch die geplanten Rentenreformen griff er scharf an. Diese seien kein „Jahrhundertprojekt“, sondern eine „Jahrhundertdummheit“. Besonders scharf kritisierte er die Infragestellung der abschlagsfreien Rente nach 45 Beitragsjahren.
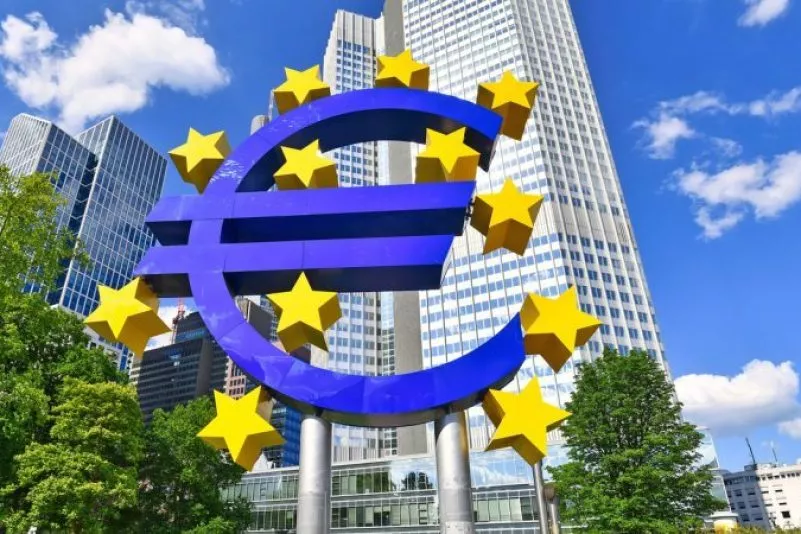
Euro-Zeichen-Skulptur am Hauptsitz der Europäischen Zentralbank in Frankfurt. - Foto: iStock
Die Schulden der USA ziehen die Aufmerksamkeit der Märkte auf sich. Doch die nächste große Staatsschuldenkrise könnte ihren Ursprung in der Eurozone haben. Dafür sprechen die fiskalische Verschlechterung, das schwache Wachstum und steigende Finanzierungskosten auf dem Kontinent.
Die US-Staatsschulden, die sich auf 40 Billionen Dollar (rund 34,4 Billionen Euro) belaufen, haben weltweit die Schlagzeilen bestimmt. Doch so bedeutend die fiskalischen Probleme der USA auch sind, sollte man eine wichtige Lehre nicht vergessen: In der Fiskalpolitik geht es nicht darum, wer gewinnt, sondern darum, wer zuerst verliert.
Nach offiziellen Schätzungen für 2026 beläuft sich der Barwert der Finanzierungslücken von Social Security und Medicare in den USA über einen Zeithorizont von 75 Jahren auf rund 95 Billionen Dollar (rund 82 Billionen Euro) – etwa 5 Prozent des über diesen Zeitraum kumulierten Barwerts des erwarteten Bruttoinlandsproduktes (BIP). Hinzu kommt die in öffentlicher Hand befindliche US-Bundesschuld, die für 2026 bereits auf 101 Prozent des jährlichen BIP prognostiziert wird.
Die versteckte Steuerlast der Eurozone ist jedoch mindestens so hoch wie ihre ausgewiesene Staatsverschuldung. Offizielle Schätzungen der Europäischen Kommission beziffern die Netto-Pensionsverpflichtungen des Staates unter Berücksichtigung künftiger Beiträge auf rund 150 Prozent des BIP, während die Brutto-Pensionsverpflichtungen etwa 371 Prozent des BIP ausmachen. Wichtig dabei: Diese Zahlen schließen einen Großteil der künftigen Lasten durch Gesundheitsausgaben und Langzeitpflege aus.
Was bedeutet das alles? Dass die nächste Schuldenkrise nicht von den Vereinigten Staaten ausgehen könnte, sondern von der Eurozone.
Erstens bleibt der US-Dollar weiterhin die weltweit wichtigste Reservewährung, und US-Staatsanleihen bleiben das bedeutendste Anlageinstrument für Zentralbanken weltweit – selbst unter Berücksichtigung der jüngsten Goldkäufe und Prozesse zur Neugewichtung der Reserven.
Zweitens ist die politische Landschaft in den meisten großen Volkswirtschaften der Europäischen Union durch die Leugnung fiskalischer Probleme gekennzeichnet. Die Rendite französischer Staatsanleihen ist mittlerweile höher als die italienischer Staatsanleihen. Keine Regierung der Eurozone ist bereit, die Ausgaben zu senken oder ihre künftigen Verpflichtungen zu begrenzen. Geleistete, aber noch nicht finanzierte Verpflichtungen – wirtschaftlich bereits entstandene, formal aber noch nicht ausgegebene Schulden – übersteigen in einigen der größten Volkswirtschaften der Eurozone 300 Prozent des BIP.
Drittens haben die Staatsanleihen der Eurozone seit 2021 negative reale Renditen erwirtschaftet, was zu einem Rückgang des Interesses internationaler Investoren geführt hat.
Die US-Schulden stellen eine Herausforderung dar, doch die Schulden der Eurozone sind erheblich problematischer. Die ausgewiesene Verschuldung der EU-Staaten entspricht lediglich dem Indikator, der im Rahmen des „Verfahrens bei einem übermäßigen Defizit“ in den Maastricht-Regeln festgelegt wurde. Dieser bildet nicht die Gesamtheit der Verbindlichkeiten der öffentlichen Verwaltungen ab.
Die Schulden der Eurozone nach den Maastricht-Regeln umfassen konsolidiert und nominal lediglich Bargeld und Einlagen, Kredite und Schuldtitel. Sie sind daher deutlich geringer als die Gesamtverbindlichkeiten in den Bilanzen der öffentlichen Verwaltungen und noch geringer im Vergleich zu den impliziten Verpflichtungen im Zusammenhang mit Renten und dem öffentlichen Sektor im Allgemeinen.
Die wichtigste Lehre lautet: Investoren tun gut daran, sich über bereits ausgegebene Schulden Sorgen zu machen, sollten sich jedoch noch mehr Sorgen über den wachsenden Staatsapparat in Kombination mit unfinanzierten Verpflichtungen in einer von wirtschaftlicher Stagnation belasteten Region machen.
All dies deutet darauf hin, dass der jüngste massive Ausverkauf von Anleihen weltweit kein vorübergehendes Phänomen ist. Die Märkte signalisieren den Regierungen, dass keine Zentralbank ihre fiskalische Verantwortungslosigkeit unbegrenzt weiter verschleiern kann.
Die Regierungen der entwickelten Volkswirtschaften haben schuldenfinanzierte Politik bis an die Grenze getrieben und ihre fiskalischen, wirtschaftlichen und inflationären Grenzen überschritten.
Fiskalische Grenze: Erhöhte Ausgaben führen zu anhaltenden Defiziten, und Steuererhöhungen lösen das Problem nicht. Öffentliche Ausgaben belasten Steuerzahler und Wirtschaft.
Wirtschaftliche Grenze: Die Ausweitung der Staatsausgaben und die Aufblähung des BIP durch schuldenfinanzierte Ausgaben des öffentlichen Sektors schwächen die Wirtschaft, die produktive Investition und führen zur Stagnation.
Inflationäre Grenze: Öffentliche Ausgaben erzeugen anhaltende Inflation, und die Märkte preisen über längere Zeit hohe Verbraucherpreise ein, was die Wirtschaft erodiert, während die Kombination aus höheren Steuern und höheren Preisen die Mittelschicht zerstört.
USA im Rampenlicht
Die USA dominieren die Schlagzeilen, weil die Rendite ihrer Staatsanleihen weiterhin die wichtigste weltweite Referenz zur Preisbildung von Geld und von als Sicherheit genutzten Vermögenswerten darstellt. Die Eurozone könnte jedoch die nächste große Episode staatlicher Anspannung auslösen. Ihre Mitgliedstaaten verschulden sich in einer Währung, die sie nicht kontrollieren, und ihre Regierungen weigern sich, die Ausgaben zu senken. Stattdessen greifen sie ständig auf Steuererhöhungen und regulatorische Lasten zurück, die die Wirtschaft schwächen.
Am 21. August 2026 lag die Rendite der dreißigjährigen US-Staatsanleihe bei 5,27 Prozent, während jene der Zehnjährigen bei etwa 4,73 Prozent lag – nach einer Woche starker Bewegungen, die die langfristigen Renditen vorübergehend auf ihr höchstes Niveau seit 2007 trieb.
Würde die Welt jedoch die USA als Risiko und alle übrigen Länder als sichere Häfen betrachten, müsste die Rendite deutscher Anleihen sinken, wie es in anderen Phasen der Risikoaversion der Fall war. Das ist nicht der Fall.
Die Rendite der zehnjährigen deutschen Bundesanleihe ist auf 3,26 Prozent gestiegen, jene der zehnjährigen britischen Anleihe liegt bei einem historischen Höchststand von 5,1 Prozent, und die zehnjährige japanische Anleihe nähert sich 2,89 Prozent an. Das bestätigt, dass die Neubewertung des Risikos ein weltweites Phänomen ist und kein rein amerikanisches.
Das ist es, was für Investoren und Regierungen wirklich zählt. Langfristige Staatsanleihen gelten nicht mehr unangefochten als sichere Vermögenswerte. Das ist auch einer der Gründe, warum der Goldpreis explodiert.
Langfristige Anleihen werden neu bewertet – anhand des Inflationsrisikos, der fiskalischen Verschlechterung, des hohen Schuldenangebots und der Unfähigkeit der Zentralbanken, die fiskalische Verantwortungslosigkeit weiter zu verschleiern.
Steigen die Renditen der zehn- und dreißigjährigen US-Anleihen, verschärfen sich die Finanzierungsbedingungen weltweit – über Hypotheken, Unternehmenskredite, Bankfinanzierung und die Verschuldungskosten der Schwellenländer. In diesem Kontext flüchtet sich der Markt nicht in die Schulden der Eurozone, sondern entfernt sich von ihnen.
Die Vereinigten Staaten besitzen die wichtigste Reservewährung der Welt und verfügen über den größten und liquidesten Markt für Staatsanleihen weltweit. Dies beseitigt zwar nicht das Schuldenproblem, verändert aber die Art, wie es sich überträgt.
Ferner hält die US-Regierung die Staatsausgaben zumindest unter Kontrolle, auch wenn sie diese nicht so schnell reduziert wie gewünscht. Dasselbe lässt sich nicht von der Eurozone behaupten, wo keine der großen Volkswirtschaften die Absicht zu haben scheint, die Ausgaben zu kürzen; ganz im Gegenteil. Dies verstärkt den Druck durch ungedeckte Verpflichtungen zusätzlich.
Euro ist Währungsreformrisiko ausgesetzt
Der Euro ist die einzige wichtige Weltwährung, die einem Währungsreformrisiko ausgesetzt ist, während die Finanzpolitik der Eurozone eher auf Interventionismus und staatliche Kontrolle als auf freie Märkte setzt.
Die Europäische Zentralbank zentralisiert die Geldpolitik der Eurozone, doch die Regierungen geben aus und verschulden sich, als verfügten sie über unbegrenzte monetäre Glaubwürdigkeit. Ihr einziges fiskalisches Instrument besteht darin, Steuern zu erhöhen.
Das birgt das Risiko, dass sich ein beginnendes Liquiditätsproblem rasch in ein Solvenzproblem verwandelt – insbesondere wenn die Märkte daran zweifeln, dass Brüssel, Frankfurt und die nationalen Regierungen mit einer kohärenten Strategie reagieren werden. Das haben wir bereits 2011 gesehen.
Nun hat die Eurozone zudem neue Risiken hinzugefügt. Die Projekte einer „Spar- und Investitionsunion“ sowie einer digitalen Zentralbankwährung – CBDC – bieten internationalen Investoren keine Beruhigung; im Gegenteil, sie schüren die Befürchtung, dass sich die Eurozone für Interventionismus und staatliche Kontrolle entschieden hat und versucht, die Nutzung ihrer Währung zu erzwingen, statt ihre Attraktivität als weltweites Zentrum für freie Märkte und Kapitalanziehung zu erhöhen.
Die geplante Fusion von Sparkassen und Banken wird eine Schuldenkrise in der Eurozone nicht verhindern. Bei Regierungen, die sich weigern, Ausgabenkürzungen zu akzeptieren, könnte die digitale Währung lediglich zu mehr Überwachung, mehr Kontrolle und letztlich mehr Inflation führen.
Deshalb könnte die nächste Krise aus Europa kommen. Nicht trotz der US-Schuldenproblematik, sondern weil es der Eurozone an institutioneller Flexibilität, Disziplin und einer marktwirtschaftlichen Offenheit mangelt.
Sollte die Eurozone also ihre interventionistischen Pläne beschleunigen, um Investitionen zu erzwingen und die Nutzung der Währung mittels finanzieller Repression zu fördern, könnte sich das Problem verschärfen.
Wenn die Geldpolitik der fiskalischen Verantwortungslosigkeit keine Grenzen setzen kann und sich die Regierungen weigern, ihre Ausgaben zu senken, stehen sowohl die Währung als auch das Finanzsystem auf dem Spiel.
Die Lösung des US-Schuldenproblems erfordert Ausgabenkürzungen und die Förderung von mehr produktivem Wachstum. Leider erzeugen die Regierungen der Eurozone kein Wirtschaftswachstum, sondern weiten stattdessen die staatliche Intervention aus.
Wenn also das Vertrauen in einen großen Mitgliedstaat schwindet, hat dies systemische Folgen für die gesamte Währungsunion.
Die Welt beobachtet in Echtzeit das Scheitern des deutschen Experiments der Ausgabenausweitung – und das ist der Grund, warum deutsche Staatsanleihen genauso schnell fallen wie andere, anstatt an Wert zu gewinnen.
Die jüngsten Daten aus Frankreich und Deutschland deuten darauf hin, dass das Problem nicht auf ein einzelnes kleines Land innerhalb der Union beschränkt ist. Der Kern der Eurozone schwächelt, während die Peripherieländer ihre Stagnation entweder durch Zuwanderung und politische Ausgaben – wie im Fall Spaniens – verschleiern oder in einer Nachkrisendynamik verharren.
Frankreich: Zehnjährige Anleihen so hoch wie 2008
Die Rendite der zehnjährigen französischen Anleihe ist auf ein seit 2008 nicht mehr gesehenes Niveau gestiegen. Deutsche Anleihen, traditionell als sicherer Hafen betrachtet, haben sich zeitgleich mit den Anleihen anderer Länder der Eurozone abgeschwächt.
Das Antifragmentierungsinstrument der EZB hat Ungleichgewichte zeitweilig verschleiert und das Risiko nun auf alle staatlichen Emittenten verlagert.
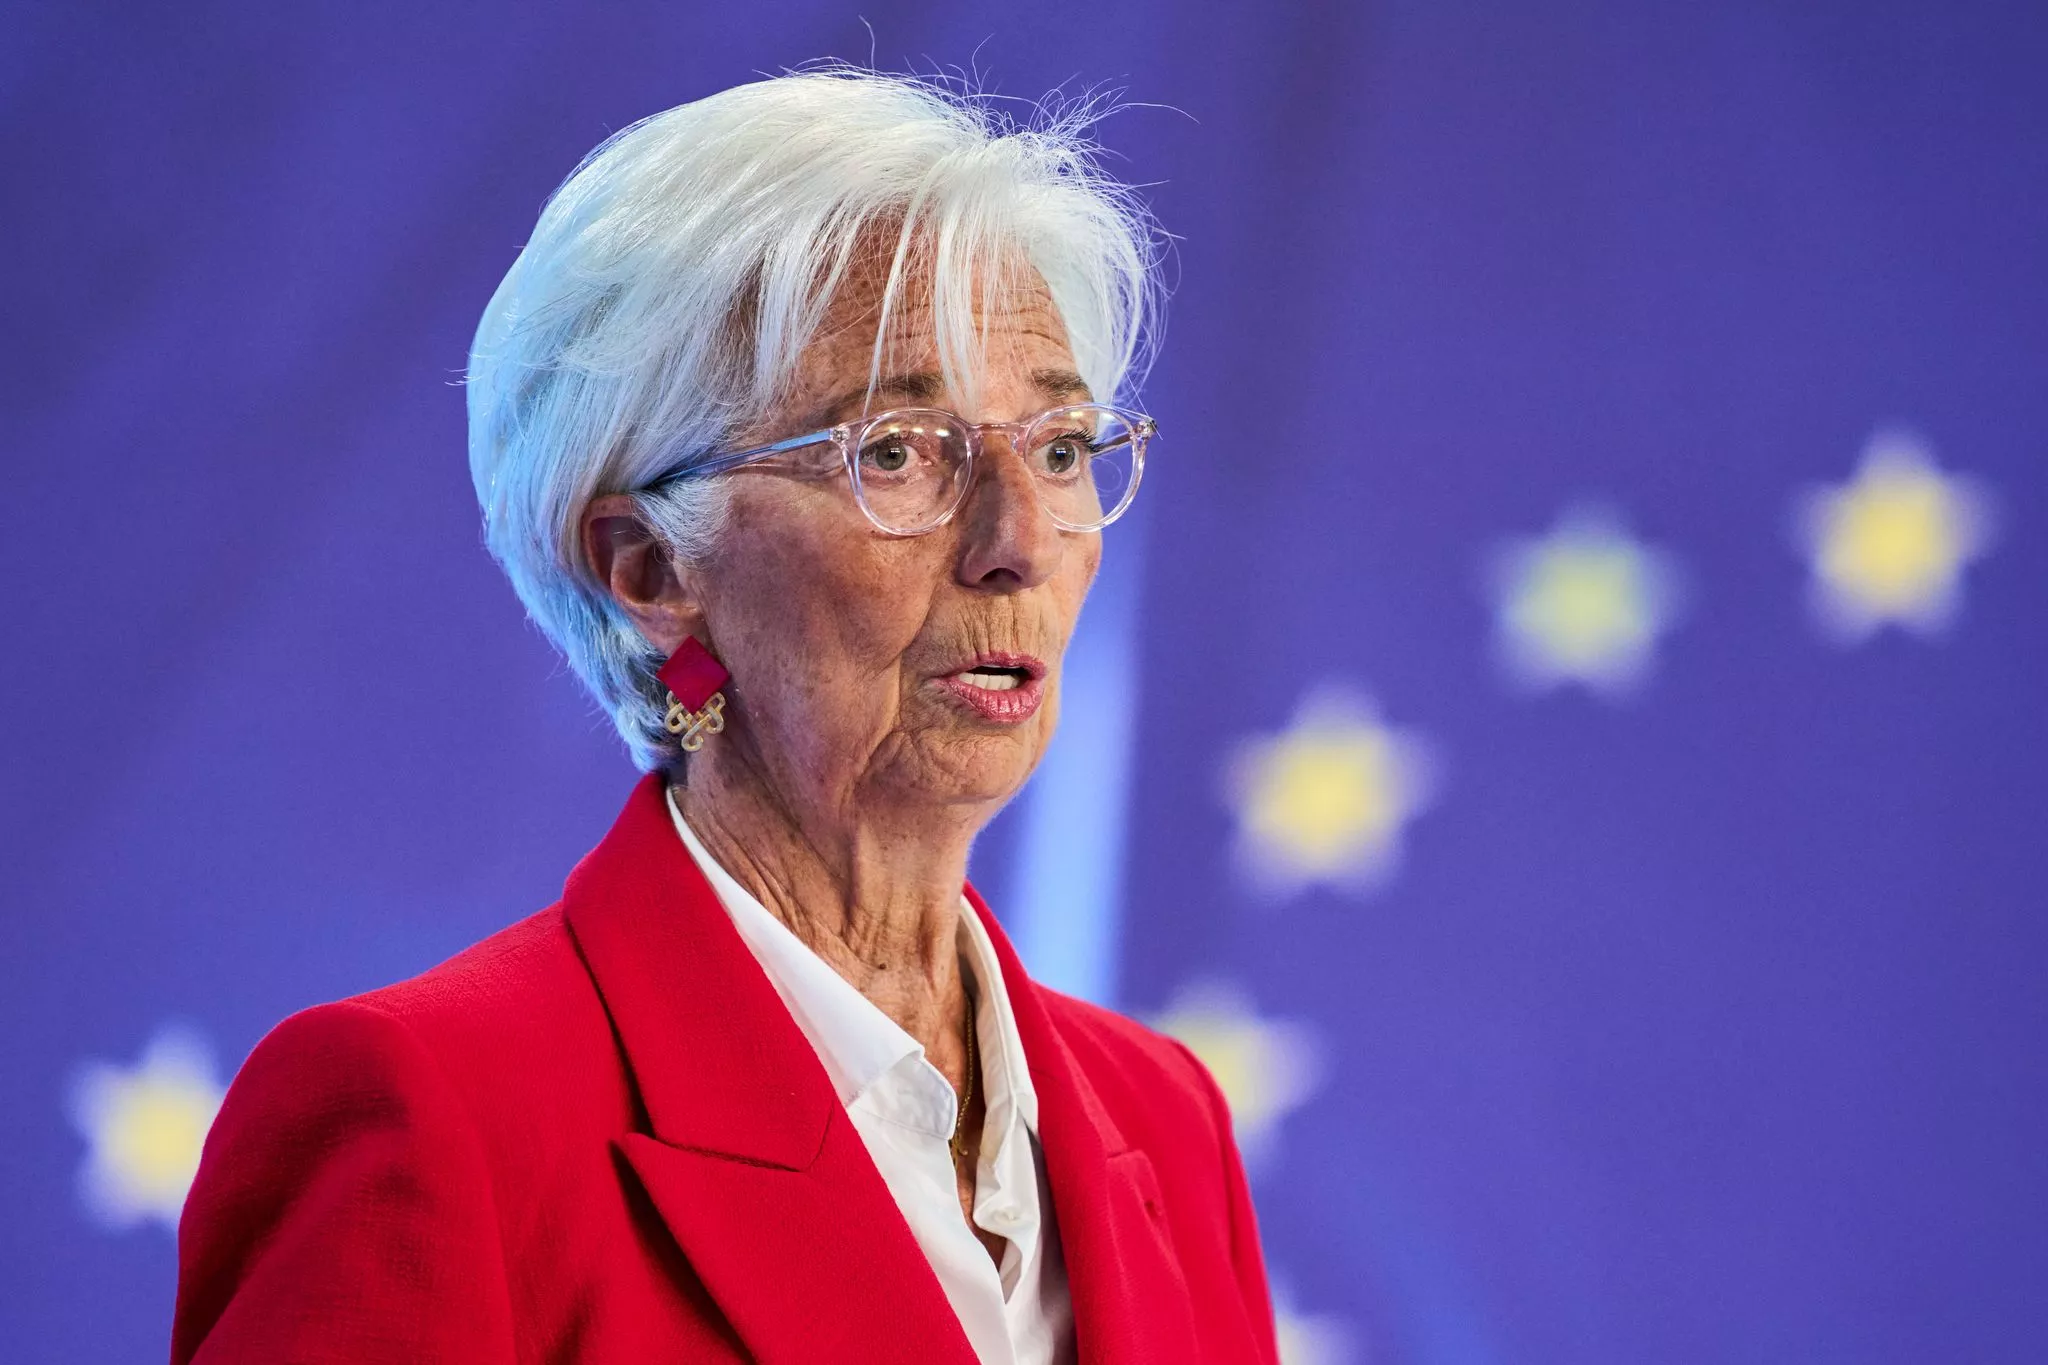
Das Antifragmentierungsinstrument der EZB wurde im Juli 2022 vom EZB-Rat beschlossen und von EZB-Chefin Christine Lagarde vorgestellt. Namentlich „Transmission Protection Instrument“ (TPI) soll es sicherstellen, dass die Zinsentscheidungen der EZB gleichmäßig in allen Ländern des Euroraums ankommen. Die EZB kann damit in unbegrenzter Höhe Staatsanleihen von Ländern kaufen, die unter unverhältnismäßigem Marktdruck stehen. (Archivbild)
Foto: Michael Probst/AP/dpa
Frankreich ist dabei besonders wichtig, da es zusammen mit Deutschland den wirtschaftlichen Kern der Eurozone bildet. Die französische Staatsverschuldung soll sich 2026 auf rund 118 Prozent des BIP belaufen und bis 2030 möglicherweise auf 130 Prozent des BIP zusteuern.
Die Märkte haben inzwischen verstanden, dass kein neuer Premierminister die Ausgaben senken wird. Es wiederholt sich derselbe gescheiterte Ansatz der vergangenen drei Jahrzehnte: Steuererhöhungen und das Aufschieben der notwendigen Ausgabenkürzungen.
Da die Märkte beginnen, Frankreich als fiskalisch schwaches Glied zu bewerten statt als eine der tragenden Säulen der Eurozone, lassen sich die internen Probleme der Eurozone nicht länger ignorieren.
Stetig wachsende Bürokratie
Es handelt sich um ein europäisches Projekt, das die Ausweitung der Staatsausgaben und die Expansion des öffentlichen Sektors ins Zentrum seiner Politik gestellt hat, wobei der Privatsektor als dauerhafte Finanzierungsquelle einer stetig wachsenden Bürokratie dient.
Das eigentliche Problem ist nicht einfach der absolute Umfang der Schulden. Die Kombination aus hoher Verschuldung, einem überdimensionierten Staat, hohen Steuern und fehlender realer Wachstumsfähigkeit führt zu steigenden Finanzierungskosten. Inzwischen ist offensichtlich, dass die Zentralbanken dieses Problem nicht länger verschleiern können.
Steigen die Finanzierungskosten der USA, verschärfen sich die Finanzierungsbedingungen weltweit. Das ist ein bedeutendes Problem, das Ausgabenkürzungen, die Schließung von Behörden und staatlichen Einrichtungen sowie ein stärkeres Wachstum des Privatsektors erfordert.
Wenn die Finanzierungskosten der Eurozone in die Höhe schnellen, verdeutlichen sie die Unhaltbarkeit eines europäischen Projekts, das darauf beruht, den Staat, um jeden Preis auszuweiten.
Wenn Regierungen sich weigern, kurzfristige Kosten zu tragen, wälzen sie diese am Ende auf die Bürger ab.
Die Lösung besteht nicht in mehr Staat, in der Monetarisierung der Schulden, in Interventionen oder in neuen Steuern auf produktives Kapital.
Die Antwort liegt in glaubwürdigen Ausgabenkürzungen, geringeren strukturellen Defiziten, stärkeren Anreizen für private Investitionen und Reformen, die auf den Abbau regulatorischer Lasten sowie die Steigerung von Produktivität und Wirtschaftswachstum abzielen.
Ändert sich nichts, werden die US-Schulden die weltweiten Finanzierungsbedingungen weiter verschärfen – doch die Eurozone könnte weiterhin der Ort bleiben, an dem die nächste Staatsschuldenkrise ausbricht.
Symbolbild. - Foto: Wang Zhao/AFP via Getty Images
In Kürze:
Peking weitet Steuerprüfungenauf Tempel aus.
Druck auf Einnahmenoffenlegung in Südostchina
Zusammenhang mit Finanz- und Kontrollpolitik
Laut Insidern aus den chinesischen Steuerbehörden sollen intern weitreichende Direktiven erlassen worden sein, um religiöse Einrichtungen strengeren Steuerprüfungen zu unterziehen und mögliche Steuernachforderungen einzutreiben.
Yan Qin (Pseudonym), eine Insiderin der regionalen Steuerbehörde in der Provinz Zhejiang, berichtet von stark angespannten Staatsfinanzen auf allen Verwaltungsebenen – von der Zentralregierung in Peking bis hin zu den Kommunen.
Um den umfangreichen bürokratischen Apparat zu finanzieren, hätten Steuerämter im ganzen Land den Auftrag erhalten, bislang kaum erfasste Einrichtungen wie Tempel vollständig ins Steuersystem einzubinden. Laut Yan befanden sich diese zuvor in einer steuerlichen „Grauzone“, in der Einnahmen aus Spenden, Opfergaben und religiösen Aktivitäten nicht systematisch erfasst werden mussten.
Die Steuerbehörde des chinesischen kommunistischen Regimes habe laut weiteren Insidern interne Anweisungen für umfassende Prüfungen von Tempeln erlassen, um Steuernachforderungen einzutreiben, während die Staatsverschuldung weiter steige. Yan Qin, die innerhalb der Steuerverwaltung der Provinz Zhejiang arbeitet und aus Angst vor Repressionen ein Pseudonym verwendet, sagte, die öffentlichen Finanzen stünden „auf allen Ebenen unter erheblichem Druck“.
„Um den Betrieb des großen bürokratischen Apparats aufrechtzuerhalten, wurden Steuerbehörden im ganzen Land angewiesen, bisher nicht erfasste Einrichtungen – insbesondere Tempel und Unternehmen – vollständig in Steuerprüfungen einzubeziehen“, so Yan. „Tempel befanden sich lange in einer Grauzone“, erklärte sie weiter. Einnahmen aus Opfergaben, Spenden und religiösen Zeremonien seien bisher nicht vollständig in das offizielle Steuersystem integriert gewesen. „Jetzt lautet der Auftrag, diese Einnahmen vollständig zu erfassen und einer umfassenden Prüfung zu unterziehen.“
Einige Tempel in Zhejiang seien bereits angewiesen worden, Finanzunterlagen offenzulegen, Verkaufsstellen für religiöse Gegenstände zu schließen und detaillierte Gebühren- und Einnahmenlisten für religiöse Zeremonien vorzulegen.
Strengere Kontrollen in buddhistischen Regionen
Die neuen Maßnahmen treffen besonders den Südosten des Landes hart. Provinzen wie Zhejiang, Fujian und Jiangxi weisen mit über 4.000, 3.396 beziehungsweise 3.260 Tempeln die höchste Dichte an religiösen Stätten in China auf. In Zhejiang wurden einige Tempel bereits angewiesen, ihre Finanzbücher vollständig auszuhändigen, Verkaufsstellen für religiöse Devotionalien zu schließen und detaillierte Gebührenlisten für sämtliche spirituelle Zeremonien offenzulegen. Besonders im Fokus stehen dabei lukrative Dienstleistungen wie das Aufstellen von Ahnentafeln oder die Beauftragung von hochrangigen Mönchen für Sutren-Gesänge.
Die Umsätze einiger dieser Klöster erreichen enorme Größenordnungen. An der Spitze steht der berühmte Lingshan-Shengjing-Tempel in Wuxi mit einem Jahresumsatz von 762 Millionen Yuan (circa 111,7 Millionen US-Dollar). Der Lingyin-Tempel in Zhejiang folgt mit Schätzungen von bis zu 700 Millionen Yuan und der Nanshan-Tempel in Hainan liegt bei rund 610 Millionen Yuan.
Auch der für seine Kampfkunst weltbekannte Shaolin-Tempel nimmt allein durch Eintrittsgelder jährlich etwa 320 Millionen Yuan (circa 46,9 Millionen US-Dollar) ein. Wie stark Korruption in diesen staatlich kontrollierten Einrichtungen verbreitet ist, zeigte sich bereits im November 2025, als ein ehemaliger Abt des Shaolin-Tempels wegen Veruntreuung und Bestechlichkeit verhaftet wurde.
Die Behörden gehen davon aus, dass selbst diese enormen Summen nur die Spitze des Eisbergs sind. Interne Schätzungen der Steuerfahnder deuten darauf hin, dass die tatsächlichen Einnahmen vieler Tempel um 20 bis 30 Prozent über den offiziell verbuchten Zahlen liegen. „Die Staatskassen sind schlichtweg leer, also haben die Behörden keine andere Wahl, als das Geld aus diesen Quellen einzutreiben“, räumt Steuer-Insiderin Yan unumwunden ein.
Menschen zünden Räucherstäbchen in einem Tempel am neunten Tag des chinesischen Neujahrs des Drachen in Chengdu in der Provinz Sichuan, China, am 18. Februar 2024 an.
Foto: Wang Zhao/AFP
Unternehmensähnliche Prüfungen und Bargeldkontrollen
Neben der klassischen Steuerprüfung nehmen die Behörden auch moderne Einkommenswege ins Visier. Interne Regierungsdokumente listen Phänomene wie „digitale Geldsammlung“ und „intransparente Einnahmen aus Spendenboxen“ als zentrale Ziele staatlicher Eingriffe auf. Lin, ein Vertrauter der Tempelverwaltung in der Provinz Fujian, berichtet von der Einführung unabhängiger Wirtschaftsprüfungen.
Tempel mit einem Jahresumsatz von rund 5 Millionen Yuan (circa 733.000 US-Dollar) werden von den Steuerbehörden nun offiziell als „einkommensstarke Tempel“ eingestuft und unter besondere Überwachung gestellt. Bekannte Anlagen in Fujian wie der Yongquan-Tempel, der Wanfo-Tempel, der Nanputuo-Tempel und der Kaiyuan-Tempel haben bereits Prüfbescheide erhalten.
Das Kernziel dieser Maßnahmen sei jedoch keine reine Marktregulierung, sondern die stärkere Kontrolle über finanzielle Ressourcen, so Lin. „Viele Tempel stehen plötzlich unter enormem Druck. Früher war die Einkommensstruktur komplex und nicht zentral erfasst. Jetzt muss jeder Cent rückwirkend nachvollziehbar sein“, erklärt er. Einige Lokalregierungen setzen dabei betriebswirtschaftliche Strukturen und Prüfstandards durch, wie sie sonst nur bei Unternehmen üblich sind, mit besonderem Fokus auf Einrichtungen mit hohen Bargeldbeständen.
Menschen verbrennen Räucherstäbchen im buddhistischen Guiyuan-Tempel in Wuhan in der zentralchinesischen Provinz Hubei, China, am 23. Januar 2023.
Foto: Hector Retamal/AFP via Getty Images
Schuldenkrise und wachsender Finanzdruck
Diese Entwicklung wird als Hinweis auf eine tiefgreifende makroökonomische Schieflage in China beschrieben. Im Jahr 2025 sollen die chinesischen Staatsschulden bei rund 18,7 Billionen US-Dollar gelegen haben, womit sie erstmals die Gesamtverschuldung der Europäischen Union (17,6 Billionen US-Dollar) übertroffen hätten. Für 2026 wird ein weiterer Anstieg um etwa eine Billion US-Dollar erwartet.
Gleichzeitig wurde das offizielle Wachstumsziel für 2026 auf 4,5 bis 5 Prozent gesenkt – der niedrigste Wert seit 1991. Berichte deuten zudem darauf hin, dass finanzschwache Lokalregierungen in Städten wie Shanghai und Tianjin zeitweise auf zusätzliche Einnahmequellen angewiesen gewesen sein sollen, um laufende Ausgaben wie Beamtengehälter zu decken.
Der Medienexperte Zhou Zhou aus der Provinz Zhejiang beschreibt die Lage als Ergebnis einer stagnierenden Binnennachfrage und zurückgestellter Infrastrukturprojekte. Dadurch sei die Wirtschaft stärker auf Exporte und Steuereinnahmen angewiesen. Er bewertet die stärkere Einbindung von Tempeln in staatliche Finanzstrukturen als Ausdruck dieser Entwicklung, betont jedoch zugleich, dass solche Maßnahmen die strukturellen Probleme der Immobilienkrise und der Gesamtverschuldung nicht lösen könnten.