Fahne von Frankreich (Archiv) - Foto: via dts Nachrichtenagentur
In Kürze:
Frankreichs hohe Verschuldung und steigende Zinskosten erhöhen den Druck auf den Euro.
Ein Sparpaket von 54 Milliarden Euro soll das französische Defizit 2027 auf 5 Prozent senken.
Die EZB verfügt mit dem Transmission Protection Instrument über ein Werkzeug gegen eine ungeordnete Ausweitung der Risikoaufschläge.
Am Montag, 5. Oktober, ist der Wechselkurs des Euro zum US-Dollar auf ein Jahrestief von 1,116 US-Dollar gesunken. Dies war zugleich der niedrigste Kurs seit Mai 2025. Das Allzeittief lag im Jahr 2000 knapp über 80 US-Cent – noch vor der offiziellen Einführung als Barzahlungsmittel.
Vieles deutet darauf hin, dass die Schuldenkrise in Frankreich ein Faktor ist, der das Vertrauen der Kapitalmärkte in die Gemeinschaftswährung schwächt. Mit dem Haushaltsentwurf vom 1. Oktober räumte die Regierung ein, dass die Schuldenquote des Landes im laufenden Jahr auf 119,3 Prozent des BIP steigen werde. Im nächsten Jahr sollen es sogar 121,7 Prozent sein. Die EU-Referenzmarke liegt demgegenüber bei 60 Prozent.
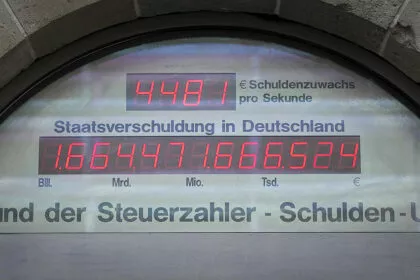
Frankreich verfehlt Haushaltsziele deutlich – Schulden steigen um 5.000 Euro pro Sekunde
Auch das laufende Haushaltsdefizit enteilt dem EU-Ziel von 3 Prozent immer weiter. Im Vorjahr hatte es in Frankreich 5,1 Prozent betragen, im laufenden Jahr gehen Prognosen von 5,4 Prozent aus. Um den Anteil im nächsten Jahr auf 5 Prozent zu senken, wäre ein rigides Sparpaket erforderlich. Käme es zu keinen Gegenmaßnahmen, würde es voraussichtlich auf rund 6,5 Prozent steigen.
Für 2026 werden die Zinskosten aller öffentlichen Haushalte auf rund 75 Milliarden Euro geschätzt. Aufgrund einer schlechteren Bewertung der Kreditwürdigkeit – etwa durch die Ratingagentur Fitch im September 2025 – wird die Neuaufnahme von Krediten deutlich teurer. Der Refinanzierungsbedarf des französischen Staates soll 2027 laut Agence France Trésor 339,7 Milliarden Euro betragen.
Die Staatsschulden steigen um mehr als 5.000 Euro pro Sekunde, die Rendite zehnjähriger französischer Staatsanleihen erreichte jüngst zeitweise fast 5 Prozent. Dies war der höchste Stand seit 2002.
Lecornu setzt auf milliardenschweres Sparpaket
Die Regierung von Premierminister Sébastien Lecornu hat für 2027 ein Budget vorgelegt, das Einsparungen im Umfang von 54 Milliarden Euro vorsieht, davon 43 Milliarden Euro durch neue Maßnahmen. Die meisten Spareffekte will Lecornu durch Einfrieren der Gehälter im öffentlichen Dienst und eine nur begrenzte Inflationsanpassung der Renten bewirken. Weitere Einsparungen will er durch Kürzungen bei Kommunen, Gesundheitsausgaben und Steuererleichterungen erreichen.
Ob Lecornu das Budget durch die Nationalversammlung bringen wird, ist ungewiss. Seine Regierung hat keine eigene Mehrheit, sie braucht Unterstützung entweder von der Linken oder vom Rassemblement National. Wenige Monate vor der Präsidentschaftswahl dürften diese wenig Bereitschaft verspüren, der Regierung einen Erfolg zu ermöglichen.
Dazu kommen die derzeitigen Proteste von Schülern und Studenten, die nicht erwarten lassen, dass ein weitreichendes Sparpaket einfach durchzusetzen sein wird. Es wäre vielmehr mit noch weiteren Streiks und Kampfmaßnahmen zu rechnen. Unterdessen drohen weitere Rating-Herabstufungen und höhere Risikoaufschläge. Nach Fitch hat auch S&P das Kreditrating Frankreichs auf A+ herabgestuft. Moody’s bewertet Frankreich derzeit mit Aa3 und negativem Ausblick; eine erneute Ratingentscheidung ist für den 23. Oktober angekündigt.
Kettenreaktion unter den Euro-Staaten?
Die Entwicklung in Frankreich ist für die gesamte Eurozone von Bedeutung – weil höhere Risikoaufschläge nicht zwingend auf französische Staatsanleihen beschränkt bleiben. Vielmehr könnte die Lage in Frankreich auch einen kritischeren Blick der Märkte auf die Kreditrisiken anderer hoch verschuldeter Euro-Staaten lenken. Dies könnte die Finanzierungskosten auch in Italien oder Spanien und in der Folge im gesamten Währungsraum treiben.
Wird es eine neue Eurokrise wie Anfang der 2010er-Jahre geben? Die Kombination aus hohem Defizit, politischem Widerstand gegen Reformen und steigenden Zinsen könnte einen Teufelskreis der Eskalation auslösen. Demgegenüber gibt es mittlerweile mehr Möglichkeiten als damals, zu verhindern, dass dieser in Gang kommt.
Die Europäische Zentralbank (EZB) hat 2022, als die Risikoaufschläge zu Beginn der Zinswende stiegen, das sogenannte Transmission Protection Instrument geschaffen. Dieses ermächtigt die EZB, unter Umständen Staatsanleihen eines Euro-Landes am Sekundärmarkt zu kaufen. Möglich soll das unter anderem sein, wenn „ungerechtfertigte, ungeordnete“ Marktentwicklungen die geldpolitische Transmission gefährden. Eine feste Obergrenze gibt es nicht.
Die EZB als letzte Stabilitätslinie
Einen Automatismus zur Anwendung dieses Instruments gibt es allerdings nicht. Die EZB setzt dabei unter anderem voraus, dass die Qualität der Wirtschafts- und Finanzpolitik und der Wille zur Eindämmung der Staatsverschuldung stimmen. Zudem will die EZB nur dann eingreifen, wenn die Marktentwicklung aus ihrer Sicht ungeordnet und ungerechtfertigt ist. Das Instrument ist nicht dafür vorgesehen, die grundlegenden fiskalpolitischen Probleme eines Mitgliedstaates zu lösen.
Bereits am Freitag, 2. Oktober, erreichte der Renditeabstand zwischen französischen und deutschen Staatsanleihen mit rund 1,5 Prozentpunkten den höchsten Stand seit der Euro-Schuldenkrise 2011. Es liegt an der Regierung und der weiteren politischen Entwicklung im Land, das Vertrauen der Märkte wiederzugewinnen. Sollte der Eindruck entstehen, dass Defizit und Schuldenstand mittelfristig unter Kontrolle gebracht werden können, könnte sich der aktuelle Druck wieder abschwächen. Allerdings könnten anhaltende Unruhen und politische Verwerfungen die Lage verschärfen.
Euro-Zeichen-Skulptur am Hauptsitz der Europäischen Zentralbank in Frankfurt. - Foto: iStock
Die Schulden der USA ziehen die Aufmerksamkeit der Märkte auf sich. Doch die nächste große Staatsschuldenkrise könnte ihren Ursprung in der Eurozone haben. Dafür sprechen die fiskalische Verschlechterung, das schwache Wachstum und steigende Finanzierungskosten auf dem Kontinent.
Die US-Staatsschulden, die sich auf 40 Billionen Dollar (rund 34,4 Billionen Euro) belaufen, haben weltweit die Schlagzeilen bestimmt. Doch so bedeutend die fiskalischen Probleme der USA auch sind, sollte man eine wichtige Lehre nicht vergessen: In der Fiskalpolitik geht es nicht darum, wer gewinnt, sondern darum, wer zuerst verliert.
Nach offiziellen Schätzungen für 2026 beläuft sich der Barwert der Finanzierungslücken von Social Security und Medicare in den USA über einen Zeithorizont von 75 Jahren auf rund 95 Billionen Dollar (rund 82 Billionen Euro) – etwa 5 Prozent des über diesen Zeitraum kumulierten Barwerts des erwarteten Bruttoinlandsproduktes (BIP). Hinzu kommt die in öffentlicher Hand befindliche US-Bundesschuld, die für 2026 bereits auf 101 Prozent des jährlichen BIP prognostiziert wird.
Die versteckte Steuerlast der Eurozone ist jedoch mindestens so hoch wie ihre ausgewiesene Staatsverschuldung. Offizielle Schätzungen der Europäischen Kommission beziffern die Netto-Pensionsverpflichtungen des Staates unter Berücksichtigung künftiger Beiträge auf rund 150 Prozent des BIP, während die Brutto-Pensionsverpflichtungen etwa 371 Prozent des BIP ausmachen. Wichtig dabei: Diese Zahlen schließen einen Großteil der künftigen Lasten durch Gesundheitsausgaben und Langzeitpflege aus.
Was bedeutet das alles? Dass die nächste Schuldenkrise nicht von den Vereinigten Staaten ausgehen könnte, sondern von der Eurozone.
Erstens bleibt der US-Dollar weiterhin die weltweit wichtigste Reservewährung, und US-Staatsanleihen bleiben das bedeutendste Anlageinstrument für Zentralbanken weltweit – selbst unter Berücksichtigung der jüngsten Goldkäufe und Prozesse zur Neugewichtung der Reserven.
Zweitens ist die politische Landschaft in den meisten großen Volkswirtschaften der Europäischen Union durch die Leugnung fiskalischer Probleme gekennzeichnet. Die Rendite französischer Staatsanleihen ist mittlerweile höher als die italienischer Staatsanleihen. Keine Regierung der Eurozone ist bereit, die Ausgaben zu senken oder ihre künftigen Verpflichtungen zu begrenzen. Geleistete, aber noch nicht finanzierte Verpflichtungen – wirtschaftlich bereits entstandene, formal aber noch nicht ausgegebene Schulden – übersteigen in einigen der größten Volkswirtschaften der Eurozone 300 Prozent des BIP.
Drittens haben die Staatsanleihen der Eurozone seit 2021 negative reale Renditen erwirtschaftet, was zu einem Rückgang des Interesses internationaler Investoren geführt hat.
Die US-Schulden stellen eine Herausforderung dar, doch die Schulden der Eurozone sind erheblich problematischer. Die ausgewiesene Verschuldung der EU-Staaten entspricht lediglich dem Indikator, der im Rahmen des „Verfahrens bei einem übermäßigen Defizit“ in den Maastricht-Regeln festgelegt wurde. Dieser bildet nicht die Gesamtheit der Verbindlichkeiten der öffentlichen Verwaltungen ab.
Die Schulden der Eurozone nach den Maastricht-Regeln umfassen konsolidiert und nominal lediglich Bargeld und Einlagen, Kredite und Schuldtitel. Sie sind daher deutlich geringer als die Gesamtverbindlichkeiten in den Bilanzen der öffentlichen Verwaltungen und noch geringer im Vergleich zu den impliziten Verpflichtungen im Zusammenhang mit Renten und dem öffentlichen Sektor im Allgemeinen.
Die wichtigste Lehre lautet: Investoren tun gut daran, sich über bereits ausgegebene Schulden Sorgen zu machen, sollten sich jedoch noch mehr Sorgen über den wachsenden Staatsapparat in Kombination mit unfinanzierten Verpflichtungen in einer von wirtschaftlicher Stagnation belasteten Region machen.
All dies deutet darauf hin, dass der jüngste massive Ausverkauf von Anleihen weltweit kein vorübergehendes Phänomen ist. Die Märkte signalisieren den Regierungen, dass keine Zentralbank ihre fiskalische Verantwortungslosigkeit unbegrenzt weiter verschleiern kann.
Die Regierungen der entwickelten Volkswirtschaften haben schuldenfinanzierte Politik bis an die Grenze getrieben und ihre fiskalischen, wirtschaftlichen und inflationären Grenzen überschritten.
Fiskalische Grenze: Erhöhte Ausgaben führen zu anhaltenden Defiziten, und Steuererhöhungen lösen das Problem nicht. Öffentliche Ausgaben belasten Steuerzahler und Wirtschaft.
Wirtschaftliche Grenze: Die Ausweitung der Staatsausgaben und die Aufblähung des BIP durch schuldenfinanzierte Ausgaben des öffentlichen Sektors schwächen die Wirtschaft, die produktive Investition und führen zur Stagnation.
Inflationäre Grenze: Öffentliche Ausgaben erzeugen anhaltende Inflation, und die Märkte preisen über längere Zeit hohe Verbraucherpreise ein, was die Wirtschaft erodiert, während die Kombination aus höheren Steuern und höheren Preisen die Mittelschicht zerstört.
USA im Rampenlicht
Die USA dominieren die Schlagzeilen, weil die Rendite ihrer Staatsanleihen weiterhin die wichtigste weltweite Referenz zur Preisbildung von Geld und von als Sicherheit genutzten Vermögenswerten darstellt. Die Eurozone könnte jedoch die nächste große Episode staatlicher Anspannung auslösen. Ihre Mitgliedstaaten verschulden sich in einer Währung, die sie nicht kontrollieren, und ihre Regierungen weigern sich, die Ausgaben zu senken. Stattdessen greifen sie ständig auf Steuererhöhungen und regulatorische Lasten zurück, die die Wirtschaft schwächen.
Am 21. August 2026 lag die Rendite der dreißigjährigen US-Staatsanleihe bei 5,27 Prozent, während jene der Zehnjährigen bei etwa 4,73 Prozent lag – nach einer Woche starker Bewegungen, die die langfristigen Renditen vorübergehend auf ihr höchstes Niveau seit 2007 trieb.
Würde die Welt jedoch die USA als Risiko und alle übrigen Länder als sichere Häfen betrachten, müsste die Rendite deutscher Anleihen sinken, wie es in anderen Phasen der Risikoaversion der Fall war. Das ist nicht der Fall.
Die Rendite der zehnjährigen deutschen Bundesanleihe ist auf 3,26 Prozent gestiegen, jene der zehnjährigen britischen Anleihe liegt bei einem historischen Höchststand von 5,1 Prozent, und die zehnjährige japanische Anleihe nähert sich 2,89 Prozent an. Das bestätigt, dass die Neubewertung des Risikos ein weltweites Phänomen ist und kein rein amerikanisches.
Das ist es, was für Investoren und Regierungen wirklich zählt. Langfristige Staatsanleihen gelten nicht mehr unangefochten als sichere Vermögenswerte. Das ist auch einer der Gründe, warum der Goldpreis explodiert.
Langfristige Anleihen werden neu bewertet – anhand des Inflationsrisikos, der fiskalischen Verschlechterung, des hohen Schuldenangebots und der Unfähigkeit der Zentralbanken, die fiskalische Verantwortungslosigkeit weiter zu verschleiern.
Steigen die Renditen der zehn- und dreißigjährigen US-Anleihen, verschärfen sich die Finanzierungsbedingungen weltweit – über Hypotheken, Unternehmenskredite, Bankfinanzierung und die Verschuldungskosten der Schwellenländer. In diesem Kontext flüchtet sich der Markt nicht in die Schulden der Eurozone, sondern entfernt sich von ihnen.
Die Vereinigten Staaten besitzen die wichtigste Reservewährung der Welt und verfügen über den größten und liquidesten Markt für Staatsanleihen weltweit. Dies beseitigt zwar nicht das Schuldenproblem, verändert aber die Art, wie es sich überträgt.
Ferner hält die US-Regierung die Staatsausgaben zumindest unter Kontrolle, auch wenn sie diese nicht so schnell reduziert wie gewünscht. Dasselbe lässt sich nicht von der Eurozone behaupten, wo keine der großen Volkswirtschaften die Absicht zu haben scheint, die Ausgaben zu kürzen; ganz im Gegenteil. Dies verstärkt den Druck durch ungedeckte Verpflichtungen zusätzlich.
Euro ist Währungsreformrisiko ausgesetzt
Der Euro ist die einzige wichtige Weltwährung, die einem Währungsreformrisiko ausgesetzt ist, während die Finanzpolitik der Eurozone eher auf Interventionismus und staatliche Kontrolle als auf freie Märkte setzt.
Die Europäische Zentralbank zentralisiert die Geldpolitik der Eurozone, doch die Regierungen geben aus und verschulden sich, als verfügten sie über unbegrenzte monetäre Glaubwürdigkeit. Ihr einziges fiskalisches Instrument besteht darin, Steuern zu erhöhen.
Das birgt das Risiko, dass sich ein beginnendes Liquiditätsproblem rasch in ein Solvenzproblem verwandelt – insbesondere wenn die Märkte daran zweifeln, dass Brüssel, Frankfurt und die nationalen Regierungen mit einer kohärenten Strategie reagieren werden. Das haben wir bereits 2011 gesehen.
Nun hat die Eurozone zudem neue Risiken hinzugefügt. Die Projekte einer „Spar- und Investitionsunion“ sowie einer digitalen Zentralbankwährung – CBDC – bieten internationalen Investoren keine Beruhigung; im Gegenteil, sie schüren die Befürchtung, dass sich die Eurozone für Interventionismus und staatliche Kontrolle entschieden hat und versucht, die Nutzung ihrer Währung zu erzwingen, statt ihre Attraktivität als weltweites Zentrum für freie Märkte und Kapitalanziehung zu erhöhen.
Die geplante Fusion von Sparkassen und Banken wird eine Schuldenkrise in der Eurozone nicht verhindern. Bei Regierungen, die sich weigern, Ausgabenkürzungen zu akzeptieren, könnte die digitale Währung lediglich zu mehr Überwachung, mehr Kontrolle und letztlich mehr Inflation führen.
Deshalb könnte die nächste Krise aus Europa kommen. Nicht trotz der US-Schuldenproblematik, sondern weil es der Eurozone an institutioneller Flexibilität, Disziplin und einer marktwirtschaftlichen Offenheit mangelt.
Sollte die Eurozone also ihre interventionistischen Pläne beschleunigen, um Investitionen zu erzwingen und die Nutzung der Währung mittels finanzieller Repression zu fördern, könnte sich das Problem verschärfen.
Wenn die Geldpolitik der fiskalischen Verantwortungslosigkeit keine Grenzen setzen kann und sich die Regierungen weigern, ihre Ausgaben zu senken, stehen sowohl die Währung als auch das Finanzsystem auf dem Spiel.
Die Lösung des US-Schuldenproblems erfordert Ausgabenkürzungen und die Förderung von mehr produktivem Wachstum. Leider erzeugen die Regierungen der Eurozone kein Wirtschaftswachstum, sondern weiten stattdessen die staatliche Intervention aus.
Wenn also das Vertrauen in einen großen Mitgliedstaat schwindet, hat dies systemische Folgen für die gesamte Währungsunion.
Die Welt beobachtet in Echtzeit das Scheitern des deutschen Experiments der Ausgabenausweitung – und das ist der Grund, warum deutsche Staatsanleihen genauso schnell fallen wie andere, anstatt an Wert zu gewinnen.
Die jüngsten Daten aus Frankreich und Deutschland deuten darauf hin, dass das Problem nicht auf ein einzelnes kleines Land innerhalb der Union beschränkt ist. Der Kern der Eurozone schwächelt, während die Peripherieländer ihre Stagnation entweder durch Zuwanderung und politische Ausgaben – wie im Fall Spaniens – verschleiern oder in einer Nachkrisendynamik verharren.
Frankreich: Zehnjährige Anleihen so hoch wie 2008
Die Rendite der zehnjährigen französischen Anleihe ist auf ein seit 2008 nicht mehr gesehenes Niveau gestiegen. Deutsche Anleihen, traditionell als sicherer Hafen betrachtet, haben sich zeitgleich mit den Anleihen anderer Länder der Eurozone abgeschwächt.
Das Antifragmentierungsinstrument der EZB hat Ungleichgewichte zeitweilig verschleiert und das Risiko nun auf alle staatlichen Emittenten verlagert.
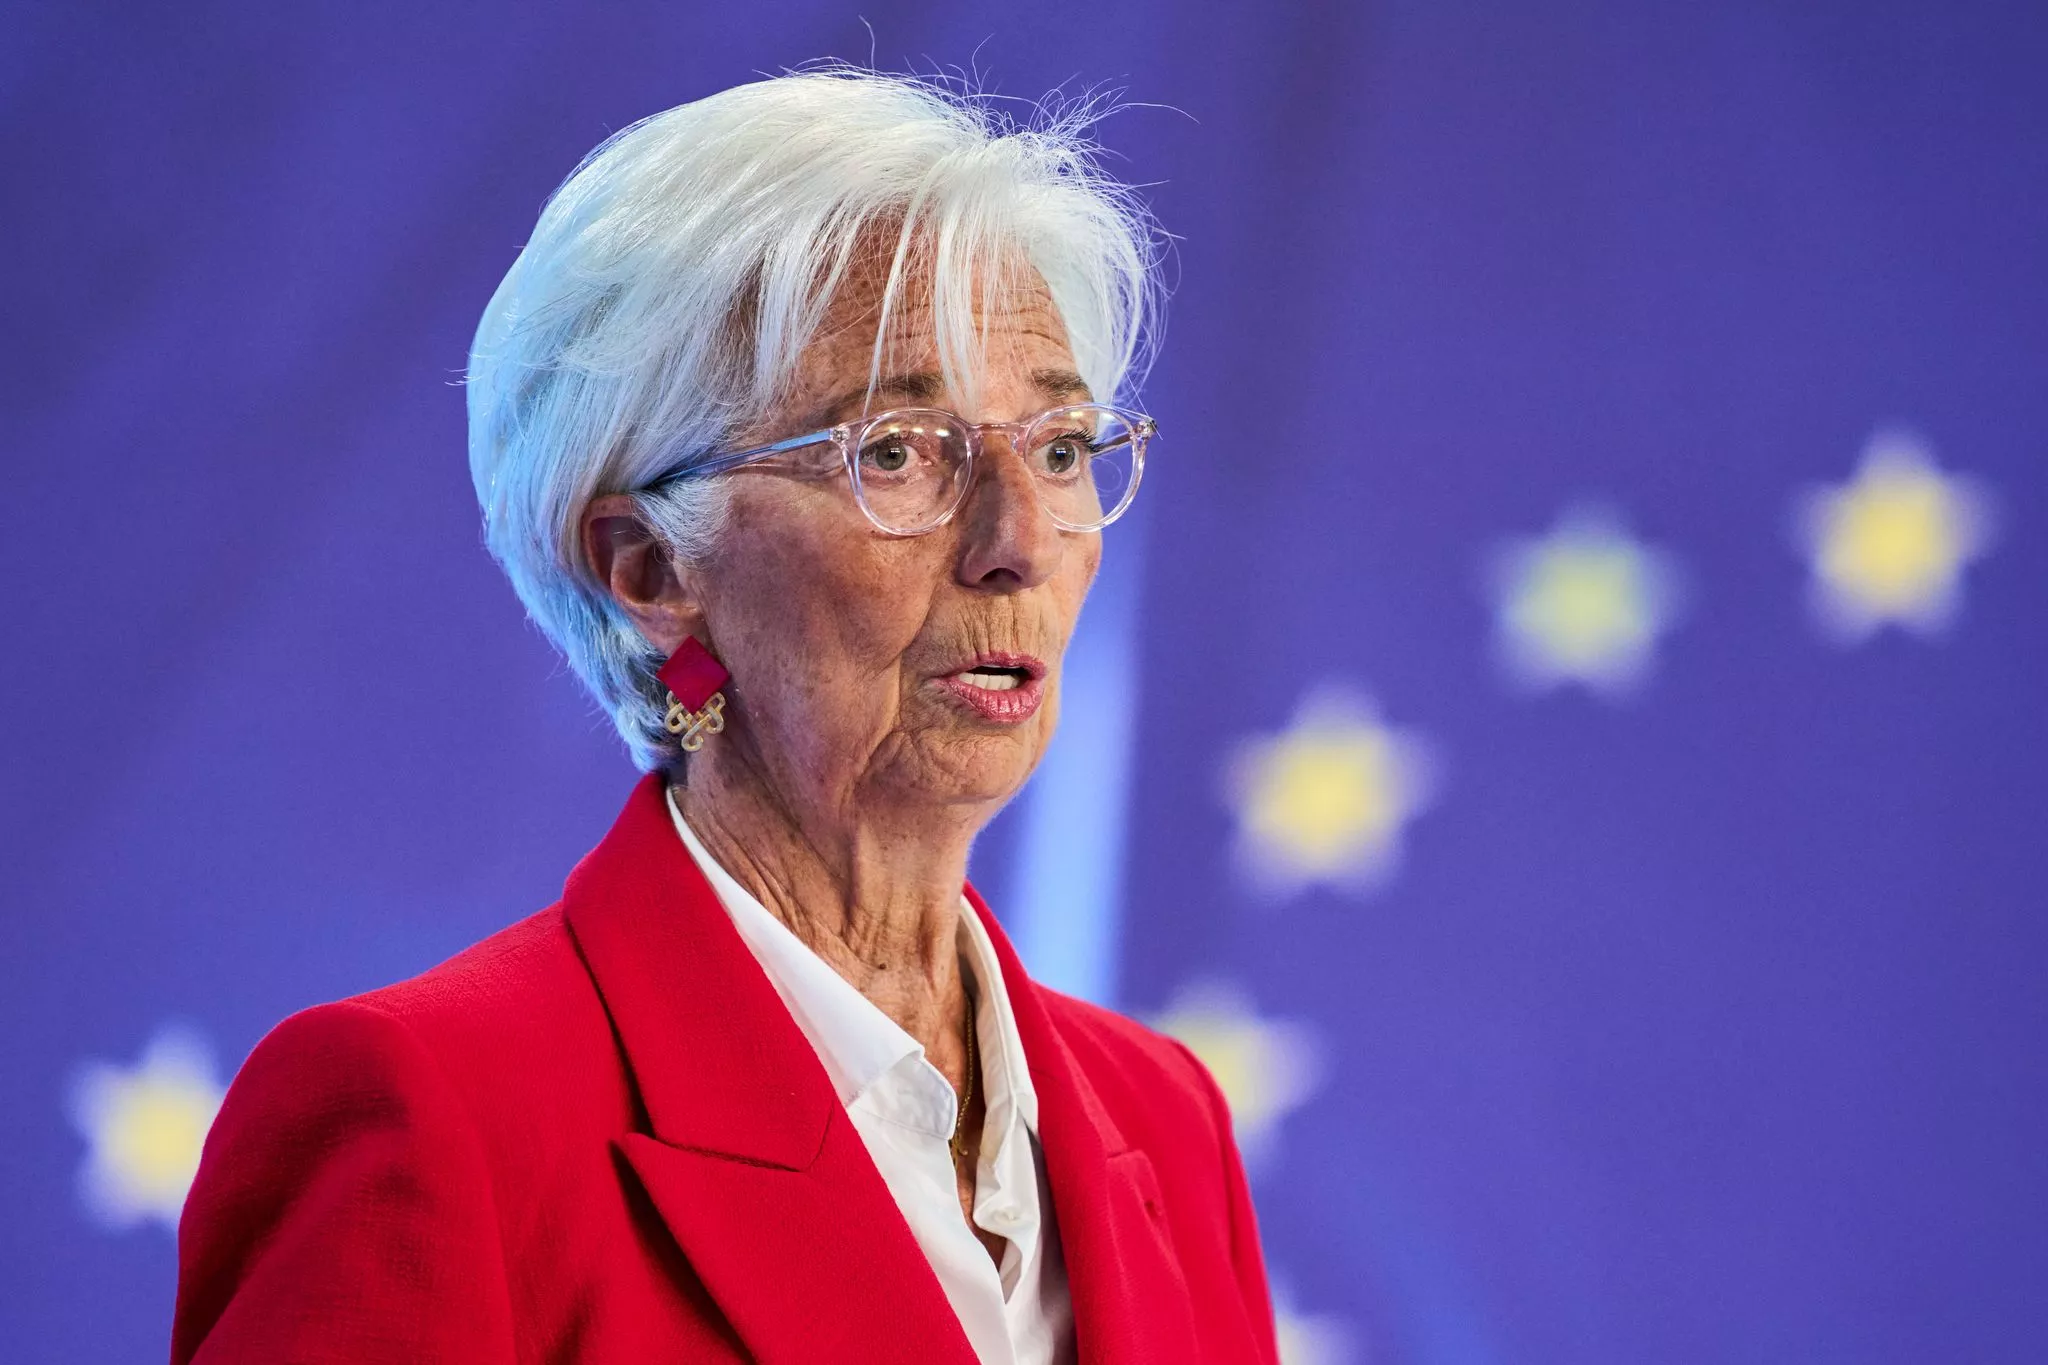
Das Antifragmentierungsinstrument der EZB wurde im Juli 2022 vom EZB-Rat beschlossen und von EZB-Chefin Christine Lagarde vorgestellt. Namentlich „Transmission Protection Instrument“ (TPI) soll es sicherstellen, dass die Zinsentscheidungen der EZB gleichmäßig in allen Ländern des Euroraums ankommen. Die EZB kann damit in unbegrenzter Höhe Staatsanleihen von Ländern kaufen, die unter unverhältnismäßigem Marktdruck stehen. (Archivbild)
Foto: Michael Probst/AP/dpa
Frankreich ist dabei besonders wichtig, da es zusammen mit Deutschland den wirtschaftlichen Kern der Eurozone bildet. Die französische Staatsverschuldung soll sich 2026 auf rund 118 Prozent des BIP belaufen und bis 2030 möglicherweise auf 130 Prozent des BIP zusteuern.
Die Märkte haben inzwischen verstanden, dass kein neuer Premierminister die Ausgaben senken wird. Es wiederholt sich derselbe gescheiterte Ansatz der vergangenen drei Jahrzehnte: Steuererhöhungen und das Aufschieben der notwendigen Ausgabenkürzungen.
Da die Märkte beginnen, Frankreich als fiskalisch schwaches Glied zu bewerten statt als eine der tragenden Säulen der Eurozone, lassen sich die internen Probleme der Eurozone nicht länger ignorieren.
Stetig wachsende Bürokratie
Es handelt sich um ein europäisches Projekt, das die Ausweitung der Staatsausgaben und die Expansion des öffentlichen Sektors ins Zentrum seiner Politik gestellt hat, wobei der Privatsektor als dauerhafte Finanzierungsquelle einer stetig wachsenden Bürokratie dient.
Das eigentliche Problem ist nicht einfach der absolute Umfang der Schulden. Die Kombination aus hoher Verschuldung, einem überdimensionierten Staat, hohen Steuern und fehlender realer Wachstumsfähigkeit führt zu steigenden Finanzierungskosten. Inzwischen ist offensichtlich, dass die Zentralbanken dieses Problem nicht länger verschleiern können.
Steigen die Finanzierungskosten der USA, verschärfen sich die Finanzierungsbedingungen weltweit. Das ist ein bedeutendes Problem, das Ausgabenkürzungen, die Schließung von Behörden und staatlichen Einrichtungen sowie ein stärkeres Wachstum des Privatsektors erfordert.
Wenn die Finanzierungskosten der Eurozone in die Höhe schnellen, verdeutlichen sie die Unhaltbarkeit eines europäischen Projekts, das darauf beruht, den Staat, um jeden Preis auszuweiten.
Wenn Regierungen sich weigern, kurzfristige Kosten zu tragen, wälzen sie diese am Ende auf die Bürger ab.
Die Lösung besteht nicht in mehr Staat, in der Monetarisierung der Schulden, in Interventionen oder in neuen Steuern auf produktives Kapital.
Die Antwort liegt in glaubwürdigen Ausgabenkürzungen, geringeren strukturellen Defiziten, stärkeren Anreizen für private Investitionen und Reformen, die auf den Abbau regulatorischer Lasten sowie die Steigerung von Produktivität und Wirtschaftswachstum abzielen.
Ändert sich nichts, werden die US-Schulden die weltweiten Finanzierungsbedingungen weiter verschärfen – doch die Eurozone könnte weiterhin der Ort bleiben, an dem die nächste Staatsschuldenkrise ausbricht.