Wohnungen in einem Plattenbau (Archiv) - Foto: via dts Nachrichtenagentur
Bundesbauministerin Verena Hubertz (SPD) hat ihren Entwurf eines Gesetzes für Einschnitte beim Wohngeld in Höhe von insgesamt zwei Milliarden Euro in die Ressortabstimmung eingebracht. Die Kürzungen beim Wohngeld sollen alle bisherigen Empfänger betreffen, berichtet die „Rheinische Post“ (Samstagausgabe).
Ein Drittel der bisherigen Wohngeldhaushalte werde rausfallen, sagte Hubertz der Zeitung. Ein Teil davon seien Menschen, die aufgrund ihres Einkommens bislang gerade so noch antragsberechtigt seien. „Es ist sehr bitter, aber nicht anders machbar“, behauptete die Ministerin.
Sie wolle, dass die Wohngeldreform so sozial schonend wie nur möglich abläuft. „Wir werden nicht in bestehende Bescheide eingreifen“, kündigte Hubertz an. Aktuelle Wohngeldbescheide, die stets befristet erteilt werden, behalten demnach also bis zu ihrem Auslaufen die Gültigkeit.
Die SPD-Politikerin verteidigte die geplanten Kürzungen. „Wir haben im Bund eine schwierige Haushaltslage wegen der vielen Krisen, kaum Wachstum und einem großen Reformstau. Jedes Ministerium muss sparen, damit wir in Zukunft wieder größere Handlungsspielräume haben“, sagte die Ministerin.
Mit Blick auf die Einsparungen in Höhe von einer Milliarde Euro für den Bund fügte sie hinzu, das sei der Zielwert für das Bauministerium, auf den sich die Bundesregierung geeinigt habe.
Auch die Länder würden eine Milliarde Euro einsparen im Zuge der Reform. Von bislang rund fünf Milliarden Euro von Bund und Ländern blieben dann rund drei Milliarden an jährlichen Ausgaben übrig.
Hubertz räumte ein, es sei nicht nur schmerzhaft für die Menschen, die es betrifft, sondern auch für die Sozialdemokraten. „Da brauchen wir gar nicht drum herumreden“, sagte sie. Man ringe darum, wie man diesen schmerzhaften Einschnitt möglichst verträglich gestalten könne.
„Der Etat meines Hauses gibt leider keine andere Möglichkeit her, um die geforderte Milliarde zu erbringen. Insofern führt da leider kein Weg daran vorbei“, so Hubertz.
In der Ressortabstimmung können nun andere Ministerien Einschätzungen zum „Gesetz zur Vereinfachung und Fortentwicklung des Wohngeldgesetzes“ abgeben. Im Anschluss soll es einen Kabinettsbeschluss geben. (dts/red)
Bundesbauministerin Verena Hubertz will die Baukosten senken.
Digitale Bauanträge, gebündelte Förderprogramme, schnellere Verfahren, mehr serielles Bauen: Bundesbauministerin Verena Hubertz (SPD) will mit einem 13-Punkte-Plan die hohen Baukosten dämpfen und den Wohnungsmangel in Deutschland bekämpfen.
Hohe Kosten seien einer der Hauptgründe, warum in Deutschland zu wenig gebaut werde, heißt es in dem Aktionsplan, den Hubertz bei einer Konferenz der Bau- und Immobilienbranche in Frankfurt vorlegte. Es gehe bei der Reduzierung der Baukosten oft nicht mehr nur darum, Bauen attraktiver zu machen, heißt es darin. „Es geht darum, dafür zu sorgen, dass Bauprojekte überhaupt noch realisiert werden.“ Die Baukosten seien auf ein „unsägliches Niveau“ gestiegen, sagte Hubertz.
„Papieranträge nur in Härtefällen“
In dem Aktionsplan kündigte sie an, dass Bauanträge ab 2028 nur noch digital möglich seien sollen, das werde zum verbindlichen Regelweg. „Papieranträge sollen dann nur noch in begründeten Härtefällen zulässig sein.“ Ziel sei eine durchgängige Digitalisierung vom Antrag bis zur Genehmigung.
Für Bauherren sollen zudem die verschiedenen Fördermöglichkeiten übersichtlicher werden, so Hubertz. Künftig werde die Neubauförderung in einem einzigen Förderprogramm Neubau gebündelt. Der Start des Programms sei für 2027 vorgesehen. „Die Möglichkeit des Aufbaus von Wohneigentum für Familien ist dabei ein zentrales Kriterium.“
Darüber sollen Planungsprozesse mit standardisierten Datenmodellen beschleunigt werden. Ziel sei es, die Dauer von Bauleitplanverfahren auf maximal zwei Jahre zu begrenzen.
Neubau in der Krise: Tiefstand seit 2012
Der Neubau in Deutschland stockt seit Jahren wegen gestiegener Baukosten, Kreditzinsen und zunehmender Regularien. Dazu wird der Besitz von Immobilien durch verschärfte Besteuerung und für Vermieter benachteiligende Gesetzgebung immer unattraktiver. 2025 wurden dem Statistischen Bundesamt zufolge 206.600 Wohnungen fertiggestellt, gut 45.000 weniger als im Vorjahr und ein Tiefstand seit 2012. Unter Anderem treibt der daraus resultierende Mangel an Wohnraum die Mieten in die Höhe, gerade in Städten. Experten erwarten im laufenden Jahr nur wenig Besserung. Zwar sind die Baugenehmigungen zuletzt stark gestiegen, aber der Einbruch in den Vorjahren wirkt nach. Zudem verteuern die hohen Energiekosten und gestiegene Zinsen erschweren Finanzierungen.
„Ganze Wohnviertel rollen vom Fließband“
Hubertz will auch mit mehr standardisierten Bauweisen Abhilfe schaffen. Sie kündigte ein Bonus-System für verkürzte Bauzeiten und reduzierte Kosten in der Neubauförderung an. Das schaffe Anreize für serielles und modulares Bauen mit vorgefertigten Bauteilen. In Deutschland werde oft teuer und konventionell Stein auf Stein gebaut, kritisierte sie. Serielles und modulares Bauen seien in der Baubranche im Aufwind. „Ganze Wohnviertel rollen vom Fließband in der Fabrik.“
Der Aktionsplan umfasst aber auch bereits angekündigte Maßnahmen, wie den Gebäudetyp E, der es erleichtern soll, rechtssicher von Standards und technischen Normen abzuweichen, etwa bei Tiefgaragen. Ein entsprechender Gesetzentwurf soll laut Hubertz noch dieses Jahr vom Bundesjustizministerium vorgelegt werden. (dpa/tp)
Für Millionen Deutsche ist Wohneigentum Teil der Altersvorsorge. Doch steigende Auflagen und politische Eingriffe sorgen für Verunsicherung. - Foto: Julian Stratenschulte/dpa
In Kürze:
Rund zwei Drittel aller Mietwohnungen in Deutschland befinden sich in privater Hand.
Viele Eigentümer betrachten vermietete Wohnungen als Baustein ihrer Altersvorsorge.
Diskussionen über Mietpreisdeckel, energetische Auflagen und neue gesetzliche Vorgaben sorgen bei Vermietern für Verunsicherung.
Als Claudia K. Anfang der 2010er-Jahre ihre erste Eigentumswohnung in Berlin kaufte, sah sie darin in erster Linie eines: Altersvorsorge. Die Berliner Unternehmerin vertraute auf Betongold statt auf Aktien oder Versicherungsprodukte. „Eine Wohnung ist etwas Reales. Kein Finanzprodukt, das morgen verschwinden kann“, so sah sie es damals. Aus einer Wohnung wurden zwei, später vier. Die Kredite wurden bedient, die Mieteinnahmen stiegen langsam. Claudia K. sah sich nicht als Immobilieninvestorin, sondern als jemand, der für das Alter vorsorgt.
Säule des deutschen Mietwohnungsmarktes
Damit ist Claudia K. eine von vielen. Der deutsche Mietwohnungsmarkt wird bis heute maßgeblich von kleinen privaten Eigentümern getragen, auch wenn in der öffentlichen Debatte häufig von großen Wohnungskonzernen die Rede ist. 64,4 Prozent des Mietwohnungsbestands werden laut dem Institut der deutschen Wirtschaft (IW) von privaten Kleinvermietern angeboten.
Die Gruppe ist dabei deutlich kleinteiliger als die öffentliche Diskussion vermuten lässt. Laut einem aktuellen Gutachten der DI Deutschland.Immobilien AG in Zusammenarbeit mit dem IW besitzen 58 Prozent der 1.002 befragten privaten Vermieter nur eine einzige Mietwohnung.
Die Vermietung erfolgt dabei überwiegend langfristig und stellt für viele Eigentümer eher eine ergänzende Einkommensquelle dar. Bei mehr als der Hälfte der Befragten machen die Mieteinnahmen nur einen „geringen oder sogar vernachlässigbaren Anteil am Gesamteinkommen“ aus.
Viele dieser Eigentümer haben die Objekte geerbt oder über Jahrzehnte finanziert. Eigentümer wie Claudia K. wollen mit Immobilien für ihre Rente vorsorgen. So hat sie in Handarbeit mit ihrem inzwischen 75-jährigen Vater Wohnung für Wohnung vermietungsfähig renoviert.
Das verbreitete Bild des professionellen Immobilienunternehmers trifft daher auf einen großen Teil der privaten Vermieter nur eingeschränkt zu.
Heute, fünfzehn Jahre später, blickt sie mit deutlich mehr Unsicherheit auf ihre Vermögensplanung. Die Diskussionen um Mietpreisregulierungen, energetische Sanierungspflichten, steigende Grundsteuern und immer neue gesetzliche Anforderungen haben bei vielen privaten Vermietern wie ihr das Gefühl hervorgerufen, dass sich die Spielregeln grundlegend verändert haben.
Für Claudia K. ist die Entwicklung nicht nur eine politische Debatte, sondern eine persönliche Enttäuschung. Jahrzehntelang glaubte sie, mit ihren Wohnungen verantwortungsvoll für das Alter vorzusorgen. Nach ihrem BWL-Abschluss hatte sie sich selbstständig gemacht und führt seitdem ihre eigene Marketing-Agentur.
Nach den Erfahrungen der Finanzkrisen und angesichts der begrenzten Einlagensicherung bei Banken von 100.000 Euro erschien ihr Wohneigentum sicherer als viele andere Anlageformen. Außerdem ging sie davon aus, dass Mieten langfristig mit der allgemeinen wirtschaftlichen Entwicklung und der Inflation wachsen würden. Heute sieht sie diese Rechnung kritisch.
„Ich habe das Gefühl, dass mein Einkommen aus den Wohnungen als auch deren Wert durch politische Entscheidungen sinken.“ Für sie eine „doppelte Entwertung“ ihrer Altersvorsorge.
Sichtbar wurde es für Claudia K. „mit den Linken im Senat“ und mit dem Mietendeckel, der Anfang 2020 vom Land Berlin beschlossen wurde. Damals hatte sie eine Mieterin, die sich darauf berief und die Miete kürzte. „Da kam ein Betrag heraus, der nicht einmal die Kreditrate deckte.“
Tatsächlich wurde der Berliner Mietendeckel 2021 vom Bundesverfassungsgericht für nichtig erklärt. Die Richter entschieden, dass dem Land Berlin für eine solche Regelung die Gesetzgebungskompetenz fehlte.
Für Eigentümer wie Claudia K. blieb jedoch weniger die juristische Bewertung in Erinnerung als die Erfahrung, wie schnell politische Eingriffe bestehende Kalkulationen verändern können.
Eine andere Mieterin hat inzwischen angekündigt, die Miete auf Basis der 2019 eingeführten Mietpreisbremse zu kürzen. Sie will 450 Euro statt bisher 850 Euro Nettokaltmiete bezahlen, was im Vergleich zu anderen Mieten im Ortsteil Schöneberg durchaus im üblichen Rahmen liegt. Claudia K. soll rückwirkend auf drei Jahre Mietdauer 12.000 Euro zurückzahlen, sonst gehe der Fall vor Gericht.
„Da habe ich verstanden, wie schnell politische Entscheidungen eine jahrzehntelange Planung auf den Kopf stellen können.“
Zwischen Mieterschutz und Investitionsanreizen
Die politische Logik hinter Mietpreisbremsen und ähnlichen Regulierungen ist vergleichsweise klar: Wohnen gilt als Grundbedürfnis. In angespannten Wohnungsmärkten sollen Mieter vor übermäßigen Preissteigerungen geschützt werden.
Tatsächlich sehen Mieterverbände die Lage vielfach anders als Eigentümer. Der Deutsche Mieterbund verweist darauf, dass die Wohnkosten für viele Haushalte inzwischen zur größten finanziellen Belastung geworden sind. Nach Angaben der Interessensvertretung gelten rund 6,6 Millionen Mieterhaushalte in Deutschland als mit Wohnkosten überlastet. Rund 3,2 Millionen Haushalte wenden mehr als 40 Prozent ihres Nettoeinkommens für Miete und Heizkosten auf.
Ökonomen sind allerdings uneinig darüber, wie wirksam solche Instrumente wie Mietpreisbremsen langfristig sind. Während Mieterverbände sie als notwendiges Schutzinstrument betrachten, warnen zahlreiche Wirtschaftsforscher vor unerwünschten Nebenwirkungen.
Der Präsident des ifo Instituts, Clemens Fuest, argumentiert, dass Mietpreisbremsen zwar kurzfristig einzelne Mieter entlasten können, langfristig aber den Neubau bremsen und die Wohnungsknappheit verschärfen könnten. Wenn Investitionen unattraktiver werden, sinke die Bereitschaft, neuen Wohnraum zu schaffen. Die entscheidende Frage lautet daher: Schützt Regulierung den Wohnungsmarkt oder verschärft sie langfristig seine Probleme?
Was Claudia K. besonders beschäftigt, ist weniger eine einzelne Maßnahme als die Richtung insgesamt. Mietpreisbremse, Mietspiegelregelungen, Rückforderungsansprüche, Diskussionen über Eigenbedarf, Einschränkungen bei möbliertem Wohnen und energetische Auflagen – für sie ergibt sich daraus das Bild einer immer stärkeren Regulierung.
„Man hat oft das Gefühl, dass einem das Recht abgesprochen wird, mit dem eigenen Kapital überhaupt noch profitabel wirtschaften zu dürfen“, sagt sie. Der Vorwurf trifft sie persönlich. Denn sie sieht sich nicht als Spekulantin oder Großinvestorin, sondern als Selbstständige, die versucht hat, Verantwortung für ihre eigene Altersvorsorge zu übernehmen.
Besonders schmerzt sie die öffentliche Wahrnehmung. „Man wird schnell als unsozialer Kapitalist dargestellt, der nur Profit machen will.“ Dabei habe sie sich selbst nie so gesehen. Privat spendet sie regelmäßig für Obdachlose, den Tierschutz und hat drei Patenkinder im Ausland.
Die Vorstellung, Vermieter seien die Ursache der Wohnungsnot, hält sie für falsch. Man werde hier zum Sündenbock für etwas gemacht, das der Staat verursacht habe. „Vermieter werden für Fehlentwicklungen in der Migrations- und Investitionspolitik verantwortlich gemacht und für hausgemachte Probleme wie Wohnungsnot, lange Genehmigungsverfahren, Wohnungsbedarf und explodierte Kosten für Bau.“ Für die Ergebnisse der aktuellen Politik sollen private Personen aufkommen.
Tatsächlich haben sich die Rahmenbedingungen für Investitionen in Wohnimmobilien in den vergangenen Jahren deutlich verändert. Neben steigenden Zinsen haben sich auch die Baukosten massiv erhöht. Dazu kommen ein Fachkräftemangel, hohe Grundstückspreise und eine schwache Konjunktur.
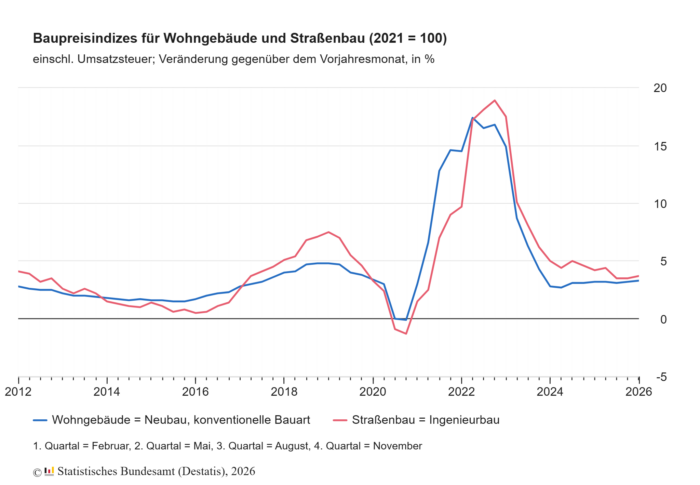
Nach Angaben des Statistischen Bundesamtes verteuerten sich Wohnungsbauleistungen seit 2020 zeitweise zweistellig. Wohnungsökonomen und Branchenverbände sehen darin einen wesentlichen Grund für den Einbruch beim Wohnungsneubau.
„Trotzdem werden private Eigentümer oft behandelt, als wären sie die Schuldigen.“ Dabei sei der Staat selbst der Preistreiber für die Mieten, unter anderem auch durch hohe Energiepreise und die damit verbundenen, steigenden Nebenkosten, die zum Teil nicht einmal umlagefähig sind.
Streit um die Kosten der Energiewende
Besonders deutlich wird der Konflikt bei den Kosten der energetischen Modernisierung. Eigentümerverbände wie Haus & Grund warnen davor, dass private Kleinvermieter zunehmend zwischen politischen Vorgaben und wirtschaftlicher Realität aufgerieben werden.
Gerade ältere Eigentümer mit wenigen Wohnungen verfügten häufig nicht über die finanziellen Reserven, um umfangreiche Modernisierungen oder Heizungstausche problemlos zu stemmen. Der Eigentümerverband verweist darauf, dass rund zwei Drittel aller Mietwohnungen von privaten Vermietern bereitgestellt werden. Haus-&-Grund-Präsident Kai Warnecke warnt deshalb davor, dass steigende Kosten die Investitionsfähigkeit vieler Eigentümer beeinträchtigen könnten.
Der Deutsche Mieterbund hält dagegen, dass Klimaschutzmaßnahmen wie das überarbeitete Heizungsgesetz nicht zu einer Überforderung von Mietern führen dürften. Der Verband fordert seit Jahren, die Kosten der energetischen Transformation stärker über staatliche Förderungen zu finanzieren. Modernisierungen dürften nicht automatisch zu höheren Warmmieten führen.
Damit zeigt sich ein grundsätzlicher Zielkonflikt der deutschen Wohnungspolitik: Einerseits sollen Gebäude klimafreundlicher werden, andererseits müssen Wohnen und Heizen bezahlbar bleiben. Die Frage, wer die Kosten der Energiewende trägt – Vermieter, Mieter, Staat oder Steuerzahler –, dürfte daher zu den zentralen politischen Streitfragen der kommenden Jahre gehören.
Würde sie heute noch einmal beginnen, würde die Unternehmerin Claudia K. vermutlich keine Wohnungen mehr kaufen. „Wahrscheinlich ETFs“, sagt sie. „Da habe ich keine Mieterwechsel, muss nicht für alles geradestehen […] und muss nicht ständig Angst haben, dass die Regeln wieder geändert werden.“
Inzwischen versucht sie, die Wohnungen schrittweise zu verkaufen. Das hätte sie vor einigen Jahren noch ausgeschlossen. „Früher dachte ich, Eigentum bedeutet, dass man selbst entscheiden kann. Heute bin ich mir da nicht mehr so sicher.“
Zwei ihrer Immobilien, eine 54 Quadratmeter große Wohnung im Friedrichshain und eine mit knapp 70 Quadratmetern in Pankow, stehen zum Verkauf. Aber es scheint eine Abwärtsspirale zu sein. Den gewünschten Preis kann sie aktuell nicht mehr erzielen. Für die BWLerin ist unter anderem dieser Grund klar: Auch die Käufer werden den gleichen Regularien und Unsicherheiten ausgesetzt – und wer investiert schon in eine Zukunft mit vielen Unwägbarkeiten?
Wenn private Vermieter aufgeben
Für Claudia K. ist das ein Signal, das über ihre persönliche Situation hinausgeht. Wenn selbst langjährige Eigentümer beginnen, Wohnungen zu verkaufen und neue Investitionen meiden, stellt sich für sie eine grundsätzliche Frage: Kann privates Wohneigentum unter den heutigen Rahmenbedingungen noch dieselbe Rolle als Altersvorsorge spielen wie für frühere Generationen?
Die Debatte reicht dabei weit über einzelne Eigentümer hinaus. Sie berührt eine zentrale Frage der deutschen Wohnungspolitik: Was passiert, wenn genau jene Menschen den Markt verlassen, die heute den Großteil der Mietwohnungen bereitstellen?
Schon heute verfehlt Deutschland seine Neubauziele deutlich. Nach Angaben des Statistischen Bundesamtes wurden im vergangenen Jahr 206.600 Wohnungen in Deutschland gebaut. Das waren 18 Prozent weniger als im Vorjahr und der niedrigste Wert seit 2012.
Gleichzeitig wächst der Bedarf an Wohnraum in vielen Städten weiter. Sollte die Zahl privater Investoren sinken, könnte sich dieser Trend weiter verstärken.
Der politische Handlungsdruck bleibt hoch. Zusätzliche Regulierungen können zwar einzelne Mietergruppen entlasten, zugleich beeinflussen sie jedoch die Investitionsbereitschaft privater Eigentümer. Ob ausreichend neuer Wohnraum entsteht und bestehende Gebäude modernisiert werden, hängt daher wesentlich davon ab, ob Politik und Marktakteure einen tragfähigen Ausgleich zwischen sozialer Verträglichkeit, Klimaschutzzielen und wirtschaftlicher Tragfähigkeit finden.
Entlastung nur für Mieter: Das Gesetz schützt Wohnungsmieter vor hohen Heizungskosten – lässt Kleinbetriebe aber unberücksichtigt. (Symbolbild) - Foto: Elisa Schu/dpa
Das Heizungsgesetz bleibt hochgradig umstritten: In der ersten Lesung im Bundestag betonten Union und SPD am Donnerstag, 11. Juni die Freiheit der Hauseigentümer bei der Wahl der Heizung.
Kritik am neuen Gebäudeenergiegesetz
Die AfD kritisierte, das Gebäudemodernisierungsgesetzsei de facto „Habecks Heizungshammer durch die Hintertür“.
Grüne und Linke bemängelten einen klimapolitischen Rückschritt und hohe Kosten für Mieter „in der größten Ölkrise aller Zeiten weltweit“. Die Linke prüft eine Klage.
Das Kabinett hat die Reform des bestehenden Gebäudeenergiegesetzes aus der Zeit der Ampel-Regierung beschlossen.
Der Weiterbetrieb und Neueinbau von Öl- und Gasheizungen soll so langfristig möglich bleiben. Dafür sollen neu eingebaute Gas- und Ölheizungen ab 2029 zu steigenden Anteilen mit Biogas oder Bioöl betrieben werden (Biotreppe).
Um Heizungen im Bestand klimafreundlicher zu betreiben, sollen die Brennstoffhändler zunehmend biogene Stoffe beimischen.
Wirtschaftsministerin Reiche sagte am heutigen Donnerstag im Bundestag, die bisherigen Regelungen seien kompliziert, bürokratisch und wenig flexibel. Mit dem neuen Gebäudemodernisierungssetz gebe der Staat den Weg vor – „die Bürgerinnen und Bürger entscheiden“.
Sie hätten nun „Zeit für Anpassungen“. Reiche betonte, das Gesetz stehe nicht im Gegensatz zur CO2-Reduktion, und verwies auf die „Biotreppe“.
Förderung gesichert, Kritik an Biogas-Kosten
Reiche sagte, die Wärmepumpe werde „in den allermeisten Gebäuden Leittechnologie sein“. Die Förderung für den Einbau „setzen wir fort, das ist fest verabredet“. Steigende Stückzahlen „sollen dazu führen, dass die Preise sinken“.
Der AfD-Abgeordnete Marc Bernhard sagte, das neue Gesetz sei ein „Heizungshammer“ wie das alte Gesetz aus dem Haus des ehemaligen grünen Wirtschaftsministers Robert Habeck.
Die „Biotreppe“ sei ein „faktisches Verbot von Öl und Gas“ – denn Biogas sei nicht in ausreichendem Maß verfügbar und „schon heute dreimal so teuer wie Erdgas“. Er kritisierte, dass die Regierung erst 2030 prüfen will, ob „genügend von dem Biomist da ist“.
Streit um fehlende Akzeptanz
Der SPD-Abgeordnete Helmut Kleeberg rechtfertigte sich dafür, dass die SPD das derzeit noch gültige und von der Partei selbst mit erarbeitete Heizungsgesetz ändert.
Das Heizungsgesetz der Ampel habe „nicht die erforderliche Akzeptanz“ gehabt. 30 Prozent der Haushalte hätten keine Option gesehen, „das zu realisieren“. Der „neue Weg in die Wärmewende“ biete mehr Wahlfreiheit.
Die Grünen-Fraktionschefin Katharina Dröge nannte das Gesetz „jetzt schon gescheitert“. Angesichts der „größten Ölkrise aller Zeiten“ wirke das geplante Gesetz „aus der Zeit gefallen“.
Es sei „das Ergebnis eines völlig überdrehten Furors gegen Robert Habeck“, das Ergebnis einer „Spirale der Wut“.
Mieterbund begrüßt 50/50-Aufteilung
Dröge kritisierte außerdem, Wirtschaftsministerin Reiche habe kleine Unternehmen wie Bäckereien oder Friseursalons „vergessen“ – für sie gibt es nicht wie für Mieterinnen und Mieter eine Kostenbremse, wenn Vermieter eine Öl- oder Gasheizung einbauen. Diese Unternehmen „werden schlichtweg allein gelassen“, kritisierte Dröge.
Laut Gesetzentwurf sollen Vermieter beim Einbau einer Öl- oder Gasheizung 50 Prozent der Kosten tragen, die für die „Biotreppe“, Netzentgelte und CO2-Preis anfallen.
Der Deutsche Mieterbund begrüßte dies – „derzeit tragen Mieterinnen und Mieter im Durchschnitt etwa 70 Prozent dieser Kosten“. In sehr ineffizienten Gebäuden allerdings könne es durch die 50/50-Aufteilung auch zu Mehrbelastungen für Mietende kommen.
Verstoß gegen das Grundgesetz?
Der Mieterbund verlangt daher, dass Vermieter den CO2-Preis vollständig tragen sollen.
Die Sprecherin der Linken für Klimagerechtigkeit, Violetta Bock, nannte den Gesetzentwurf im Bundestag verfassungswidrig. Die Linken-Fraktion prüfe eine Klage.
Aus Artikel 20a des Grundgesetzes ergibt sich laut der Linken-Fraktion ein Verschlechterungsverbot hinsichtlich bestehender Klimaschutzmaßnahmen.
Dies verpflichte den Gesetzgeber, bei jeder Änderung von rechtlichen Vorgaben zu gewährleisten, dass die Alternative zum bestehenden gesetzgeberischen Schutzkonzept die Klimaziele des internationalen und europäischen Rechts im Ergebnis gleich geeignet und wirksam erreichen muss.
Gesetz vor der nächsten Hürde
Auch Umweltverbände haben bereits Klagen gegen das Gesetz angekündigt.
Das Gesetz wird jetzt in den Ausschüssen des Bundestags weiter beraten. Der Bundesrat berät am Freitag über das neue Heizungsgesetz.
Die zuständigen Ausschüsse haben den Gesetzentwurf als „handwerklich mangelhaft“ kritisiert, er führe zu „übermäßiger Bürokratie und Beratungsaufwand“.
Wichtige Fragen des Vollzugs blieben aufgrund der fehlenden Definitionen mehrerer Rechtsbegriffe offen. Auch der Nationale Normenkontrollrat hatte den Entwurf als nicht praxistauglich eingestuft. (afp/red)
Obdachlose gehören in vielen Städten zum Stadtbild (Symbolbild). - Foto: via dts Nachrichtenagentur
Bauministerin Verena Hubertz (SPD) hält an dem Ziel fest, die Obdachlosigkeit in Deutschland bis zum Jahr 2030 zu überwinden.
„Das ist eine Mammutaufgabe und eine Kraftanstrengung, an der wir festhalten wollen“, sagte Hubertz der „Rheinischen Post“. Das Recht auf Wohnen sei etwas, „an dem wir sehr hart arbeiten und was auf jeden Fall höchste Priorität hat“.
Neben Neubau und Wohnungsbau müsse man auch die Menschen im Blick behalten, die gar kein Dach über dem Kopf hätten und zu den verletzlichsten Gruppen gehörten. Das könnten Bund, Länder und Kommunen nur gemeinsam schaffen.
Hubertz verwies darauf, dass allein der Bund in den kommenden Jahren 23,5 Milliarden Euro für bezahlbaren Wohnraum an die Länder gebe.
Hubertz räumte zudem ein, dass die geplanten Kürzungen beim Wohngeld schmerzhaft seien. Es könne keine Rede davon sein, dass sie unbedingt kürzen wolle. Wegen der schwierigen Haushaltslage müsse aber jedes Ministerium sparen.
„Da brauchen wir gar nicht drum herumreden“, sagte sie. Ihr Haus ringe mit dem Finanzministerium, wie man diesen Einschnitt möglichst verträglich gestalten könne.
Selbst bei einem Kahlschlag der Förderprogramme im Kernhaushalt käme keine Milliarde zusammen, daher führe leider kein Weg daran vorbei.
Die Idee einer staatlichen Wohnungsbaugesellschaft verteidigte Hubertz trotz Kritik aus der Branche und vom Koalitionspartner. Man brauche in der aktuellen Lage einen echten „Gamechanger“.
Es gehe nicht um eine neue große Behörde, sondern um ein schlankes Instrument, das schnell und effizient Aufträge für serielles und industrielles Bauen vergebe. „Ich bin Gründerin – und wenn es 99 Mal ein Nein gibt, ist das hundertste Mal vielleicht ein Ja“, sagte sie. (dts/red)
Besonders in städtischen Gebieten werden die Mieten immer teurer (Symbolbild). - Foto: Christian Charisius/dpa
Rund 3,2 Millionen Mieterhaushalte in Deutschland wenden mehr als 40 Prozent ihres Nettoeinkommens für das Wohnen auf. Das zeigt eine Studie des Instituts Wohnen und Umwelt im Auftrag des Deutschen Mieterbunds.
Weitere 3,4 Millionen Mieterhaushalte geben demnach 30 bis 40 Prozent ihres Nettoeinkommens für Kaltmiete und Heizkosten aus. Insgesamt sei demnach jeder dritte Mieterhaushalt – rund 6,6 Millionen – überlastet.
Die Präsidentin des Deutschen Mieterbunds, Melanie Weber-Moritz, sprach von alarmierenden Zahlen. „Die Bundesregierung muss jetzt Mieterinnen und Mieter vor weiteren Belastungen schützen.“
Der Studie zufolge gehören von den fast 20 Millionen Mieterhaushalten in Deutschland 42 Prozent oder 8,3 Millionen zum unteren Einkommensdrittel. Sie haben ein Haushaltsnettoeinkommen von im Schnitt 1.417 Euro pro Monat. Diese Gruppe sei mit ihren Wohnkosten am „finanziellen Limit“.
„Besonders betroffen sind die untersten 10 Prozent der Einkommensverteilung, sie haben eine durchschnittliche Wohnkostenbelastung von 60 Prozent“, heißt es in der Studie. Diese basiert auf Daten aus dem jüngsten Mikrozensus 2022 zu Einkommen und Mieten. Die Zahl wurden anhand von Angaben des Statistisches Bundesamts auf den neusten verfügbaren Stand von 2024 fortgeschrieben.
Anders als der Mieterbund sieht das Statistische Bundesamt nur eine relativ kleine Minderheit der Bevölkerung von ihren Wohnkosten überlastet.
2025 waren davon 11,2 Prozent der Menschen in Deutschland oder rund jeder Neunte betroffen. Das ergab eine Berechnung auf Basis früherer europäischer Statistikdaten.
Das Statistische Bundesamt zieht die Grenze strenger und bezeichnet Haushalte erst als überbelastet, wenn sie über 40 Prozent ihres Einkommens für Wohnen aufwenden.
Neue Mieter zahlen deutlich mehr
Der Mieterbund schreibt, der Anstieg der Mieten treibe die Wohnkostenbelastung vieler Haushalte nach oben, besonders für jene, die kürzlich umgezogen sind.
So seien die Mieten in Verträgen ab 2020 im Schnitt gut ein Fünftel höher und Mieterhaushalte hätten mit 33 Prozent eine deutlich höhere Wohnkostenbelastung als Haushalte, die vor 2020 eingezogen sind.
Besonders betroffen seien Großstädte: In Berlin lägen die Mieten von Haushalten, die nach 2020 eingezogen sind, durchschnittlich 29 Prozent über dem Schnitt aller Mietverträge. In München seien es 26 und in Frankfurt 25 Prozent.
Dahinter steckt, dass viele Menschen, die einen bezahlbaren Mietvertrag haben, einen Umzug scheuen – das friert die Mietmärkte förmlich ein. Die Wohnkostenbelastung in Metropolen liege bei über 30 Prozent und bei neuen Mietverträgen über 35 Prozent, so der Mieterbund.
Um die „Spirale immer stärker steigender Mieten“ zu stoppen müsse die Bundesregierung geplante Regelungen gegen Mietwucher durchsetzen, die Mietpreisbremse verschärfen und Verstöße mit höheren Bußgeldern, fordert Weber-Moritz. Die Mietpreisbremse, die in angespannten Wohnungsmärkten und bis 2029 gilt, müsse entfristet werden und bundesweit wirken.
Der Mieterbund fordert ferner, dass der Bestand an Sozialwohnungen bis 2030 von zuletzt 1,1 Millionen auf mindestens 2 Millionen Wohnungen steigen soll. Auch müsse es mehr öffentliche Wohnungen geben, um im Mietwohnungsmarkt „ein dauerhaft preisgebundenes und bezahlbares Segment zu etablieren“. (dpa/red)
Die Auktion findet am 4. Juni in Hamburg statt. - Foto: Philip Dulian/dpa
Von einer eigenen Südseeinsel haben wohl schon viele geträumt – und den Gedanken als schöne Utopie gleich wieder abgetan.
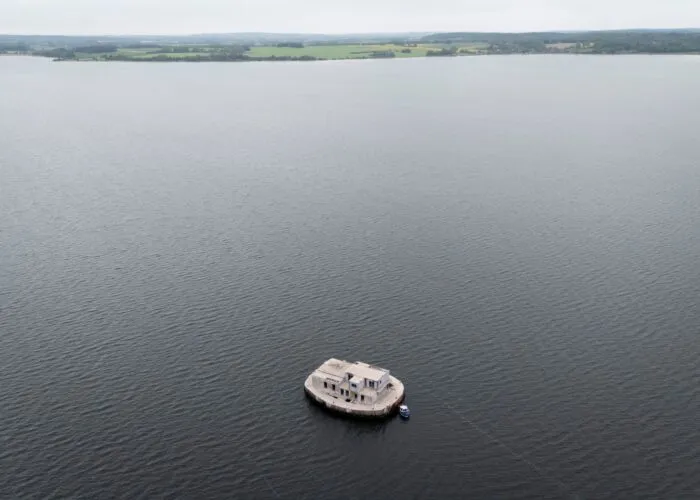
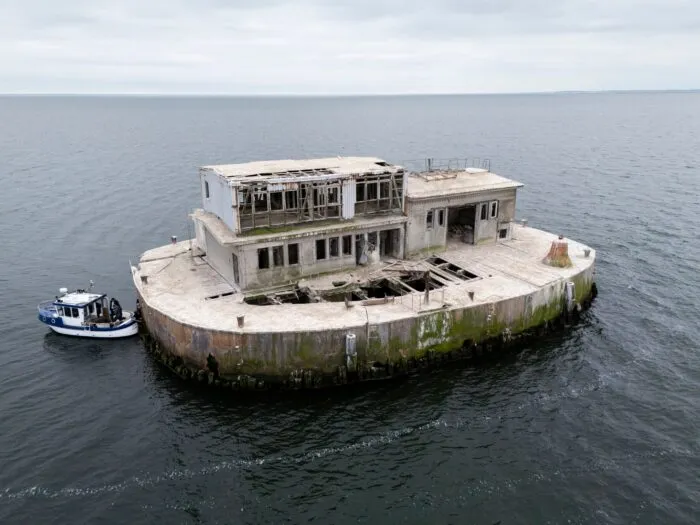
Bei einer Auktion am 4. Juni in Hamburg kann ein Höchstbietender ihm nun aber nahe kommen, wenn auch anders: Zum Verkauf steht die ehemalige DDR-Militärstation Ostervilm in der Ostsee, südöstlich der Insel Rügen.
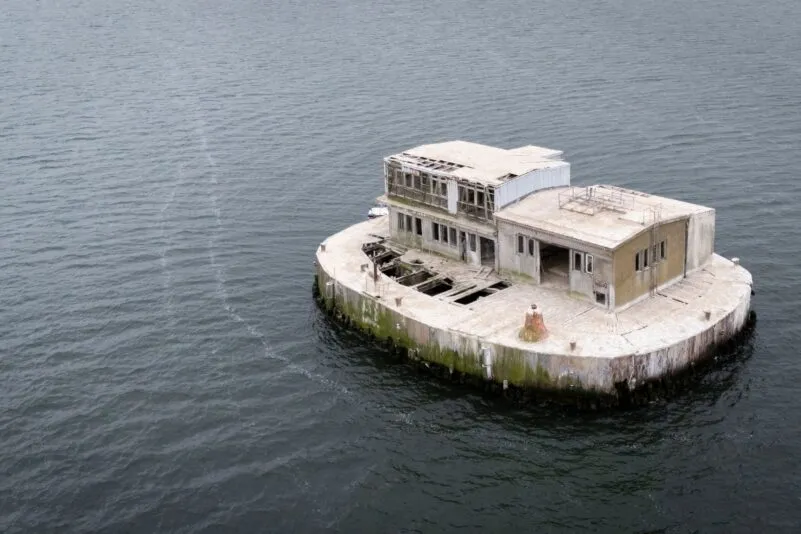
Der Anblick der rund 250 Quadratmeter großen Plattform im Greifswalder Bodden samt Gebäude ist gespenstisch. Türen und Fenster sind aus den Angeln gerissen, die Holzdielen teils eingestürzt. Das Gebäude mit Grünspan und Vogelkot übersät, dazwischen rostende Bauelemente.
Was mit der Insel passiert, entscheidet der Käufer.
Foto: Philip Dulian/dpa
Die Insel diente der Volksmarine der DDR als sogenannte Entmagnetisierungsstation, wie die Norddeutsche Grundstücksauktionen AG mitteilt. Marineschiffe seien hier über eine Kabelschleife im Meer behandelt worden, damit sie nicht von Seeminen mit Magnetzündern erkannt werden.
Plattform auf 600 Holzpfählen
Es ist eine künstliche Insel in einer Wassertiefe von etwa zehn Metern. Errichtet wurde sie nach Angaben des Auktionshauses 1954 auf rund 600 Holzpfählen. Auf der Plattform gab es ein Wohnhaus und einen Waschraum, „spartanisch aber funktional“, heißt es dazu im Katalog.
Nach dem Ende der DDR geriet die Insel trotz wechselnder Besitzer immer mehr in Verfall. Den Zustand beschreiben die Auktionatoren als „marode“. Natur, Vogelkot und Vandalismus setzten dem Gebäude zu. Es gibt Setzungsrisse.
Mindestgebot: 39.000 Euro
Das Mindestgebot liegt bei 39.000 Euro. Einige Interessenten hätten schon Ideen zur künftigen Nutzung, sagt Hanna Scheibeler, Sachbearbeiterin des Auktionshauses. Demnach könnte auf dem Eiland etwa ein Kasino, eine Hochzeitslocation oder eine abgelegene Bar in der Ostsee entstehen. „Hier sind der Kreativität keine Grenzen gesetzt“, sagt sie.
Den Zustand des Gebäudes beschreibt das Auktionshaus als «marode».
Foto: Philip Dulian/dpa
Auch Burkhard Lenz aus Putbus auf Rügen hatte nach dem Ende der DDR mit einem Freund Ideen, die Insel für etwaige Weiternutzungen umzubauen.
Er kannte viele Soldaten der Volksmarine, die zu DDR-Zeiten auf der geheimen Insel gearbeitet haben und zum Fußballspielen nach Putbus gekommen sind, wie er erzählt. Die Einrichtung sei nicht für einen längeren Aufenthalt gedacht gewesen. Meist seien die Soldaten nur einzelne Tage auf der Insel gewesen, wenn mehr zu tun war, auch mehrere Tage.
„Da gab es nicht viel“, sagt Lenz, der Mitte der 1990er Jahre mit dem Freund die Insel vermessen hat. „Man hatte keine 220 Volt, es gab auch kein Trinkwasser auf der Insel. Das wurde immer mit Tanks da ‚rübergebracht.“
Die Pläne, die er und sein Freund geschmiedet haben, zerschlugen sich dann wieder, wie er berichtet. „Nach mehreren Gesprächen mit Fachleuten dazu haben wir alles fallen lassen.“ (dpa/red)
Die Wohnungswirtschaft rechnet mit einem weiteren Rückgang beim Wohnungsbau. (Archivbild) - Foto: Patrick Pleul/dpa
Der Spitzenverband der deutschen Wohnungswirtschaft schlägt Alarm: Deutschland droht in diesem Jahr ein weiterer Minusrekord am Bau.
„Deutschland erlebt eine historische Wohnraumkrise“, sagte GdW-Präsident Axel Gedaschko dem Nachrichtenmagazin „Focus“. Irankrieg, steigende Baukosten, Inflation und Zinsen, aber auch Koalitionsstreitigkeiten drohten, den „Aufschwung abzuwürgen“, bevor er begonnen habe.
Branche kritisiert hohe Kosten und Bürokratie
Im vergangenen Jahr wurden laut GdW-Zahlen noch 206.000 neue Wohnungen fertiggestellt – und das war schon ein Rekordtief. Gedaschko fürchtet, dass man dieses Jahr „sogar unter die Marke von 200.000 rutschen könnte. Und das, obwohl im sozialen Wohnungsbau quasi alle neuen Zusatzkosten bislang `weggefördert` werden. Das kann nicht mehr lange gut gehen für den Steuerzahler.“
Auch die Regierung treffe eine Mitverantwortung dafür, dass nicht wenigstens die Kosten gesenkt würden: „Wir bewegen uns in einem furchtbaren Bürokratie-Dschungel – nicht nur, weil bislang alle teuren DIN-Normen eingehalten werden müssen und immer neue, kostenträchtige erfunden werden“, sagte Gedaschko dem „Focus“.
Verband fordert einfachere Baustandards
Dem müsse man einen neuen, bezahlbaren, rechtssicheren Basisstandard entgegensetzen, den man auch im Mietrecht gut gebrauchen könnte. Der neue Standard entspräche etwa dem Bauen des Jahres 2006.
„Die beiden SPD-regierten Ministerien Bau und Justiz wollen leider etwas ganz anderes: eine jeweils individuell vertraglich völlig neu zu vereinbarende Regelung.“ Das werde noch teurer und sei „nicht die Deutschland-Geschwindigkeit, die wir dringend bräuchten“.
Fazit des Verbands-Präsidenten, dessen Mitgliedsunternehmen für rund sechs Millionen Wohnungen im Land stehen: „Wenn wir wenigstens den einfacheren Gebäudetyp E mit dem Basisstandard endlich hätten, könnten wir 15 Prozent günstiger bauen. Wir könnten dadurch mindestens zehn Prozent mehr Sozialwohnungen fürs gleiche Geld bauen. Will nur in Berlin irgendwie niemand hören.“
Gedaschkos Prognose fürs laufende Jahr: „Für Mieter wird sich auch mittelfristig an den akuten Notlagen nichts ändern. Der Markt wird weiterhin von Mangelverwaltung dominiert. Bauherren müssen mit erneut steigenden Kosten rechnen. Es wird also schlicht noch weniger gebaut als eh schon.“ (dts/red)
Neu gebaute Häuser mit Eigentumswohnungen (r) neben Altbauten in Köln. - Foto: Oliver Berg/dpa/dpa
Viele private Vermieter in Deutschland scheuen die energetische Sanierung ihrer Immobilien. Über die Hälfe (59 Prozent) plant derzeit keine Maßnahmen wie neue Heizungen oder Dämmungen, zeigt eine Umfrage der DI Deutschland.Immobilien AG und des Instituts der deutschen Wirtschaft (IW). Das sind deutlich mehr als in einer Vorgänger-Befragung vor einem Jahr (48 Prozent).
Vermieter sähen sich mit zunehmenden politischen und energetischen Anforderungen konfrontiert, während zentrale Bedingungen oft unklar blieben. Befragt wurden für die Studie im Februar online rund 1.000 private Vermieter.
„Ohne klare Orientierung, realistische Anforderungen und praktikable Förderstrukturen wird die Transformation des Gebäudebestands nicht gelingen“, sagt IW-Immobilienexperte Michael Voigtländer.
In den vergangenen Jahren habe nur rund die Hälfte in energetische Maßnahmen investiert, heißt es im „Deutschland.Immobilien Vermieterreport“. Am häufigsten veränderten private Vermieter die Heizungen (34 Prozent), gefolgt von Fenstern (25 Prozent) und Dämmungen (18 Prozent).
Motivation waren vor allem langfristige Energieeinsparungen (53 Prozent), mehr Zufriedenheit der Mieter (41 Prozent) und Wertsteigerung (38 Prozent). Ökologische Gründe waren die Ausnahme (31 Prozent).
Wer verzichtete, nannte meist fehlende Dringlichkeit (64 Prozent), mangelnde Nachfrage seitens der Mieter (21 Prozent) oder Kosten (17 Prozent).
Wie die Umfrage weiter zeigt, stammt der Immobilienbestand privater Vermieter überwiegend aus den Jahren 1949 bis 1978 sowie 1979 bis 1994 – hier herrscht in aller Regel energetischer Sanierungsbedarf.
Der Gebäudesektor ist zentral, um das Ziel der Klimaneutralität in Deutschland bis 2045 zu erreichen, er verursacht rund ein Drittel der CO2-Emissionen.
Die große Mehrheit der rund 44 Millionen Wohnungen hierzulande heizt mit Öl und Gas, über 60 Prozent werden von privaten Vermietern vermietet. Die meisten sind laut Studie mindestens zehn Jahren am Mietmarkt aktiv. 58 Prozent vermieten eine Wohnung, weitere 19 Prozent zwei.
Die frühere Ampel-Regierung wollte mit dem Heizungsgesetz mittelfristig die Abkehr von Heizungen mit fossilen Brennstoffen durchsetzen. Die amtierende Bundesregierung hat das Gesetz reformiert und die Vorgabe gestrichen, dass bei neuen Heizungen in der Regel mindestens 65 Prozent erneuerbare Energie eingesetzt werden müssen.
Nun soll der Einbau neuer Gasheizungen weiter möglich sein – Voraussetzung soll ab 2029 sein, dass ein zunehmender Anteil CO2-neutraler Brennstoffe zum Einsatz kommt. Umweltverbände und die Grünen warnen vor Rückschritten beim Klimaschutz. (dpa/red)
Wohnhäuser in München im Olympischen Dorf von 1972. - Foto: Sandra Alkado/iStock
Das neue Gebäudemodernisierungsgesetz (GMG) könnte nach Einschätzung von Verbänden dazu führen, dass sich die Zahl der verfügbaren Mietwohnungen in Deutschland deutlich verringert.
Der Eigentümerverband Haus und Grund prognostiziert einen Rückgang auf dem Mietmarkt um bis zu drei Millionen Wohnungen, berichtet die „BILD“.
Kostenrisiken unkalkulierbar
Grund dafür sei, dass Millionen Wohnungen mit Gasetagenheizungen betrieben werden und der Einbau einer Wärmepumpe vielfach nicht möglich sei, sagte Verbandspräsident Kai Warnecke der Zeitung.
Vermieter seien daher gezwungen, neue Gasheizungen einzubauen und müssten sich in der Folge an den Heizkosten der Mieter beteiligen.
„Die Kostenrisiken werden mit der neuen Regelung unkalkulierbar“, sagte Warnecke. Man werde vielen Vermietern deshalb nicht empfehlen können, ihre Wohnungen weiter zu vermieten.
Sozialverband befürchtet steigende Mieten
Auch die Vorstandsvorsitzende des Sozialverbands SoVD, Michaela Engelmeier, warnt vor einem spürbaren Rückgang der verfügbaren Mietwohnungen. Sie sehe die Gefahr, dass Eigentümer aufgrund des Kostendrucks ihre Immobilien eher verkaufen, statt zu vermieten.
Das würde die Lage am Wohnungsmarkt weiter verschärfen und die Mieten weiter nach oben treiben. Das wäre absolut kontraproduktiv für rund drei Millionen Betroffene, sagte Engelmeier der „BILD“.
Bauministerin: Heizungswahl ist flexibel
Bundesbauministerin Verena Hubertz (SPD) wies die Warnungen zurück. „Die Kritik ist für uns nicht nachvollziehbar, da der Entwurf eine notwendige Flexibilität bei der Heizungswahl schafft“, sagte ihr Sprecher der Zeitung. Im parlamentarischen Verfahren könnten sich noch Änderungen ergeben.
Der Gebäudesektor verpasst aktuell regelmäßig die CO2-Einsparziele im Bundes-Klimaschutzgesetz und der EU-Klimaschutzverordnung. Die Ampel-Regierung hatte daher das Gebäudeenergiegesetz reformiert und für den Einbau neuer Heizungen die Vorgabe aufgestellt, dass diese mit mindestens 65 Prozent erneuerbaren Energien betrieben werden müssen, also beispielsweise durch Wärmepumpen oder Solarthermie.
Neues altes Gesetz
CDU/CSU und SPD will diese Regel nun mit dem Gebäudemodernisierungsgesetz (GModG) kippen. Stattdessen sollen neue Öl- und Gasheizungen mit einem steigenden Anteil an synthetischen Kraftstoffen und Biogas betrieben werden müssen.
Die Kosten für diese wahrscheinlich teure Beimischung, die steigenden Netzentgelte sowie für den ebenfalls steigenden CO2-Preis beim Heizen soll in diesen Fällen künftig auf Mieter und Vermieter aufgeteilt werden.
Fachleute erwarten allerdings, dass diese sogenannte „Biotreppe“ nicht ausreichen wird, um die Klimaziele im Gebäudebereich einzuhalten, sodass nach dem Lastenteilungsmechanismus der EU milliardenschwere Zahlungen auf die Steuerzahler zukommen. (dts/red)
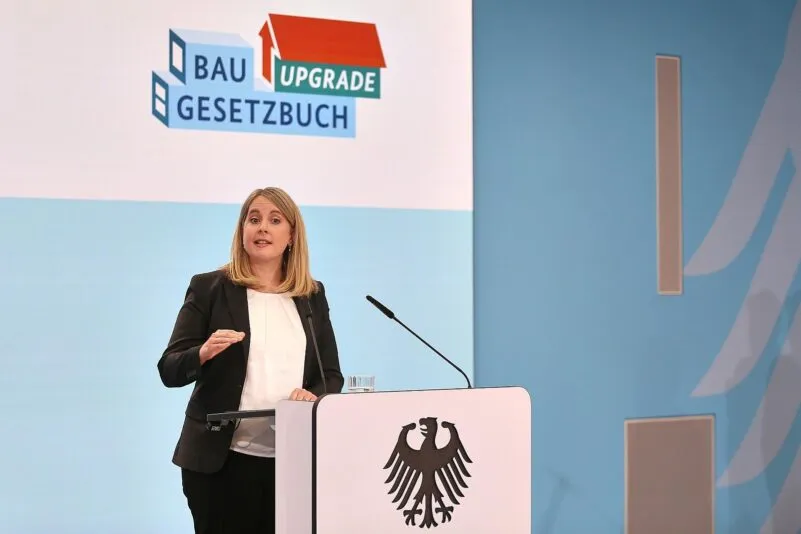
Bundesbauministerin Verena Hubertz am 27. Mai 2026. - Foto: via dts Nachrichtenagentur
Die Bundesregierung hat eine Reform des Baugesetzbuchs auf den Weg gebracht. Das Kabinett beschloss heute einen entsprechenden Gesetzentwurf von Bundesbauministerin Verena Hubertz (SPD).
Der Plan sieht vor, Bauleitplanverfahren zu straffen und zu vereinfachen sowie den Wohnungsbau zum überragenden öffentlichen Interesse zu erklären. Zudem sollen Kommunen mehr Handlungsmacht im Umgang mit Schrottimmobilien erhalten. Der Entwurf befindet sich nun im parlamentarischen Verfahren.
„Wohnen hat jetzt Vorfahrt“
Hubertz erklärte, dass das Baugesetzbuch-Upgrade ein „umfassendes Modernisierungspaket“ sei, welches nahezu alle Bereiche der kommunalen Planung adressiere.
„Wohnen hat ab jetzt Vorfahrt, endlich auch im Gesetz. Wer bauen will, soll sein Verfahren online verfolgen können, nicht im Rathausflur warten.“ Kommunen erhielten neue Instrumente, um bei Schrottimmobilien besser durchgreifen zu können, und mehr Grün solle in die Städte geholt werden.
Zu den Regelungen im Einzelnen gehört, dass in Gebieten mit angespanntem Wohnungsmarkt der Wohnungsbau rechtlich Priorität genießt. Planungsverfahren sollen durch digitale Instrumente transparenter und schneller werden.
Umweltprüfungen sollen nur noch dort vertieft durchgeführt werden, wo es erforderlich ist. Zudem wird es Kommunen erleichtert, mehr Grünflächen zu schaffen.
Das Vorkaufsrecht der Gemeinde an Schrottimmobilien wird erleichtert – bei extremem Missbrauch gibt es künftig auch die Möglichkeit zur Enteignung. Neue Vorgaben für die Raumplanung sollen zudem Risiken und Krisensituationen berücksichtigen. (dts/red)
Die traditionsreiche Film- und Fernsehproduktionsfirma Bavaria Film soll zerschlagen werden. Das Unternehmen werde in zwei autonome Teile geteilt, sagte Christian Franckenstein, der Vorsitzende der Geschäftsführung der Bavaria Film, der „Süddeutschen Zeitung“.
Aufspaltung in Produktion und Immobilien
Alle Beschlüsse seien von den Gremien gefasst worden, fügte Franckenstein an. Die Gesellschafter und der Aufsichtsrat, der von WDR-Programmdirektor Jörg Schönenborn geführt wird, hätten nach zwei Jahren Diskussion nun zugestimmt.
Gesellschafter der Bavaria Film sind die öffentlich-rechtlichen Sendeanstalten WDR, SWR, MDR und BR sowie der Freistaat Bayern über die Förderbank LfA.
Der eine Teil werde die gesamte Produktion umfassen, der andere Teil alle Immobilien und den operativen Studiobetrieb auf dem Gelände, teilte Franckenstein mit. Die bisherige Aufstellung sei nicht mehr wettbewerbskonform gewesen, die Struktur der Bavaria Film zu komplex.
Bavaria Film spürt schon seit längerem die Veränderungen am Markt und den Rückgang der Produktionsbudgets. Der Umsatz der Bavaria Film stagnierte zuletzt. 2025 lag er laut Franckenstein bei 308 Millionen Euro, unter dem Strich habe es nur einen kleinen Gewinn von acht Millionen Euro gegeben.
Suche nach neuen Investoren
Franckenstein sagte der SZ weiter: „Das ist eine historische Zäsur. Die Bavaria Film in ihrer bisherigen Aufstellung ist dann Geschichte.“ Das Gelände der Bavaria Film in Geiselgasteig im Süden Münchens, das 28 Hektar groß ist, soll größtenteils als Medienstandort erhalten bleiben.
Aber es sollen neue Geldgeber gefunden werden. Für den Immobilienbereich halte man jetzt nach Investoren Ausschau, die Suche laufe, ein Makler sei beauftragt, die Vermarktung starte im Sommer, kündigte Franckenstein an. Denkbar seien dabei Medien- oder Tech-Unternehmen sowie Immobilieninvestoren.
Der Vorteil sei, dass der Produktionsbereich künftig effizienter und klarer fokussiert werde, sagte Mitgeschäftsführerin Julia Reuter der SZ. Denn auch bei ihnen gelte: Komplexität fresse Kreativität.
Die ehemalige RTL-Managerin soll nach der Aufspaltung für den Produktionsbereich zuständig sein. Sie rechnet dann mit einem Aufschwung. Bavaria Film und die Vorgängerfirmen wurden bereits 1919 gegründet, lange wurden hier auch große Kinofilme produziert wie „Das Boot“ oder „Die unendliche Geschichte“. (dts/red)
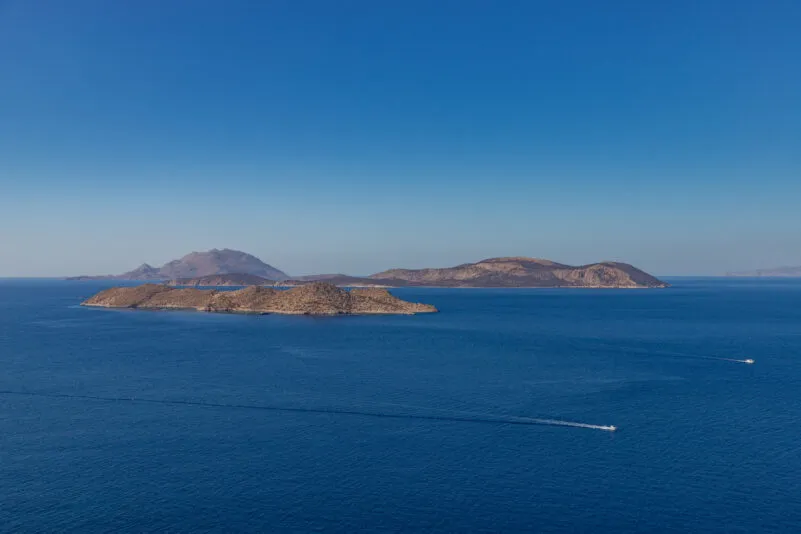
Ein Bild der Dodekanes-Inseln Makri und Alimia im Ägäischen Meer. - Foto: brunocoelhopt/iStock
In Kürze:
Insel Makri wird für relativ niedrigen Preis versteigert
Massive Umwelt- und Bauauflagen begrenzen Nutzung
Marktinteresse trifft auf rechtliche Realität
Diese seltene Immobilie – die Insel Makri – zeigt, wie groß die internationale Nachfrage nach griechischen Inseln weiterhin ist und wie stark rechtliche sowie ökologische Auflagen ihre Nutzung einschränken können.
Mit einer Fläche von fast 98 Hektar und einer Küstenlänge von über 7 Kilometern präsentiert sich Makri als „Juwel“ des Ionischen Meeres. Die Insel verfügt jedoch über keinerlei Infrastruktur.
Ihr Status als unbewohnte Insel und die in Griechenland geltenden Umweltschutzvorschriften schränken die Baumöglichkeiten stark ein, was den im Vergleich zum Markt für Privatinseln ungewöhnlich niedrigen Ausrufpreis erklärt.
Der für den 13. November geplante Verkauf im Rahmen einer gerichtlichen Versteigerung dürfte sowohl opportunistische Investoren als auch Liebhaber eines abgeschiedenen Rückzugsortes anziehen.
„Lächerliche Summe“ nach erfolgloser Versteigerung
Laut „Le Figaro Immobilier“ wurde die Insel auf Basis eines Ende 2021 erstellten Gutachtens auf 8 Millionen Euro geschätzt, bevor die Justiz eine erste erfolglose Versteigerung beschloss. Der neue Startpreis liegt nun bei 247.000 Euro, was im Vergleich zu den Marktstandards als „lächerliche Summe“ bezeichnet wird.
Private Inseln vergleichbarer Größe werden auf spezialisierten Plattformen üblicherweise für mehrere Millionen Euro gehandelt. Der Kontrast ist umso auffälliger, da sich Griechenland in den vergangenen Jahren als eines der erschwinglicheren Reiseziele Europas für den Kauf von Luxusferienwohnsitzen etabliert hat, ohne dabei seine spektakulärsten Lagen zu verlieren.
Auf dem griechischen Markt werden moderne Villen mit Meerblick und Pool häufig für 300.000 bis 600.000 Euro verkauft, während Luxusimmobilien auf begehrten Inseln dieses Niveau deutlich übersteigen.
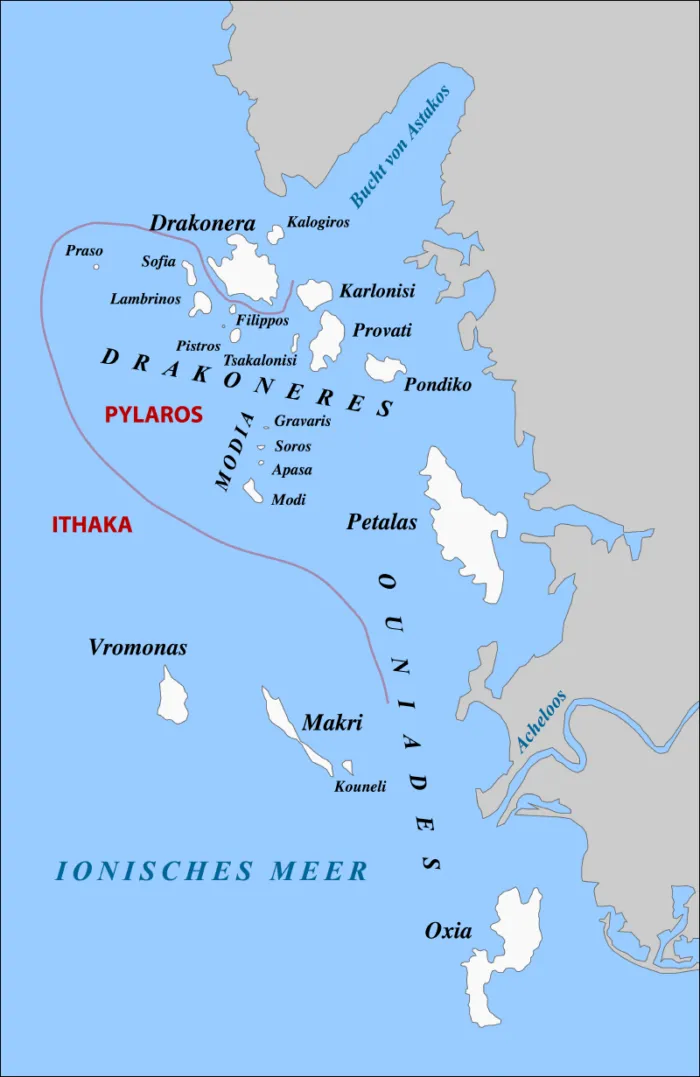
Makri gehört zur Inselgruppe der Echinaden, liegt im Ionischen Meer und ist unbewohnt.
Vor diesem Hintergrund erscheint der Startpreis für Makri als Anomalie, die ebenso viele Fragen aufwirft wie Begehrlichkeiten weckt.
Die Bilder und Videos, die insbesondere über das Medium Cerfia in den sozialen Netzwerken verbreitet wurden, haben zur plötzlichen Bekanntheit dieser Insel beigetragen. „Wie wäre es, wenn Sie Ihre eigene griechische Insel kaufen würden? Diese private und unbewohnte Insel, ganz in der Nähe des mythischen Ithaka des Odysseus, steht für nur 247.000 Euro zum Verkauf“, fasst eine virale Nachricht zusammen.
Der Reiz des Inseltraums zu einem Preis, der unter dem einer Wohnung in vielen europäischen Hauptstädten liegt, hat eine lebhafte Diskussion um den Verkauf ausgelöst.
Käufertraum vs. regulatorische Realität
Experten weisen darauf hin, dass hinter diesem Traum strenge Vorschriften stehen. Der Erwerb einer privaten Insel in Griechenland ist ein streng geregelter Prozess. Das griechische Recht sieht strenge Bauauflagen in Küstengebieten vor, die für Standorte von ökologischem oder landschaftlichem Interesse noch einmal verschärft werden.
Im Fall von Makri „schränken bisher unterschätzte, erhebliche Umweltauflagen die Baumöglichkeiten stark ein“, wie in der in den sozialen Netzwerken geteilten Veröffentlichung betont wird.
Für auf Inselimmobilien spezialisierte Agenturen spiegelt der Ausrufpreis daher nicht nur einen Mitnahmeeffekt wider, sondern auch die Kosten dieser Auflagen für zukünftige Käufer. Das Profil des typischen Käufers entspricht eher dem eines geduldigen Investors oder einer Privatperson, die einen Rückzugsort „abseits der Zivilisation“ sucht und eine sehr eingeschränkte Nutzung der Immobilie in Kauf nimmt.
Einige sehen darin eine Chance für eine sanfte Entwicklung, die sich auf Freizeit-, Landwirtschafts- oder Naturschutzzwecke konzentriert, statt auf einen Tourismuskomplex.
Makri als Testfall
Die griechischen Behörden betonen ihrerseits die Notwendigkeit, ein Gleichgewicht zwischen wirtschaftlicher Attraktivität und dem Schutz der Küste zu finden. Der Fall Makri veranschaulicht diesen Kompromiss: eine mögliche Erschließung, jedoch unter strengen Auflagen, um eine massive Bebauung der noch unberührten Inseln zu vermeiden.
Die Auktion im November wird daher als Test für das Marktinteresse an außergewöhnlichen Immobilien angesehen, die ein ebenso symbolisches wie wirtschaftliches Potenzial haben.
Erloschene Genehmigungen stoppen zahlreiche Bauprojekte. (Archivbild) - Foto: Monika Skolimowska/dpa
Kräftiger Rückschlag im Kampf gegen Wohnungsmangel und steigende Mieten: 2025 wurden in Deutschland so wenige Wohnungen fertiggestellt wie seit mehr als zehn Jahren nicht.
206.600 gebaute Einheiten bedeuteten einen Rückgang um 18 Prozent oder 45.400 Wohnungen im Vergleich zum Vorjahr, wie das Statistische Bundesamt berichtete.
Das ist der niedrigste Wert seit 2012. Zudem sank die Zahl fertiggestellter Wohnungen im zweiten Jahr in Folge deutlich, nachdem sie von 2021 bis 2023 jeweils bei rund 294.000 gelegen hatte.
Bundesbauministerin Verena Hubertz (SPD) sprach von schlechten Zahlen, sie seien das „Resultat der vergangenen Krisenjahre“. „Rund 206.000 gebaute Wohnungen im letzten Jahr sind zu wenig. Das ist die ehrliche Botschaft an alle, die heute eine Wohnung suchen“, sagte sie der „Rheinischen Post“.
Jedoch zeigten die Baugenehmigungen für 2025 und das erste Quartal nach oben. Der neue Bau-Turbo werde bereits in vielen Kommunen angewendet und Rekordmittel flössen in den sozialen Wohnungsbau.
Bau- und Wohnungswirtschaft sieht Alarmsignal
Ein Bündnis von Verbänden aus Bau- und Wohnungswirtschaft sprachen von einem Alarmsignal und kritisierten die Politik: „Die Fertigstellungszahlen sind kein Schicksal, sondern das Ergebnis jahrelanger, unzureichender Rahmenbedingungen. Auf verschlechterte Finanzierungsbedingungen wurde mit komplexen, kleinteiligen Förderprogrammen, weiter verschärften Anforderungen und damit Kostensteigerungen reagiert.“
Das Bündnis, darunter der Zentrale Immobilien Ausschuss und der Bauindustrieverband HDB, forderte eine Reihe von Maßnahmen, darunter verbesserte Abschreibungsmöglichkeiten, einen Stopp der Verschärfung bei der Mietenregulierung sowie vereinfachte Bauvorschriften.
Zudem sollten Erstkäufer einer Immobilie von der Grunderwerbsteuer ausgenommen werden.
Schon jetzt wohne weniger als die Hälfte der Bevölkerung in Wohneigentum, damit sei Deutschland Schlusslicht in der EU. „Der Mangel an Wohnraum ist das größte soziale Problem in Deutschland“, sagte HDB-Präsident Olaf Demuth. Kanzler Friedrich Merz müsse das Thema zur Chefsache machen.
Mehr als zwei Jahre von der Genehmigung bis zum Bau
Zwar hatte es zuletzt Hoffnung auf ein Ende der Krise im Wohnungsbau gegeben. So stiegen die Baugenehmigungen 2025 um fast 11 Prozent auf 238.100 Einheiten – das erste Plus seit 2021.
Doch strukturelle Probleme bleiben: Der Bauüberhang aus bereits genehmigten, aber noch nicht fertiggestellten Wohnungen stagnierte bei 760.700 Einheiten. Davon waren 307.200 Wohnungen bereits im Bau.
Viele Bauprojekte mussten aufgegeben werden, weil die Genehmigungen erloschen. Dies war für 35.700 Wohnungen der Fall – der höchste Wert seit 2002.
Zudem stieg die Zeit von der Genehmigung bis zur Fertigstellung im Neubau auf 27 Monate. 2020 waren es erst 20 Monate.
Irankrieg dämpft Aussichten
Experten fürchten, dass der Wohnungsbau so schnell nicht aus der Krise kommt, auch wenn die Baugenehmigungen im ersten Quartal weiter um 15 Prozent anzogen.
Denn mit dem Irankrieg haben sich Baumaterialien sowie Transportkosten für Baufirmen verteuert, was diese auf die Preise umlegen – etwa für Stahl, Beton, Dämmstoffen und Folien.
Schon im ersten Quartal seien die Baukosten um sechs Prozent gestiegen, sagte HDB-Präsident Demuth. Mit Inflationsängsten im Zuge des Ölpreisschocks haben zudem die Kreditzinsen angezogen, was Projekte für Investoren und Bauherren verteuert.
Verfehlte Ziele und neue Impulse der Politik
Der Wohnungsbau stockt seit Jahren in der Krise, schon mit dem Ukrainekrieg waren die Baukosten hochgeschossen. Geschätzt fehlen rund eine Million Wohnungen in Deutschland, gerade in Städten.
Das treibt die Mieten nach oben, viele Menschen finden hier nur schwer Wohnraum. Die frühere Ampelregierung aus SPD, Grünen und FDP hatte sich das Ziel von 400.000 neuen Einheiten pro Jahr gesetzt, dieses aber stets verfehlt.
Die amtierende Bundesregierung will mit dem „Bau-Turbo“ über schnellere Genehmigungen den Wohnungsbau voranbringen und hat zudem die Förderung für energieeffizientes Bauen mit dem beliebten Standard EH 55 reaktiviert.
„In Kürze stellen wir das Baugesetzbuch-Upgrade vor, das Planungs- und Genehmigungsprozesse noch einmal deutlich beschleunigen wird“, kündigte Bauministerin Hubertz an.
Zudem arbeite die Bundesregierung unter anderem am Gebäudetyp E für günstiges Bauen, der Bündelung von Förderprogrammen und wolle die Förderung für energieeffizientes Bauen verlängern.
„All das wird helfen, auch in einer weiterhin schwierigen Lage die Fertigstellungszahlen wieder nach oben zu bringen.“ (dpa/red)
Häuser (Archiv) - Foto: via dts Nachrichtenagentur
Das Landesgrundsteuergesetz in Baden-Württemberg ist nicht verfassungswidrig. Das entschied der Bundesfinanzhof (BFH) in einem Grundsatzurteil.
Das Gericht wies die Revisionen in zwei entsprechenden Verfahren als unbegründet zurück. In beiden Fällen hatten die Kläger Verstöße gegen einfach-gesetzliches Recht und das Grundgesetz geltend gemacht.
Im ersten Verfahren ging es um ein Grundstück in Karlsruhe, dessen Eigentümerin eine niedrigere Bewertung des Grundsteuerwerts aufgrund unterschiedlicher Nutzungsteile forderte.
Das Finanzamt hatte jedoch den gesamten Bodenrichtwert für die Berechnung herangezogen. Der BFH bestätigte die Vorgehensweise des Finanzamts und sah keine Verletzung von Bundes- oder Landesrecht.
Im zweiten Verfahren klagte ein Ehepaar aus Stuttgart, das eine Herabsetzung des Grundsteuerwerts wegen Verkehrslärms und anderer individueller Merkmale ihres Grundstücks beantragte.
Auch hier bestätigte der BFH die Berechnung des Finanzamts und sah keine Verfassungswidrigkeit. Der BFH teilte mit, dass der Gesetzgeber bei der Grundsteuererhebung typisierende und pauschalierende Regelungen treffen dürfe, um die Verwaltung zu vereinfachen.
Die neuen Regeln zur Grundsteuer gelten seit dem vergangenen Jahr. Bereits im November hatte der BFH entschieden, dass das in elf Ländern geltende Bundesmodell bestehen bleiben kann.
Nach der Entscheidung zu der Regelung in Baden-Württemberg sind am BFH auch noch Verfahren gegen die Landesgrundsteuermodelle in Hamburg, Hessen und Bayern anhängig. Das Gericht plant mündliche Verhandlungen für die Ländermodelle Hamburg und Hessen voraussichtlich im November 2026 und für das Landesmodell Bayern in der ersten Jahreshälfte 2027. (dts/red)
Bafin-Präsident Mark Branson warnt vor Risiken für Verbraucher am Finanzmarkt. - Foto: Arne Dedert/dpa
Die Finanzaufsicht Bafin warnt vor den Folgen riskanter Immobilienkredite für Verbraucher und Banken.
Der Anteil von gering besicherten Krediten für Wohnimmobilien im Neugeschäft von Geldhäusern sei vergleichsweise hoch, sagte der Präsident der Bundesanstalt für Finanzdienstleistungsaufsicht (Bafin), Mark Branson, in Frankfurt.
Jedes siebte Neukredit übersteigt den Immobilienwert
Bei jedem siebten Neukredit übersteige das Darlehensvolumen den Wert der finanzierten Wohnimmobilie.
„Das sehen wir kritisch“, erklärte Branson. Denn diese Kredite hätten ein erhöhtes Verlustpotenzial für Banken und könnten auch für Verbraucher problematisch sein. Aufsichtliche Maßnahmen schloss der Bafin-Präsident nicht aus: „Die riskanten Neukredite von heute dürfen nicht die Problemkredite von morgen werden.“
Mit Inflationsängsten um den Iran-Krieg sind die Kreditzinsen zuletzt gestiegen, zugleich ziehen die Immobilienpreise an.
Im März hatte das Geschäft mit Baufinanzierungen von Banken kräftig zugelegt, da viele Verbraucher sich schnell noch akzeptable Konditionen sichern wollten.
Generell vergrößere die Unsicherheit der Weltpolitik und der Druck auf die Konjunktur die Risiken in der Finanzbranche, schrieb die Bafin.
„Sie haben zudem spürbare Auswirkungen auf die breite Bevölkerung in Deutschland: Steigende Preise und verteuerte Kredite machen sich in den Geldbörsen der Menschen bemerkbar.“
Warnung vor Cyberattacken mit KI
Zudem warnte Branson vor einer wachsenden Bedrohung durch Cyber-Risiken auf die IT-Infrastruktur. Solche Attacken bedrohten die Stabilität von Unternehmen und deren Erreichbarkeit für Verbraucher.
Die Zahl der Angriffe steige. Immer häufiger nutzten die Angreifer Künstliche Intelligenz. „Die neuen KI-Anwendungen können viele Schwachstellen in den IT-Systemen finden und sogar ausnutzen. Und das sehr schnell“, sagte Branson.
Unternehmen müssten sich darauf einstellen, dass die Zahl potenzieller Angriffspunkte steigen werde. „Und diese Schwachstellen müssen sie viel schneller schließen.“ Die Bafin verstärke daher ihre Aufsicht über Cyber-Risiken mit zusätzlichen Ressourcen für die Prüfung bei Finanzunternehmen.
Erst am Montag hatte das Bundesfinanzministerium vor Risiken durch neuartige Modelle der Künstlichen Intelligenz (KI) wie „Claude Mythos“ gewarnt. Sie bedeuteten eine Verschärfung der Cyber-Bedrohungslage, die sich auch auf die Finanzstabilität auswirken könne.
Bei der Software „Claude Mythos“ des US-Unternehmens Anthropic handelt es sich um ein KI-Programm, das Betriebssysteme, Webbrowser und andere Software voll automatisiert nach Schwachstellen durchsucht. Zugleich liefert sie quasi als Bauanleitung die passenden digitalen Angriffswerkzeuge mit. (dpa/red)
Wohnungen in einem Plattenbau (Archiv) - Foto: via dts Nachrichtenagentur
Die Suche nach geeignetem und bezahlbarem Wohnraum wird in Deutschland für viele immer schwerer. Das gilt vor allem für jene, die mehr Platz brauchen: 11,7 Prozent der Bevölkerung in Deutschland lebten 2025 in überbelegten Wohnungen, wie das Statistische Bundesamt (Destatis) am Montag nach Endergebnissen der Erhebung zu Einkommen und Lebensbedingungen (EU-SILC) mitteilte.
Die Überbelegungsquote ist innerhalb von fünf Jahren kontinuierlich gestiegen: Im Jahr 2020 hatten noch 10,2 Prozent der Menschen hierzulande in Wohnungen gelebt, die für die Zahl der Personen zu wenig Zimmer hatten.
Erwachsene mit ausländischer Staatsangehörigkeit zählen zu den besonders von Überbelegung betroffenen Gruppen: In der ausländischen Bevölkerung ab 18 Jahren war der Anteil in überbelegten Wohnungen 2025 mit 30,8 Prozent knapp fünfmal so hoch wie unter deutschen Staatsangehörigen ab 18 Jahren (6,7 Prozent). Auch armutsgefährdete Menschen (27,4 Prozent) zählen zu den besonders betroffenen Gruppen.
Haushalt mit Kindern überdurchschnittlich betroffen
Wer in einem Haushalt mit Kindern lebt, war 2025 mit 17,6 Prozent überdurchschnittlich betroffen. Menschen in Haushalten ohne Kinder lagen mit 7,2 Prozent unter dem Durchschnitt (11,7 Prozent). Unter den Haushalten mit Kindern waren zwei Erwachsene mit mindestens drei Kindern (32,1 Prozent) sowie Alleinerziehende und deren Kinder (29,6 Prozent) mit am stärksten von beengten Wohnverhältnissen betroffen.
Unter den Haushalten ohne Kinder lebten zwei Erwachsene (3,3 Prozent) 2025 anteilig am seltensten in überbelegten Wohnungen. Unter Alleinlebenden war die Quote mit 12,6 Prozent deutlich höher. Gemäß EU-SILC-Definition gilt die Wohnung eines Einpersonenhaushalts als überbelegt, wenn es nicht mindestens zwei Zimmer, also etwa ein getrenntes Wohn- und Schlafzimmer gibt.
Knapper Wohnraum vor allem in Städten
Auch bei der Betrachtung der Bevölkerung nach Alter zeigt sich, dass der Wohnraummangel häufig Kinder und Jugendliche betrifft: Unter Minderjährigen lag der Anteil derjenigen, die in Wohnungen mit zu wenig Zimmern lebten, 2025 bei 19,0 Prozent. Am seltensten waren ältere Menschen ab 65 Jahren (3,1 Prozent) von Überbelegung betroffen.
Die Überbelegungsquoten 2025 machen zudem deutlich, dass Wohnraum vor allem in Städten knapp ist. So war der Anteil der Menschen in überbelegten Wohnungen in größeren Städten (16,9 Prozent) deutlich höher als in Vororten und kleineren Städten (9,6 Prozent) und dreimal so hoch wie in ländlichen Gebieten (5,5 Prozent).
Im EU-Durchschnitt lag die Überbelegungsquote laut EU-Statistikbehörde Eurostat 2025 mit 16,8 Prozent höher als in Deutschland (11,7 Prozent). In Rumänien (40,4 Prozent) und Lettland (38,9 Prozent) lebten anteilig die meisten Menschen in überbelegten Wohnungen, in Zypern (2,2 Prozent) und den Niederlanden (4,1 Prozent) die wenigsten. (dts/red)
Wohnanlagen stehen dicht an dicht, doch bezahlbarer Wohnraum bleibt vielerorts knapp. - Foto: Julian Stratenschulte/dpa
In Kürze:
Mieten steigen weiter deutlich, während Kaufpreise stagnieren – kein Widerspruch, sondern Ausdruck eines strukturellen Wandels am Wohnungsmarkt.
Hohe Zinsen und teurere Finanzierungen bremsen den Eigentumserwerb und verschieben die Nachfrage in den Mietmarkt.
Zu wenig Neubau bei gleichzeitig hoher Nachfrage führt zu anhaltender Knappheit und treibt die Mieten weiter in die Höhe.
Der Markt wird unflexibler: Eigentum bleibt für viele unerschwinglich, Ausweichräume wie das Umland geraten ebenfalls unter Druck.
Wer derzeit eine Wohnung sucht oder über einen Kauf nachdenkt, erlebt keinen normalen Markt mehr, sondern einen, der sich in fast entgegengesetzte Richtungen bewegt. Die Mieten steigen, die Kaufpreise treten auf der Stelle. Was auf den ersten Blick wie ein Widerspruch wirkt, ist in Wahrheit Ausdruck einer Verschiebung. Die oft gestellte Frage, ob der Markt kippt, ist deshalb irreführend. Er kippt nicht – er verändert seine Struktur.
Der aktuelle Wohnindex des ersten Quartals 2026 des Instituts der deutschen Wirtschaft (IW) beschreibt diese Entwicklung. Demnach lagen die Neuvertragsmieten im ersten Jahresquartal bundesweit 3,5 Prozent über dem Vorjahresniveau, während die Kaufpreise nur moderat zulegten und im Quartalsvergleich praktisch stagnierten. Der Markt für Wohneigentum hat somit an Dynamik verloren, ohne dass sich daraus eine spürbare Entlastung ergeben hätte.
Dass es sich dabei nicht um eine Momentaufnahme handelt, bestätigt auch der Immobilienpreisindex für das erste Quartal des Forschungsinstituts empirica. Mit Blick auf den Mietmarkt heißt es dort, der Anstieg im Bestand zeige „weiter einen konstanten Trend ohne Hinweis auf eine Trendwende“. Während die Kaufpreise also an Schwung verlieren, bleibt die Mietdynamik bemerkenswert stabil.
In ihrem aktuellen Finanzstabilitätsbericht vom November 2025 stellt die Deutsche Bundesbank fest: „Seit dem Jahr 2023 durchlief der Finanzzyklus eine ausgeprägte Abschwungphase. In dieser Zeit gingen die vormals aufgebauten Verwundbarkeiten im deutschen Finanzsystem geordnet, wenn auch nicht vollständig, zurück.“
Korrektur statt Einbruch
Der Preisrückgang am Immobilienmarkt scheint demnach weniger Ausdruck eines Einbruchs als Teil einer Korrektur überhöhter Bewertungen zu sein. Zugleich deutet sich bereits eine Stabilisierung an. So heißt es von der Bundesbank weiter: „Die Preisentwicklung auf dem deutschen Wohnimmobilienmarkt deutet auf eine Erholung hin.“
Vereinfacht gesagt, liegen die Immobilienpreise inzwischen wieder näher an dem, was durch Einkommen, Nachfrage und wirtschaftliche Rahmenbedingungen erklärbar ist.
Gleichzeitig bleibt das Grundproblem bestehen. Angebot und Nachfrage entwickeln sich nicht im Gleichgewicht. Einerseits sind Immobilienkäufe durch gestiegene Zinsen deutlich teurer geworden. Das bremst die Nachfrage nach Eigentum.
Die Bundesbank schreibt in ihrem Bericht, dass bis 2027 rund 20 Prozent der Immobilienkredite refinanziert werden. Der bestehende Kredit muss also durch einen neuen ersetzt oder verlängert werden. Dabei könnten die Zinssätze laut Schätzungen der Bundesbank „im Zuge der Umschuldung von derzeit etwa 2,5 Prozent auf 4 Prozent steigen“.
Allerdings weist die Zentralbank auch darauf hin, dass dieser Zinsanstieg nicht unbedingt zu einer Neubelastung der Haushalte führt. Viele Kreditnehmer haben ihre Schulden in den vergangenen Jahren bereits teilweise zurückgezahlt. Gleichzeitig sind die Einkommen gestiegen. Dadurch fällt die höhere Zinslast für viele weniger stark ins Gewicht, als zunächst zu erwarten wäre. In der Summe bedeutet das: Die Finanzierung wird zwar teurer, doch die tatsächliche Mehrbelastung bleibt bei vielen Haushalten begrenzt.
Zu wenig Wohnraum, zu viel Nachfrage
Aus heutiger Sicht bestätigt sich damit, was Prognosen bereits in den vergangenen Jahren angedeutet haben. Nach Einschätzung des Beratungsunternehmens EY vom August blieb die Baukonjunktur zunächst schwach: 2025 erwies sich wie erwartet als Übergangsjahr, in dem sich die Bautätigkeit kaum erholte. Erst im Laufe des Jahres 2026, so die Einschätzung der Berater, zeichnet sich nun eine vorsichtige Belebung ab.
Die Gründe für die anhaltende Schwächephase wirken weiterhin nach. Hohe Baukosten, gestiegene Finanzierungskosten und wirtschaftliche Unsicherheiten veranlassten Investoren, Projekte zu verschieben oder ganz aufzugeben – insbesondere im Wohnungsneubau. Entsprechend blieb das Angebot hinter dem Bedarf zurück.
Zwar sorgen inzwischen stabilere Zinsen, eine etwas freundlichere Konjunktur und politische Impulse für erste Entlastung. Doch die strukturelle Lücke zwischen Nachfrage und Neubau ist noch nicht geschlossen. Die Knappheit auf dem Wohnungsmarkt wirkt daher fort und bleibt ein zentraler Treiber für die Preisentwicklung.
Dass diese Entwicklung strukturell ist, zeigt auch die aktuelle Studie „Wohnungsbau in Deutschland 2026“, die im Auftrag des Verbändebündnisses Wohnungsbau erstellt wurde. Darin wird die Lage deutlich beschrieben: „Je nach Schätzung fehlen aktuell mindestens 600.000 bis 800.000 Wohnungen in Deutschland.“ Zudem bleibe der Neubau hinter dem Bedarf zurück, sodass sich „das strukturelle Ungleichgewicht auf den Wohnungsmärkten weiter verfestigt“.
Diese Lage erklärt, warum sich die Preise zwar stabilisieren, aber nicht deutlich nachgeben. Die anhaltende Knappheit wirkt wie ein Puffer nach unten und verhindert stärkere Preisrückgänge, ohne zugleich neuen Auftrieb zu erzeugen.
Der Wohnungsmarkt reagiert zudem langsamer als andere Märkte. Neubauten entstehen nicht kurzfristig, sondern über Jahre hinweg. Steigt die Nachfrage schneller als das Angebot, zeigt sich der Druck zunächst dort, wo die Preise flexibel sind, nämlich bei den Neuvertragsmieten. Genau das ist derzeit zu beobachten.
Die Daten des IW und von empirica untermauern diese Entwicklung: Während die Mieten im Bestand weiter zulegen, zeigten sich bei Ein- und Zweifamilienhäusern zuletzt sogar leichte Preisrückgänge im Quartalsvergleich.
Während der Druck auf dem Mietmarkt unmittelbar sichtbar wird, wirken im Kaufsegment zusätzliche Bremsfaktoren. Vor allem die Finanzierungskosten spielen eine zentrale Rolle. Gestiegene Zinsen haben den Erwerb von Wohneigentum deutlich verteuert und die Nachfrage gedämpft. Daraus ergibt sich ein paradoxer Zustand: Die Preise steigen kaum noch, doch Eigentum bleibt für viele Haushalte unerschwinglich, da neben dem Kaufpreis auch die monatliche Belastung entscheidend ist.
Die Folge ist eine Verschiebung der Nachfrage. Haushalte, die sich den Kauf nicht leisten können oder wollen, bleiben auf dem Mietmarkt. Dort trifft zusätzliche Nachfrage auf ein ohnehin knappes Angebot. Die steigenden Mieten sind daher weniger Ausdruck kurzfristiger überhöhter Bewertungen, sondern vielmehr die Folge struktureller Engpässe.
Regional bleibt der Mietdruck insgesamt hoch. Zwar sanken die Mieten in Berlin laut dem IW zuletzt um 0,8 Prozent, doch dies ist kein Zeichen einer Entspannung, sondern lediglich eine statistische Gegenbewegung zu den zuvor besonders starken Anstiegen infolge des ausgelaufenen Mietendeckels.
Entscheidend ist vielmehr die Dynamik im Umland: Rund um die Metropolen legten die Mieten um 4,2 Prozent zu und damit stärker als in den Städten selbst. Der Bericht beschreibt den zugrunde liegenden Mechanismus unmissverständlich: „Wer sich die Miete in der Großstadt nicht mehr leisten kann, zieht ins Umland – und treibt die Preise dort in die Höhe.“
Energieeffizienz als Preisfaktor
Hinzu kommt ein weiterer Faktor, der den Markt nachhaltig verändert: die Energieeffizienz. Gebäude mit hohem Energieverbrauch verlieren an Wert, während effiziente Objekte an Attraktivität gewinnen. Steigende Energiepreise und geopolitische Unsicherheiten verstärken diesen Trend und wirken sich über höhere Kosten auch auf Bau und Finanzierung aus.
„Spätestens seit 2022 achten Käufer stärker darauf, wie viel Energie ein Gebäude verbraucht“, sagt IW-Immobilienökonom Pekka Sagner. „Dieser Trend verfestigt sich: Energieeffizienz ist kein vorübergehendes Krisenthema, sondern schlägt sich dauerhaft in den Preisen nieder.“
Die Einschätzungen verschiedener Institutionen sind dabei bemerkenswert einheitlich. Weder das IW noch empirica oder andere Marktbeobachter sehen einen bevorstehenden Einbruch. Vielmehr zeigt sich ein Markt, der sich unter neuen Rahmenbedingungen neu ausrichtet.
Die eigentliche Schieflage liegt in der fehlenden Durchlässigkeit. Der Übergang vom Mieter zum Eigentümer, der lange Zeit ein zentrales Ventil des Marktes war, funktioniert immer seltener. Gleichzeitig verlieren klassische Ausweichbewegungen, etwa ins Umland, ihre entlastende Wirkung. Der Markt wird enger, unflexibler und für viele Haushalte schwerer zugänglich. Genau darin liegt die langfristige Herausforderung.
Die Goldreserven der Chinesischen Volksbank stiegen auf 74,19 Millionen Feinunzen
Der Wert der Goldreserven beträgt nun 369,58 Milliarden USD
Gold macht etwa 9 Prozent der chinesischen Währungsreserven aus
Der Rohstoffboom hält an, vor allem bei Gold, Öl und Metallen für KI-Technologie.
An dieser Stelle wird ein Video von Youtube angezeigt. Bitte akzeptieren Sie mit einem Klick auf den folgenden Button die Marketing-Cookies, um das Video anzusehen.
Chinas massive Nachfrage nach Gold treibt den globalen Metallmarkt weiter an, sagt Michael Howell, Gründer von CrossBorder Capital, einem führenden Analyseunternehmen für Gold- und Edelmetallmärkte.
Ende Januar lagen die Goldbestände der Chinesischen Volksbank bei 74,19 Millionen Feinunzen, leicht gestiegen gegenüber 74,15 Millionen im Vormonat. Der Wert der Goldreserven stieg deutlich auf 369,58 Milliarden US-Dollar (circa 311 Milliarden Euro) nach 319,45 Milliarden US-Dollar (circa 269 Milliarden Euro) im Dezember.
Laut Schätzungen des World Gold Council macht Gold damit rund 9 Prozent der gesamten chinesischen Währungsreserven aus.
Starke Schwankungen am Metallmarkt
Der Metallmarkt schwankt in den vergangenen Monaten stark.
Der Goldpreis an der COMEX, einer Sparte der New York Mercantile Exchange, liegt derzeit bei rund 5.000 US-Dollar (circa 4.200 Euro) pro Unze – ein Anstieg von 17 Prozent seit Jahresbeginn. Silber, das „Schwestermetall“ des Goldes, notiert bei etwa 80 US-Dollar (circa 68 Euro) pro Unze und liegt damit deutlich unter seinem Allzeithoch von 121 US-Dollar (circa 102 Euro).
Der Rohstoffboom werde anhalten, insbesondere bei Öl und Gold, erklärte Michael Howell in einem Interview mit Siyamak Khorrami von EpochTV.
Die globalen Finanzmärkte erleben derzeit einen Rohstoffaufschwung, besonders im Industriesektor – begünstigt durch den Ausbau der Infrastruktur für künstliche Intelligenz (KI). Auch der Energiesektor verzeichnet deutliche Zuwächse.
„Eine stärkere weltweite Konjunktur wird die Ölpreise von ihrem derzeit gedämpften Niveau anheben“, sagte Michael Howell. „Gold hat in den vergangenen 18 Monaten eine enorme Rallye hingelegt, viele Prognosen übertroffen – und steigt weiterhin.“
Chinas überproportionale Rolle
China spielt bei dem aktuellen Goldpreisanstieg eine überproportionale Rolle. Während Privatanleger weiterhin massiv in Gold investieren, verfolgt China im Rahmen seiner Entdollarisierungsstrategie seit Jahren einen gezielten Goldkaufkurs.
Seit mehr als einem Jahrzehnt diversifiziert Peking seine Devisenreserven, um die Abhängigkeit vom US-Dollar und amerikanischen Vermögenswerten – insbesondere US-Staatsanleihen – zu verringern. Im Oktober sanken Chinas Bestände an US-Staatsanleihen laut US-Finanzministerium auf 688,7 Milliarden US-Dollar (circa 579 Milliarden Euro), ein Rückgang von fast 10 Prozent im Vergleich zum Vorjahr.
Berichten zufolge haben chinesische Aufsichtsbehörden Banken aufgrund der Marktvolatilität geraten, ihre Bestände an US-Staatsanleihen zu reduzieren. Sollte sich dies in den kommenden Monaten in den offiziellen Zahlen widerspiegeln, würde dies Chinas langfristige Strategie, den Dollar zu meiden und stärker auf Gold zu setzen, weiter bestätigen.
Einflussreiche Kraft auf dem Goldmarkt
Da China weiterhin zu den weltweit größten Goldkäufern gehört, wird das Land laut Michael Howell auch künftig erheblichen Einfluss auf die globalen Goldmärkte ausüben. „Der Grund, warum Gold steigt, liegt in dem, was in China geschieht“, sagte er.
China prägt den Metallmarkt seit Langem durch seine physische Nachfrage – sowohl industriell als auch im Einzelhandel. Jüngste Aktivitäten an der Shanghai Futures Exchange deuten jedoch darauf hin, dass Peking auch über Terminmärkte die Preise beeinflusst, erklärt Ewa Manthey, Rohstoffstrategin bei ING.
„Steigende Handelsumsätze und offene Positionen zeigen die wachsende Rolle spekulativer Strategien. Auffällig ist, dass wichtige Preisdurchbrüche bei Gold und Silber zunehmend während der asiatischen Handelszeiten stattfinden, während Europa und die USA eher folgen“, schrieb Manthey am 6. Februar.
Manthey fügte hinzu, dass inländische Investoren zunehmend auf Rohstoff-Futures setzen, um makroökonomische Einschätzungen umzusetzen und Risiken abzusichern – vor dem Hintergrund schwacher Immobilienmärkte, uneinheitlicher Aktienmärkte und strengerer Kapitalverkehrskontrollen.
In diesem von wirtschaftlicher und geopolitischer Unsicherheit geprägten Umfeld haben sich Metalle – Industrie- wie Edelmetalle – zu einem wichtigen alternativen Anlagekanal entwickelt. Der in China mit Aufschlag gehandelte Goldpreis signalisiert zudem, dass im Inland Vorräte aufgebaut werden, was auf eine mögliche Verknappung und sinkende weltweite Verfügbarkeit hindeutet.
Auch wenn langfristige fundamentale Faktoren Edelmetalle stützen, können kurzfristige spekulative Einflüsse zu erhöhter Volatilität und abrupten Preiskorrekturen führen.
Die große Geldentwertung
Ein langfristiger Treiber für steigende Goldpreise ist die expansive Geldpolitik Chinas. Über Jahre hinweg hat die chinesische Regierung wiederholt aggressive Konjunkturprogramme aufgelegt, die faktisch zu einer Abwertung der Währung führten. Howell schätzt, dass die Behörden dabei mehr als 1 Billion US-Dollar (circa 840 Milliarden Euro) an Liquidität in das Finanzsystem gepumpt haben, um die zweitgrößte Volkswirtschaft der Welt angesichts schwacher Binnennachfrage, Handelskonflikten und nachlassender Industrieproduktion zu stabilisieren.
Gleichzeitig belastet China ein enormer Schuldenberg, insbesondere im Immobiliensektor. Selbst wenn Unternehmen wie Evergrande oder Country Garden zuletzt weniger Aufmerksamkeit auf sich zogen, wirken die Folgen des Platzens der Immobilienblase noch nach und haben erhebliche Verluste verursacht. Die Gesamtverschuldung des Staates liegt mittlerweile bei über 100 Prozent des Bruttoinlandsprodukts (BIP) und verdeutlicht die jahrelange Abhängigkeit von kreditfinanziertem Wachstum.
Dieses Zusammenspiel aus hoher Verschuldung und massiver Geldschöpfung hat nicht nur Auswirkungen auf die Binnenwirtschaft, sondern stützt auch die Nachfrage nach Gold. In Zeiten wirtschaftlicher und geopolitischer Unsicherheit suchen Investoren verstärkt nach stabilen Werten, und Edelmetalle wie Gold profitieren von dieser Entwicklung.
Um eine durch hohe Schulden ausgelöste Krise zu verhindern, bleibt den chinesischen Behörden nach Einschätzung von Michael Howell letztlich kaum eine andere Wahl, als neue Geldmittel in das Finanzsystem zu pumpen. Zwar wären Zahlungsausfälle grundsätzlich denkbar, doch würden sie das Kreditsystem massiv destabilisieren – im schlimmsten Fall sogar zerstören.
„Was also passiert, ist, dass die Zentralbanken eingreifen und Geld drucken. Rückblickend war dies die Lösung für jede Finanzkrise, die man sich vorstellen kann – und es wird auch die Strategie für zukünftige Krisen sein“, erklärte Howell.
Die Schuldenstände steigen Jahr für Jahr weiter, ohne dass Politiker die Ausgaben konsequent kontrollieren. Stattdessen setzen sie auf das einfachste Mittel: noch mehr Schulden aufnehmen oder weiteres Geld schaffen. In einem Umfeld, in dem Vermögenswerte sowohl für institutionelle Investoren als auch für Privatanleger zur bevorzugten Anlage geworden sind, rückt Gold als stabiler Wert in den Fokus.
„Man sollte derzeit kein Gold verkaufen“, betonte Howell. „Strategisch gesehen ist es essenziell, Gold zu halten.“
Langfristiges Potenzial des Goldes
Nach Einschätzung von Michael Howell könnte der Goldpreis in den kommenden zehn Jahren auf 10.000 US-Dollar (circa 8.400 Euro) pro Unze steigen – und er ist mit dieser optimistischen Prognose nicht allein. Auch Yardeni Research rechnet bis zum Ende des Jahrzehnts mit einem Goldpreis von 10.000 US-Dollar (circa 8.400 Euro).
„Dieser Anstieg steht vor dem Hintergrund zunehmender geopolitischer Spannungen, die ein militärisches Wettrüsten antreiben. Rüstungsunternehmen benötigen Metalle, um ihre Produktion auszuweiten“, erklärte Yardeni Research in einer Analyse vom 25. Januar.
Darüber hinaus beschleunige das globale Wettrennen im Bereich künstlicher Intelligenz die Investitionen in Technologie, was die Nachfrage nach Metallen weiter steigere und somit die Preise nach oben treibe.
Gleichzeitig stützen „tiefgreifende strukturelle Strömungen“ die Goldrallye, darunter die hohen Haushaltsdefizite der USA sowie die anhaltenden Goldkäufe der Zentralbanken, erklärte David Miller, Seniorportfoliomanager bei Catalyst Funds.
„Diese Kräfte sind äußerst stark und werden den Goldpreis in den kommenden drei, fünf oder sogar zehn Jahren voraussichtlich deutlich steigen lassen“, schrieb Miller in einer E-Mail an die englischsprachige Ausgabe der Epoch Times.