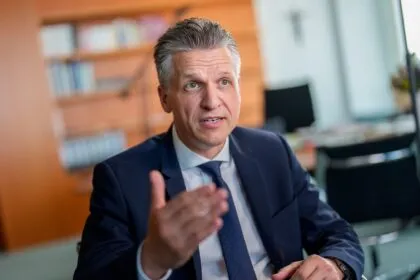
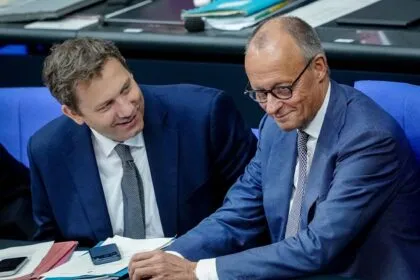
Unionsfraktionschef Thorsten Frei (CDU) fordert einen vollständigen Ausgleich der kalten Progression. Sollte eine Finanzierung derzeit nicht möglich sein, hält er auch rückwirkende Steuerentlastungen für denkbar. - Foto: Carsten Koall/dpa
In Kürze:
12,4 Milliarden Euro: So hoch könnte die rechnerische Mehrbelastung durch die kalte Progression 2027 ausfallen – vor den geplanten Steuerentlastungen. Mehrere Medien berichten.
Streit in der Koalition: Die Union fordert einen vollständigen Inflationsausgleich, die SPD verlangt eine Gegenfinanzierung.
Kritik an der Steuerreform: Wirtschaftsverbände und der Bund der Steuerzahler warnen vor zusätzlichen Belastungen für Beschäftigte und Unternehmen.
Wer im kommenden Jahr eine Gehaltserhöhung bekommt, könnte trotzdem an Kaufkraft verlieren. Denn die Bundesregierung plant zwar Steuererleichterungen, will aber nicht sämtliche inflationsbedingte Steuermehrbelastungen ausgleichen.
Nach Informationen der „ZEIT“ und weiterer Medien rechne die Bundesregierung für 2027 mit zusätzlichen Steuereinnahmen von 12,4 Milliarden Euro durch die sogenannte kalte Progression. Im laufenden Jahr sollen es 10,8 Milliarden Euro sein. Die Zahlen stammten demnach aus dem Entwurf des neuen Steuerprogressionsberichts der Bundesregierung, der allerdings bisher nicht öffentlich zugänglich und überprüfbar ist
Für die Steuerzahler soll sich daraus den Berechnungen zufolge eine durchschnittliche Mehrbelastung von 304 Euro im Jahr 2026 und 344 Euro im Jahr 2027 ergeben. Für das kommende Jahr werde dabei eine Inflationsrate von 3 Prozent angenommen.
Die geplante Einkommensteuerreform dürfte diese rechnerischen Belastungen allerdings verringern.
Was bedeutet kalte Progression?
Das Problem der kalten Progression lässt sich an einem einfachen Beispiel erklären. Ein Arbeitnehmer verdient monatlich 3.000 Euro brutto. Sein Arbeitgeber erhöht das Gehalt um 3 Prozent auf 3.090 Euro. Er bekommt also 90 Euro mehr im Monat.
Gleichzeitig steigen die Verbraucherpreise um 3 Prozent. Lebensmittel, Dienstleistungen und andere Ausgaben werden teurer. Die Gehaltserhöhung gleicht damit lediglich die Inflation aus. Gemessen am Bruttogehalt kann sich der Arbeitnehmer nicht mehr leisten als zuvor. Bei der Einkommensteuer entsteht jedoch ein Problem.
In Deutschland gilt grundsätzlich:
Wer mehr verdient, muss auf zusätzliches steuerpflichtiges Einkommen einen höheren Steuersatz zahlen. Steigt das Gehalt, kann deshalb auch der durchschnittliche Steuersatz zunehmen.
Normalerweise kann der Staat diesen Effekt begrenzen, indem er die Einkommensgrenzen, ab denen höhere Steuersätze gelten, entsprechend der Inflation anhebt. Geschieht das nicht, muss der Arbeitnehmer auf seine Gehaltserhöhung mehr Steuern zahlen als bei einem vollständig an die Inflation angepassten Tarif. Obwohl sein Bruttogehalt lediglich die gestiegenen Preise ausgleicht, kann seine Kaufkraft nach Steuern sinken.
Genau diese zusätzliche, allein durch die Inflation verursachte Steuerbelastung wird als kalte Progression bezeichnet. Das Bundesfinanzministerium erläutert den Zusammenhang zwischen steigenden Preisen, höheren Einkommen und dem Einkommensteuertarif.
Das bedeutet allerdings nicht, dass der Arbeitnehmer plötzlich auf sein gesamtes Gehalt einen höheren Steuersatz zahlen muss. Die deutsche Einkommenssteuer ist progressiv aufgebaut. Der Grundfreibetrag ist steuerfrei. Für die darüberliegende Einkommensteile steigt der Steuersatz in den Progressionszonen kontinuierlich an. Ein höherer Grenzsteuersatz gilt daher nicht rückwirkend für das gesamte Einkommen.
Ein vereinfachtes Beispiel: Müsste ein Arbeitnehmer auf die ersten 1.000 Euro seines steuerpflichtigen Einkommens 10 Prozent Steuern zahlen und auf die nächsten 1.000 Euro 20 Prozent, würde der höhere Steuersatz nur für die zweiten 1.000 Euro gelten. Die ersten 1.000 Euro würden weiterhin mit 10 Prozent besteuert.
Steigt nun sein Einkommen, kann ein größerer Teil davon dem höheren Steuersatz unterliegen. Dadurch erhöht sich auch der durchschnittliche Steuersatz, den er auf sein gesamtes steuerpflichtiges Einkommen zahlt. Werden die Einkommensgrenzen nicht an die Inflation angepasst, kann dieser Effekt selbst dann eintreten, wenn die Gehaltserhöhung lediglich die gestiegenen Lebenshaltungskosten ausgleicht.
Was will die Bundesregierung ändern?
In den vergangenen Jahren hat der Gesetzgeber die Einkommensteuer regelmäßig angepasst, um solche inflationsbedingten Mehrbelastungen zu begrenzen. Dazu wurden unter anderem die Einkommensgrenzen verschoben, ab denen höhere Steuersätze gelten.
Für 2027 sieht der Gesetzentwurf der Bundesregierung zur Einkommensteuerreform zwar Entlastungen vor. Ein vollständiger Ausgleich der kalten Progression ist jedoch dabei nicht vorgesehen.
Wie groß der Unterschied ausfallen kann, zeigt eine gerade erst veröffentlichte Berechnung des Leibniz-Zentrums für Europäische Wirtschaftsforschung (ZEW).
Bei einem zu versteuernden Jahreseinkommen von 40.000 Euro würde ein vollständiger Inflationsausgleich die Einkommensteuer nach den ZEW-Berechnungen im Jahr 2028 um 306 Euro gegenüber 2026 jährlich senken. Die geplanten Tarifänderungen bringen dagegen lediglich 116 Euro Entlastung. Unter Berücksichtigung des höheren Arbeitnehmer-Pauschbetrags steigt die Entlastung auf 179 Euro. Das ZEW kommt zu dem Ergebnis, dass die geplanten Änderungen für 98 Prozent der Steuerpflichtigen im Jahr 2028 hinter einem vollständigen Inflationsausgleich zurückbleiben.
Der sogenannte Grundfreibetrag soll von derzeit 12.348 Euro auf 12.564 Euro im kommenden Jahr steigen.
Foto: filmfoto/iStock
Wie viel Einkommen bleibt steuerfrei?
Parallel zur Debatte über die kalte Progression hat die Bundesregierung berechnet, wie viel Geld Menschen mindestens zum Leben benötigen. Dieser Betrag wird als Existenzminimum bezeichnet. Dahinter steht ein verfassungsrechtlicher Grundsatz: Der Staat darf jenen Teil des Einkommens nicht besteuern, den ein Mensch für seinen notwendigen Lebensunterhalt benötigt. Dazu gehören unter anderem Lebensmittel, Kleidung, Wohnen und Heizung.
Nach dem Entwurf des neuen Existenzminimumberichts, der der „Süddeutschen Zeitung“ vorab vorliege, müssten 2027 bei Alleinstehenden mindestens 12.504 Euro im Jahr steuerfrei bleiben. Für 2028 steige dieser Betrag auf 12.780 Euro.
Die Bundesregierung hat in ihrem Entwurf zum Einkommensteuerreformgesetz 2027 bereits höhere steuerfreie Beträge vorgesehen. Der sogenannte Grundfreibetrag soll von derzeit 12.348 Euro auf 12.564 Euro im kommenden Jahr steigen.
Für 2028 sind 12.900 Euro geplant. Das bedeutet: Wer 2027 als Alleinstehender ein zu versteuerndes Jahreseinkommen von höchstens 12.564 Euro hat, muss darauf keine Einkommensteuer zahlen. Bei gemeinsam veranlagten Ehepaaren liegt die entsprechende Grenze bei 25.128 Euro.
Mit den geplanten Grundfreibeträgen erfüllt die Bundesregierung nach den vorliegenden Zahlen die Anforderungen an das steuerfreie Existenzminimum. Die kalte Progression wird dadurch allerdings nicht vollständig ausgeglichen. Denn die Erhöhung des Grundfreibetrags allein reicht nicht aus, um sämtliche Einkommensgrenzen an die Inflation anzupassen.
Warum gibt es Streit in der Koalition?
Innerhalb der Koalition ist umstritten, wie weit die Steuerentlastungen gehen sollen. Nach Informationen der Nachrichtenagentur dpa hat die Union in den vergangenen Wochen mehrfach gefordert, die kalte Progression vollständig auszugleichen. Dazu müssten die Grenzen des Einkommensteuertarifs insgesamt entsprechend der Inflation angehoben werden.
Bundesfinanzminister Lars Klingbeil (SPD) habe sich demnach grundsätzlich offen gezeigt für einen solchen Schritt. Er habe allerdings verlangt, dass die dadurch entstehenden Steuerausfälle an anderer Stelle ausgeglichen würden. Eine Einigung wurde bislang nicht erzielt.
Wie die dpa nach der Sondersitzung am Mittwoch, 11. November, der Koalitionsfraktionen in Berlin meldete, gebe die Union ihr Ziel nicht auf, die inflationsbedingte kalte Progression bei der Einkommensteuer vollständig auszugleichen. Wenn man das jetzt nicht finanzieren könne, könne „gegebenenfalls auch rückwirkend“ entlastet werden, sagte Unionsfraktionschef Thorsten Frei (CDU). SPD-Fraktionschef Matthias Miersch betonte, für einen vollständigen Ausgleich müsse eine Gegenfinanzierung vorgelegt werden.
Bei der Vorstellung der Steuerschätzung am 22. Oktober 2026 hatte Klingbeil auf die angespannte Haushaltslage hingewiesen.
Zwar kann der Bund 2027 aufgrund besserer Konjunkturaussichten mit rund 4 Milliarden Euro höheren Steuereinnahmen rechnen als noch im Mai angenommen. Zusätzliche finanzielle Spielräume ergeben sich daraus nach Einschätzung des Ministers jedoch nicht. „Für 2027 gewinnen wir insgesamt keine neuen Spielräume hinzu, wir müssen aber auch keine neuen Lücken schließen“, erklärte Klingbeil. Der Bundeshaushalt müsse weiterhin konsolidiert werden, um künftig wieder finanziellen Handlungsspielraum zu gewinnen.
Wie teuer ein vollständiger Ausgleich wäre, hat das ZEW berechnet. Würde die Bundesregierung die Inflation für alle Einkommensgruppen vollständig ausgleichen, wären im Jahr 2028 zusätzliche Entlastungen rund 11,6 Milliarden Euro gegenüber den bisher geplanten Maßnahmen erforderlich.
Welche Folgen hat das für Arbeitnehmer und Unternehmen?
Ein unvollständiger Ausgleich der kalten Progression bedeutet, dass Beschäftigte trotz steigender Gehälter weniger Kaufkraft behalten können, als sie bei einem vollständigen Inflationsausgleich hätten. Das kann auch Auswirkungen auf den privaten Konsum haben. Wenn Haushalten nach Steuern weniger Geld zur Verfügung steht, können sie entsprechend weniger für Waren und Dienstleistungen ausgeben. Wie stark sich das tatsächlich auf die Wirtschaft auswirkt, hängt allerdings auch von der weiteren Lohn- und Preisentwicklung ab.
Auch Selbstständige und Einzelunternehmer können betroffen sein. Steigen ihre Gewinne beispielsweise nur aufgrund höherer Preise, kann ihre Einkommensteuerbelastung zunehmen, obwohl sich ihre tatsächliche wirtschaftliche Lage nicht entsprechend verbessert hat.
Bei einer Anhörung des Finanzausschusses Anfang November kritisierten die acht Spitzenverbände der deutschen Wirtschaft, darunter die Deutsche Industrie- und Handelskammer (DIHK), die geplante Einkommensteuerreform.
So bemängeln sie unter anderem, dass die Bundesregierung die Einkommensgrenzen des Steuertarifs nicht vollständig an die erwartete Inflation anpassen wolle. Dies sei „für die Wirtschaft und die Beschäftigten besonders enttäuschend“. Die Verbände fordern deshalb, sämtliche Tarifgrenzen künftig jährlich und nach festen Regeln an die Preisentwicklung anzupassen.
Auch der Bund der Steuerzahler forderte, sämtliche Tarifgrenzen entsprechend der Preisentwicklung anzuheben. In seiner Stellungnahme zur Anhörung des Finanzausschusses kritisierte der Verband: „So kehrt die kalte Progression zurück – der Fiskus wird wieder zum Inflationsgewinner und das auch bei kleinen und mittleren Einkommen.“
Für den Staat hat die kalte Progression die umgekehrte Wirkung. Durch steigende Löhne und Einkommen kann er mehr Steuern einnehmen, auch wenn die Bürger real nicht wohlhabender werden.
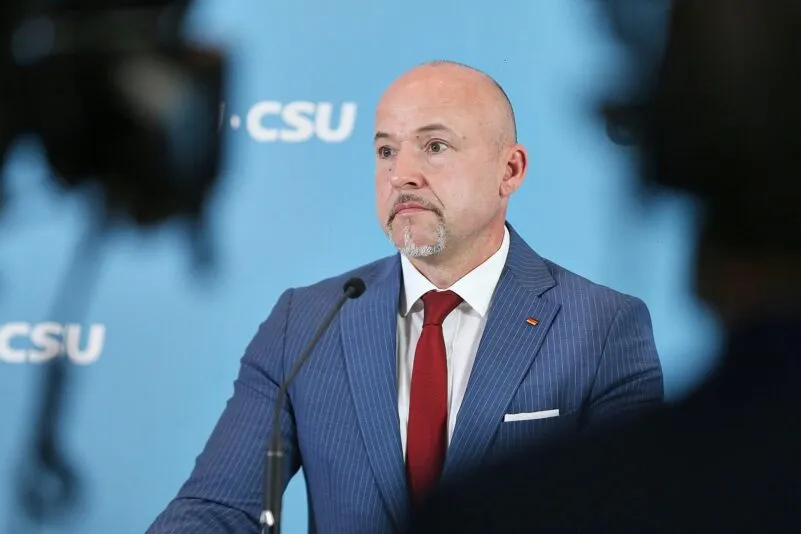
Alexander Hoffmann am 13.10.2026 - Foto: via dts Nachrichtenagentur
In Kürze:
Mehr als 40 Wirtschaftsverbände und der Deutsche Bauernverband wenden sich gegen die geplante Plastiksteuer.
Die für 2027 vorgesehene Abgabe von 550 Euro je Tonne Kunststoffverpackungen wurde am 4. November nicht im Bundeskabinett behandelt.
Auch die geplante Zuckersteuer gerät unter Druck. Teile der Unionsfraktion wollen ihre Einführung verschieben oder ganz verhindern.
Mehrere Verbände haben das Vertagen eines Beschlusses über eine mögliche Plastiksteuer im Bundeskabinett begrüßt. Wie das Fachmagazin „Packaging Journal“ am Mittwoch, 4. November, berichtete, fand sich das Thema der sogenannten Kunststoffverpackungssteuer nicht auf der Tagesordnung der an diesem Tag stattfindenden Kabinettssitzung.
Das Bundesfinanzministerium wollte bereits im nächsten Jahr eine Steuer von 550 Euro pro Tonne auf Kunststoffverpackungen einführen. Die Verbände GKV (Gesamtverband Kunststoffverarbeitende Industrie), Plastics Europe Deutschland und VDMA hatten zusammen mit 40 weiteren Wirtschaftsverbänden gegen das Vorhaben Front gemacht.
Verbände warnen vor Folgen einer möglichen Plastiksteuer
Nach Einschätzungen der Interessensvereinigungen würde die Administration der Kunststoffverpackungssteuer mindestens 800 zusätzliche Stellen bei Zoll und Verwaltung erfordern. Der GKV befürchtet zudem Wettbewerbsnachteile für heimische kunststoffverarbeitende Betriebe und den Verlust von bis zu 40.000 Arbeitsplätzen. Statt einer Plastiksteuer regen sie Instrumente wie differenzierte finanzielle Beiträge auf der Grundlage der Umwelteigenschaften von Verpackungen an.
Auch der Deutsche Bauernverband (DBV) sprach sich gegen die geplante Kunststoffverpackungssteuer aus. Generalsekretärin Stefanie Sabet wies darauf hin, dass die Branche bereits jetzt umfangreiche Anforderungen im Verpackungsbereich erfüllen müsse. Sie erklärte:
„Mit der geplanten Plastiksteuer schafft die Bundesregierung neue Kosten und zusätzliche Bürokratie, statt Betriebe zu entlasten und die Wettbewerbsfähigkeit in Deutschland zu stärken.“
Ein nennenswerter Nutzen für Umwelt oder Verbraucher sei nicht zu erkennen. Die Steuer diene hauptsächlich der Generierung von Einnahmen. Stattdessen benötigten die Unternehmen weniger Bürokratie und verlässliche Rahmenbedingungen.
Anhaltender Widerstand auch aus der Industrie – Kritik auch von den Grünen
Bereits am 9. Oktober hatten 33 Wirtschaftsverbände eine gemeinsame Erklärung veröffentlicht. Auch Industrie- und Handelsverbände wie BDI, DIHK und HDE gehörten hier zu den Unterzeichnern. Sie befürchten ebenfalls zusätzliche Belastungen für Unternehmen und Verbraucher, mehr Bürokratie und zusätzliche Nachweispflichten.
Außerdem würde eine Plastiksteuer für deutschen Unternehmen Wettbewerbsnachteile bedeuten und mögliche Fehlanreize beim Recycling und bei der Wahl von Verpackungsmaterialien begünstigen. So sei zu erwarten, dass Unternehmen stattdessen vermehrt auf Papier, Pappe oder Materialverbunde setzten. Dies erwartet unter anderem auch Johannes Hauck von der Wirtschaftsvereinigung der Grünen, der deshalb erklärt, ein umfassendes Gesetz einer schnellen Regelung vorzuziehen.
Die Bundesregierung wollte die Steuer ursprünglich zum 1. Juli 2027 einführen. Im ersten Jahr sollte diese insgesamt etwa 805 Millionen Euro einbringen. Ab 2028 rechnete man mit jährlichen Einnahmen von etwa 1,4 bis 1,5 Milliarden Euro. Der Umstand, dass das Thema am Mittwoch keine Behandlung im Bundeskabinett fand, ist jedoch nicht gleichbedeutend mit einem endgültigen Ende für das Vorhaben. Durch die geplante nationale Verbrauchssteuer wollte der Bund auch den bereits seit 2021 auf EU-Ebene erhobenen Eigenmittelbeitrag für nicht recycelte Kunststoffverpackungsabfällen finanzieren. Dieser beträgt 0,80 Euro je Kilogramm und wird von den Mitgliedstaaten abgeführt.
CSU-Landesgruppenchef Hoffmann nennt Plastiksteuer „bürokratisch und wirtschaftsfeindlich“
Im Vorfeld der Beratungen über den Bundeshaushalt im Kabinett haben CDU und CSU noch einmal ihre Ablehnung des derzeitigen Entwurfes bekräftigt. CSU-Landesgruppenchef Alexander Hoffmann erklärte, Ökonomen bescheinigten dem Bundeskabinett, dieses schaffe „erstmals seit 2009 einen echten Konsolidierungshaushalt“.
Man wolle jedoch nicht nur einen verfassungskonformen, sondern auch einen offensiv vertretbaren Haushalt. Deshalb solle die sogenannte Zuckersteuer auf zuckerhaltige Getränke, auf die man sich im Oktober geeinigt habe, erst am 1. Januar 2028 statt im Sommer des nächsten Jahres starten. Dies sei auch im Einklang mit der Empfehlung der Finanzkommission Gesundheit.
Darüber hinaus betonte Hoffmann, man wolle keine „bürokratische, wirtschaftsfeindliche Plastiksteuer“. Auf Grundlage des Entwurfs sei keine Lenkungswirkung zu erkennen. Der CSU-Landesgruppenchef fügte hinzu:
„Dazu wollen wir durchsetzen, dass die Alkoholsteuer zu einem späteren Zeitpunkt einsetzt, und auch die Schaumweinsteuer wollen wir verhindern.“
Koalition streitet über Zeitplan weiterer Steuerpläne
Die SPD will an den Vorhaben und am dazugehörigen Zeitplan festhalten. Einem Bericht von „BILD“ zufolge geht man in der Unionsfraktion derzeit jedoch nicht davon aus, dass die geplante Zuckergetränkesteuer mit den Stimmen der Koalition verabschiedet werden könne. So hätten alle zwölf Agrarpolitiker der Union geschlossen angekündigt, nicht für die Steuer zu stimmen. In einem solchen Fall wäre die eigene Mehrheit von Union und SPD für das Vorhaben nicht mehr vorhanden.
Außerdem sollen auch Haushalts- und Finanzpolitiker eine Verweigerung angekündigt haben. Es gebe innerhalb der Unionsfraktion nun Diskussionen, ob man das Vorhaben nur verschieben oder gänzlich fallen lassen sollte. Kritik kam aus den Reihen der Grünen. Deren Bundestagsabgeordneter Johannes Wagner äußerte auf Bluesky:
„Nach Wochen der Verhandlungen und eines eigentlich verkündeten Kompromisses blockiert die Union eine Zuckersteuer. Alle Expert*innen und Ärzteverbände sind sich einig: Wir brauchen eine Zuckersteuer!“
Immerhin scheint in anderen Bereichen mehr Harmonie innerhalb der Koalition zu herrschen. Hoffmann äußerte, es gebe zwischen Union und SPD einen „Gleichlauf“ in anderen Bereichen. So wolle man die von der Union geforderte Arbeitsmarktreform und die von SPD-Chef und Bundesfinanzminister Lars Klingbeil angestrebte Einkommensteuerreform zeitgleich beschließen.