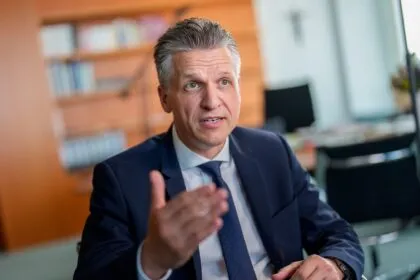
Unionsfraktionschef Thorsten Frei (CDU) fordert einen vollständigen Ausgleich der kalten Progression. Sollte eine Finanzierung derzeit nicht möglich sein, hält er auch rückwirkende Steuerentlastungen für denkbar. - Foto: Carsten Koall/dpa
In Kürze:
12,4 Milliarden Euro: So hoch könnte die rechnerische Mehrbelastung durch die kalte Progression 2027 ausfallen – vor den geplanten Steuerentlastungen. Mehrere Medien berichten.
Streit in der Koalition: Die Union fordert einen vollständigen Inflationsausgleich, die SPD verlangt eine Gegenfinanzierung.
Kritik an der Steuerreform: Wirtschaftsverbände und der Bund der Steuerzahler warnen vor zusätzlichen Belastungen für Beschäftigte und Unternehmen.
Wer im kommenden Jahr eine Gehaltserhöhung bekommt, könnte trotzdem an Kaufkraft verlieren. Denn die Bundesregierung plant zwar Steuererleichterungen, will aber nicht sämtliche inflationsbedingte Steuermehrbelastungen ausgleichen.
Nach Informationen der „ZEIT“ und weiterer Medien rechne die Bundesregierung für 2027 mit zusätzlichen Steuereinnahmen von 12,4 Milliarden Euro durch die sogenannte kalte Progression. Im laufenden Jahr sollen es 10,8 Milliarden Euro sein. Die Zahlen stammten demnach aus dem Entwurf des neuen Steuerprogressionsberichts der Bundesregierung, der allerdings bisher nicht öffentlich zugänglich und überprüfbar ist
Für die Steuerzahler soll sich daraus den Berechnungen zufolge eine durchschnittliche Mehrbelastung von 304 Euro im Jahr 2026 und 344 Euro im Jahr 2027 ergeben. Für das kommende Jahr werde dabei eine Inflationsrate von 3 Prozent angenommen.
Die geplante Einkommensteuerreform dürfte diese rechnerischen Belastungen allerdings verringern.
Was bedeutet kalte Progression?
Das Problem der kalten Progression lässt sich an einem einfachen Beispiel erklären. Ein Arbeitnehmer verdient monatlich 3.000 Euro brutto. Sein Arbeitgeber erhöht das Gehalt um 3 Prozent auf 3.090 Euro. Er bekommt also 90 Euro mehr im Monat.
Gleichzeitig steigen die Verbraucherpreise um 3 Prozent. Lebensmittel, Dienstleistungen und andere Ausgaben werden teurer. Die Gehaltserhöhung gleicht damit lediglich die Inflation aus. Gemessen am Bruttogehalt kann sich der Arbeitnehmer nicht mehr leisten als zuvor. Bei der Einkommensteuer entsteht jedoch ein Problem.
In Deutschland gilt grundsätzlich:
Wer mehr verdient, muss auf zusätzliches steuerpflichtiges Einkommen einen höheren Steuersatz zahlen. Steigt das Gehalt, kann deshalb auch der durchschnittliche Steuersatz zunehmen.
Normalerweise kann der Staat diesen Effekt begrenzen, indem er die Einkommensgrenzen, ab denen höhere Steuersätze gelten, entsprechend der Inflation anhebt. Geschieht das nicht, muss der Arbeitnehmer auf seine Gehaltserhöhung mehr Steuern zahlen als bei einem vollständig an die Inflation angepassten Tarif. Obwohl sein Bruttogehalt lediglich die gestiegenen Preise ausgleicht, kann seine Kaufkraft nach Steuern sinken.
Genau diese zusätzliche, allein durch die Inflation verursachte Steuerbelastung wird als kalte Progression bezeichnet. Das Bundesfinanzministerium erläutert den Zusammenhang zwischen steigenden Preisen, höheren Einkommen und dem Einkommensteuertarif.
Das bedeutet allerdings nicht, dass der Arbeitnehmer plötzlich auf sein gesamtes Gehalt einen höheren Steuersatz zahlen muss. Die deutsche Einkommenssteuer ist progressiv aufgebaut. Der Grundfreibetrag ist steuerfrei. Für die darüberliegende Einkommensteile steigt der Steuersatz in den Progressionszonen kontinuierlich an. Ein höherer Grenzsteuersatz gilt daher nicht rückwirkend für das gesamte Einkommen.
Ein vereinfachtes Beispiel: Müsste ein Arbeitnehmer auf die ersten 1.000 Euro seines steuerpflichtigen Einkommens 10 Prozent Steuern zahlen und auf die nächsten 1.000 Euro 20 Prozent, würde der höhere Steuersatz nur für die zweiten 1.000 Euro gelten. Die ersten 1.000 Euro würden weiterhin mit 10 Prozent besteuert.
Steigt nun sein Einkommen, kann ein größerer Teil davon dem höheren Steuersatz unterliegen. Dadurch erhöht sich auch der durchschnittliche Steuersatz, den er auf sein gesamtes steuerpflichtiges Einkommen zahlt. Werden die Einkommensgrenzen nicht an die Inflation angepasst, kann dieser Effekt selbst dann eintreten, wenn die Gehaltserhöhung lediglich die gestiegenen Lebenshaltungskosten ausgleicht.
Was will die Bundesregierung ändern?
In den vergangenen Jahren hat der Gesetzgeber die Einkommensteuer regelmäßig angepasst, um solche inflationsbedingten Mehrbelastungen zu begrenzen. Dazu wurden unter anderem die Einkommensgrenzen verschoben, ab denen höhere Steuersätze gelten.
Für 2027 sieht der Gesetzentwurf der Bundesregierung zur Einkommensteuerreform zwar Entlastungen vor. Ein vollständiger Ausgleich der kalten Progression ist jedoch dabei nicht vorgesehen.
Wie groß der Unterschied ausfallen kann, zeigt eine gerade erst veröffentlichte Berechnung des Leibniz-Zentrums für Europäische Wirtschaftsforschung (ZEW).
Bei einem zu versteuernden Jahreseinkommen von 40.000 Euro würde ein vollständiger Inflationsausgleich die Einkommensteuer nach den ZEW-Berechnungen im Jahr 2028 um 306 Euro gegenüber 2026 jährlich senken. Die geplanten Tarifänderungen bringen dagegen lediglich 116 Euro Entlastung. Unter Berücksichtigung des höheren Arbeitnehmer-Pauschbetrags steigt die Entlastung auf 179 Euro. Das ZEW kommt zu dem Ergebnis, dass die geplanten Änderungen für 98 Prozent der Steuerpflichtigen im Jahr 2028 hinter einem vollständigen Inflationsausgleich zurückbleiben.
Der sogenannte Grundfreibetrag soll von derzeit 12.348 Euro auf 12.564 Euro im kommenden Jahr steigen.
Foto: filmfoto/iStock
Wie viel Einkommen bleibt steuerfrei?
Parallel zur Debatte über die kalte Progression hat die Bundesregierung berechnet, wie viel Geld Menschen mindestens zum Leben benötigen. Dieser Betrag wird als Existenzminimum bezeichnet. Dahinter steht ein verfassungsrechtlicher Grundsatz: Der Staat darf jenen Teil des Einkommens nicht besteuern, den ein Mensch für seinen notwendigen Lebensunterhalt benötigt. Dazu gehören unter anderem Lebensmittel, Kleidung, Wohnen und Heizung.
Nach dem Entwurf des neuen Existenzminimumberichts, der der „Süddeutschen Zeitung“ vorab vorliege, müssten 2027 bei Alleinstehenden mindestens 12.504 Euro im Jahr steuerfrei bleiben. Für 2028 steige dieser Betrag auf 12.780 Euro.
Die Bundesregierung hat in ihrem Entwurf zum Einkommensteuerreformgesetz 2027 bereits höhere steuerfreie Beträge vorgesehen. Der sogenannte Grundfreibetrag soll von derzeit 12.348 Euro auf 12.564 Euro im kommenden Jahr steigen.
Für 2028 sind 12.900 Euro geplant. Das bedeutet: Wer 2027 als Alleinstehender ein zu versteuerndes Jahreseinkommen von höchstens 12.564 Euro hat, muss darauf keine Einkommensteuer zahlen. Bei gemeinsam veranlagten Ehepaaren liegt die entsprechende Grenze bei 25.128 Euro.
Mit den geplanten Grundfreibeträgen erfüllt die Bundesregierung nach den vorliegenden Zahlen die Anforderungen an das steuerfreie Existenzminimum. Die kalte Progression wird dadurch allerdings nicht vollständig ausgeglichen. Denn die Erhöhung des Grundfreibetrags allein reicht nicht aus, um sämtliche Einkommensgrenzen an die Inflation anzupassen.
Warum gibt es Streit in der Koalition?
Innerhalb der Koalition ist umstritten, wie weit die Steuerentlastungen gehen sollen. Nach Informationen der Nachrichtenagentur dpa hat die Union in den vergangenen Wochen mehrfach gefordert, die kalte Progression vollständig auszugleichen. Dazu müssten die Grenzen des Einkommensteuertarifs insgesamt entsprechend der Inflation angehoben werden.
Bundesfinanzminister Lars Klingbeil (SPD) habe sich demnach grundsätzlich offen gezeigt für einen solchen Schritt. Er habe allerdings verlangt, dass die dadurch entstehenden Steuerausfälle an anderer Stelle ausgeglichen würden. Eine Einigung wurde bislang nicht erzielt.
Wie die dpa nach der Sondersitzung am Mittwoch, 11. November, der Koalitionsfraktionen in Berlin meldete, gebe die Union ihr Ziel nicht auf, die inflationsbedingte kalte Progression bei der Einkommensteuer vollständig auszugleichen. Wenn man das jetzt nicht finanzieren könne, könne „gegebenenfalls auch rückwirkend“ entlastet werden, sagte Unionsfraktionschef Thorsten Frei (CDU). SPD-Fraktionschef Matthias Miersch betonte, für einen vollständigen Ausgleich müsse eine Gegenfinanzierung vorgelegt werden.
Bei der Vorstellung der Steuerschätzung am 22. Oktober 2026 hatte Klingbeil auf die angespannte Haushaltslage hingewiesen.
Zwar kann der Bund 2027 aufgrund besserer Konjunkturaussichten mit rund 4 Milliarden Euro höheren Steuereinnahmen rechnen als noch im Mai angenommen. Zusätzliche finanzielle Spielräume ergeben sich daraus nach Einschätzung des Ministers jedoch nicht. „Für 2027 gewinnen wir insgesamt keine neuen Spielräume hinzu, wir müssen aber auch keine neuen Lücken schließen“, erklärte Klingbeil. Der Bundeshaushalt müsse weiterhin konsolidiert werden, um künftig wieder finanziellen Handlungsspielraum zu gewinnen.
Wie teuer ein vollständiger Ausgleich wäre, hat das ZEW berechnet. Würde die Bundesregierung die Inflation für alle Einkommensgruppen vollständig ausgleichen, wären im Jahr 2028 zusätzliche Entlastungen rund 11,6 Milliarden Euro gegenüber den bisher geplanten Maßnahmen erforderlich.
Welche Folgen hat das für Arbeitnehmer und Unternehmen?
Ein unvollständiger Ausgleich der kalten Progression bedeutet, dass Beschäftigte trotz steigender Gehälter weniger Kaufkraft behalten können, als sie bei einem vollständigen Inflationsausgleich hätten. Das kann auch Auswirkungen auf den privaten Konsum haben. Wenn Haushalten nach Steuern weniger Geld zur Verfügung steht, können sie entsprechend weniger für Waren und Dienstleistungen ausgeben. Wie stark sich das tatsächlich auf die Wirtschaft auswirkt, hängt allerdings auch von der weiteren Lohn- und Preisentwicklung ab.
Auch Selbstständige und Einzelunternehmer können betroffen sein. Steigen ihre Gewinne beispielsweise nur aufgrund höherer Preise, kann ihre Einkommensteuerbelastung zunehmen, obwohl sich ihre tatsächliche wirtschaftliche Lage nicht entsprechend verbessert hat.
Bei einer Anhörung des Finanzausschusses Anfang November kritisierten die acht Spitzenverbände der deutschen Wirtschaft, darunter die Deutsche Industrie- und Handelskammer (DIHK), die geplante Einkommensteuerreform.
So bemängeln sie unter anderem, dass die Bundesregierung die Einkommensgrenzen des Steuertarifs nicht vollständig an die erwartete Inflation anpassen wolle. Dies sei „für die Wirtschaft und die Beschäftigten besonders enttäuschend“. Die Verbände fordern deshalb, sämtliche Tarifgrenzen künftig jährlich und nach festen Regeln an die Preisentwicklung anzupassen.
Auch der Bund der Steuerzahler forderte, sämtliche Tarifgrenzen entsprechend der Preisentwicklung anzuheben. In seiner Stellungnahme zur Anhörung des Finanzausschusses kritisierte der Verband: „So kehrt die kalte Progression zurück – der Fiskus wird wieder zum Inflationsgewinner und das auch bei kleinen und mittleren Einkommen.“
Für den Staat hat die kalte Progression die umgekehrte Wirkung. Durch steigende Löhne und Einkommen kann er mehr Steuern einnehmen, auch wenn die Bürger real nicht wohlhabender werden.
Die Koalition plant eine Zuckersteuer auf Limonaden und Colas. (Archivbild) - Foto: Fernando Gutierrez-Juarez/dpa
In Kürze:
Der Bund der Steuerzahler kritisiert den Verwaltungsaufwand für die geplante Plastik- und Zuckersteuer.
Für beide Abgaben sind nach den vorliegenden Angaben insgesamt 1.046 zusätzliche Vollzeitstellen vorgesehen.
Die beiden Steuern sollen nach bisherigen Planungen am 1. Juli 2027 in Kraft treten.
Während sich die entsprechenden Vorhaben der Bundesregierung noch nicht im Parlament befinden, übt der Bund der Steuerzahler (BdSt) bereits Kritik an den neuen Steuerplänen. Konkret geht es um die geplante Plastiksteuer auf Verpackungen und die Zuckersteuer auf gesüßte Getränke.
Die Vereinigung nennt den dafür erforderlichen staatlichen Verwaltungsaufwand „Bürokratie-Irrsinn mit Ansage“. BdSt-Präsident Reiner Holznagel weist darauf hin, dass der Bund allein schon für die Administration der Abgaben 1.046 zusätzliche Vollzeitstellen eingeplant habe.
Plastiksteuer würde besonders hohen Personalaufwand nach sich ziehen
Der Stellenaufwuchs werde überwiegend beim Zoll anfallen, daneben beim IT-Dienstleister ITZBund und im Bundesfinanzministerium. Davon entfallen 819 Vollzeitäquivalente auf den Vollzug der Plastiksteuer, für die Administration der Zuckersteuer weisen ministerielle Berechnungen zudem 227 zusätzliche Stellen aus.
Der BdSt betrachtet es als völlig unverhältnismäßig, für nur zwei neue Steuern mehr als 1.000 neue Stellen einzurichten. Die Bundesregierung versuche, „Haushaltslöcher mit neuen Steuern zu stopfen“, betont Holznagel. Das sei der falsche Weg. Stattdessen solle sie dazu übergehen, „endlich Ausgaben und Strukturen auf den Prüfstand zu stellen“.
Die Bundesregierung habe Bürokratieabbau und Personalreduzierung angekündigt, nun geschehe das Gegenteil. Zu Beginn des Monats hatte bereits die Initiative Neue Soziale Marktwirtschaft die deutliche Zunahme der Stellen in der Bundesverwaltung kritisiert – vor allem in den höheren Gehaltsgruppen. Als wichtigste Treiber des Stellenzuwachses galten bislang die Bereiche Sicherheit und Verteidigung.
Zuckersteuer noch im Stadium der Überarbeitung
Im Detail sehen die Gesetzentwürfe des Bundesfinanzministeriums für die Plastiksteuer 788 neue Stellen beim Zoll vor. Weitere 28 sollen beim ITZBund anfallen und 3 im Bundesfinanzministerium. Damit seien jährliche Personalkosten in Höhe von rund 46 Millionen Euro verbunden. Die Zuckersteuer erfordere 200 zusätzliche Stellen beim Zoll, 23 beim ITZBund und 3,75 im Ministerium. Die damit verbundenen Personalkosten würden sich auf etwa 28 Millionen Euro pro Jahr belaufen.
Die geplante Zuckersteuer befindet sich derzeit erneut zur Überarbeitung im Bundesfinanzministerium. Bundeskanzler Friedrich Merz hatte einen ersten Entwurf von Bundesfinanzminister Lars Klingbeil gestoppt, weil er diesen für „nicht mehrheitsfähig“ hielt. Es bestehe an mehreren Stellen Erklärungsbedarf.
Bisher zeichnet sich ab, dass die Zuckersteuer ab dem 1. Juli 2027 anfallen und sich nach dem Zuckergehalt der Getränke richten soll. So soll die Steuer 26 Cent je Liter für Getränke mit einem Zuckergehalt von 5 bis unter 7 Gramm je 100 Milliliter betragen. Bei einem Anteil von 7 bis unter 10 Gramm sollen es 32 Cent und bei 10 Gramm und darüber 38 Cent sein.
Reichweite der Zuckersteuer ungeklärt – Plastiksteuer soll EU-Zahlung ausgleichen
Ungeklärt ist unter anderem, ob Zero-Getränke, Hafermilch, zuckerfreie Frucht- und Gemüsesäfte oder alkoholfreies Bier ebenfalls betroffen sein sollen. Zudem ist noch offen, ob die Einnahmen als Steuer in den Bundeshaushalt fließen sollen – oder als Abgabe zweckgebunden in das Gesundheitswesen.
Die Plastiksteuer soll ebenfalls ab dem 1. Juli 2027 gelten. Sie soll 550 Euro je Tonne Kunststoff betragen und vor allem Hersteller, Importeure und bestimmte Verbringer von Verpackungen und Folien betreffen. Recycelte Kunststoffe sollen auf Antrag entlastungsfähig sein. Mit der Plastiksteuer will der Bund vor allem den eigenen Haushalt entlasten: Seit 2021 zahlt er die EU-Plastikabgabe von rund 1,4 Milliarden Euro jährlich aus dem Bundeshaushalt.
Der Bund erhofft sich von der Zuckersteuer 2027 Einnahmen von 775 Millionen Euro und ab 2028 von knapp 1,2 Milliarden Euro. Die Plastiksteuer soll 2027 weitere 805 Millionen Euro in den Bundeshaushalt bringen. Ab 2028 soll dieser Betrag jährlich knapp 1,5 Milliarden Euro betragen.
Dieses Jahr geht es besonders um staatliche Förderprogramme. (Archivbild) - Foto: Britta Pedersen/dpa
Der Lobbyverband Bund der Steuerzahler wirft Bund, Ländern und Kommunen einen sorglosen Umgang mit Steuergeld vor.
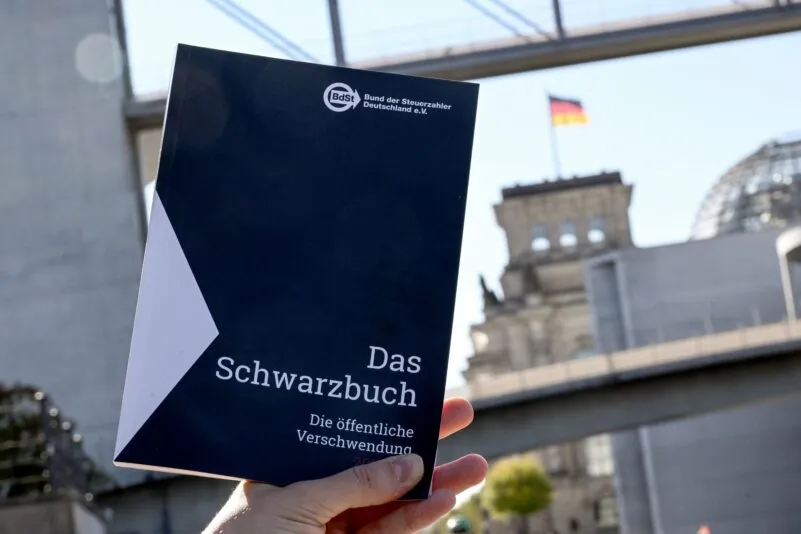
In seinem neuen „Schwarzbuch 2026/27“ stellt der Verband wieder 100 Fälle vor. „In diesem Sinne ist das Schwarzbuch auch ein Stück weit ein Beitrag dafür, dass wir demokratische Strukturen stärken müssen“, sagte Präsident Reiner Holznagel bei der Vorstellung in Berlin.
Es müsse mehr Kontrolle und Transparenz gefördert werden, zudem müsse Politik erklären und begründen, warum Entscheidungen getroffen würden, sagte Holznagel.
„Vergiftete Geschenke“
Besonderen Fokus legt der Verband diesmal auf „vergiftete Geschenke“. Dabei schaute er sich staatliche Förderprogramme an.
Kritisiert wird, dass bei Ausgaben teils Fördertöpfe und Fristen den Ausschlag gäben statt Bedarf und Nutzen. Mitunter würden Mittel ausgegeben, weil sie sonst verfielen.
„Bund und Länder müssen ihre Förderprogramme zeitlich befristen, besser aufeinander abstimmen, regelmäßig prüfen und bei mangelhafter Wirkung streichen“, forderte Holznagel.
Zudem bemängelt der Lobbyverband aufwendige Verfahren, mögliche Folgekosten für Kommunen und mangelnde Transparenz.
Daneben geht es im aktuellen „Schwarzbuch“ etwa um einen besonders teuren Zaun, Designermöbel in einem Jobcenter, eine Fahrradgarage nur für Staatsbedienstete mit rechnerisch mehr als 16.000 Euro Kosten je Stellplatz, fünf Baumpflanzungen für eine sechsstellige Summe und Dienst-Laptops für Lehrkräfte, die teils nicht eingeschaltet wurden.
Schwarzbuch ist umstritten
Der Bund der Steuerzahler ist ein privater Verein, der sich politisch unter anderem für eine effiziente Verwendung von Steuergeld und solide Staatsfinanzen einsetzt, also die Neuverschuldung und Ausgaben des Bundes hinterfragt.
Er lobbyiert dafür im Bundestag und mit öffentlichkeitswirksam inszenierten Aktionen. Der Steuerzahlerbund betont, er sei parteipolitisch neutral.
Doch das sogenannte Schwarzbuch ist umstritten. Kritisiert wird unter anderem, es liste lediglich spektakuläre Einzelfälle auf, verschweige aber oft deren Kontext und zeichne kein repräsentatives Gesamtbild der Steuerverschwendung.
Behörden und Kommunen, die darin genannt werden, wehren sich häufig gegen die Vorwürfe und begründen ihre Finanzentscheidungen. (dpa/red)