Categories
ticker wirtschaft

Betrüger machen Onlinehändlern das Leben schwer


In Kürze:

  • Fast jeder Onlinehändler ist bereits mit Betrug oder Betrugsversuchen konfrontiert worden.
  • Identitätsbezogene Delikte gehören zu den häufigsten Betrugsmaschen.
  • Onlinehändler sind daher zu umfangreicheren Kontrollen gezwungen.
  • Einen gewissen Schutz soll die starke Kundenauthentifizierung bieten.

 
Fast jeder Onlinehändler in Deutschland ist laut einer Umfrage bereits mit Betrug oder Betrugsversuchen konfrontiert worden. So haben 93 Prozent der befragten Unternehmen entsprechende Erfahrungen gemacht, teilen der Bundesverband E-Commerce und Versandhandel Deutschland (bevh) und der Informationsdienstleister CRIF mit. An der Umfrage nahmen etwa 80 Onlineshops teil.

 Mehr als 90 Prozent der Händler betroffen

Damit bleibt der Anteil betroffener Händler weiter auf einem sehr hohen Niveau. Laut einer von CRIF im vergangenen Jahr initiierten Erhebung lag die Quote der betrogenen Händler bei 95 Prozent. An dieser Befragung nahmen seinerzeit etwa 50 Shops teil.
Ein Blick auf die Statistik: Die Schätzungen zur Zahl der Onlineshops hierzulande gehen weit auseinander. Laut der Datenbank Listflix, die eigenen Angaben zufolge die Zahlen täglich aktualisiert, waren es am Mittwoch, 23. September, 190.728 Shops. Die meisten, nämlich 39.346, gibt es in Nordrhein-Westfalen. Die höchste Dichte hat Hamburg mit 6.901 Shops, das entspricht 370,51 je 100.000 Einwohner.
Wesentlich mehr Shops, nämlich rund 325.400, nennt wiederum die Datenbank ShopRank. Die Zahlen stammen vom vergangenen Juni. Der große Unterschied bei der Zahl der Shops in den beiden Datenbanken erklärt sich durch die Methodik: Listflix und ShopRank greifen auf verschiedene Datenquellen zurück und erfassen Onlineshops nach unterschiedlichen Kriterien.
80,4 Milliarden Euro Umsatz

Dabei erzielten allein die 1.000 umsatzstärksten Händler 2024 zusammen einen Nettoumsatz in Höhe von 80,4 Milliarden Euro im Onlinegeschäft. Das entspricht einer preisbereinigten Wachstumsrate von 3 Prozent gegenüber 2023, schreibt das Handelsforschungsinstitut EHI Retail Institute.
Zurück zum eigentlichen Thema: Als häufigste Betrugsform nennen die Unternehmen laut bevh sogenannte identitätsbezogene Delikte, also Straftaten, bei denen die Identität einer Person missbraucht, gefälscht oder unrechtmäßig verwendet wird.
Weitere häufig genannte Muster beträfen den Bestell- und Retourenprozess. Sechs von zehn Unternehmen sehen sich demnach mit Fällen konfrontiert, in denen Kunden den Erhalt der Ware abstreiten. In 40 Prozent der Fälle spielten gestohlene Zahlungsdaten, etwa von Kreditkarten, eine Rolle.
Die Schäden fielen laut den Angaben teils erheblich aus. 45 Prozent der Händler bezifferten ihre jährlichen Verluste durch Betrügereien auf 10.000 bis 100.000 Euro. Bei etwa jedem Siebten (15 Prozent) sind es sogar mehr als 100.000 Euro.

„Hase-und-Igel-Spiel“

CRIF-Deutschland-Geschäftsführer Frank Schlein erklärte laut Mitteilung, der Kampf gegen Betrug entwickle sich zunehmend zu einem „Hase-und-Igel-Spiel“ zwischen Händlern und Betrügern. Neue Betrugsmaschen und Gegenmaßnahmen träfen in immer kürzeren Abständen aufeinander und Künstliche Intelligenz werde „die Komplexität des Phänomens und diesen Wettlauf noch weiter verschärfen“.
Diese Problematik und ihre Entwicklung haben für Kunden Konsequenzen. Der zunehmende Betrug zwingt Onlinehändler zu umfangreicheren Kontrollen. Für die Kunden kann das den Einkauf komplizierter machen. Die bereits erwähnte Befragung von CRIF und bevh zeigt, dass 75 Prozent der Händler schon Maßnahmen zur Betrugserkennung einsetzen. Gleichzeitig sehen 69 Prozent die Herausforderung darin, Präventionsmaßnahmen so zu gestalten, dass sie sowohl dem Risiko als auch den Kunden gerecht werden.
Wie schwierig das ist, zeigt der jährlich erscheinende Fraud Report des niederländischen Finanztechnologieunternehmens Adyen, der sich mit Betrug und dessen Bekämpfung im digitalen Handel beschäftigt. Dem Versuch der Unternehmen, Betrug abzuwenden, fallen nämlich mitunter auch ehrliche Kunden zum Opfer. So blockieren laut Report statische Kontrollen bis zu 10 Prozent der potenziellen Käufer. Etwa 50 Prozent der Shops verzeichnen einen Zuwachs an diesen sogenannten False Declines, den fälschlich abgelehnten Transaktionen. Den Shops entsteht so ein zusätzlicher Umsatzverlust.
Das Dilemma ist offensichtlich. Kontrollieren die Unternehmen nicht streng genug, laufen sie Gefahr, Betrügern zum Opfer zu fallen. Sind sie zu rigoros, können sie falsche Entscheidungen treffen. Laut Report erwarten etwa 70 Prozent der Unternehmen, dass sich Betrug negativ auf ihren Umsatz auswirkt.
So können sich Händler vor Betrug schützen

Onlinehändler haben verschiedene Möglichkeiten, um sich vor Betrug zu schützen. Eine wichtige Rolle spielt die starke Kundenauthentifizierung. Dabei muss ein Kunde seine Identität bei bestimmten elektronischen Zahlungen mit zusätzlichen Sicherheitsmerkmalen bestätigen. Die Europäische Union hat diese Vorgabe mit der Zahlungsdiensterichtlinie PSD2 eingeführt. Bei Fernzahlungen müsse die Authentifizierung außerdem den konkreten Betrag und den Zahlungsempfänger eindeutig mit der Zahlung verbinden, heißt es in Artikel 97 dieser Richtlinie.
Daten der Europäischen Zentralbank und der Europäischen Bankenaufsichtsbehörde zeigen, dass geringere Betrugsraten die Folge dieser Maßnahme sind. Für ihren gemeinsamen Bericht zum Zahlungsbetrug haben beide Institutionen Daten aus dem Europäischen Wirtschaftsraum für die Jahre 2022 bis 2024 ausgewertet. Demnach weisen Zahlungen mit starker Kundenauthentifizierung im Allgemeinen niedrigere Betrugsraten auf als Zahlungen ohne eine zusätzliche Authentifizierung. Besonders deutlich zeige sich dieser Unterschied bei Kartenzahlungen, heißt es in dem im vergangenen Jahr erschienenen Bericht.

Austausch von Informationen als Mittel zur Prävention

Eine weitere Möglichkeit ist die Überwachung von Zahlungen. Händler und Zahlungsdienstleister können Transaktionen auf ungewöhnliche Muster prüfen. Als Kriterien nennt die Europäische Bankenaufsichtsbehörde unter anderem die Höhe und Häufigkeit von Zahlungen sowie Abweichungen vom bisherigen Zahlungsverhalten eines Kunden. Bei Zahlungen, die sofort ausgeführt werden, empfiehlt die Behörde eine Prüfung in Echtzeit. Diese Maßnahmen beschreibt die Europäische Bankenaufsichtsbehörde in ihrer Stellungnahme zu neuen Formen des Zahlungsbetrugs aus dem Jahr 2024.
Daneben empfiehlt die Europäische Bankenaufsichtsbehörde ein systematisches Management von Betrugsrisiken. Unternehmen sollen Informationen über Betrugsfälle erfassen und auswerten. Die Behörde nennt außerdem den Austausch von Informationen über Betrugsfälle als Möglichkeit, betrügerische Zahlungen besser zu erkennen und zu verhindern.
Die Sicherheitsmaßnahmen können allerdings nicht jede Form des Betrugs verhindern. Die Europäische Zentralbank und die Europäische Bankenaufsichtsbehörde weisen darauf hin, dass Betrüger ihre Methoden verändern. Die starke Kundenauthentifizierung schützt demnach weiterhin vor bestimmten Betrugsformen. Gleichzeitig beobachten die beiden Institutionen eine Zunahme von Betrugsfällen, bei denen Kriminelle Kunden dazu bringen, eine Zahlung selbst zu autorisieren. Für das Jahr 2024 weisen Zentralbank und Bankenaufsichtsbehörde im Europäischen Wirtschaftsraum einen Zahlungsbetrug in Höhe von 4,2 Milliarden Euro aus.
Categories
deutschland gesellschaft ticker

2027 startet Testphase für digitalen Euro – dann erhält jeder eine DEAN


In Kürze:

  • Das Europäische Parlament hat am 9. Juli 2026 grünes Licht für Trilog-Verhandlungen zum digitalen Euro gegeben.
  • Ab der zweiten Jahreshälfte 2027 testet die EZB mit 36 Zahlungsdienstleistern ein zwölfmonatiges Pilotprojekt.
  • Kernelement ist die Digital Euro Account Number (DEAN), eine 18-stellige, IBAN-ähnliche Kontonummer.

 
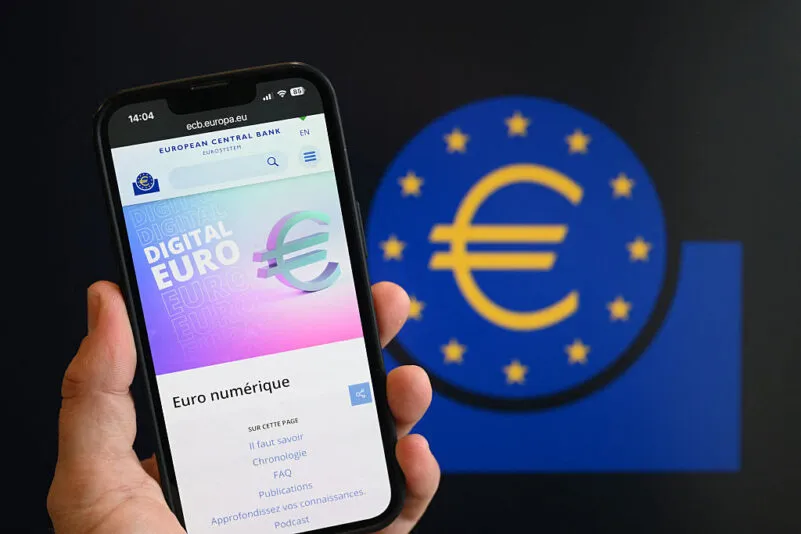
2029 soll der digitale Euro kommen. So sehen es jedenfalls die Pläne der Europäischen Zentralbank (EZB) vor. Endgültig beschlossen ist er noch nicht, doch der nächste Schritt in diese Richtung ist getan.
Das Europäische Parlament hat am 9. Juli 2026 grünes Licht für Verhandlungen über den Gesetzesvorschlag gegeben. Im Verlauf dieser Trilog-Verhandlungen mit den 27 EU-Staaten (EU-Rat) und der EU-Kommission werden alle offenen Punkte der Verordnung ausgehandelt.
Über die endgültige Einführung des digitalen Euro wird entschieden, wenn ein gemeinsamer Text vereinbart ist.

36 Zahlungsdienstleister sind an Testlauf beteiligt

In der zweiten Hälfte des Jahres 2027 startet die Europäische Zentralbank ein zwölfmonatiges Pilotprojekt zum digitalen Euro. Dafür hat die EZB 36 Zahlungsdienstleister aus dem gesamten Euro-Währungsgebiet ausgewählt, die daran teilnehmen.
Dieses Pilotprojekt sei von entscheidender Bedeutung, um die technische Funktionalität und die operativen Abläufe des digitalen Euro zu testen. Die Erfahrungen der Nutzer sollten ebenfalls einfließen und zu einer Optimierung beitragen, heißt es in einer EZB-Mitteilung.
Ein Bestandteil bei der technischen Umsetzung des digitalen Euro ist die Digital Euro Account Number, kurz DEAN. Sie dient als eindeutige Kennung eines digitalen Euro-Kontos und ist in ihrer Struktur an die IBAN angelehnt.
Bei der DEAN handelt es sich um die Kontonummer, die einem Nutzer automatisch bei der Einrichtung eines Kontos für den digitalen Euro zugewiesen wird. Sie soll der eindeutigen Identifizierung des Kontos dienen und die Abwicklung von Zahlungsvorgängen ermöglichen.
Die DEAN besteht aus einer auf 18 Zeichen festgelegten Länge. Neben den Ziffern 0 bis 9 enthält sie die Buchstaben E und U. Dieser Standard gilt für alle Länder, unabhängig vom Alphabet der jeweiligen Landessprache, heißt es in einer Erklärung (Seite 14).

Verschiedene Formen der Zahlungen

Die ersten beiden Zeichen sind die Buchstaben E und U. Es folgen zwei Prüfziffern, die ein Algorithmus nach ISO/IEC 7064 (MOD 97–10) erzeugt. Die Zeichen 5 bis 18 bestehen aus 14 Ziffern, der sogenannten Basic European Account Number (BEAN).
Die DEAN unterstützt die Funktion des digitalen Euro, die Kontonummer bei einem Wechsel des Nutzers von einem Zahlungsdienstleister zu einem anderen mitzunehmen („Portierung“). Darüber hinaus werden derzeit Umsetzungsspezifikationen für den Online-Handel (E-Commerce) oder Käufe mithilfe von mobilen Endgeräten (M-Commerce) ausgearbeitet. Dabei liegt der Schwerpunkt auf dem Austausch zwischen Geschäftskunden und Zahlungsdienstleistern. Möglich sind Einmalzahlungen, wiederkehrende Zahlungen und die Vorabfreigabe von Zahlungen.
Neben der DEAN wird es auch einen Benutzer-Alias geben. Er ist eine leichter zu merkende Kennung, über die sich Nutzer für Zahlungen finden lassen. Voraussetzung dafür ist, dass der Alias registriert und mit der DEAN verknüpft ist.
Categories
deutschland wirtschaft

Euro-7-Norm kommt: Was das für den Gebrauchtwagenmarkt bedeutet


In Kürze:

  • Die neue Euro-7-Norm verschärft die Emissionsvorgaben erneut.
  • Die Deutsche Automobil Treuhand schätzt die Auswirkung auf den Gebrauchtwagenmarkt als eher gering ein.
  • Das Interesse an Fahrzeugen der Euro-6-Norm könnte sogar steigen.
  • Ein weiterer Experte erwartet, dass die Euro‑7‑Norm die Preisunterschiede zwischen Emissionsklassen vergrößert.

Mit der Einführung der Euro‑7‑Norm ab Ende 2026 verschärfen sich die Emissionsvorgaben für den Automobilmarkt erneut. Die neuen Regeln betreffen vorwiegend Neufahrzeuge. Welche Konsequenzen sie für den Gebrauchtwagenmarkt haben, wird von Marktbeobachtern unterschiedlich bewertet.

Gebrauchtwagenkäufer orientieren sich an anderen Kriterien

Nach Einschätzung der Deutschen Automobil Treuhand GmbH (DAT) werde sich die neue Norm kaum auf dieses Segment auswirken. Wie ein Sprecher auf Anfrage von Epoch Times mitteilt, „ist der Einfluss aus unserer Sicht gering, da sich der Gebrauchtwagenkäufer vor allem an anderen Kriterien orientiert.“
Ein Einfluss werde dann spürbar, wenn bereits zugelassene Pkw etwa in Form von Fahrverboten oder anderen Mitteln „sanktioniert“ würden, der Halter also Nachteile habe.
Auch bei der Entwicklung von Angebot und Nachfrage erwartet die DAT keine größeren Verschiebungen. Die ersten E-7-Fahrzeuge würden im Schnitt etwa 36 Monate nach ihrer Erstzulassung in den Gebrauchtwagenmarkt gelangen. Das Angebot nehme damit perspektivisch zu. Inwieweit Käufer bereit seien, für dieses Mehr an Technologie auch höhere Preise zu zahlen, werde sich noch zeigen, so der Sprecher.
Und weiter: „Der Gebrauchtwagenkunde ist sehr preisbewusst, und aufgrund der weiter wirtschaftlich schwierigen Situation sehen wir, dass die Schere von privaten Neuwagenkäufern und Gebrauchtwagenkäufern weiter auseinandergeht. Gekauft wird, wenn es absolut notwendig ist.“
In absehbarer Zeit dürfte die Euro-7-Norm nach Einschätzung der DAT auch kaum Auswirkungen auf den internationalen Gebrauchtwagenhandel haben.
Exportiert würden in der Regel Fahrzeuge, die im Inland keinen Abnehmer mehr fänden, oder Modelle, für die es in anderen Märkten gezielte Nachfrage gebe. Entsprechend seien zunächst keine nennenswerten Effekte durch die neue Norm zu erwarten.
Es könne sogar sein, dass gebrauchte Fahrzeuge der Euro-6-Norm hierzulande interessanter würden, weil sie im Vergleich zu gebrauchten E-7-Fahrzeugen günstiger seien und gegebenenfalls auch mehr Leistung hätten.

Gebrauchte E-Fahrzeuge sind gefragt

Und wie beeinflusst die Einführung der Norm die Preisentwicklung und Änderungen bei der Nachfrage zwischen gebrauchten Verbrennern und gebrauchten E‑Autos?
Nach Angaben der DAT verzeichne der Markt für gebrauchte Elektrofahrzeuge derzeit eine gestiegene Nachfrage. Seit mehr als zwei Jahren würden regelmäßig mehr gebrauchte als neue Elektrofahrzeuge von privaten Endverbrauchern gekauft. Hauptgrund für die Kaufentscheidung sei die private Lademöglichkeit zu Hause.
Daher werde die E-7-Norm zunächst von den Endverbrauchern als eine Weiterentwicklung der Verbrennertechnologie interpretiert, erklärt der Sprecher gegenüber Epoch Times.
Die DAT ist ein unabhängiges Daten- und Dienstleistungsunternehmen der Automobilbranche und besteht seit 1931. Sie gehört den drei großen Branchenverbänden Verband der Automobilindustrie (VDA), Verband der Internationalen Kraftfahrzeughersteller (VDIK) und Zentralverband Deutsches Kraftfahrzeuggewerbe (ZDK).
Doch es gibt auch andere Stimmen, die glauben, dass sich die neuen Regeln – auch wenn sie vor allem Neufahrzeuge betreffen – dennoch indirekt auf den Gebrauchtwagenmarkt auswirken könnten. So wäre es möglich, dass die Preisunterschiede zwischen Fahrzeugen verschiedener Emissionsklassen künftig weiter wachsen.

Strengere Abgasnormen vergrößern Preisunterschiede

In einigen Regionen könnten Autos mit älteren Emissionsklassen zunehmend ins Hintertreffen geraten, während Modelle mit moderner Abgastechnik an Boden gewännen. Gleichzeitig wachse der Druck auf Käufer. Wer heute ein Fahrzeug auswählt, müsse genauer denn je prüfen, wie gut es den kommenden Vorgaben standhalte und ob sein technischer Zustand langfristig trage, schreibt das Portal für betriebliche Mobilität „Flotte.de“.
Dass die Unterschiede beim Kaufpreis zwischen Fahrzeugen unterschiedlicher Emissionsklassen mit der neuen Norm weiter auseinandergehen werden, erwartet Matas Buzelis, Experte für den Gebrauchtwagenmarkt bei carVertical. „Strengere Abgasnormen werden die Preisunterschiede zwischen Fahrzeugen verschiedener Emissionsklassen weiter vergrößern“, etwa durch höhere steuerliche Belastungen.
Hinzu komme, dass solche Fahrzeuge nicht nur in Deutschland, sondern auch in anderen Ländern in bestimmten Städten keine Zufahrt zu Umweltzonen erhielten.
„Daher wird es für Käufer immer wichtiger, die technischen Daten und die Fahrzeughistorie sorgfältig zu prüfen“, sagt Buzelis.
Im Gebrauchtwagenmarkt rücke die Vorgeschichte eines Fahrzeugs immer stärker in den Fokus. Wer hier den Überblick verliere, riskiere hohe Kosten. Dies gelte besonders bei manipulierten Kilometerständen, die zu erheblichen Preisverzerrungen führten.