Categories
ticker wirtschaft

Mehr Übernahmen, weniger Kapital: Was hinter den US-Investitionen in Deutschland steckt


In Kürze:

  • Ausländische Direktinvestitionen in Deutschland stiegen 2025 um rund 50 Prozent.
  • Aus den USA kam deutlich weniger Kapital als im Vorjahr.
  • Hohe Übernahmepreise bedeuten nicht automatisch neue Fabriken, Maschinen oder Arbeitsplätze.
  • Ein großer Teil der Direktinvestitionen entfällt auf Käufe und andere Kapitalbewegungen.
  • Entscheidend für den Standort Deutschland ist, was nach einer Übernahme geschieht.

 
Amerikanische Investoren interessieren sich verstärkt für deutsche Industrieunternehmen. Gleichzeitig floss 2025 deutlich weniger Investitionskapital aus den USA nach Deutschland als im Jahr zuvor. Was zunächst widersprüchlich klingt, hat vor allem mit der Statistik zu tun: Der Kauf eines Unternehmens und eine Investition in neue Produktionskapazitäten sind nicht dasselbe.
Nach Angaben des Monatsberichts März 2026 der Deutschen Bundesbank flossen 2025 insgesamt 86,1 Milliarden Euro aus dem Ausland nach Deutschland. Im Jahr zuvor waren es 57,4 Milliarden Euro gewesen. Die Zuflüsse stiegen damit um rund 50 Prozent.
Das Institut der deutschen Wirtschaft (IW) hat die Bundesbankdaten nach Herkunftsländern ausgewertet. Dabei zeigt sich eine deutliche Verschiebung: Aus den USA kamen nur noch 11,8 Milliarden Euro, knapp 44 Prozent weniger als 2024. Dagegen stiegen die Investitionen aus Großbritannien auf rund 26 Milliarden Euro.
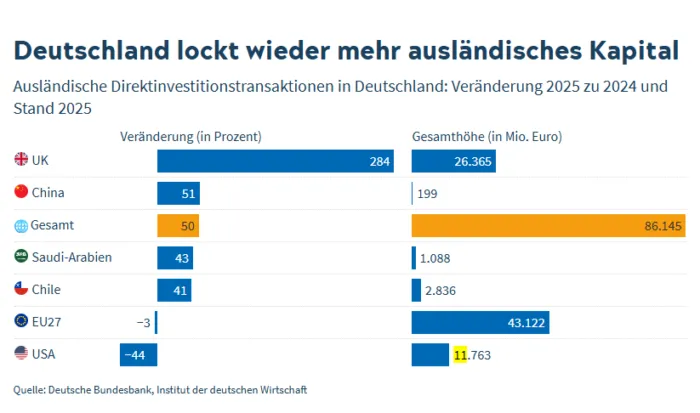
Quelle: Deutsche Bundesbank, Institut der deutschen Wirtschaft

 
Das IW interpretiert die Verschiebung vor allem als Stärkung der europäischen Kapitalbeziehungen. In der Auswertung heißt es:
„Die engsten und verlässlichsten wirtschaftlichen Beziehungen bleiben die zu den europäischen Nachbarn.“
Mehr als 80 Prozent des ausländischen Kapitals kamen demnach 2025 aus Europa, wenn die EU-Staaten und Großbritannien zusammengerechnet werden.

Nicht jeder investierte Euro landet in einer Fabrik

Die Bundesbank spricht von Direktinvestitionen, wenn ein Investor Geld in ein Unternehmen eines anderen Landes steckt und damit langfristig Einfluss auf dessen Geschäft nehmen will. Als maßgeblichen Einfluss wertet sie eine Beteiligung von mindestens 10 Prozent am Unternehmen oder an dessen Stimmrechten. Damit unterscheiden sich Direktinvestitionen etwa von reinen Geldanlagen in Aktien, bei denen kein maßgeblicher Einfluss auf das Unternehmen angestrebt wird.
Das bedeutet allerdings nicht, dass das gesamte nach Deutschland fließende Geld für neue Fabriken oder Maschinen ausgegeben wird. Nach Angaben der Bundesbank entfielen von den Zuflüssen 2025 jeweils knapp 40 Prozent auf Unternehmensbeteiligungen und auf Kredite zwischen Unternehmen desselben Konzerns. „Ein gutes Fünftel entfiel auf reinvestierte Gewinne“, also auf Gewinne, die nicht an die ausländischen Eigentümer ausgezahlt wurden, sondern im Unternehmen blieben.
Was anschließend mit dem Geld geschieht, geht aus dieser Statistik nicht hervor. Ein Kredit der amerikanischen Konzernmutter kann etwa eine neue Produktionslinie in Deutschland finanzieren. Er kann aber ebenso anderen Unternehmenszwecken dienen.
Auch die Bundesbank warnt davor, aus dem kräftigen Plus bereits eine dauerhafte Erholung abzuleiten. Denn die ausländischen Direktinvestitionen in Deutschland waren in den Jahren zuvor zurückgegangen. Die höheren Zuflüsse des Jahres 2025 hätten diese Entwicklung „zunächst gestoppt“, schreibt die Bundesbank im oben genannten Bericht. Sie lägen aber weiterhin unter dem Niveau zu Beginn des Jahrzehnts. Deshalb könne die Entwicklung „noch nicht als Trendwende interpretiert werden“.

Ein Firmenkauf schafft noch keine neue Fabrik

Wie groß der Unterschied zwischen Übernahmen und dem Aufbau neuer Kapazitäten sein kann, zeigt die amtliche US-Statistik. Ausländische Investoren gaben 2025 insgesamt 232,2 Milliarden Dollar (rund 205 Milliarden Euro) für Direktinvestitionen in den USA aus. Davon entfielen 218,4 Milliarden Dollar (rund 193 Milliarden Euro) auf den Kauf bestehender Unternehmen. Lediglich 13,8 Milliarden Dollar (rund 12 Milliarden Euro) wurden für neue Unternehmen oder die Erweiterung bestehender Betriebe ausgegeben. Die Zahlen lassen sich wegen unterschiedlicher Erhebungsmethoden nicht direkt auf Deutschland übertragen.
Ein aktuelles Beispiel ist der Ventilatorenhersteller ebm-papst aus Baden-Württemberg. Der US-Konzern Madison Air will das Unternehmen übernehmen. ebm-papst beziffert den Unternehmenswert auf 5,1 Milliarden Euro. Mulfingen soll Hauptsitz sowie ein wichtiger Standort für Forschung, Entwicklung und Produktion bleiben. Madison Air habe zudem zusätzliche Investitionen angekündigt. Konkrete Summen nennt ebm-papst bislang nicht.
Für Beschäftigte und den Standort wird deshalb entscheidend sein, was nach der Übernahme geschieht: Werden Werke erweitert, neue Maschinen angeschafft oder zusätzliche Arbeitsplätze geschaffen? Erst daran kann abgelesen werden, ob der Eigentümerwechsel auch zusätzliche Investitionen in Deutschland nach sich zieht.

Deutsche investieren in den USA

Der Kapitalfluss verläuft allerdings in beide Richtungen. Deutsche Unternehmen gehören selbst zu den großen ausländischen Investoren in den Vereinigten Staaten. Von den 232,2 Milliarden Dollar, die ausländische Investoren 2025 für Übernahmen, Neugründungen und Erweiterungen in den USA ausgaben, kamen nach Angaben des U.S. Bureau of Economic Analysis 26,7 Milliarden Dollar (rund 24 Milliarden Euro) aus Deutschland. Damit lag Deutschland hinter Japan auf Platz zwei der Herkunftsländer, aus denen Investitionen in die USA fließen.
Die Zahlen der Bundesbank zeigen ähnlich enge Kapitalbeziehungen. Deutsche Unternehmen investierten demnach 2025 rund 29 Milliarden Euro in den Vereinigten Staaten. Im Jahr zuvor waren es 37 Milliarden Euro.
Für Deutschland entsteht daraus ein differenziertes Bild. Der Einstieg eines finanzstarken amerikanischen Eigentümers kann einem deutschen Unternehmen zusätzliches Kapital und Zugang zum US-Markt verschaffen. Ob daraus tatsächlich Investitionen in Deutschland entstehen, hängt jedoch von den späteren Entscheidungen des neuen Eigentümers ab.
International aufgestellte Konzerne müssen entscheiden, wo neue Produktionslinien oder Forschungszentren entstehen. Ein deutsches Werk kann dabei auch mit amerikanischen oder anderen Standorten desselben Unternehmens konkurrieren.

Entscheidend, was danach passiert

Bei bestimmten Unternehmenskäufen kann auch der Staat eingreifen. Das Bundeswirtschaftsministerium kann den Einstieg ausländischer Investoren prüfen, wenn dadurch die öffentliche Ordnung oder Sicherheit beeinträchtigt werden könnte. Niedrigere Prüfschwellen gelten unter anderem bei Betreibern kritischer Infrastruktur und anderen besonders sicherheitsrelevanten Unternehmen. Das Ministerium betont zugleich, dass ausländische Investitionen grundsätzlich willkommen und für die wirtschaftliche Entwicklung Deutschlands wichtig seien.
Der starke Anstieg der Direktinvestitionen gegenüber 2024 relativiert sich im längerfristigen Vergleich. Das IW weist ausdrücklich darauf hin, dass „Direktinvestitionsflüsse von Jahr zu Jahr stark schwanken“ können. Zudem könnten einzelne große Transaktionen die Werte verzerren und die Zahlen später noch korrigiert werden. Verglichen mit dem mittleren Wert der Jahre 2015 bis 2024 lagen die ausländischen Direktinvestitionen 2025 nicht um 50, sondern nur um knapp 11 Prozent höher.
Damit löst sich auch der scheinbare Widerspruch bezüglich der USA auf. US-amerikanische Investoren können mehr deutsche Industrieunternehmen übernehmen, obwohl insgesamt weniger Investitionskapital aus den Vereinigten Staaten nach Deutschland fließt.
Für den Wirtschaftsstandort ist deshalb weniger der Kaufpreis eines deutschen Unternehmens entscheidend als das, was danach geschieht. Werden Werke modernisiert und erweitert, Forschung und Entwicklung ausgebaut und zusätzliche Kapazitäten geschaffen, kann aus einer Übernahme eine reale Investition in Deutschland folgen.
Categories
etplus ticker wirtschaft

Staat als Wachstumsmotor: Was die neuen Industriezahlen über Deutschlands Wirtschaft verraten


In Kürze:

  • Die deutschen Industrieaufträge stiegen im Juli deutlich, allerdings vor allem durch Großbestellungen und eine stärkere Inlandsnachfrage.
  • Staatliche Ausgaben für Verteidigung und Infrastruktur stützen die Konjunktur, während Konsum, Arbeitsmarkt und wichtige Industriebranchen weiter Schwächen zeigen.
  • Deutschlands Wirtschaft befindet sich auf Erholungskurs. Für einen breit getragenen Aufschwung müssten jedoch private Investitionen, Beschäftigung und Konsum stärker zulegen.

 
Die deutsche Industrie erhält wieder mehr Aufträge. Im Juli stieg der reale Auftragseingang im Verarbeitenden Gewerbe gegenüber dem Vormonat saison- und kalenderbereinigt um 2,5 Prozent. Gegenüber Juli 2025 lag das Ordervolumen sogar 13,1 Prozent höher. Das zeigen die aktuellen Daten des Statistischen Bundesamtes (Destatis).
Für einen breit getragenen Aufschwung reichen die Zahlen allerdings noch nicht. Hinter dem Anstieg stehen vor allem einzelne Großbestellungen. Ohne sie wären die Auftragseingänge im Juli gegenüber Juni um 1,4 Prozent gesunken. Auch Konsum, Arbeitsmarkt und wichtige Industriebranchen zeigen weiterhin Schwäche.
Besonders deutlich ist der Effekt im sonstigen Fahrzeugbau, zu dem unter anderem Flugzeuge, Schiffe und Schienenfahrzeuge gehören. Dort erhöhten sich die Auftragseingänge gegenüber Juni um 126,4 Prozent. Das Statistische Bundesamt führt dies auf ein außergewöhnlich hohes Volumen an Großaufträgen zurück. Die Automobilindustrie verzeichnete dagegen ein Minus von 12,5 Prozent.
Auch der Dreimonatsvergleich relativiert den positiven Monatswert. Von Mai bis Juli lagen die gesamten Auftragseingänge zwar 2,9 Prozent über den vorangegangenen drei Monaten. Ohne Großaufträge ergibt sich jedoch ein Rückgang von 2,2 Prozent.

Staatliche Nachfrage stützt die Industrie

Auffällig ist zudem, woher die Bestellungen kommen. Die Inlandsaufträge stiegen im Juli um 9,1 Prozent, während die Auslandsbestellungen um 2,1 Prozent zurückgingen. Aus der Eurozone kamen 12,1 Prozent mehr Aufträge, aus Ländern außerhalb des Euroraums dagegen 10,1 Prozent weniger. Grundlage sind ebenfalls die Daten von Destatis.
Der jüngste Auftragsschub beruht damit nicht auf einer gleichmäßigen Belebung der weltweiten Nachfrage. Das Bundeswirtschaftsministerium verweist vielmehr auf mögliche Effekte der öffentlichen Beschaffung. Genannt werden die Modernisierung der Bundeswehr sowie Aufträge im Zusammenhang mit dem Sondervermögen für Infrastruktur und Klimaneutralität. Das Ministerium kennzeichnet diesen Zusammenhang selbst als Vermutung.
Die Größenordnung der zusätzlichen Staatsausgaben erklärt, warum diese Einordnung naheliegt. Für die gesetzlich definierten Ausgaben für Verteidigung und Sicherheit sind 2026 nach Angaben des Bundesfinanzministeriums aus dem Februar insgesamt 100,9 Milliarden Euro vorgesehen. Darin enthalten sind neben Verteidigung unter anderem Ausgaben für den Zivil- und Bevölkerungsschutz, Nachrichtendienste sowie die Unterstützung völkerrechtswidrig angegriffener Staaten. Gegenüber den tatsächlichen Ausgaben 2025 entspricht das einem Anstieg um 28,7 Milliarden Euro.
Hinzu kommt das Sondervermögen Infrastruktur und Klimaneutralität mit einer Kreditermächtigung von bis zu 500 Milliarden Euro über zwölf Jahre. Bereits 2025 flossen nach Angaben des Finanzministeriums 24 Milliarden Euro ab.
Das Geld soll unter anderem in Verkehrswege, Energieinfrastruktur, Krankenhäuser, Bildung und Digitalisierung fließen. Davon können Bauunternehmen, Ausrüster, Bahn- und Fahrzeughersteller sowie zahlreiche Zulieferer profitieren. Für die Konjunktur bedeutet das: Der Staat wird zu einem stärkeren Nachfrager. Ob daraus dauerhaft mehr Wachstum entsteht, hängt allerdings davon ab, ob diese Investitionen auch private Investitionen anstoßen und die Standortbedingungen verbessern.

Die Gesamtwirtschaft wächst wieder

Die jüngsten Daten zur Wirtschaftsleistung fallen positiver aus als noch zu Jahresbeginn erwartet. Das reale Bruttoinlandsprodukt stieg im zweiten Quartal 2026 gegenüber dem ersten Quartal preis-, saison- und kalenderbereinigt um 0,3 Prozent. Im ersten Quartal hatte es bereits um 0,4 Prozent zugelegt. Gegenüber dem zweiten Quartal 2025 lag die Wirtschaftsleistung preisbereinigt um 1,0 Prozent höher, wie das Statistische Bundesamt mitteilte. Deutschland hat damit die Stagnation der vergangenen Jahre zunächst verlassen.
Die Bundesbank verweist in ihrem August-Monatsbericht auf die zuletzt robustere Wirtschaftsleistung und die nach oben revidierten Daten für die Zeit seit Ende 2023. „Zusammen spricht dies für eine etwas stärkere konjunkturelle Grundtendenz am aktuellen Rand“, schreiben die Ökonomen.
Die Zusammensetzung des Wachstums zeigt allerdings auch, dass die Erholung noch nicht von allen Teilen der Wirtschaft getragen wird. Nach der oben erwähnten Berechnung des Statistischen Bundesamtes entwickelten sich die Exporte stärker als in der ersten Schätzung angenommen. Für einen breiteren Aufschwung wäre jedoch wichtig, dass auch die Nachfrage im Inland stärker anzieht, vor allem der Konsum der privaten Haushalte.
Ein Hinweis darauf ist die Entwicklung im Einzelhandel. Im Juli gingen die realen, also um Preissteigerungen bereinigten Einzelhandelsumsätze gegenüber Juni saison- und kalenderbereinigt um 3,4 Prozent zurück. Gegenüber Juli 2025 lagen sie 2,5 Prozent niedriger. Besonders deutlich war der Rückgang bei Nicht-Lebensmitteln: Hier sanken die realen Umsätze gegenüber Juni um 4,8 Prozent, wie die jüngste Einzelhandelsstatistik des Statistischen Bundesamtes zeigt.
Die Einzelhandelszahlen bilden allerdings nur einen Teil des privaten Konsums ab. Ausgaben etwa für Dienstleistungen sind darin nicht enthalten. Auch lässt sich aus einem einzelnen Monat noch kein dauerhafter Trend ableiten. Der Rückgang im Juli spricht aber dafür, dass vom Einzelhandel derzeit noch kein kräftiger zusätzlicher Wachstumsimpuls ausgeht.

Inflation und Arbeitsmarkt bremsen

Zusätzlich belastet die wieder höhere Inflation die Kaufkraft. Nach der vorläufigen Schätzung des Statistischen Bundesamtes lagen die Verbraucherpreise im August 2,9 Prozent über dem Vorjahresniveau. Im Juni hatte die Inflationsrate noch 2,3 Prozent betragen.
Vor allem Energie verteuerte sich. Die Preise lagen im August voraussichtlich 10,5 Prozent über dem Niveau des Vorjahres. Die Kerninflation ohne Energie und Nahrungsmittel betrug dagegen 2,4 Prozent. Für Haushalte bedeuten höhere Energiekosten weniger finanziellen Spielraum für andere Ausgaben. Für Unternehmen erhöhen sie zugleich einen Teil der Produktions- und Transportkosten.
Auch vom Arbeitsmarkt kommt bislang kein kräftiger Impuls. Im August waren nach Angaben der Bundesagentur für Arbeit 3,061 Millionen Menschen arbeitslos gemeldet. Gegenüber August 2025 waren es 36.000 mehr. Im zweiten Quartal waren rund 45,7 Millionen Menschen mit Arbeitsort in Deutschland erwerbstätig. Das waren nach Angaben des Statistischen Bundesamtes 212.000 oder 0,5 Prozent weniger als ein Jahr zuvor.
In einem breit getragenen Aufschwung steigen normalerweise nicht nur Produktion und Investitionen. Auch Beschäftigung und Einkommen ziehen an und stärken wiederum den Konsum. Dieses Muster ist bislang nur teilweise zu erkennen.

Wichtige Industriebranchen bleiben schwach

Auch innerhalb der Industrie zeigt sich kein einheitliches Bild. Neben dem kräftigen Plus im sonstigen Fahrzeugbau meldete das Bundeswirtschaftsministerium im erwähnten Bericht steigende Auftragseingänge bei der Metallerzeugung (plus 9,2 Prozent), bei elektrischen Ausrüstungen (plus 5,1 Prozent) und bei pharmazeutischen Erzeugnissen (plus 1,5 Prozent).
Gleichzeitig gingen die Bestellungen in mehreren wichtigen Branchen zurück. Neben der Autoindustrie verloren Hersteller von Datenverarbeitungsgeräten sowie elektronischen und optischen Erzeugnissen 11,3 Prozent. Im Maschinenbau betrug das Minus 8,4 Prozent.
Gerade Automobilindustrie und Maschinenbau sind für Deutschland von besonderer Bedeutung. Beide verfügen über weitverzweigte Lieferketten und sind stark vom Auslandsgeschäft abhängig. Eine Erholung einzelner Großauftragssparten erreicht deshalb nicht automatisch die gesamte Industrie.
Zudem vergeht zwischen Auftrag und Produktion häufig Zeit. Bei Flugzeugen, Schiffen oder Schienenfahrzeugen können Jahre zwischen Bestellung und Auslieferung liegen. Der Auftragseingang ist deshalb ein Frühindikator, aber kein Maß für die aktuelle Wertschöpfung.
Dazu passt, dass der reale Umsatz des Verarbeitenden Gewerbes im Juli gegenüber Juni um 1,5 Prozent sank. Gegenüber Juli 2025 lag er kalenderbereinigt 0,6 Prozent niedriger. Auch diese Zahlen stammen vom Statistischen Bundesamt.
Etwas günstiger entwickelt sich die Stimmung. Der ifo-Geschäftsklimaindex stieg im August von 86,7 auf 88,8 Punkte. Im Verarbeitenden Gewerbe verbesserten sich sowohl die Bewertung der aktuellen Lage als auch die Erwartungen. Mit ihrer Auftragslage blieben die Unternehmen allerdings unzufrieden.

Staatsausgaben allein reichen nicht

Für Deutschland kommt es nun darauf an, was aus dem staatlichen Nachfrageimpuls folgt. Investitionen in Verkehrswege, digitale Netze oder Energieinfrastruktur schaffen zunächst Aufträge. Sie können aber auch die Bedingungen für Unternehmen verbessern, wenn etwa Transportwege leistungsfähiger oder Strom- und Datennetze zuverlässiger werden. Nicht jede staatliche Ausgabe führt jedoch automatisch zu dauerhaft höherem Wachstum. Entscheidend ist, ob sie die Produktivität erhöht und private Investitionen erleichtert.
Hinzu kommt die Finanzierung. Das Sondervermögen erlaubt bis zu 500 Milliarden Euro zusätzliche kreditfinanzierte Investitionen. Die Europäische Kommission rechnete in ihrer Frühjahrsprognose vom Mai für Deutschland mit einem staatlichen Defizit von 3,7 Prozent des Bruttoinlandsprodukts im Jahr 2026 und 4,1 Prozent 2027.
Die Schuldenquote könnte nach dieser Prognose von 63,5 Prozent des BIP im Jahr 2025 auf 68,0 Prozent im Jahr 2027 steigen. Höhere Schulden können wirtschaftlich anders wirken, wenn damit produktive Investitionen finanziert werden, als wenn sie lediglich kurzfristige Nachfrage schaffen.
Ob aus den höheren Staatsausgaben mehr als ein vorübergehender Konjunkturimpuls wird, dürfte sich daher erst mit zeitlichem Abstand zeigen. Für den Standort Deutschland wird dabei nicht allein die Höhe der Investitionen entscheidend sein. Maßgeblich ist, ob neue Verkehrswege, Energienetze oder digitale Infrastruktur Unternehmen tatsächlich produktiver machen und zusätzliche private Investitionen auslösen. Die kommenden Konjunkturdaten werden deshalb auch zeigen müssen, ob der Staat lediglich eine Nachfragelücke füllt – oder ob sich daraus eine wirtschaftliche Dynamik entwickelt, die zunehmend ohne diesen Impuls auskommt.
Categories
etplus ticker wirtschaft

Deutsche Firmen investieren deutlich weniger in den USA – was dahintersteckt


In Kürze:

  • Deutsche Unternehmen investierten im ersten Halbjahr 2026 nur 4,3 Milliarden Euro in den USA – 65 Prozent weniger als im Vorjahr.
  • US-Zölle und handelspolitische Unsicherheit belasten laut DIHK die Investitionspläne, sind aber nicht die einzigen möglichen Ursachen.
  • Von einem Rückzug aus den USA kann bislang keine Rede sein: Nordamerika bleibt ein wichtiger Investitionsstandort, während deutsche Unternehmen insgesamt zurückhaltend investieren.

 
US-Präsident Donald Trump verbindet seine Zollpolitik ausdrücklich mit dem Ziel, mehr Produktion in die Vereinigten Staaten zu holen. Die im April 2025 angekündigten Zölle sollten nach Darstellung des Weißen Hauses „einen Anreiz zur Rückverlagerung der Produktion in die Vereinigten Staaten“ schaffen. Bei deutschen Unternehmen ist ein solcher Investitionsschub bislang nicht zu erkennen.
Im ersten Halbjahr 2026 investierten sie nur rund 4,3 Milliarden Euro in den Vereinigten Staaten. Das zeigen Berechnungen des Instituts der deutschen Wirtschaft (IW) auf Grundlage von Daten der Deutschen Bundesbank. Gegenüber dem ersten Halbjahr 2025 gingen die Direktinvestitionen damit um 65 Prozent zurück. Verglichen mit dem ersten Halbjahr 2024, bevor Trump erneut ins Weiße Haus einzog, beträgt das Minus sogar knapp 80 Prozent.
Der Halbjahreswert sollte allerdings vorsichtig interpretiert werden. Die Bundesbank erfasst bei Direktinvestitionen nicht nur neue Unternehmensbeteiligungen, sondern auch Gewinne, die in ausländischen Tochtergesellschaften verbleiben, sowie Finanzierungen zwischen verbundenen Unternehmen. Einzelne größere Geschäfte können die Kapitalströme deshalb deutlich verändern. Im längerfristigen Vergleich fällt der aktuelle Wert dennoch niedrig aus: In den fünf Jahren vor der Corona-Pandemie investierten deutsche Unternehmen nach Berechnungen des IW im ersten Halbjahr durchschnittlich 15,8 Milliarden Euro in den USA.

Deutsche Unternehmen bleiben in den USA

Trotz des starken Rückgangs ziehen sich deutsche Unternehmen nicht grundsätzlich aus den USA zurück. Schon die Höhe der bisherigen Investitionen zeigt, dass von einem grundsätzlichen Rückzug keine Rede sein kann. Nach Angaben des US Bureau of Economic Analysis (BEA) hatten deutsche Unternehmen Ende 2025 rund 706 Milliarden Dollar in den Vereinigten Staaten investiert. Deutschland gehörte damit weiterhin zu den drei größten ausländischen Investoren.
Auffällig ist vielmehr, dass weniger neues Kapital aus Deutschland hinzukommt. Das hatte bereits die Deutsche Bundesbank für 2025 festgestellt. Ohne Gewinne, die US-Tochterunternehmen vor Ort erwirtschafteten und wieder investierten, sank das neu aus Deutschland zugeführte Kapital von 14,5 Milliarden auf 5 Milliarden Euro. Die Bundesbank nennt als möglichen Grund die Unsicherheit über den weiteren wirtschaftspolitischen Kurs der USA. Die Zahlen für das erste Halbjahr 2026 deuten darauf hin, dass sich diese Zurückhaltung fortsetzt.

Unternehmen beklagen Unsicherheit

Auch die Unternehmen selbst berichten von Zurückhaltung bei neuen Investitionen. Für die Untersuchung „Going International 2026“ befragte die Deutsche Industrie- und Handelskammer (DIHK) auslandsaktive Unternehmen mit Sitz in Deutschland. Mit Blick auf das US-Geschäft kommt sie zu dem Ergebnis: „Die Hälfte der Unternehmen mit US-Geschäft gibt an, ihre Investitionen reduzieren oder existierende Investitionspläne in den USA vertagen zu wollen.“
Konkret wollten 17 Prozent der befragten Unternehmen weniger in den USA investieren, 33 Prozent geplante Investitionen verschieben. In die andere Richtung gingen die Pläne deutlich seltener: Zehn Prozent wollten ihre Investitionen erhöhen, sieben Prozent neue Investitionen in den Vereinigten Staaten beginnen oder bestehende dorthin verlagern. Als wichtiges Problem nannten die Unternehmen die schwer kalkulierbare US-Handelspolitik. 67 Prozent sahen in der handelspolitischen Unsicherheit eine Belastung für ihr Geschäft. 54 Prozent berichteten von höheren Kosten bei Zollverfahren und zusätzlicher Bürokratie. Die DIHK spricht vor diesem Hintergrund von einer „großen Zurückhaltung bei Investitionen im US-Markt“.
Die Befragung liefert damit eine mögliche Erklärung für die schwächeren deutschen Investitionen. Sie beweist allerdings nicht, dass die Zollpolitik der Trump-Regierung den Rückgang verursacht hat. Investitionen hängen auch von der Konjunktur, Finanzierungskosten, Wechselkursen oder einzelnen großen Unternehmensgeschäften ab. Die Ergebnisse zeigen jedoch, dass Zölle und die Unsicherheit über die weitere US-Handelspolitik für viele Unternehmen eine Rolle spielen, wenn sie über neue Investitionen entscheiden.

Investitionsschwäche nicht nur in den USA

Die Zurückhaltung deutscher Unternehmen beschränkt sich allerdings nicht auf Investitionen in den Vereinigten Staaten. Auch insgesamt bleiben die Investitionspläne der Unternehmen schwach. Nach der DIHK-Konjunkturumfrage vom Frühsommer 2026 wollen 34 Prozent der Unternehmen ihre Investitionsbudgets verringern. Nur 23 Prozent planen höhere Ausgaben. Seit Herbst 2023 sind die Investitionsabsichten laut DIHK durchgehend negativ.
Auch die tatsächlichen Investitionen liegen noch deutlich unter früheren Werten. Nach Angaben der DIHK lagen die privaten Investitionen von Unternehmen und Haushalten 2025 elf Prozent unter dem Niveau des Jahres 2019. Investiert wird zudem häufig, um bestehende Anlagen zu ersetzen: 67 Prozent der Unternehmen nannten dies als Motiv. Nur 19 Prozent wollten mit ihren Investitionen zusätzliche Kapazitäten schaffen.
Die schwachen US-Investitionen fallen damit in eine Phase, in der deutsche Unternehmen insgesamt zurückhaltend investieren. Das erschwert die Ursachenanalyse: Die US-Zollpolitik und die damit verbundene Unsicherheit können eine Rolle spielen, wie die Unternehmensbefragungen zeigen. Der Rückgang der Investitionen in den USA lässt sich aber nicht von der allgemeinen Investitionsschwäche deutscher Unternehmen trennen.

Zölle wirken in zwei Richtungen

Darin liegt ein Problem für Trumps Strategie. Höhere Zölle können ausländische Unternehmen dazu bewegen, ihre Produktion in die Vereinigten Staaten zu verlagern. Muss etwa ein deutscher Maschinenbauer bei der Einfuhr seiner Produkte zusätzliche Abgaben zahlen, wird der Export weniger attraktiv. Produziert er dagegen direkt in den USA, kann er einen Teil dieser Belastung vermeiden. Doch eine neue Fabrik ist eine langfristige Entscheidung. Unternehmen müssen Grundstücke und Anlagen finanzieren, Mitarbeiter einstellen und Lieferketten aufbauen. Dabei müssen sie nicht nur wissen, welche Zölle heute gelten. Entscheidend ist auch, mit welchen Handelsbedingungen sie in einigen Jahren rechnen können.
Je schwerer diese abzuschätzen sind, desto größer kann der Anreiz werden, eine Investition zunächst aufzuschieben. Damit können Zölle zwei gegenläufige Wirkungen entfalten: Sie verteuern den Import und erhöhen so den Anreiz zur Produktion in den USA. Gleichzeitig kann Unsicherheit über die künftige Handelspolitik dazu führen, dass Unternehmen genau die dafür notwendigen Investitionen vertagen. Bei langfristigen Investitionen besitzt Abwarten einen wirtschaftlichen Wert. Ein Exporteur kann Liefermengen vergleichsweise schnell verändern. Eine einmal errichtete Fabrik lässt sich dagegen nicht ohne hohe Verluste an einen anderen Standort verlegen.

USA bleiben wichtiger Markt

Trotz der Zurückhaltung bei neuen Investitionen bleibt Nordamerika für deutsche Industrieunternehmen eine wichtige Zielregion. Laut der DIHK-Umfrage planen 44 Prozent der im Ausland investierenden Industrieunternehmen Investitionen in Nordamerika. Nur die Eurozone liegt mit 64 Prozent davor. Allerdings ist der Anteil gegenüber dem Vorjahr gesunken: 2025 hatten noch 48 Prozent Nordamerika als Investitionsziel genannt. Besonders stark bleibt das Interesse im Maschinen- und Fahrzeugbau. Im Maschinenbau planen 57 Prozent der im Ausland investierenden Unternehmen Investitionen in Nordamerika, im Kraftfahrzeugbau sind es 56 Prozent. Im Vorjahr lagen die Anteile noch bei 61 beziehungsweise 62 Prozent.
Die Zahlen zeigen damit zwei Entwicklungen zugleich: Nordamerika bleibt für viele deutsche Industrieunternehmen ein wichtiger Investitionsstandort, zugleich haben die Investitionspläne an Schwung verloren. Die DIHK spricht von einem „leichten Rückgang“ des Engagements in Nordamerika und führt dies unter anderem auf die US-Zollpolitik und die damit verbundene Unsicherheit zurück.

Investitionspause oder Trend?

Noch ist offen, ob die schwachen Investitionen nur eine vorübergehende Reaktion auf die derzeitigen Rahmenbedingungen sind. Investitionsentscheidungen können verschoben werden. Bleiben neue Projekte jedoch über einen längeren Zeitraum aus, würde aus dem Abwarten eine strukturelle Veränderung. Für die US-Regierung ist deshalb nicht allein entscheidend, ob Zölle Produktion in den Vereinigten Staaten attraktiver machen. Ebenso wichtig ist, ob Unternehmen bereit sind, unter den neuen Bedingungen langfristig Kapital zu binden. Bei deutschen Unternehmen ist dieser Effekt bislang nicht zu erkennen.
Ob sich das ändert, wird sich erst mit größerem zeitlichen Abstand zeigen. Das erste Halbjahr 2026 liefert dafür ein auffälliges Signal, aber noch keine endgültige Antwort.
Categories
ticker wirtschaft

Bundesbank kündigt 21.000 Mitarbeiterkonten – Ärger in der Belegschaft

Die Bundesbank kündigt ihren Beschäftigten und Pensionären die kostenlosen Girokonten und Depots. Eine intern vom Vorstand eingeschaltete Einigungsstelle habe die Sparmaßnahme gebilligt, berichtet das „Handelsblatt“. Die Notenbank bestätigte den Schritt auf Anfrage. „Wir können bestätigen, dass die Bundesbank entschieden hat, das Mitarbeitergeschäft mit den Personalkonten einzustellen“, teilte eine Sprecherin mit.
Wie das „Handelsblatt“ schreibt, sind etwa 21.000 Konten betroffen. Beschäftigte der Bundesbank haben seit jeher Anspruch auf ein kostenloses Girokonto und ein Wertpapierdepot. Das gelte auf Lebzeiten, auch im Ruhestand. Viele Betroffene seien längst pensioniert.
Dem Bericht zufolge genügen die Konten und Depots nicht mehr aktuellen Standards und müssten dringend modernisiert werden. Bundesbank-Präsident Joachim Nagel hatte die Kosten für eine Modernisierung laut „Handelsblatt“ im im Sommer 2024 auf einen größeren zweistelligen Millionenbetrag beziffert.

Kündigung sorgt für Ärger in Belegschaft

Intern stieß die Kündigung der Konten und Depots dem Bericht zufolge auf scharfe Kritik. Das „Handelsblatt“ zitiert Personalvertreter, die den Vorstand im Intranet heftig kritisieren. Die Bundesbank-Spitze habe „Gespräche zur Suche nach einer einvernehmlichen und selbstbestimmten Lösung“ zu den Personalkonten verweigert, hieß es.
Die Kündigungen sollen dem Bericht zufolge spätestens bis zum Ende einer Übergangsphase Mitte 2029 wirksam werden. In der Zwischenzeit müsse die Bundesbank „Partnerschaftsangebote“ von Geschäftsbanken einholen und den Kontoinhabern vorstellen. Zudem stelle die Bundesbank Betroffenen Kontowechselhilfen in Aussicht.
Zu Details wollte sich die Sprecherin nicht äußern. Die Inhalte der Beratungen in der Einigungsstelle unterlägen der Verschwiegenheit. „Einzelne Schritte und Einzelheiten zur Umsetzung der Entscheidung werden in den kommenden Monaten erarbeitet.“ (dpa/red)
Categories
wirtschaft

Zwischen Energiepreisen und Standortproblemen: Die Warnsignale der neuen DIHK-Umfrage


In Kürze:

  • Die größte Warnung der DIHK-Umfrage ist die schwache Investitionsbereitschaft der Unternehmen.
  • Hohe Kosten, Bürokratie und Unsicherheit belasten den Standort Deutschland weiterhin.
  • Die Ergebnisse stützen die Einschätzungen des ifo-Instituts und der Bundesbank: Die Erholung der Wirtschaft bleibt fragil.

 
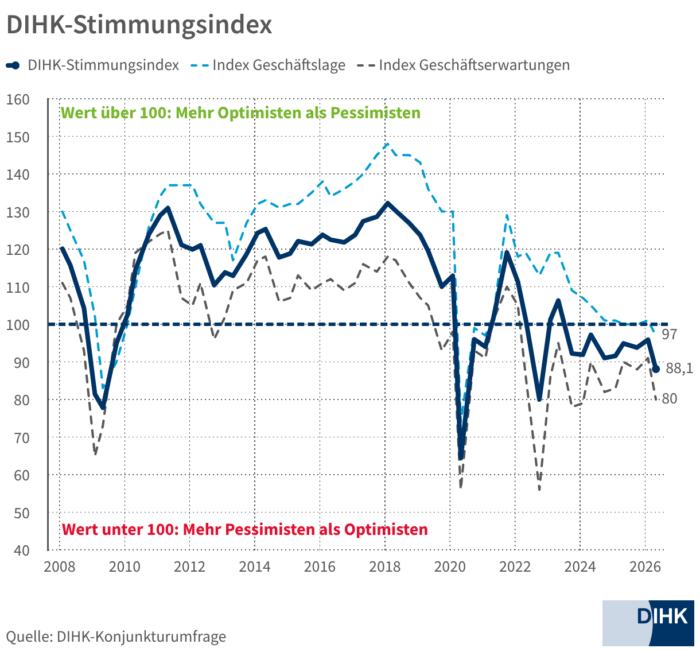
Die Hoffnung auf eine wirtschaftliche Erholung in Deutschland erhält einen neuen Dämpfer. Ende Mai hat die Deutsche Industrie- und Handelskammer (DIHK) ihre Wachstumsprognose für 2026 deutlich gesenkt. Anstelle eines Anstiegs der Wirtschaftsleistung um 1 Prozent rechnet der Verband nun nur noch mit einem Plus von 0,3 Prozent. Gleichzeitig verschlechtern sich die Geschäftserwartungen, die Investitionspläne und die Beschäftigungsabsichten der Unternehmen.
Die Ergebnisse der aktuellen DIHK-Konjunkturumfrage unter rund 23.000 Betrieben zeichnen das Bild einer Wirtschaft, die weiterhin unter schwacher Nachfrage, hohen Kosten und zunehmender Unsicherheit leidet.
„Wir stecken in einer Doppelkrise“, erklärte DIHK-Hauptgeschäftsführerin Helena Melnikov bei der Vorstellung der Umfrage. „Zu den Strukturproblemen in Deutschland kommen die wirtschaftlichen Folgen des Krieges im Nahen Osten hinzu.“ Viele Unternehmen sind nach drei Jahren Rezession und Stagnation an ihrer Belastungsgrenze angekommen. „Wir leben in Deutschland von der Substanz.“

Geschäftserwartungen brechen ein

Besonders deutlich zeigt sich die Eintrübung bei den Erwartungen der Unternehmen. Ein Drittel der befragten Betriebe rechnet in den kommenden zwölf Monaten mit schlechteren Geschäften. Zu Jahresbeginn lag dieser Anteil noch bei 25 Prozent. Lediglich 13 Prozent erwarten eine Verbesserung ihrer Lage.
Gleichzeitig sank der DIHK-Stimmungsindex, der die aktuelle Lage und die Erwartungen der Unternehmen zusammenfasst, von 95,9 auf 88,1 Punkte. Nach Angaben der Kammer endet damit der vorsichtige Aufwärtstrend, der seit Herbst 2024 zu beobachten gewesen war.
Auch die aktuelle Geschäftslage wird zunehmend kritischer bewertet. Mehr als jedes vierte Unternehmen bezeichnet die eigene Situation als schlecht. Nur 23 Prozent sprechen von einer guten Geschäftslage. Damit übertrifft erstmals seit der Corona-Zeit der Anteil der Unternehmen mit negativer Einschätzung den Anteil der Unternehmen mit positiver Bewertung. Besonders angespannt ist die Situation im Handel. Dort bewerten 35 Prozent der Betriebe ihre Lage als schlecht.

DIHK senkt Wachstumsprognose deutlich

Vor diesem Hintergrund hat die DIHK ihre Konjunkturprognose für 2026 erheblich nach unten korrigiert. Anstelle eines Wirtschaftswachstums von 1 Prozent rechnet die Organisation nun nur noch mit 0,3 Prozent. Die Prognose fällt damit deutlich verhaltener aus als noch zu Jahresbeginn. Nach Einschätzung der DIHK belasten sowohl die Folgen des Nahostkonflikts als auch strukturelle Probleme am Standort Deutschland die wirtschaftliche Entwicklung.
Als Belastungsfaktoren nennt die Kammer unter anderem hohe Arbeitskosten, steigende Energiepreise, Bürokratie sowie eine schwache Inlandsnachfrage. „Anders als in früheren Krisen haben viele Betriebe kaum noch Reserven, um den Belastungen etwas entgegenzusetzen“, sagte Melnikov.

Die Investitionsbereitschaft sinkt weiter

Besonders auffällig sind die Ergebnisse bei den Investitionen. 34 Prozent der Unternehmen planen, ihre Investitionsbudgets zu reduzieren. Lediglich 23 Prozent beabsichtigen, ihre Investitionen auszuweiten. Der Saldo der Investitionsabsichten sinkt auf minus elf Punkte und erreicht damit den niedrigsten Stand seit der Corona-Zeit.
Die Umfrage zeigt zugleich eine Verschiebung der Investitionsmotive. Unternehmen investieren vor allem in den Ersatz bestehender Maschinen, Anlagen und Ausrüstungen. Das Motiv „Ersatzbedarf“ erreicht nach Angaben der DIHK einen Höchststand von 67 Prozent.
Investitionen zur Erweiterung von Kapazitäten spielen dagegen nur noch für 19 Prozent der Betriebe eine Rolle. Ein ähnlich niedriger Wert wurde laut DIHK zuletzt während der Finanzkrise 2008/2009 gemessen. Auch Produktinnovationen verlieren an Bedeutung und werden nur noch von 27 Prozent der Unternehmen als Investitionsmotiv genannt.
Die Kammer verweist darauf, dass die Investitionsabsichten bereits seit Herbst 2023 durchgehend im negativen Bereich liegen. Gleichzeitig lagen die privaten Investitionen im Jahr 2025 laut Zahlen des Statistischen Bundesamtes, auf die die Kammer verweist, noch immer 11 Prozent unter dem Niveau von 2019. Ein rasches Schließen dieser Lücke sei angesichts der aktuellen Umfragewerte nicht erkennbar.
Besonders zurückhaltend zeige sich die Industrie, was Investitionen angeht. Dort liegen die Investitionspläne inzwischen seit drei Jahren im negativen Bereich. Mehr als ein Drittel der Industriebetriebe plant Investitionskürzungen. Investitionen zur Kapazitätserweiterung erreichen nach Angaben der DIHK nahezu Krisenniveau.

Energiepreise wieder größtes Risiko

Neben den Investitionen fällt in erster Linie die Entwicklung der Geschäftsrisiken auf. 70 Prozent der Unternehmen nennen inzwischen die Energie- und Rohstoffpreise als größtes Risiko für die eigene Geschäftsentwicklung. Zu Jahresbeginn waren es noch 48 Prozent. Damit werden Energie- und Rohstoffpreise wieder häufiger genannt als Arbeitskosten, wirtschaftspolitische Rahmenbedingungen oder die Inlandsnachfrage.
„Die zuletzt massiv gestiegenen Energie- und Rohstoffpreise sind für viele Betriebe der Tropfen, der das Fass zum Überlaufen bringt“, sagte Melnikov.
Kurz nach Beginn der jüngsten Eskalation im Nahen Osten sind nicht nur die Preise für Öl-, Gas- und Kraftstoffe, sondern auch die Preise für Baumaterialien und Kunststoffe gestiegen. Besonders betroffen ist wiederum die Industrie. Dort nennen 81 Prozent der Unternehmen die Energie- und Rohstoffpreise als ihr Hauptrisiko. Bei energieintensiven Betrieben liegt dieser Wert sogar bei 90 Prozent.
Gleichzeitig bleiben die bereits zuvor dominierenden Belastungsfaktoren auf hohem Niveau bestehen. 58 Prozent der Unternehmen sehen die wirtschaftspolitischen Rahmenbedingungen, 57 Prozent die Arbeitskosten und 56 Prozent die schwache Inlandsnachfrage als Risiko.
Eine Auswertung von rund 5.700 Freitextantworten zeigt zudem, dass Bürokratie mit großem Abstand das am häufigsten genannte Problemfeld ist. Dahinter folgen Energiekosten, Inflation und steuerliche Belastungen.

Arbeitsmarkt verliert an Dynamik

Die schwache wirtschaftliche Entwicklung wirkt sich inzwischen auch auf den Arbeitsmarkt aus. 24 Prozent der Unternehmen planen einen Personalabbau. Lediglich 10 Prozent beabsichtigen, zusätzliche Mitarbeiter einzustellen. Der Saldo der Beschäftigungsabsichten sinkt auf minus 14 Punkte und erreicht damit ebenfalls den niedrigsten Stand seit Beginn der Corona-Pandemie.
Parallel dazu verliert der Fachkräftemangel an Bedeutung. Während vor wenigen Jahren noch mehr als die Hälfte der Unternehmen darin ein wesentliches Risiko sahen, sind es aktuell nur noch 36 Prozent. Die DIHK führt dies auf die schwächere Arbeitskräftenachfrage infolge der wirtschaftlichen Eintrübung zurück.
Besonders angespannt bleibt die Lage wiederum in der Industrie. Dort planen 31 Prozent der Unternehmen mit weniger Personal. Im Kraftfahrzeugbau erwartet sogar mehr als die Hälfte der Betriebe einen Stellenabbau.

Auch andere Einrichtungen senden Warnsignale

Die Ergebnisse der DIHK-Umfrage stehen nicht isoliert da. Auch andere Konjunkturindikatoren zeichnen ein Bild einer weiterhin schwachen Wirtschaftsentwicklung.
Das ifo-Institut berichtete zuletzt zwar von einer leichten Erholung der Stimmung nach den Einbrüchen im März und April. So stieg der ifo-Geschäftsklimaindex im Mai leicht von 84,5 auf 84,9 Punkte. Die Unternehmen bewerteten ihre laufenden Geschäfte etwas günstiger und blickten etwas weniger pessimistisch auf die kommenden Monate. Zugleich betonte das Institut, die deutsche Wirtschaft stabilisiere sich „vorerst“, die Lage bleibe jedoch „fragil“.
Besonders in der Industrie trübten sich die Erwartungen weiter ein. Die Zahl der Neuaufträge ging nach Angaben des Münchner Instituts zurück. Im Handel blieb die Situation aufgrund der anhaltenden Kaufzurückhaltung der Verbraucher schwierig, während die Unternehmen im Baugewerbe trotz leicht verbesserter Erwartungen weiterhin skeptisch auf die kommenden Monate blicken.
Auch die Bundesbank sieht bisher keinen deutlichen Anstieg bei den Investitionen. In ihrem Monatsbericht für Mai schreibt sie, dass viele Industriebetriebe, aufgrund der Auftragslage, ihre Anlagen nicht im vollen Umfang nutzen. Daher investieren Unternehmen nur sehr zurückhaltend in neue Maschinen und Anlagen.
Für das derzeit laufende zweite Quartal erwartet die Notenbank zusätzliche Belastungen durch die Folgen des Krieges im Nahen Osten. Höhere Energiepreise, Lieferengpässe, gestiegene Zinsen und eine erhöhte Unsicherheit dürften nach Einschätzung der Bundesbank sowohl die Industrieproduktion als auch die Unternehmensinvestitionen dämpfen. Die Wirtschaftsleistung dürfte deshalb in diesem Quartal lediglich stagnieren.

Standort Deutschland unter Reformdruck

Die DIHK sieht die Ursachen der schwachen Entwicklung nicht allein in den geopolitischen Verwerfungen der vergangenen Monate. „Die wirtschaftlichen Probleme im eigenen Land sind hausgemacht“, sagte Melnikov. „Im ersten Jahr der Merz-Regierung wurden wichtige Weichenstellungen vertagt. Das reicht nicht aus, um Vertrauen zurückzugewinnen und Investitionen auszulösen.“
Auch Bundeskanzler Friedrich Merz (CDU) wählte beim Ostdeutschen Wirtschaftsforum in Bad Saarow vor wenigen Tagen ähnliche Worte, um die strukturellen Probleme des Standorts Deutschland zu beschreiben. „Wir müssen die hausgemachten Probleme lösen. Wir müssen die hausgemachten Wachstumshindernisse, die wir haben, abbauen“, sagte er. Deutschland habe ein Problem bei der Wettbewerbsfähigkeit: „Deutschland ist zu teuer geworden.“
Merz verwies zugleich auf bereits beschlossene Maßnahmen der Bundesregierung. Dazu zählten steuerliche Entlastungen, verbesserte Abschreibungsmöglichkeiten für Investitionen, Maßnahmen zur Senkung der Energiekosten sowie Programme zum Bürokratieabbau und zur Beschleunigung von Genehmigungsverfahren. Zudem nannte er Infrastruktur- und Digitalisierungsprojekte sowie neue Freihandelsabkommen der Europäischen Union als Bausteine zur Stärkung des Wirtschaftsstandorts.
Categories
deutschland

Rücküberweisungen von Einwanderern aus Deutschland: 8,5 Milliarden Euro in 2025


In Kürze:

  • Etwa 70 Prozent der Gelder gingen in europäische Länder, darunter 901 Millionen Euro in die Türkei.
  • Die Überweisungen in die Ukraine haben sich seit 2022 mehr als verdoppelt.
  • Laut DIW stammen die Rücküberweisungen überwiegend von erwerbstätigen Einwanderern.

Die Summe der Rücküberweisungen von in Deutschland lebenden Einwanderern in deren Herkunftsländer ist im Vorjahr um etwa 3 Prozent angestiegen. Schätzungen der Deutschen Bundesbank zufolge belief sich diese auf etwa 8,5 Milliarden Euro. Der größte Teil der Geldüberweisungen floss ins europäische Ausland.
Die Bundesbank geht dabei von einer Summe von 5,87 Milliarden Euro aus, was etwa 70 Prozent der Gesamtsumme ausmache. Von diesen flossen 3,25 Milliarden in EU-Mitgliedstaaten, davon 1,74 Milliarden in den Euroraum.

Auf welche Kontinente sich die Rücküberweisungen verteilen

In asiatische Länder gingen der Schätzung zufolge 1,86 Milliarden Euro. Etwa 531 Millionen Euro flossen in Länder des afrikanischen Kontinents, geschätzte 224 Millionen auf den amerikanischen Kontinent. Von diesen gingen 119 Millionen Euro an südamerikanische und 42 an zentralamerikanische Länder – hauptsächlich nach Mexiko.
Auf Australien, Ozeanien und die Polarregionen entfielen 11 Millionen Euro. Etwa 31 abgeflossene Millionen konnte die Bundesbank nicht zuordnen. Insgesamt ist die Summe der geschätzten Rücküberweisungen seit 2021 um etwa 38 Prozent angestiegen. Damals lag sie bei 6,17 Milliarden Euro.
Die größten Summen im europäischen Raum gingen mit 901 Millionen Euro in die Türkei – bereits im Jahr 2021 hatte sie bei 843 Millionen Euro gelegen. Auch die Überweisungen nach Polen gehören mit 568 Millionen Euro zu den summenmäßig größten Posten. Die Steigerung gegenüber 2021 entspricht etwa 28 Prozent.

Dynamiken höchst unterschiedlich – je länger Einwanderercommunitys etabliert, umso stabiler

Einen deutlicheren Anstieg haben die Überweisungen in die Ukraine erfahren. Seit dem Beginn der Fluchtbewegung infolge des Krieges im Februar 2022 hat sich die Summe der Rücküberweisungen dorthin von 293 auf zuletzt 635 Millionen Euro mehr als verdoppelt. Die höchste Gesamtsumme, die in ein EU-Land überwiesen wurde, ging nach Rumänien. Dorthin gingen zuletzt 709 Millionen Euro – 2021 waren es 551 Millionen.
Italien ist mit 397 Millionen Euro das größte Empfängerland von Rücküberweisungen unter den „alten“ EU-Ländern. Diese Summe ist im Laufe der vergangenen fünf Jahre nahezu gleichgeblieben. Ähnliche Entwicklungen zeigen sich mit Blick auf Kroatien (274 Millionen Euro) oder Griechenland (zuletzt 216 Millionen Euro).
Etwas mehr Dynamik zeigte die Steigerung der Rücküberweisungen seit 2021 im Fall von Albanien (107 Millionen Euro, plus 84 Prozent). Um ein knappes Drittel stiegen in diesem Zeitraum die Summen nach Serbien (zuletzt 178 Millionen Euro), in die Russische Föderation (177 Millionen Euro) und nach Bosnien und Herzegowina (174 Millionen Euro). Nach Bulgarien überwiesen Einwohner der Bundesrepublik Deutschland im Vorjahr etwa 280 Millionen Euro (plus 20 Prozent seit 2021).

In einigen Ländern ist „Corona-Delle“ bei Rücküberweisungen erkennbar

Was die außereuropäischen Hauptherkunftsländer seit 2015 nach Deutschland gekommener Geflüchteter anbelangt, gingen 2025 etwa 520 Millionen Euro nach Syrien. Im Jahr 2021 waren es noch 337 Millionen gewesen. Das ist ein Plus von etwa 54 Prozent. Allerdings ist die Kurve zuletzt abgeflacht – gegenüber 2024 belief sich die Steigerung nur noch auf 15 Millionen.
Nach Afghanistan wurden im Vorjahr 237 Millionen Euro überwiesen. Das ist eine Fast-Verdopplung gegenüber 2021 (123 Millionen Euro), allerdings nur noch knapp 7 Prozent mehr als 2024. Nach Indien gingen 227 Millionen Euro an Rücküberweisungen – um 161 Prozent mehr als vor fünf Jahren, aber nur noch um 6,5 Prozent mehr als im Jahresvergleich zu 2024.
In den Irak überwiesen Bewohner des deutschen Bundesgebietes im Vorjahr 141 Millionen Euro, etwa 2 Millionen mehr als 2024. Rücküberweisungen in den Iran summierten sich auf 121 Millionen Euro, nach Vietnam gingen 109 Millionen. Die größten afrikanischen Empfängerländer waren Eritrea mit 54 Millionen Euro und Nigeria mit 47 Millionen. Die Dynamik in der Entwicklung der Summen lag unter allen afrikanischen Herkunftsländern seit 2022 nur bei etwa 20 Prozent. Gegenüber 2021 war sie größer – was auf eine stärkere „Corona-Delle“ hinweist.

Keine exakte Angabe möglich – Schätzungen aufgrund von Meldungen und Arbeitsmarktdaten

Bei den Daten der Bundesbank handelt es sich um Schätzwerte. Eine exakte Bezifferung ist nicht möglich, da Meldungen zu einzelnen Geldüberweisungen bis zu 12.500 Euro nicht verpflichtend sind. Allerdings melden Banken und Kreditinstitute monatlich freiwillig Gesamtwerte zu Geldflüssen. Diese werden dann einem „Plausibilitäts-Check“ unterzogen oder mit der Zahl der Beschäftigten aus den entsprechenden Ländern in Deutschland abgeglichen.
Nicht erfasst werden können auf diesem Wege reine Bargeldtransfers oder informelle Kanäle wie das Hawala-System. Bei Ländern mit nicht funktionsfähigem Bankensystem – etwa Syrien oder Afghanistan – können die Schätzungen ungenauer sein. Die Weltbank veröffentlicht zu einigen Ländern deshalb keine Daten.
Aussagen darüber, inwieweit Rücküberweisungen aus Mitteln erfolgen, die zuvor aufgrund von Sozialtransfers erlangt wurden, trifft die Bundesbank nicht. Einer Studie des DIW aus dem Jahr 2024 zufolge sind es jedoch hauptsächlich erwerbstätige Einwanderer, die Geld an ihre Familien im Ausland überweisen. Von diesen erklärten in Befragungen zwischen 2013 und 2022 etwa 12 Prozent, dass sie Geld ins Ausland überweisen. Von den Geflüchteten waren es nur 7 Prozent – dabei nach Einschätzung des DIW vor allem jene, die eine bezahlte Arbeit gefunden hätten.

Weltbank: Geld wird auch in Krisenzeiten überwiesen

Krisen schaden der Überweisungstätigkeit kaum, erklärt die Weltbank. Finanziert würden unter anderem Schul- oder Arztbesuche für Kinder, Lebensmittel oder sonstige Ausgaben, die zur Verringerung der Armut in Empfängerländern beitragen. Die Einwanderer würden dabei eher an sich selbst sparen als an den Rücküberweisungen an ihre Angehörigen.
Die meisten Überweisungen weltweit gehen demzufolge nach Indien, Mexiko, China, auf die Philippinen und nach Pakistan. Im internationalen Vergleich liege Deutschland auf Platz vier der Länder, von denen die höchsten Rücküberweisungen ausgehen.
Categories
wirtschaft

Wohnungsmarkt im Wandel: Warum Mieten steigen und Kaufpreise stagnieren


In Kürze:

  • Mieten steigen weiter deutlich, während Kaufpreise stagnieren – kein Widerspruch, sondern Ausdruck eines strukturellen Wandels am Wohnungsmarkt.
  • Hohe Zinsen und teurere Finanzierungen bremsen den Eigentumserwerb und verschieben die Nachfrage in den Mietmarkt.
  • Zu wenig Neubau bei gleichzeitig hoher Nachfrage führt zu anhaltender Knappheit und treibt die Mieten weiter in die Höhe.
  • Der Markt wird unflexibler: Eigentum bleibt für viele unerschwinglich, Ausweichräume wie das Umland geraten ebenfalls unter Druck.

 
Wer derzeit eine Wohnung sucht oder über einen Kauf nachdenkt, erlebt keinen normalen Markt mehr, sondern einen, der sich in fast entgegengesetzte Richtungen bewegt. Die Mieten steigen, die Kaufpreise treten auf der Stelle. Was auf den ersten Blick wie ein Widerspruch wirkt, ist in Wahrheit Ausdruck einer Verschiebung. Die oft gestellte Frage, ob der Markt kippt, ist deshalb irreführend. Er kippt nicht – er verändert seine Struktur.
Der aktuelle Wohnindex des ersten Quartals 2026 des Instituts der deutschen Wirtschaft (IW) beschreibt diese Entwicklung. Demnach lagen die Neuvertragsmieten im ersten Jahresquartal bundesweit 3,5 Prozent über dem Vorjahresniveau, während die Kaufpreise nur moderat zulegten und im Quartalsvergleich praktisch stagnierten. Der Markt für Wohneigentum hat somit an Dynamik verloren, ohne dass sich daraus eine spürbare Entlastung ergeben hätte.
Dass es sich dabei nicht um eine Momentaufnahme handelt, bestätigt auch der Immobilienpreisindex für das erste Quartal des Forschungsinstituts empirica. Mit Blick auf den Mietmarkt heißt es dort, der Anstieg im Bestand zeige „weiter einen konstanten Trend ohne Hinweis auf eine Trendwende“. Während die Kaufpreise also an Schwung verlieren, bleibt die Mietdynamik bemerkenswert stabil.

In ihrem aktuellen Finanzstabilitätsbericht vom November 2025 stellt die Deutsche Bundesbank fest: „Seit dem Jahr 2023 durchlief der Finanzzyklus eine ausgeprägte Abschwungphase. In dieser Zeit gingen die vormals aufgebauten Verwundbarkeiten im deutschen Finanzsystem geordnet, wenn auch nicht vollständig, zurück.“

Korrektur statt Einbruch

Der Preisrückgang am Immobilienmarkt scheint demnach weniger Ausdruck eines Einbruchs als Teil einer Korrektur überhöhter Bewertungen zu sein. Zugleich deutet sich bereits eine Stabilisierung an. So heißt es von der Bundesbank weiter: „Die Preisentwicklung auf dem deutschen Wohnimmobilienmarkt deutet auf eine Erholung hin.“

Vereinfacht gesagt, liegen die Immobilienpreise inzwischen wieder näher an dem, was durch Einkommen, Nachfrage und wirtschaftliche Rahmenbedingungen erklärbar ist.

Gleichzeitig bleibt das Grundproblem bestehen. Angebot und Nachfrage entwickeln sich nicht im Gleichgewicht. Einerseits sind Immobilienkäufe durch gestiegene Zinsen deutlich teurer geworden. Das bremst die Nachfrage nach Eigentum.

Die Bundesbank schreibt in ihrem Bericht, dass bis 2027 rund 20 Prozent der Immobilienkredite refinanziert werden. Der bestehende Kredit muss also durch einen neuen ersetzt oder verlängert werden. Dabei könnten die Zinssätze laut Schätzungen der Bundesbank „im Zuge der Umschuldung von derzeit etwa 2,5 Prozent auf 4 Prozent steigen“.

Allerdings weist die Zentralbank auch darauf hin, dass dieser Zinsanstieg nicht unbedingt zu einer Neubelastung der Haushalte führt. Viele Kreditnehmer haben ihre Schulden in den vergangenen Jahren bereits teilweise zurückgezahlt. Gleichzeitig sind die Einkommen gestiegen. Dadurch fällt die höhere Zinslast für viele weniger stark ins Gewicht, als zunächst zu erwarten wäre. In der Summe bedeutet das: Die Finanzierung wird zwar teurer, doch die tatsächliche Mehrbelastung bleibt bei vielen Haushalten begrenzt.

Zu wenig Wohnraum, zu viel Nachfrage

Aus heutiger Sicht bestätigt sich damit, was Prognosen bereits in den vergangenen Jahren angedeutet haben. Nach Einschätzung des Beratungsunternehmens EY vom August blieb die Baukonjunktur zunächst schwach: 2025 erwies sich wie erwartet als Übergangsjahr, in dem sich die Bautätigkeit kaum erholte. Erst im Laufe des Jahres 2026, so die Einschätzung der Berater, zeichnet sich nun eine vorsichtige Belebung ab.

Die Gründe für die anhaltende Schwächephase wirken weiterhin nach. Hohe Baukosten, gestiegene Finanzierungskosten und wirtschaftliche Unsicherheiten veranlassten Investoren, Projekte zu verschieben oder ganz aufzugeben – insbesondere im Wohnungsneubau. Entsprechend blieb das Angebot hinter dem Bedarf zurück.
Zwar sorgen inzwischen stabilere Zinsen, eine etwas freundlichere Konjunktur und politische Impulse für erste Entlastung. Doch die strukturelle Lücke zwischen Nachfrage und Neubau ist noch nicht geschlossen. Die Knappheit auf dem Wohnungsmarkt wirkt daher fort und bleibt ein zentraler Treiber für die Preisentwicklung.
Dass diese Entwicklung strukturell ist, zeigt auch die aktuelle Studie „Wohnungsbau in Deutschland 2026“, die im Auftrag des Verbändebündnisses Wohnungsbau erstellt wurde. Darin wird die Lage deutlich beschrieben: „Je nach Schätzung fehlen aktuell mindestens 600.000 bis 800.000 Wohnungen in Deutschland.“ Zudem bleibe der Neubau hinter dem Bedarf zurück, sodass sich „das strukturelle Ungleichgewicht auf den Wohnungsmärkten weiter verfestigt“.

Warum Mieten weiter steigen

Diese Lage erklärt, warum sich die Preise zwar stabilisieren, aber nicht deutlich nachgeben. Die anhaltende Knappheit wirkt wie ein Puffer nach unten und verhindert stärkere Preisrückgänge, ohne zugleich neuen Auftrieb zu erzeugen.

Der Wohnungsmarkt reagiert zudem langsamer als andere Märkte. Neubauten entstehen nicht kurzfristig, sondern über Jahre hinweg. Steigt die Nachfrage schneller als das Angebot, zeigt sich der Druck zunächst dort, wo die Preise flexibel sind, nämlich bei den Neuvertragsmieten. Genau das ist derzeit zu beobachten.

Die Daten des IW und von empirica untermauern diese Entwicklung: Während die Mieten im Bestand weiter zulegen, zeigten sich bei Ein- und Zweifamilienhäusern zuletzt sogar leichte Preisrückgänge im Quartalsvergleich.

Während der Druck auf dem Mietmarkt unmittelbar sichtbar wird, wirken im Kaufsegment zusätzliche Bremsfaktoren. Vor allem die Finanzierungskosten spielen eine zentrale Rolle. Gestiegene Zinsen haben den Erwerb von Wohneigentum deutlich verteuert und die Nachfrage gedämpft. Daraus ergibt sich ein paradoxer Zustand: Die Preise steigen kaum noch, doch Eigentum bleibt für viele Haushalte unerschwinglich, da neben dem Kaufpreis auch die monatliche Belastung entscheidend ist.

Der Druck wandert ins Umland

Die Folge ist eine Verschiebung der Nachfrage. Haushalte, die sich den Kauf nicht leisten können oder wollen, bleiben auf dem Mietmarkt. Dort trifft zusätzliche Nachfrage auf ein ohnehin knappes Angebot. Die steigenden Mieten sind daher weniger Ausdruck kurzfristiger überhöhter Bewertungen, sondern vielmehr die Folge struktureller Engpässe.

Regional bleibt der Mietdruck insgesamt hoch. Zwar sanken die Mieten in Berlin laut dem IW zuletzt um 0,8 Prozent, doch dies ist kein Zeichen einer Entspannung, sondern lediglich eine statistische Gegenbewegung zu den zuvor besonders starken Anstiegen infolge des ausgelaufenen Mietendeckels.

Entscheidend ist vielmehr die Dynamik im Umland: Rund um die Metropolen legten die Mieten um 4,2 Prozent zu und damit stärker als in den Städten selbst. Der Bericht beschreibt den zugrunde liegenden Mechanismus unmissverständlich: „Wer sich die Miete in der Großstadt nicht mehr leisten kann, zieht ins Umland – und treibt die Preise dort in die Höhe.“

Energieeffizienz als Preisfaktor

Hinzu kommt ein weiterer Faktor, der den Markt nachhaltig verändert: die Energieeffizienz. Gebäude mit hohem Energieverbrauch verlieren an Wert, während effiziente Objekte an Attraktivität gewinnen. Steigende Energiepreise und geopolitische Unsicherheiten verstärken diesen Trend und wirken sich über höhere Kosten auch auf Bau und Finanzierung aus.

„Spätestens seit 2022 achten Käufer stärker darauf, wie viel Energie ein Gebäude verbraucht“, sagt IW-Immobilienökonom Pekka Sagner. „Dieser Trend verfestigt sich: Energieeffizienz ist kein vorübergehendes Krisenthema, sondern schlägt sich dauerhaft in den Preisen nieder.“

Die Einschätzungen verschiedener Institutionen sind dabei bemerkenswert einheitlich. Weder das IW noch empirica oder andere Marktbeobachter sehen einen bevorstehenden Einbruch. Vielmehr zeigt sich ein Markt, der sich unter neuen Rahmenbedingungen neu ausrichtet.

Die eigentliche Schieflage liegt in der fehlenden Durchlässigkeit. Der Übergang vom Mieter zum Eigentümer, der lange Zeit ein zentrales Ventil des Marktes war, funktioniert immer seltener. Gleichzeitig verlieren klassische Ausweichbewegungen, etwa ins Umland, ihre entlastende Wirkung. Der Markt wird enger, unflexibler und für viele Haushalte schwerer zugänglich. Genau darin liegt die langfristige Herausforderung.