Categories
deutschland ticker

Hubig und Klingbeil legen Diskussionspapier zur Elementarschadenversicherung vor


In Kürze:

  • Wohngebäudeversicherungen sollen künftig auch Elementarschäden wie Hochwasser und Starkregen abdecken.
  • Der Selbstbehalt für Eigentümer soll maximal 20.000 Euro betragen, geprüft wird zudem eine günstigere Mindestversicherung.
  • Ob Vermieter die Kosten auf Mieter umlegen dürfen, wird geprüft – wie stark die Beiträge steigen, ist offen.

 
Wer künftig eine neue Wohngebäudeversicherung abschließt, soll damit automatisch auch gegen Elementarschäden abgesichert sein.
Das sieht ein Eckpunktepapier vor, das das Bundesministerium der Justiz und für Verbraucherschutz (BMJV) unter Ministerin Stefanie Hubig und das Bundesfinanzministerium unter Lars Klingbeil (beide SPD) gemeinsam erarbeitet und vorgestellt haben.
Die Elementarschadenversicherung ist auch im Koalitionsvertrag zwischen CDU/CSU und SPD aufgeführt (Seite 63).
Das Papier sieht unter anderem vor, dass der Selbstbehalt für Eigentümer im Schadensfall maximal 20.000 Euro betragen soll. Ziel sei es, dass möglichst viele Wohngebäude gegen extreme Naturereignisse (Elementarschäden) abgesichert seien.
Dazu zählen Hochwasser, Lawinen, Erdbeben oder durch Starkregen überflutete Keller oder Wohnräume.

Hubig verweist auf das Ahrtal

Ohne Absicherung stünden Betroffene alleine da, wenn der Staat nicht mit Steuergeldern einspringe. Das solle sich ändern.
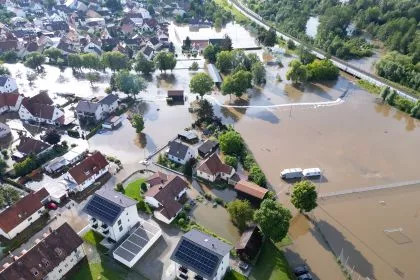
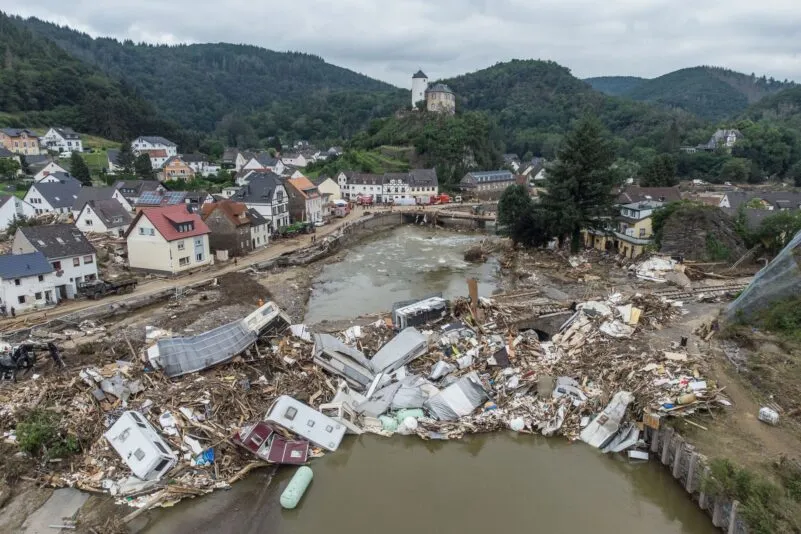
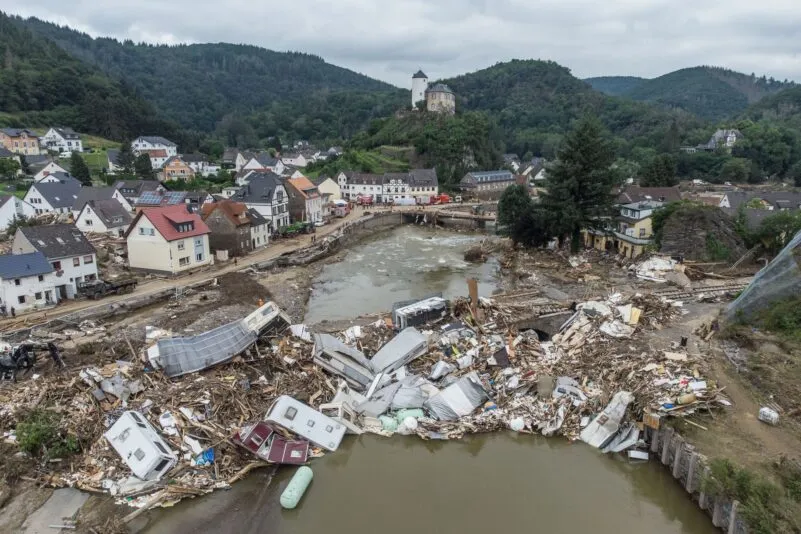
„Hochwasser und Starkregen können in wenigen Minuten zerstören, was über Jahre aufgebaut wurde. Das haben wir in den letzten Jahren immer wieder erlebt – zuletzt besonders schlimm im Ahrtal“, sagt Hubig.
Auch durch den Klimawandel werde es „noch häufiger zu großen Schäden an Häusern kommen“. Daher brauche man einen flächendeckenden Versicherungsschutz für Elementarschäden, so Hubig.
Bislang seien 59 Prozent der Wohngebäude gegen Elementargefahren abgesichert. Dabei gebe es große regionale Unterschiede, heißt es in dem Papier.
Demzufolge sind in Baden-Württemberg 94 Prozent entsprechend versichert, in Mecklenburg-Vorpommern lediglich 39 Prozent.
Wie stark die Versicherungsbeiträge steigen könnten, sagte Hubig nicht. Sie betonte, dass der Schutz bezahlbar bleiben müsse.

Erweiterung für bereits bestehende Versicherungen

Bereits bestehende Wohngebäudeversicherungen, die den Schutz nicht beinhalten, sollen erweitert werden.
Reagieren Eigentümer nicht auf ein entsprechendes Angebot, soll die Erweiterung ein Jahr nach Anwendbarkeit der neuen Regelung automatisch erfolgen.
Ferner prüft die Bundesregierung eine günstigere Mindestversicherung mit reduziertem Leistungsumfang. Bei dieser Variante müssten Eigentümer im Schadensfall bis zu 100.000 Euro selbst tragen.
Zudem soll geprüft werden, ob Vermieter die Kosten für den Elementarschutz künftig nicht mehr auf ihre Mieter umlegen dürfen, um sie vor zusätzlichen Nebenkosten zu schützen.
Hubig hatte das Papier beim Versicherungstag des Gesamtverbandes der Deutschen Versicherungswirtschaft (GDV) am 23. September 2026 angekündigt.
Damals verwies sie darauf, dass über eine verpflichtende Elementarschadenversicherung bereits vor 24 Jahren diskutiert worden sei. Seinerzeit sei sie Referentin im damaligen Bundesjustizministerium (BMJ) gewesen.
Das zeige, „wie schwer es ist, tragfähige und mehrheitsfähige Lösungen zu finden“. Nun lege man erstmals einen konkreten Vorschlag auf den Tisch, den man mit allen Betroffenen diskutieren wolle.
Das BMJV hat das Eckpunktepapier an die Länder und Verbände versandt und auf seiner Internetseite veröffentlicht. Interessierte Kreise können bis zum 2. Dezember 2026 Stellung nehmen. Das Ministerium will die eingegangenen Stellungnahmen dann ebenfalls veröffentlichen.
Categories
deutschland ticker

Elementarschäden: Regierung plant Versicherungsschutz für Naturkatastrophen

Die Bundesregierung plant einen besseren Versicherungsschutz gegen Naturkatastrophen wie die Flut im Ahrtal. Das haben Justizministerin Stefanie Hubig und Finanzminister Lars Klingbeil (beide SPD) in Eckpunkten für einen Gesetzentwurf ausgearbeitet, der der Nachrichtenagentur dpa vorliegt und über den zuvor der „Kölner Stadt-Anzeiger“ berichtet hatte. Demnach sollen neu abgeschlossene Wohngebäudeversicherungen auch weitere Naturgefahren – also Elementarschäden – abdecken, was bisher nicht der Standard ist.
„Fachleute erwarten, dass Extremwetter durch den Klimawandel noch häufiger für große Schäden an Häusern sorgen werden. Wir brauchen deshalb einen flächendeckenden Versicherungsschutz für Elementarschäden“, sagte Hubig dem „Kölner Stadt-Anzeiger“. Zugleich müsse der Schutz für Eigentümer und Mieter bezahlbar bleiben, so die Ministerin. Dem Papier zufolge müssten Eigentümer im Schadensfall für höchstens 20.000 Euro selbst aufkommen.

Was sind Elementarschäden?

Elementarschäden sind Schäden an Gebäuden oder Hausrat, die durch bestimmte Naturgefahren wie etwa Hochwasser, Starkregen oder Erdbeben entstehen. Sie sind in der Regel nicht automatisch durch eine Wohngebäude- oder Hausratversicherung abgedeckt, sondern erfordern einen zusätzlichen Versicherungsbaustein, die sogenannte Elementarschadenversicherung.

Versicherungsbranche für mehr Prävention

„Es ist richtig, dafür zu sorgen, dass mehr Gebäude gegen Naturgefahren versichert sind“, sagte Jörg Asmussen, Hauptgeschäftsführer des Gesamtverbands der Deutschen Versicherungswirtschaft (GDV). Eine Pflichtversicherung verhindere aber keinen einzigen Schaden. „Damit Elementarschutz auch in 20 Jahren noch bezahlbar bleibt, brauchen wir deshalb gleichzeitig verbindliche Prävention und eine staatliche Rückversicherung für extreme Naturkatastrophen, wie sie der Koalitionsvertrag ausdrücklich vorsieht.“

Viele Wohngebäude nicht gegen Elementarschäden versichert

Bei der Flutkatastrophe im Ahrtal Mitte Juli 2021 war nur ein Teil der Schäden an Gebäuden durch Versicherungspolicen abgedeckt. Die Bundesregierung strebt deshalb bereits seit Längerem eine Reform an. Bundesweit sind derzeit über 40 Prozent der Wohngebäude nicht gegen Überflutung und andere Elementarschäden versichert.
Bereits bestehende Gebäudeversicherungen sollen dem Vorhaben nach auf Elementarschäden erweitert werden können. Dieser Schutz soll nach einem Jahr automatisch greifen, wenn Eigentümer auf ein entsprechendes Angebot von Versicherungsunternehmen nicht reagieren. (dpa/red)
Categories
deutschland etplus ticker

Notfallzentren, Zuzahlung, 112 oder 116117? Was Patienten im Notfall wissen sollten


In Kürze:

  • Bei Not- und Unfällen sollen Patienten in Deutschland künftig zielgenauer und besser versorgt werden.
  • In den an Kliniken intergierten Notfallzentren soll Patienten nach der Ersteinschätzung der weitere Weg gewiesen werden.
  • Unter der 116117 soll für Akutfälle flächendeckend rund um die Uhr eine telefonische oder videounterstützte Versorgung zur Verfügung stehen.
  • Versicherte müssen künftig für Leistungen der medizinischen Notfallrettung eine Zuzahlung leisten.

 
Der Bundestag hat die Reform der Notfallversorgung mit großer Mehrheit beschlossen. Für den Gesetzentwurf der Bundesregierung stimmten am Donnerstag, 15. Oktober, die Fraktionen von CDU/CSU, SPD und Grünen. AfD und Linke enthielten sich.
Ziel der Reform ist es, Patienten gezielter in die jeweils geeignete Versorgung zu vermitteln und unnötige Inanspruchnahmen von Krankenhausnotaufnahmen und Rettungsdiensten zu reduzieren.

Was sich konkret ändert

Deutschland verfügt bereits über eine gut ausgebaute Akut- und Notfallversorgung. Die drei Versorgungsbereiche – vertragsärztlicher Notdienst, Notaufnahmen der Krankenhäuser sowie die Rettungsdienste – sind gut vernetzt. An bestimmten Schnittstellen kommt es jedoch immer wieder zu Problemen bei der Abstimmung und Weiterleitung von Patienten.
Die Bundesregierung erwartet, dass durch digitalisierte Prozesse und ein Ersteinschätzungsverfahren an den zentralen Anlaufstellen der Notfallversorgung – vertragsärztlicher Notdienst, Notaufnahmen der Krankenhäuser und Rettungsdienste – Patienten gezielter und effektiver durch das Notfallsystem gelotst werden können.
Das bedeutet: Patienten entscheiden zukünftig nicht mehr selbst über den Versorgungsbereich. Zum Beispiel suchen viele Patienten mit Beschwerden direkt die Notaufnahme auf, obwohl eine ambulante Behandlung ausreichen würde. Effizienzeinbußen durch unnötige Inanspruchnahme von Rettungsmitteln und Krankenhäusern sollen mit der Reform verringert werden.
Auch die Rettungsdienste sollen entlastet werden. Bislang erstatten die Krankenkassen Rettungseinsätze nur als Fahrkosten. Eine Versorgung allein vor Ort wird deshalb oft nur vergütet, wenn der Patient anschließend ins Krankenhaus gebracht wird. Künftig ist die medizinische Notfallrettung eine eigene Sachleistung der gesetzlichen Krankenversicherung.

Gesundheitsleitsystem

Ein wesentlicher Punkt der Neuerungen betrifft die derzeitigen Notrufnummern. Das Gesundheitsleitsystem beinhaltet die Rettungsleitstelle mit der Notrufnummer 112 sowie der Akutleitstelle mit der Rufnummer 116117. Die beiden Leitstellen stimmen sich verbindlich ab, wer einen Fall übernimmt. Sie sind digital miteinander vernetzt und verfügen über gezielte Ersteinschätzungssysteme.
Durch die Notfallreform wird die bundeseinheitliche Rufnummer 116117 weiter ausgebaut.
Unter der Notrufnummer 112 ist die Rettungsleitstelle für Notfälle mit Lebensgefahr oder schweren gesundheitlichen Störungen weiterhin unverändert erreichbar.
Wer also künftig die 116117 wählt, wird durch ein standardisiertes Ersteinschätzungssystem gelotst. Der Patient wird gezielt an die passende medizinische Stelle geleitet. Dies kann eine Videosprechstunde, die Notdienstpraxis oder die Notaufnahme sein.
Neu ist zudem eine verschärfte Terminmeldepflicht: Die Kassenärztlichen Vereinigungen legen gemeinsam mit den Krankenkassen fest, wie viele Termine Vertragsärzte an die Terminservicestellen melden müssen. Die bisherige Beschränkung auf freie Termine entfällt. Die Regelung gilt als Vorarbeit für eine Facharzt-Termingarantie, die im geplanten Primärversorgungsgesetz verankert werden soll.
Der Spitzenverband Fachärztinnen und Fachärzte Deutschlands (SpiFa) kritisiert insbesondere, dass die Bundesregierung stärker in die ärztliche Terminplanung eingreifen will. Der Verband fordert, die sogenannte ärztliche Terminhoheit zu wahren.
Dirk Heinrich, Vorstandsvorsitzender der SpiFa sagte dazu: „Meine Termine gehören mir“.

Integrierte Notfallzentren in den Krankenhäusern

Auch die Notfallversorgung in Krankenhäusern soll mit der Reform neu organisiert werden. In ausgewählten Krankenhäusern werden integrierte Notfallzentren (INZ) implementiert.
Ein solches Zentrum besteht aus drei Bereichen: der Notaufnahme des Krankenhauses, einer ärztlichen Notdienstpraxis und einer zentralen Stelle zur Ersteinschätzung. Dreh und Angelpunkt ist  dabei die zentrale Ersteinschätzungsstelle, die Patienten eine gezielte Anlaufstelle innerhalb des integrierten Notfallzentrums zuteilt.
Mit einer standardisierten und qualifizierten Ersteinschätzung sollen die Patienten je nach Bedarf in die Notaufnahme oder in die Notdienstpraxis innerhalb des INZ geleitet werden.
Zusätzlich sollen ausgewählte Arztpraxen und medizinische Versorgungszentren mit den Integrierten Notfallzentren zusammenarbeiten. Diese sogenannten Kooperationspraxen sollen insbesondere außerhalb der regulären Öffnungszeiten zur ambulanten Akutversorgung beitragen.
Sie sollen organisatorisch wie technisch mit den integrierten Zentren vernetzt sein. Damit soll eine lückenlose und digitale Fallübergabe zwischen der Kooperationspraxis und dem integriertem Notfallzentrum geschaffen werden.
Um Defizite in der Versorgung zu verhindern, müssen die Kassenärztlichen Vereinigungen die ambulante Versorgung außerhalb der regulären Praxiszeiten sicherstellen. Dazu gehören je nach Bedarf auch Hausbesuche am Abend, an Wochenenden und an Feiertagen.

Zuzahlung für Versicherte

Neben den organisatorischen Veränderungen sind auch die finanziellen Auswirkungen für Versicherte von Bedeutung.
Grundlage ist das am 10. Juli 2026 beschlossene GKV-Beitragssatzstabilisierungsgesetz, das die gesetzlichen Zuzahlungen anhebt. Die Notfallreform knüpft daran an: Für Leistungen der medizinischen Notfallrettung müssen Versicherte künftig eine Zuzahlung von 15 Euro leisten. Bislang lag die Zuzahlung für einen Rettungseinsatz bei höchstens 10 Euro.

Kritik an der geplanten Reform

Der gemeinsame Bundesausschuss (G-BA) begrüßt zwar die Kernziele der neuen Notfallreform, kritisieren jedoch in ihrer offiziellen Stellungnahme die strukturelle Umsetzung.
In Ihrer Stellungnahme warnen Dr. Sonja Optendrenk, Karin Maag und Dr. med. Bernhard von Treek vor einer Zersplitterung der Zuständigkeiten. Die Strukturanforderungen für die Integrierten Notfallzentren (INZ), die auf drei Ebenen verteilt werden – könnten auch im Hinblick auf den Bundesausschuss, die erweiterten Landesausschüsse sowie die speziellen Kooperationsverträge vor Ort das bundesweite einheitliche Ziel der Notfallversorgung gefährden.
Weiterhin sieht der G-BA Risiken bei der Ersteinschätzung. Fehlende bundeseinheitliche Standards seien hier zwingend erforderlich, erklärt das Gremium.
Weiter wird eine mangelnde Verzahnung mit anderen Reformen angemahnt. Diese könnte Reibungsverluste sowie finanzielle Ineffizienzen für das gesamte System zur Folge haben.
Auch die Bundesärztekammer sieht wichtige Voraussetzungen für das Gelingen der Reform. In ihrer Stellungnahme vom 4. Dezember 2025 schreibt sie, dass das Gesundheitsleitsystem nur dann funktionieren könne, wenn ausreichend Personal und verlässliche Versorgungsstrukturen vorhanden seien. Der Struktur- und Personalaufbau in den Leitstellen sei als gesamtgesellschaftliche Aufgabe zu sehen und daher auch aus Steuermitteln zu finanzieren, so Bundesärztekammerpräsident Dr. Klaus Reinhardt.
Weiterhin fordert er die Sicherstellung der Arzneimittelversorgung in den Integrierten Notfallzentren. Patienten müssten dort bei Bedarf auch notwendige Medikamente erhalten können.
Dafür müssten entweder die Apotheken ihre Notdienste entsprechend anpassen oder Ärzte in den Zentren die rechtlichen Voraussetzungen erhalten, um erforderliche Medikamente abzugeben.
Categories
deutschland ticker

Kfz-Versicherung: Neue Typklassen für MiIlionen Autofahrer

Die Versicherer haben für die Autos von 7,4 Millionen Menschen in Deutschland die Typklassen erhöht, in denen sich Unfallzahlen und Reparaturkosten widerspiegeln.
Auf der anderen Seite werden die Typklassen aber auch für 5,1 Millionen Autofahrer günstiger, wie der Gesamtverband der deutschen Versicherungswirtschaft mitteilte. Zwei Beispiele: Der VW T7 Multivan 2.0 TDI wird in der Haftpflicht um zwei Klassen günstiger, der Citroen C5 1.2 um zwei Klassen teurer.

Viel zu tun: Eine fünfstellige Zahl von Automodellen wird bewertet

Das sind nur zwei von über 33.000 Automodellen, die in die Statistik einfließen. Denn die Versicherer nehmen alle Autotypen auf, die in Deutschland zugelassen sind, auch jahrzehntealte Oldtimer.
Die Haftpflicht spiegelt dabei die Schäden wider, die Autofahrer bei Unfällen an anderer Leute Eigentum anrichten. In der Teilkasko sind zusätzlich Hagelschäden, Wildunfälle oder Diebstahl mitversichert. Selbstverschuldete Schäden am eigenen Auto deckt nur eine Vollkasko-Police.
Das Typklassen-System ist durchaus komplex: So gibt es 16 Typklassen in der Haftpflicht, nummeriert von 10 bis 25. In der Vollkasko sind es sogar 25 Typklassen (10-34). Für die große Mehrheit der Autobesitzer ändert sich in diesem Jahr nichts: Gut zwei Drittel behalten die bisherigen Typklassen ihrer Autos.

Hohe Reparaturkosten, hohe Typklasse in der Kasko-Versicherung

„Als Faustregel gilt: Je teurer ein Auto und dessen Ersatzteile sind, desto höher fällt meist die Kasko-Typklasse aus“, sagte GDV-Hauptgeschäftsführer Jörg Asmussen.
Faustregel ist seit jeher, dass in der Anschaffung günstige Kleinwagen auch in den Kasko-Typklassen günstig sind. So ist der Renault Twingo in der niedrigsten Vollkasko-Typklasse zehn einsortiert, der Fiat Panda in elf.
In der Vollkasko weit oben angesiedelt sind hingegen Porsche Panamera 4 E-Hybrid (30) und der Range Rover 3.0 TD (29).

Besonders günstig eingestuft: „Knutschkugel“ und „Ente“

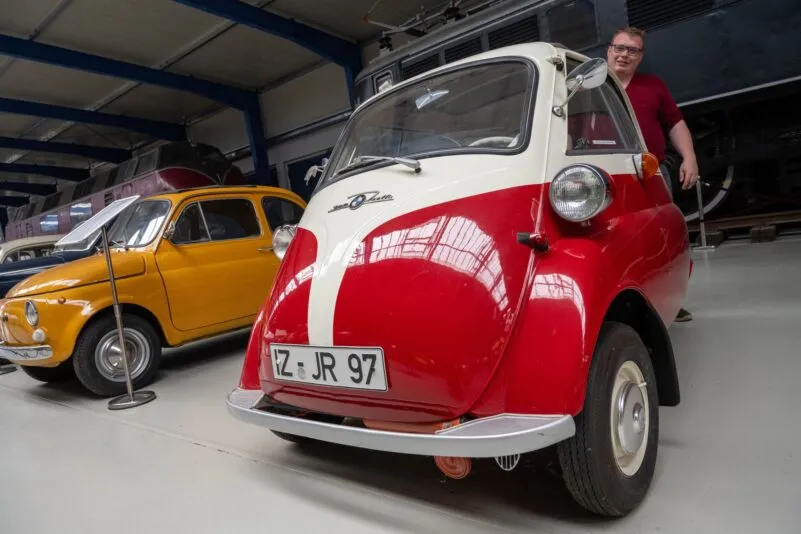
Am günstigsten in allen Versicherungsarten fahren jedoch die Besitzer historischer Kleinwagen. Sehr niedrige Typklassen in allen drei Arten der Kfz-Versicherung haben beispielsweise die in den 1950er Jahren als „Knutschkugel“ bekannte BWM Isetta und die „Ente“, der Citroen 2CV.
Die Gründe haben die Statistiker des GDV nicht ermittelt. Von diesen historischen Automodellen sind nur noch wenige zugelassen – abgesehen davon werden sie mutmaßlich von ihren Besitzern liebevoll gepflegt und nur noch selten gefahren.

Nicht nur das Auto spielt eine Rolle, auch das Alter des Fahrers

Die Typklasse ist einer der Faktoren bei der Berechnung der Kfz-Versicherungsbeiträge. Einfluss hat auch der Wohnort, der in Form der Regionalklasse Eingang in die Kfz-Versicherung findet.
Eine große Rolle spielt aber auch das Alter der Besitzer: Alte Autofahrer ab Mitte sechzig verursachen ebenso wie sehr junge Menschen hinter dem Steuer erheblich mehr Unfälle als Menschen mittleren Alters. Daher sind die Versicherungsbeiträge in der Mitte des Lebens auch erheblich günstiger. (dpa/red)
Categories
deutschland gesellschaft ticker

Überhöhte Werkstattkosten – BGH entlastet Kaskoversicherer

Wer mit seinem Fahrzeug in einen Unfall verwickelt ist, weiß: Jetzt beginnt der Ärger. Versicherung informieren, gegebenenfalls Gutachten einholen, Fahrzeug reparieren lassen – und die Werkstattrechnung bezahlen.
Doch wer zahlt beim sogenannten Werkstattrisiko – also dann, wenn eine Autowerkstatt überhöhte Kosten berechnet? Das hat der Bundesgerichtshof (BGH) in Karlsruhe nun auch für Kaskoversicherer sehr klar beantwortet. (Az. IV ZR 235/25).

Was hat der BGH entschieden?

Kaskoversicherungen sind in der Regel nicht zuständig für zu Unrecht erhobene Werkstattkosten. Das Werkstattrisiko verbleibe hier beim Versicherungsnehmer, entschied der BGH.
Denn in den allgemeinen Versicherungsbedingungen, auf die sich auch die nun unterlegene Klägerin berufen hatte, habe sich die Kaskoversicherung zur Übernahme „erforderlicher Kosten“ für die fachgerechte Reparatur verpflichtet. Dazu gehörten überteuerte Positionen oder unnötige Arbeiten aber ausdrücklich nicht, hieß es in der Begründung des Senats.

Worum ging es im vorliegenden Fall?

Geklagt hatte eine vollkaskoversicherte Frau, die im Dezember 2020 beim Einparken ihr Auto beschädigt hatte. Sie ließ es reparieren und meldete den Schaden bei ihrem Versicherer HUK24, einer Online-Tochter der HUK-Coburg. Diese zahlte zwar – zog aber neben dem vereinbarten Selbstbehalt zusätzlich rund 390 Euro von der Gesamtrechnung ab.
Sie begründete dies mit überhöhten Kosten der Werkstatt. Diese habe Positionen abgerechnet, die für die Instandsetzung des Unfallwagens nicht erforderlich gewesen seien. Die Frau zog vor Gericht, verlor in den Vorinstanzen vor dem Amtsgericht und dem Landgericht Heilbronn – und unterlag nun auch vor dem BGH.

Was bedeutet eigentlich Werkstattrisiko?

Das Werkstattrisiko regelt, wer die Kosten trägt, wenn nach einem Unfall eine Werkstatt unnötige Reparaturen abrechnet. Dazu zählen Arbeiten, die überteuert sind, fehlerhaft oder gar nicht durchgeführt, aber dennoch in Rechnung gestellt wurden.
Solche Kosten dürfen im Haftpflichtrecht grundsätzlich nicht zulasten des Geschädigten gehen. Für das Kaskoversicherungsrecht gelten diese Grundsätze aber nicht, stellte der 4. Senat nun unmissverständlich klar.

Was hatte der BGH denn bisher zum Werkstattrisiko gesagt?

Im Haftpflichtrecht sprach er bereits deutliche Worte. Der Kern: Nach einem unverschuldeten Unfall trägt nicht der Geschädigte, sondern der Unfallverursacher beziehungsweise dessen Kfz-Haftpflichtversicherung das Risiko für überhöhte, fehlerhafte oder verzögerte Werkstattleistungen.
Das gilt nach einem jüngsten BGH-Urteil aus dem Jahr 2024 sogar dann, wenn die Werkstatt Positionen für Arbeiten abrechnet, die gar nicht durchgeführt wurden. Damit soll verhindert werden, dass jemand, der nicht schuld an einem Unfall ist, auf solchen Kosten sitzenbleibt.

Was sagt der Versicherer zum Urteil?

Er begrüßt die aktuelle Entscheidung. „Für uns als Versicherer ist es wichtig, dass nur tatsächlich erforderliche und angemessene Reparaturkosten erstattet werden – das dient letztlich auch der Beitragsstabilität für alle Versicherten“, so ein Sprecher der HUK-Coburg.
Das Urteil bestätige die Rechtsauffassung, dass das sogenannte Werkstattrisiko im Kaskoversicherungsrecht anders zu bewerten sei als im Haftpflichtrecht.

Welche Folgen hat das Urteil für Verbraucher?

Höhere Versicherungsbeiträge wegen des Werkstattrisikos sind damit nicht zu befürchten, da der Versicherungsnehmer das Risiko trägt. Verbraucher sollten bei Abschluss einer Kaskoversicherung aber darauf achten, dass sie mit Blick auf das aktuelle Urteil aufgeklärt und informiert werden, sagte Peter Grieble, Versicherungsexperte bei der Verbraucherzentrale Baden-Württemberg.
Er erwarte im Übrigen auch, dass die Versicherer in Beratungen zu einer Kaskoversicherung ihre potenziellen Kunden künftig sehr deutlich darauf hinweisen, dass sie für das Werkstattrisiko im Zweifel nicht einstehen.
Auch sollten Verbraucher Werkstattrechnungen sehr genau prüfen und kontrollieren. Am besten sei es allemal, dem Versicherer im Schadensfall einen Kostenvoranschlag der Werkstatt vorzulegen und diesen absegnen zu lassen, rät Experte Grieble.
Gegen Rabatte böten Kaskoversicherer zudem auch Verträge an, bei denen man im Schadensfall an eine bestimmte, vom Versicherer ausgewählte Werkstatt gebunden ist. In solchen Fällen dürfte das Werkstattrisiko nicht beim Verbraucher liegen, wie auch der BGH andeutete. (dpa/red)
Categories
gesellschaft ticker

Waldbrände haben nur in Ausnahmefällen natürliche Ursachen

Nur ein sehr geringer Anteil der Waldbrände in Deutschland hat Versicherungsexperten zufolge natürliche Ursachen. Soweit ermittelt werden könne, sei sehr häufig menschlicher Leichtsinn oder böser Wille die Ursache, sagt Alexander Lührig, Leiter der Allianz Agrarversicherung, unter Berufung auf Daten der Bundesanstalt für Landwirtschaft und Ernährung.
In nur rund drei Prozent aller Fälle hat demnach ein Feuer im Wald natürliche Ursachen. Der größte deutsche Versicherer sieht wegen der Trockenheit ein deutlich erhöhtes Risiko großer Waldbrände. „Der Klimawandel zündet keine Wälder an, er legt das Brennmaterial bereit“, sagt Lührig. „Und dann brennt es schneller und heißer.“

Zigaretten, Grillen, Lagerfeuer – und Brandstiftung

Die amtlichen Zahlen für das Jahr 2025: Drei Prozent der Waldbrände hatten eine natürliche Ursache, meist Blitzschlag. In fast der Hälfte der Fälle (46 Prozent) konnten die Ursachen nicht geklärt werden.
In 27 Prozent aller Fälle war Fahrlässigkeit die Ursache, in 19 Prozent Vorsatz. Zieht man nur die aufgeklärten Fälle in Betracht, haben 95 Prozent der Waldbrände menschliche Ursachen, wie Lührig erläutert. „Wo sie geklärt wird, ist es fast immer der Mensch: Zigaretten, Grillen, Lagerfeuer, Brandstiftung.“

Feuer dieses Sommers Folge einer mehrjährigen Entwicklung

Die Feuer dieses Sommers sind nach Einschätzung des Allianz-Managers Folge einer Verkettung von Krisen über mehrere Jahre hinweg. „Trockenheit schafft ideale Bedingungen für den Borkenkäfer“, sagt Lührig – die Insekten hatten in der ersten Hälfte dieses Jahrzehnts hohe Schäden angerichtet und in mehreren Bundesländern große Fichtenbestände zum Absterben gebracht.
„Die geschädigten Bäume hinterlassen Totholz, während Hitzestress Gräser, Nadeln und andere Feinmaterialien absterben lässt“, sagt Lührig. Damit sammelt sich leicht entzündlicher Brennstoff auf dem Waldboden. „Wenn dann die nächste Dürre- und Hitzeperiode kommt, trifft sie auf einen bereits vorgeschädigten Wald mit deutlich mehr brennbarem Material.“
Die Umweltorganisation WWF plädiert dafür, die Wälder „weniger brennbar“ zu machen. Die Wälder seien über Jahrhunderte entwässert und trockengelegt worden, sagte WWF-Waldfachmann Johannes Zahnen.
Das müsse rückgängig gemacht werden. „Wasser im Wald zu halten kühlt, stärkt die Bäume, senkt die Brandgefahr und bildet obendrein neues Grundwasser.“ (dpa/red)
Categories
gesellschaft ticker

Langzeitstudie: Ton im Straßenverkehr wird immer rauer

Drängeln, ausbremsen, schimpfen: Die Aggressivität im Straßenverkehr hat in den vergangenen Jahren einer Langzeitstudie zufolge weiter zugenommen. „Nahezu alle 23 ermittelten Werte für aggressives Verhalten haben sich seit der letzten Studie 2023 nochmal weiter verschlechtert, einige sogar deutlich“, teilte Kirstin Zeidler, die Leiterin der Unfallforschung der Versicherer (UDV) im Gesamtverband der Deutschen Versicherungswirtschaft (GDV), mit.
Immer mehr Autofahrer räumten demnach in der Umfrage des Verbands eigenes Fehlverhalten ein. Der Anteil derjenigen, die mitunter drängeln, stieg den Angaben zufolge von 36 Prozent bei der vorigen Erhebung 2023 auf 47 Prozent in diesem Jahr. Ein knappes Drittel schere nach dem Überholen schon mal so dicht ein, dass der andere bremsen müsse. 2023 war es noch ein knappes Viertel gewesen.

Auch Radfahrer mit Fehlverhalten

Auch bei den Radfahrern deutet die Umfrage auf ein zunehmend aggressives Verkehrsverhalten hin. 43 Prozent von ihnen erzwingen demnach hin und wieder die Vorfahrt – nach 28 Prozent bei der Umfrage aus dem Jahr 2023.
Die UDV spricht sich unter anderem für schärfere Kontrollen und Sanktionen für Fehlverhalten im Straßenverkehr aus. Polizeikontrollen erlebten viele Verkehrsteilnehmer de facto selten. „Aus UDV-Sicht sind Verkehrsplanende, Verkehrspsychologen und -psychologinnen gefordert, Konzepte gegen aggressives Verhalten im immer dichter werdenden Verkehr zu entwickeln“, hieß es weiter. Für die Umfrage wurden zwischen März und April 2026 mehr als 2.000 Personen ab 18 Jahren online befragt. (dpa/red)
Categories
deutschland gesellschaft ticker

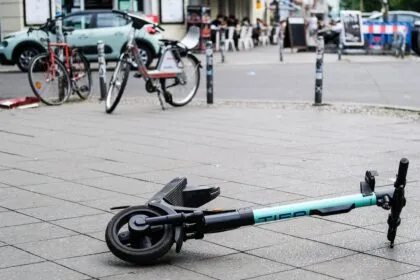
Immer mehr E-Scooter aber weniger Leihgeräte

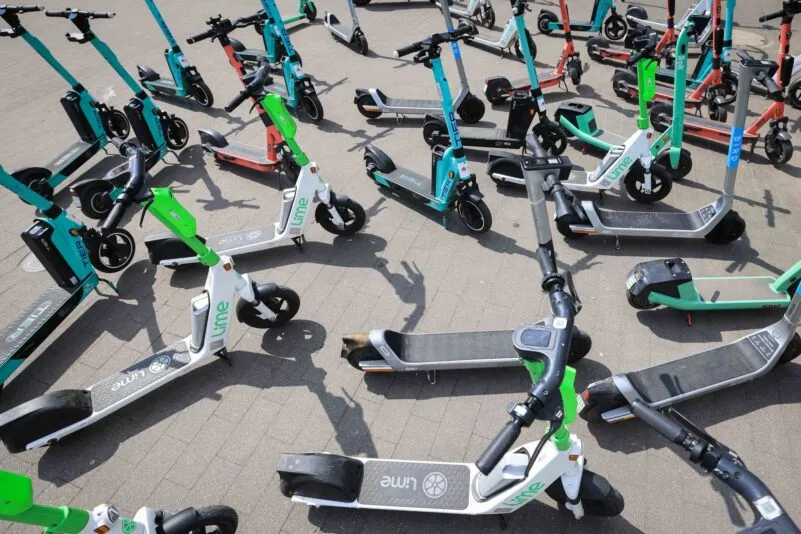
In Deutschland gibt es immer mehr E-Scooter. Im Jahr 2025 waren knapp 1,66 Millionen versichert, wie aus Daten des Versicherungsverbands GDV hervorgeht. Das sind rund 320.000 mehr als vor einem Jahr und gut doppelt so viele wie 2022.
Auffällig ist dabei, dass der aktuelle Anstieg nur auf privat genutzte E-Scooter zurückgeht. Ihre Zahl stieg von 1,01 Millionen auf 1,34 Millionen. Die Zahl der Leih-Scooter sank dagegen von 331.000 auf 300.000.

Mehr E-Scooter, mehr Verantwortung

Grundsätzlich müssen E-Scooter, die auf der Straße eingesetzt werden, versichert sein. Die komplette Zahl aller E-Scooter in Deutschland – inklusive solcher, die in Kellern verstauben oder trotz Pflicht nicht versichert sind – könnte noch höher sein.
„E-Scooter haben sich für viele Menschen als Verkehrsmittel für kurze Wege etabliert“, sagt die stellvertretende Hauptgeschäftsführerin des GDV, Anja Käfer-Rohrbach. Sie seien vergleichsweise günstig und brauchten wenig Platz.
Gleichzeitig betont Käfer-Rohrbach aber: „Mit der wachsenden Zahl der Fahrzeuge steigt aber auch die Bedeutung klarer Regeln und eines rücksichtsvollen Miteinanders im Straßenverkehr.“

Fast doppelt so viele Unfälle wie 2022

Auch die Zahl der Unfälle ist deutlich gestiegen, wie der GDV unter Berufung auf Zahlen des Statistischen Bundesamtes mitteilt.
Demnach gab es 2025 insgesamt 16.496 E-Scooter-Unfälle mit Verletzten, bei denen 38 Menschen ums Leben kamen. Im Jahr 2022 waren es noch 8.341 Unfälle mit Personenschaden.
Die Versicherer zählten vergangenes Jahr 11.700 Haftpflichtschäden mit E-Scootern.
Auffällig dabei: Die Schadenhäufigkeit war bei Mietgeräten mehr als doppelt so hoch wie bei privaten: 13 Schäden pro 1.000 versicherten Mietgeräten stehen 6 Schäden pro 1.000 versicherten Privatgeräten gegenüber. Es ist allerdings nicht bekannt, ob Mietgeräte insgesamt mehr oder weniger gefahren werden als Privatgeräte.

GDV fordert strengere Regeln für E-Scooter

Die Leiterin der Unfallforschung im GDV, Kirstin Zeidler, weist zudem auf unterschiedliche Verhaltensweisen hin: „Nutzer eigener Scooter fahren in der Regel viel, tragen eher Helm und sind seltener auf Gehwegen unterwegs“, sagt sie.
Um die Zahl der Unfälle zu reduzieren, schlägt der GDV vor, dass Verleiher deutlicher gegen Verstöße wie Trunkenheitsfahrten, mehrere Personen auf einem Roller oder das Fahren auf Gehwegen vorgehen. Zudem sollten weiterführende Schulen die Regeln vermitteln.
So sei vielen nicht bewusst, dass unter 21 Jahren Alkoholverbot auf dem E-Scooter gelte – das koste nicht nur Bußgeld, sondern könne auch den späteren Führerschein gefährden. (dpa/red)
Categories
ticker wirtschaft

Bafin schaut genauer auf Finfluencer in sozialen Medien

Die Finanzaufsicht Bafin nimmt die zahlreichen Finanztipps in den sozialen Medien genauer in den Blick.
Auch sogenannte Finfluencer müssten gemeinsam mit ihren Auftraggebern ihrer besonderen Verantwortung gerecht werden, schreibt Bafin-Exekutivdirektor Thorsten Pötzsch in einem Gastbeitrag für „Business Insider Deutschland“.
Wer sich in den sozialen Medien zu Finanzthemen äußere, befinde sich nicht in einem rechtsfreien Raum.
Pötzsch zitiert aus einer Studie seines Hauses, dass Finanz-Influencer für rund 60 Prozent der jüngeren Social-Media-Nutzer eine gute Alternative zur professionellen Beratung darstellen. Sie könnten aus seiner Sicht wertvolle Arbeit leisten.
„Klar ist aber auch: Nicht alle Finfluencer sind seriös. Auch in diesem Markt gibt es schwarze Schafe.“

Influencer werden häufig für Tipps bezahlt

Vielen Nutzern sei zudem nicht bewusst, dass die Influencer für ihre Tipps oft bezahlt würden. Diese müssten Honorare oder mögliche Interessenkonflikte offenlegen sowie wahrhaftig über Risiken informieren.
Für Anlageberatung oder Vermittlung müssten sie sich zudem bei der Aufsicht registrieren lassen. Auf verschiedenen Wegen können sich Finanz-Influencer auch schnell strafbar machen, warnt der Bafin-Exekutivdirektor.
Die Bafin will laut Pötzsch die eigene Verbraucheraufklärung ausbauen. „Verbraucherinnen und Verbraucher sollten wissen, woran sie gute Inhalte erkennen können und auch, wann die Alarmglocken schrillen sollten.“
Zudem will die Aufsicht die Auftraggeber der Influencer genauer kontrollieren. Mit den Finanz-Influencern selbst wolle man ins Gespräch kommen und sie im Oktober nach Frankfurt einladen. Zusätzliche Regulierung sei nicht notwendig. (dpa/red)
Categories
deutschland gesellschaft

Solarstrom, Onlinehandel, Spritpreise: Das ändert sich im Juni


In Kürze:

  • Die Steuervergünstigung für Sprit endet Ende Juni
  • Widerrufsrecht für Versicherungen und Finanzdienstleistungen beschränkt
  • Die Bahn wirbt mit einem Familienticket

 
Ein Ende der Steuerabsenkung für Benzin und Diesel steht im Juni ebenso an wie eine ganze Reihe weiterer Änderungen. So sollen Onlinekäufe leichter rückgängig gemacht werden können, und Verbraucher sollen künftig einfacher erkennen können, woher ihr Honig stammt. Nachfolgend ein Überblick:
Ende Juni müssen sich Autofahrer voraussichtlich wieder auf höhere Preise an den Zapfsäulen einstellen. Denn dann läuft die Absenkung der Energiesteuer auf Benzin und Diesel um jeweils rund 17 Cent pro Liter nach aktuellem Stand aus. Damit enden die zwei Monate, in denen die Bundesregierung die Verbraucher bei den durch den Irankrieg deutlich gestiegenen Spritpreisen entlasten wollte.

Widerrufsbutton, Widerrufsrecht und Barrierefreiheit im Internet

Wer einen Onlinekauf oder einen im Internet abgeschlossenen Vertrag widerrufen will, kann das künftig ganz einfach tun: Ein Klick auf den Widerrufsbutton genügt. Bis zum 19. Juni müssen Anbieter dafür eine leicht auffindbare, jederzeit verfügbare und einfach nutzbare Schaltfläche auf ihren Websites bereitstellen. Verträge sollen damit genauso unkompliziert widerrufen werden können, wie sie online abgeschlossen wurden.
Der Gesetzgeber begrenzt auch das sogenannte „ewige Widerrufsrecht“ für neue Verträge. Für die meisten Finanzdienstleistungen endet das Widerrufsrecht künftig spätestens zwölf Monate und 14 Tage nach Beginn der Frist. Für Lebensversicherungen gilt eine Sonderfrist von 24 Monaten und 30 Tagen.
Die Neuregelung tritt am 19. Juni 2026 in Kraft. Für Verträge, die vor diesem Datum geschlossen wurden, bleibt die bisherige Rechtslage grundsätzlich erhalten.
Ausnahmen bleiben bestehen: Fehlt die gesetzlich vorgeschriebene Widerrufsbelehrung vollständig oder enthält sie gravierende Fehler, die den Anforderungen nicht genügen, bleibt ein unbefristetes Widerrufsrecht bestehen. Die verkürzten Fristen greifen nur, wenn die Belehrung zumindest in der vorgeschriebenen Form erteilt wurde.
Das Barrierefreiheitsstärkungsgesetz (BFSG) ist am 28. Juni 2025 in Kraft getreten. Die Anforderungen werden gestaffelt umgesetzt und müssen bis zum 28. Juni 2026 abgeschlossen sein. Ab dann müssen Produkte und Dienstleistungen für Verbraucher barrierefrei nutzbar sein. Damit setzt der Gesetzgeber die europäische Richtlinie 2019/882 in deutsches Recht um. Unternehmen sollen ihre digitalen Angebote so gestalten, dass Menschen mit unterschiedlichen Einschränkungen diese ohne zusätzliche Hürden nutzen können.
Onlineshops, Apps und digitale Kundendienste müssen eine klare Navigation, ausreichende Kontraste, Tastaturbedienbarkeit und Screenreader-Kompatibilität bieten. Banken müssen Geldautomaten, Onlinebanking-Oberflächen und andere digitale Dienste barrierefrei bereitstellen. Auch Ticket- und Check-in-Automaten, E-Reader, Smartphones, Computer und Betriebssysteme fallen unter die neuen Vorgaben, sofern sie sich an Verbraucher richten. Die Regeln betreffen sowohl die technische Gestaltung als auch die Bereitstellung verständlicher Informationen.

Mehr Transparenz bei Honig

Auf Honiggläsern müssen künftig genauere Angaben zum Ursprungsland gemacht werden. Ab dem 14. Juni greift die Reform der sogenannten EU-Frühstücksrichtlinien, die für mehr Transparenz für Verbraucher sorgen soll. Die Angabe „Honig aus EU- und Nicht-EU-Ländern“ reicht dann nicht mehr aus. Das Etikett muss Auskunft darüber geben, wie viel Prozent des Honigs aus welchem Land stammen. Das Gesetz sieht zudem einen geringeren Zuckergehalt für Marmelade sowie eine neue Kennzeichnung für Fruchtsäfte ohne Zuckerzusatz vor.
Bis zum 7. Juni muss die EU-Entgelttransparenzrichtlinie in nationales Recht umgesetzt werden. Ihr Ziel ist es, durch verpflichtende Angaben Gehaltsunterschiede zwischen Frauen und Männern zu verringern und so für mehr Fairness am Arbeitsmarkt zu sorgen. Arbeitgeber müssen demnach unter anderem Gehaltsspannen in Stellenanzeigen angeben.

Günstig in die Sommerferien mit der Bahn

Überschüssiger Solarstrom soll künftig einfacher an Nachbarn weitergegeben werden können. Ab dem 1. Juni gelten neue Regeln, die dieses sogenannte Energy Sharing ermöglichen. Dafür ist eine vertragliche Vereinbarung mit dem Nachbarn oder der Hausgemeinschaft sowie die Ausstattung mit einem Smart Meter nötig. Laut Verbraucherschützern kann das Modell für Betreiber von Solaranlagen eine zusätzliche Einnahmequelle sein und die Abhängigkeit vom Energiemarkt verringern.
Für die Sommerferienwochen in allen Bundesländern – also von Ende Juni bis Mitte September – bietet die Deutsche Bahn (DB) ein günstiges Familienticket an: Eine Familie kann zum Pauschalpreis von 99,99 Euro mit Fernverkehrszügen hin und zurück reisen. Die Sitzplatzreservierung ist demnach inklusive. Das Angebot ist „ab Mitte Juni“ buchbar. Das Familienticket gilt für bis zu fünf Reisende.
Von Mitte Juni bis Ende September ist zudem die Jugend BahnCard 25 kostenlos erhältlich. Damit gibt es ein Jahr lang 25 Prozent Rabatt auf alle Super Spar-, Spar- und Flexpreise der 1. und 2. Klasse im ICE sowie im IC/EC. Die Jugend-BahnCard 25 kostet regulär 7,90 Euro.
(Mit Material der Nachrichtenagenturen)