Categories
deutschland etplus ticker

Klingbeil will Steuerklassen III und V abschaffen – was das für Ehepaare bedeutet


In Kürze:

  • Steuerklassen III und V vor dem Aus: Bundesfinanzminister Lars Klingbeil plant eine automatische Umstellung auf das Faktorverfahren. Ein Gesetzentwurf liegt bisher nicht vor.
  • Nettogehälter könnten sich verändern: Geringer verdienende Ehepartner hätten häufig mehr Netto, besser verdienende entsprechend weniger. Die gemeinsame jährliche Einkommensteuer bliebe unverändert.
  • Folgen für Sozialleistungen noch offen: Die Reform könnte sich auch auf Elterngeld und Arbeitslosengeld auswirken. Das Ehegattensplitting soll nach bisherigem Stand erhalten bleiben.

 
Bundesfinanzminister Lars Klingbeil (SPD) will die Steuerklassen III und V abschaffen. Statt der beiden Steuerklassen sollen die monatlichen Steuerabzüge stärker an den tatsächlichen Einkommen beider Partner ausgerichtet werden. Das geht aus einem internen Papier des Bundesfinanzministeriums hervor, über das das „Handelsblatt“ zuerst berichtete.
Aus Kreisen des Ministeriums wurde die geplante Umstellung auf das automatisierte Faktorverfahren anschließend bestätigt. Ein Gesetzentwurf liegt allerdings bislang nicht vor. Auch der Zeitpunkt einer möglichen Einführung ist offen.

Was sich für Ehepaare ändern würde

Bislang können Ehepaare mit zwei Arbeitseinkommen zwischen den Steuerklassenkombinationen IV/IV und III/V wählen. Daneben gibt es bereits seit 2010 eine dritte Möglichkeit: Steuerklasse IV mit dem sogenannten Faktorverfahren. Dieses müssen Ehepaare bislang beim Finanzamt beantragen.
Die Unterschiede zeigen sich auf der monatlichen Gehaltsabrechnung. Bei III/V erhält der besser verdienende Partner durch geringere Steuerabzüge zunächst mehr Netto vom Brutto. Dafür wird das Einkommen des anderen Partners stärker belastet.
Das bedeutet allerdings nicht, dass Ehepaare mit III/V insgesamt weniger Steuern zahlen. Die Steuerklassen bestimmen lediglich, wie viel Lohnsteuer der Arbeitgeber jeden Monat einbehält. Die endgültige Einkommensteuer wird unabhängig davon für das gesamte Jahr berechnet. Wie das funktioniert, erklärt das Familienportal der Bundesregierung.
Genau hier setzt Klingbeils Vorschlag an. Die bisherige Wahlmöglichkeit III/V soll entfallen. Stattdessen soll das bereits bestehende Faktorverfahren künftig automatisch angewendet werden.
Dabei berücksichtigt das Finanzamt, wie viel beide Ehepartner voraussichtlich im Jahr verdienen. Auf dieser Grundlage werden die monatlichen Steuerabzüge so berechnet, dass sie möglichst gut zur später tatsächlich fälligen gemeinsamen Einkommensteuer passen.
Für viele Paare würde das bedeuten, dass der geringer verdienende Partner monatlich mehr Netto erhält als bisher in Steuerklasse V. Beim besser verdienenden Partner, der bislang Steuerklasse III nutzt, könnte dagegen weniger Geld auf dem Gehaltskonto ankommen.
Die gemeinsame jährliche Steuerbelastung würde sich durch den Wechsel nicht verändern. Anders verteilt würde lediglich, wie viel Lohnsteuer während des Jahres von den beiden Gehältern abgezogen wird.

Beispiel: Was passiert bei 3.500 und 1.500 Euro Gehalt?

Wie das Faktorverfahren funktioniert, zeigt eine Beispielrechnung der Bundesregierung auf dem Familienportal, die nichts mit einer aktuellen Modellrechnung für 2026 zu tun hat. Darin verdient ein Ehepartner monatlich 3.500 Euro brutto, der andere 1.500 Euro. Zusammen verfügt das Paar über ein Bruttoeinkommen von 5.000 Euro.
Würden beide nach Steuerklasse IV besteuert, müsste der Hauptverdiener nach dieser Modellrechnung monatlich 570,50 Euro Lohnsteuer zahlen. Beim zweiten Partner wären es 76,25 Euro. Zusammen ergäbe das 646,75 Euro.
Die tatsächlich zu erwartende gemeinsame Einkommensteuer liegt in diesem Beispiel niedriger. Für das gesamte Jahr werden 7.284 Euro angesetzt. Das entspricht durchschnittlich 607 Euro im Monat.
Beim Faktorverfahren werden die monatlichen Abzüge deshalb reduziert. Der Hauptverdiener zahlt dann 535,08 Euro Lohnsteuer, der geringer verdienende Partner 71,50 Euro. Insgesamt sind das 606,58 Euro monatlich.
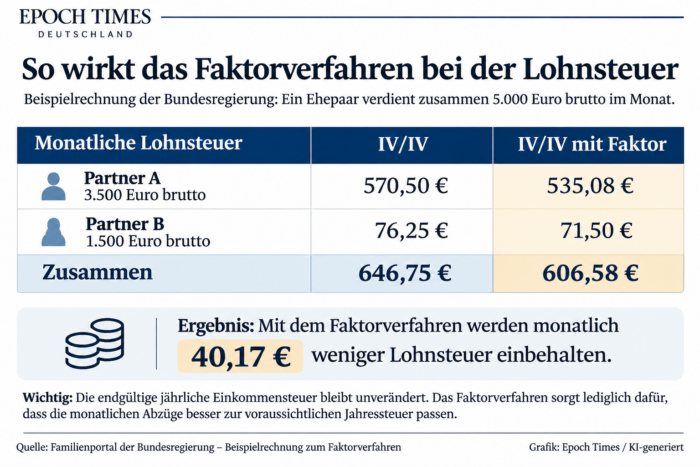
Vergleich der Lohnsteuerbelastung eines Ehepaares bei den Steuerklassen IV/IV, III/V und IV mit Faktor
Mit dem Faktorverfahren bleibt dem Ehepaar zunächst jeden Monat etwas mehr Geld vom Gehalt als bei der normalen Kombination IV/IV. Das bedeutet allerdings nicht, dass es insgesamt weniger Steuern zahlen muss. Entscheidend ist, wie viel Einkommensteuer für das gesamte Jahr anfällt. Die Sozialversicherungsbeiträge sind in diesem Vergleich nicht berücksichtigt.
Besonders deutlich wird der Unterschied bei der jährlichen Steuererklärung. Wählt das Ehepaar die Steuerklassen III und V, werden nach der Beispielrechnung der Bundesregierung im Laufe des Jahres insgesamt 6.444 Euro Lohnsteuer vom Gehalt abgezogen. Tatsächlich muss das Paar aber 7.284 Euro Einkommensteuer zahlen. Die fehlenden 840 Euro fordert das Finanzamt nach.
Beim Faktorverfahren wird dagegen bereits während des Jahres nahezu der richtige Betrag einbehalten. Deshalb müsste das Ehepaar am Jahresende nur noch rund fünf Euro nachzahlen. Es zahlt also nicht weniger Steuern, sondern vermeidet eine größere Nachzahlung.

Warum vor allem Frauen profitieren könnten

Besonders spürbar könnte die Reform für Menschen werden, die bisher in Steuerklasse V sind. Nach Angaben des Familienportals des Bundes sind mehr als 90 Prozent davon Frauen. Viele arbeiten in Teilzeit und verdienen weniger als ihre Ehemänner.
Für sie hat die bisherige Regelung einen Nachteil: Obwohl sie weniger verdienen, wird von ihrem Gehalt vergleichsweise viel Lohnsteuer abgezogen. Das kann den Eindruck erwecken, dass sich zusätzliche Arbeitsstunden kaum lohnen. Denn wer mehr arbeitet, sieht auf seiner monatlichen Gehaltsabrechnung oft nur einen vergleichsweise kleinen Teil des zusätzlichen Verdienstes.
Mit dem Faktorverfahren könnte sich das ändern. Vom Gehalt des geringer verdienenden Partners würde häufig weniger Lohnsteuer abgezogen. Wer seine Arbeitszeit erhöht, hätte dadurch möglicherweise auch am Monatsende mehr Geld zur Verfügung als bisher.
Das bedeutet allerdings nicht, dass die Familie insgesamt Steuern spart. Wie viel Einkommensteuer beide Ehepartner zusammen zahlen müssen, bleibt unverändert. Das Geld wird lediglich anders zwischen ihren monatlichen Gehältern verteilt.
Für den besser verdienenden Partner könnte die Umstellung deshalb zunächst einen Nachteil haben. Wer bisher Steuerklasse III nutzt, hat häufig besonders geringe Steuerabzüge und entsprechend mehr Netto auf dem Gehaltszettel. Künftig könnte davon weniger übrig bleiben. Im Gegenzug würde der andere Partner mehr ausgezahlt bekommen.
Für manche Familien wäre das eine spürbare Veränderung, besonders wenn sie ihre laufenden Rechnungen hauptsächlich vom höheren Gehalt bezahlen. Entscheidend ist jedoch, was beiden zusammen bleibt. Denn das höhere Nettogehalt in Steuerklasse III kann täuschen: Wird während des Jahres zu wenig Lohnsteuer abgezogen, fordert das Finanzamt den fehlenden Betrag später nach. Eine tatsächliche Steuerersparnis ist damit nicht verbunden.

Das Ehegattensplitting soll erhalten bleiben

Eine wichtige Frage ist, ob mit der Abschaffung der Steuerklassen auch das Ehegattensplitting wegfallen soll. Nach den bisher bekannten Plänen ist das nicht vorgesehen. Beim Ehegattensplitting werden die zu versteuernden Einkommen beider Partner zusammengerechnet und rechnerisch halbiert. Auf diesen Betrag wird die Einkommensteuer berechnet und anschließend verdoppelt.
Das kann besonders für Paare mit großen Einkommensunterschieden vorteilhaft sein. Verdient beispielsweise ein Partner 60.000 Euro zu versteuerndes Einkommen im Jahr und der andere nichts, wird die Steuer so berechnet, als hätten beide jeweils 30.000 Euro. Dieses Verfahren ist im Einkommensteuergesetz geregelt. Klingbeils Vorhaben würde daran nach bisherigem Stand nichts ändern.
Die Reform betrifft somit vor allem den Zeitpunkt und die Verteilung der Steuerzahlungen. Ein Ehepaar, das nach dem Splittingverfahren insgesamt 10.000 Euro Einkommensteuer im Jahr schuldet, müsste bei unveränderten Verhältnissen auch nach der Umstellung 10.000 Euro zahlen.

Auch Elterngeld und Arbeitslosengeld könnten betroffen sein

Neben dem monatlichen Gehalt spielt die Steuerklasse auch bei staatlichen Leistungen eine Rolle, die sich am vorherigen Nettoeinkommen orientieren. Dazu gehört das Elterngeld. Seine Höhe wird auf Grundlage eines pauschal berechneten Nettoeinkommens ermittelt. Die maßgebliche Steuerklasse kann dabei einen Unterschied machen. Das erläutert das Familienportal des Bundes.
Auch beim Arbeitslosengeld spielt die Steuerklasse eine Rolle. Die Bundesagentur für Arbeit berechnet die Leistung auf Grundlage eines pauschalierten Nettoentgelts. Welche Auswirkungen die Reform auf solche Leistungen hätte, ist noch offen. Dafür müssten die konkreten gesetzlichen Regelungen und mögliche Übergangsfristen bekannt sein.

Was noch offen ist

Die geplante Umstellung würde vor allem verändern, wie die Lohnsteuer während des Jahres zwischen Ehepartnern aufgeteilt wird. Beim Faktorverfahren berücksichtigt das Finanzamt die voraussichtlichen Einkommen beider Partner.
Dadurch sollen die monatlichen Steuerabzüge möglichst nah an der später tatsächlich fälligen Einkommensteuer liegen. Das Verfahren ist allerdings nicht neu. Ehepaare können es bereits heute beantragen.
Schon die frühere Bundesregierung aus SPD, Grünen und FDP hatte die Abschaffung der Steuerklassen III und V vorbereitet. Ihr Entwurf zum Steuerfortentwicklungsgesetz von 2024 sah vor, beide Steuerklassen zum 1. Januar 2030 durch das Faktorverfahren zu ersetzen. Die Neuregelung wurde jedoch nicht beschlossen. Ob Bundesfinanzminister Lars Klingbeil diesen Zeitplan übernehmen will, ist bislang offen.
Bis zur Verabschiedung eines Gesetzes bleibt die bisherige Regelung bestehen. Ehepaare können weiterhin III/V, IV/IV oder IV/IV mit Faktor wählen. Wer die Auswirkungen auf seine monatlichen Steuerabzüge prüfen möchte, kann dafür den amtlichen Faktor-Rechner des Bundesfinanzministeriums für 2026 nutzen.
Categories
deutschland ticker

Bericht: Klingbeil plant Abschaffung der Steuerklassen III und V

Bundesfinanzminister Lars Klingbeil (SPD) plant einem Bericht zufolge, die bei Eheleuten beliebten Steuerklassen III und V abzuschaffen. Die Besteuerung solle künftig automatisch je nach Einkommensverteilung der Ehepartner erfolgen, zitierte das „Handelsblatt“ am Dienstag aus einer internen Vorlage aus dem Ministerium.

Steuerabzüge „gerechter“ verteilen

Das Bundesfinanzministerium begründete den Vorstoß darin mit einem „Gerechtigkeitsgedanken“. In vielen Familien verdienten Frauen weniger, etwa weil sie häufiger in Teilzeit arbeiteten; mit der Steuerklasse V hätten sie dann noch monatlich höhere Abzüge.
Ehepartner und Lebenspartner können bisher wählen, ob sie beide in den Steuerklassen IV eingeordnet werden wollen (das so genannte Faktorverfahren) oder ob einer – der mit dem höheren Einkommen – die Klasse III nutzt und der andere die Klasse V. In der Steuerklasse III sind die monatlichen Steuerabzüge geringer als in Klasse V.
In dem vom „Handelsblatt“ zitierten Papier heißt es, die Steuerklassen III und V sollten in das „automatisierte Faktorverfahren“ überführt werden. Es gehe dabei um eine „Modernisierung des Lohnsteuerabzugs für verheiratete Arbeitnehmende“. Dies entlaste Steuerpflichtige und die Finanzämter.

Politischer Widerstand erwartet

Der Vorstoß gilt als politisch heikel, da eine solche Reform im Koalitionsvertrag nicht vorgesehen ist. Als die Ampelkoalition und der damalige Finanzminister Christian Lindner (FDP) im Sommer 2024 einen derartigen Gesetzentwurf vorgelegt hatten, hatte die Union scharfe Kritik geübt.
Diese dürfte nun auch an Klingbeils Vorhaben laut werden, zumal der SPD-Finanzminister zuletzt die Abschaffung des Ehegattensplittings ins Spiel gebracht hatte. (afp/red)
Categories
deutschland

Rentenreform: Folgen eines verpflichtenden Splittings für Ehepaare


In Kürze:

  • Die Rentenkommission der Bundesregierung diskutiert ein mögliches verpflichtendes Rentensplitting für Ehepaare.
  • Das bislang freiwillige Modell wird nur selten genutzt, obwohl es gegenüber der Hinterbliebenenrente bestimmte Vorteile bietet.
  • Experten des Sachverständigenrats empfehlen bereits seit 2023 ein obligatorisches Rentensplitting nach einer Übergangsfrist.


Die von der Bundesregierung eingesetzte Rentenkommission will über ein mögliches verpflichtendes Rentensplitting beraten. Dies berichtet das „Handelsblatt“ unter Verweis auf einen vorliegenden Terminplan, aus dem auch weitere Reformvorschläge hervorgehen.

Rentensplitting seit 2002 möglich – aber kaum in Anspruch genommen

Beim Rentensplitting handelt es sich um ein Instrument, das 2001 eingeführt wurde und bislang kaum genutzt wird. Es gibt weniger als 1.000 Ehepaare, die davon Gebrauch machen. Ein Grund dürfte sein, dass das Modell wenig bekannt ist und staatlich kaum aktiv beworben wurde.
Zudem ist das Rentensplitting teilweise kompliziert und kann bei hohen Ansprüchen auf eine Hinterbliebenenrente Nachteile haben. Außerdem ist es unwiderruflich, sobald es einmal vereinbart wurde. Es ist für Ehepaare möglich, die nach 2002 geheiratet haben und bei denen beide Partner nach dem 1. Januar 1962 geboren wurden.
Dabei werden die während der Ehe erworbenen Rentenansprüche als gemeinsame Leistung betrachtet und zu gleichen Teilen aufgeteilt. Dadurch ist der Partner mit geringerem Einkommen im Todesfall besser abgesichert. Anders als bei der Hinterbliebenenrente bleiben die Ansprüche auch bei einer erneuten Eheschließung bestehen und werden durch eine Scheidung nicht berührt. Auch ein eigenes hohes Einkommen des Hinterbliebenen mindert den Anspruch im Gegensatz zur Witwen- oder Witwerrente nicht.

Nicht mehr widerrufbar – mögliche Nachteile für die Witwenrente

Damit das Splitting wirksam wird, müssen beide Partner mindestens 25 Jahre an rentenrechtlichen Zeiten vorweisen. Außerdem muss jeder Partner einen eigenständigen Anspruch auf eine Alters- oder Erwerbsminderungsrente erworben haben. Es müssen also die erforderlichen Beitragszeiten erfüllt sein.
Mindestens einer der Splittingpartner muss zudem die Regelaltersgrenze erreicht haben. Das Rentensplitting kann frühestens sechs Monate vor deren Erreichen erklärt werden. Die Erklärung muss gegenüber der Deutschen Rentenversicherung abgegeben werden. Sie wird einen Monat später wirksam und kann nicht mehr widerrufen werden. Sie bezieht sich ausschließlich auf die gesetzliche Rente, nicht auf betriebliche Altersvorsorge oder Beamtenversorgung.
Zu den Nachteilen des Rentensplittings zählt neben der Unwiderruflichkeit auch der Wegfall der Hinterbliebenenrente. Zudem kann es sich nachteilig auswirken, wenn der Partner mit höheren Rentenansprüchen einen Teil davon abgibt. Auch mögliche Auswirkungen auf Erwerbsminderungs- oder Waisenrenten der Kinder des verstorbenen Partners sind denkbar.

Rentensplitting nur bei deutlich unterschiedlichen Rentenansprüchen sinnvoll

Besonders sinnvoll ist Rentensplitting, wenn ein Partner deutlich weniger Rentenpunkte erworben hat. Sind die Ansprüche ähnlich hoch, bringt es kaum Vorteile. Die Ökonomen des Sachverständigenrats zur Begutachtung der gesamtwirtschaftlichen Entwicklung (SVR) sprachen sich bereits in ihrem Gutachten 2023/24 nach einer Übergangsfrist für ein obligatorisches Rentensplitting aus.
Zur Begründung führten sie an, dass die Einkommensanrechnung bei Hinterbliebenenrenten insbesondere für Frauen den Anreiz mindere, eigene Rentenansprüche aufzubauen. Ein Splitting könnte diese Verzerrung verringern. Die Kommission soll ihre Empfehlungen zur geplanten Rentenreform bis Ende Juni vorlegen.
Categories
deutschland

Der Bund fördert wieder den Kauf von E-Autos: Wie man einen Antrag stellt


In Kürze:

  • Der Bund fördert drei Jahre lang den Kauf von E-Fahrzeugen.
  • Das Budget beträgt 3 Milliarden Euro und stammt aus dem Klimafonds.
  • Bis zu 6.000 Euro Fördergeld kann ein Antragsteller erhalten.

 
Die Bundesregierung hat ein neues Programm zur Förderung von Elektroautos aufgelegt. Es fördert Neuwagen mit batterieelektrischem Antrieb und bestimmten Plug-in-Modellen, die ab dem 1. Januar 2026 neu zugelassen wurden, mit einer Kaufprämie. Das Bundesamt für Wirtschaft und Ausfuhrkontrolle (BAFA) wickelt das Programm ab.
Eine Antragstellung soll laut Bundesregierung noch im Mai 2026 möglich sein. Die Förderung gilt dann rückwirkend zum 1. Januar. Der Förderzeitraum reicht von 2026 bis 2029, das Budget beträgt 3 Milliarden Euro.
Ziel ist es, einen möglichst großen Beitrag zum Klimaschutz zu leisten und einen Anreiz für eine möglichst weitreichende Nutzung des elektrischen Antriebs zu geben.

Fördermittel reichen für 800.000 Fahrzeuge

Das Geld stammt aus dem Klima- und Transformationsfonds – also unter anderem aus den Einnahmen aus der CO₂-Bepreisung – und soll für etwa 800.000 geförderte Fahrzeuge reichen. Förderberechtigt sind Privatpersonen mit einem zu versteuernden Haushaltseinkommen bis 80.000 Euro.
Das Programm gilt für Neuwagen der Klasse M1 mit reinem Batterieantrieb (BEV) sowie bestimmte Plug-in-Hybrid-Fahrzeuge (PHEV) oder Fahrzeuge mit batterieelektrischem Antrieb und Range-Extender. Sie müssen Kriterien bei den CO₂-Emissionen (maximal 60 Gramm CO₂ pro Kilometer) sowie bei der elektrischen Reichweite (mindestens 80 Kilometer) erfüllen.
Die Basisförderung beträgt 3.000 Euro für BEV und 1.500 Euro für förderfähige PHEV. Abhängig von Einkommen und Familienstand sind bis zu 6.000 Euro möglich. Wer die Fördermittel einstreicht, muss sein Fahrzeug mindestens 36 Monate behalten. Verkauft ein Halter es innerhalb dieser Frist, kann das BAFA das Geld zurückfordern.

Die Einkommensgrenze liegt bei 90.000 Euro

Die Einkommensgrenze liegt bei maximal 80.000 Euro zu versteuerndem Haushaltsjahreseinkommen. Dieses entspricht laut Bundesumweltministerium dem sogenannten Medianeinkommen von Neuwagenkäufern. Das Medianeinkommen ist der Wert, der die Einkommensverteilung in zwei gleich große Hälften teilt. Somit verdient die eine Hälfte der Haushalte weniger, die andere Hälfte mehr als 80.000 Euro pro Jahr. Die Summe ergibt sich unter anderem aus Daten der Erhebung „Mobilität in Deutschland“. Somit können laut Ministerium etwa die Hälfte der Haushalte, die privat einen Neuwagen kaufen, von der Prämie profitieren.
Die Einkommensgrenze ist damit ein Teil der sozialen Staffelung, die sicherstellen soll, dass „Mitnahmeeffekte vermieden werden und die Fördergelder gezielt bei denen ankommen, die die Unterstützung wirklich benötigen“, heißt es auf der Fragen-und-Antworten-Webseite des Ministeriums.
Für bis zu zwei Kinder unter 18 Jahren erhöht sich die Grenze um je 5.000 Euro. Bei Familien mit zwei oder mehr Kindern beträgt die Grenze damit maximal 90.000 Euro.
Das zu versteuernde Einkommen ergibt sich aus dem Durchschnitt der beiden jeweils aktuellsten Steuerbescheide, die höchstens drei Kalenderjahre alt sein dürfen. Für einen Antrag ab Anfang 2026 gilt damit der Durchschnitt aus den Bescheiden 2024 und 2023.
Bei verheirateten Antragstellern, in eingetragenen Lebenspartnerschaften oder in eheähnlichen Gemeinschaften wird das zu versteuernde Einkommen des Partners hinzugerechnet, sofern nicht bereits eine gemeinsame Veranlagung im Steuerbescheid ausgewiesen ist. Die Details zur Berechnungsgrundlage, zum Verfahren für Antragsteller ohne Einkommensteuerbescheid und zur Berücksichtigung von Kindern sollen bald in der Förderrichtlinie veröffentlicht werden, teilt das Ministerium mit.
Das Ministerium prüft noch, sogenannte EU-Präferenzregelungen in das Förderprogramm aufzunehmen, um die Förderung von E-Autos aus europäischer Produktion zu bevorzugen.

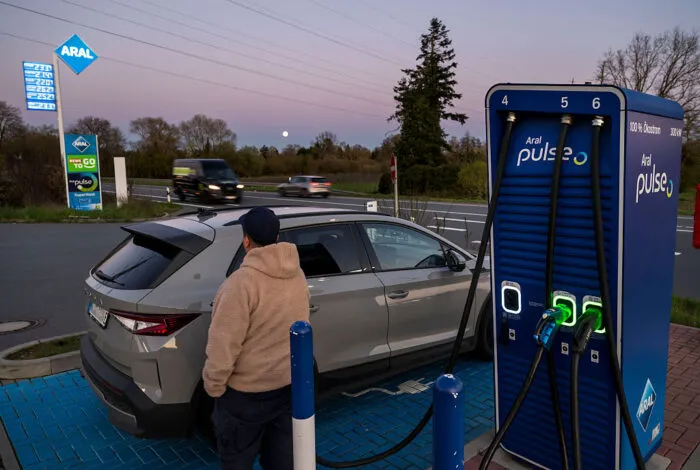
Ein Autofahrer lädt am 1. April 2026 an einer Aral-Tankstelle in Mörfelden-Walldorf sein Elektroauto auf.

Foto: Thomas Lohnes/Getty Images

BundID-Konto ist Voraussetzung

Die Förderanträge werden über die Förderzentrale Deutschland (FZD) beantragt, erläutert das Bundesamt für Wirtschaft und Ausfuhrkontrolle. Voraussetzung ist ein BundID‑Konto mit der Option „Online-Ausweis” (Vertrauensniveau „hoch”) oder mit der Option „ELSTER-Zertifikat” (Vertrauensniveau „substanziell”). Eine Basisregistrierung mit Benutzername und Passwort reicht nicht aus.
Vorzulegen sind die zwei aktuellsten Einkommensteuerbescheide aller zum Haushaltseinkommen beitragenden Personen. Aus den Steuerbescheiden liest das BAFA den Adressaten, die Steuer-ID, Datum und Steuerjahr, die Höhe des zu versteuernden jährlichen Einkommens sowie Angaben zu kindergeldberechtigten Kindern unter 18 Jahren.
Weiterhin erforderlich sind laut ADAC die Zulassungsbescheinigung Teil I, der Kauf- oder Leasingvertrag mit FIN und die IBAN. Für bestimmte PHEV/Range‑Extender ist die EU‑Konformitätsbescheinigung vorzulegen.
Enthalten Steuerbescheide besonders sensible Daten (wie Gesundheitsdaten, religiöse oder weltanschauliche Überzeugungen und biometrische Daten), kann ein Antragsteller alle Angaben schwärzen, die das BAFA nicht zur Prüfung der Fördervoraussetzungen benötigt. Schwärzungen auf den Originalbelegen sind hingegen nicht erlaubt. Liegen für frühere Jahre keine Steuerbescheide vor, weil keine Steuererklärungspflicht bestand, kann eine Steuererklärung nachträglich eingereicht werden.