Categories
ticker

Wirtschaftsweise Grimm fordert radikale Reformen bei der Rente


In Kürze:

  • Veronika Grimm fordert umfassende Reformen der gesetzlichen Rentenversicherung.
  • Die abschlagsfreie Rente nach 45 Versicherungsjahren und die Mütterrente stehen dabei zur Debatte.
  • Grimm spricht sich zudem für eine Reform der Witwenrente aus.
  • Rund 5,15 Millionen Menschen bezogen Ende 2024 eine Witwen- oder Witwerrente.

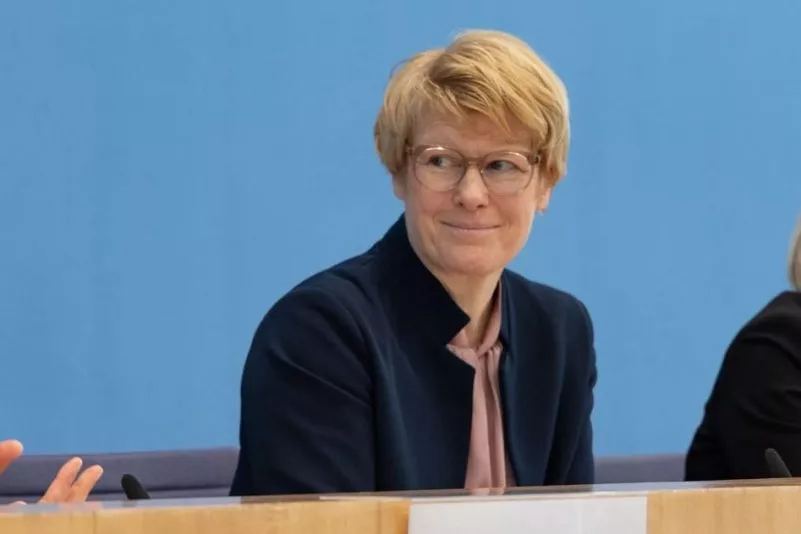
Die Ökonomin Veronika Grimm, Mitglied des sogenannten Rats der Wirtschaftsweisen, hat die Koalition zu konsequenteren Reformen gedrängt. Ein wesentlicher Punkt sei dabei die Rente. Im Gespräch mit dem „Redaktionsnetzwerk Deutschland“ (RND) fordert sie „konsequente Reformen, die den Haushalt konsolidieren und Wachstum bringen“. Es mache ihr Sorgen, dass sich die Regierung „so im Klein-Klein aufhält“.

Abschlagsfreie Rente mit 45 Beitragsjahren im Visier

Die Regierung, so Grimm, habe „die Möglichkeiten nicht ausgeschöpft“. Die – fälschlicherweise als „Rente mit 63“ bezeichnete – abschlagsfreie Rente für besonders langjährig Versicherte solle abgeschafft werden. Gleiches gelte für die Mütterrente. Außerdem trat die Ökonomin für eine Reform der Witwenrente ein. Wie diese aus ihrer Sicht exakt aussehen soll, ließ sie in dem Gespräch jedoch offen.
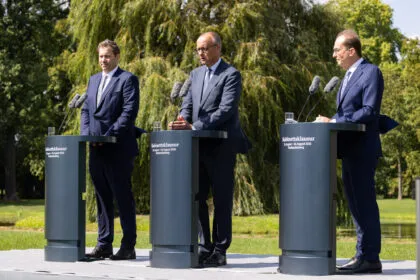
Ein Ende der abschlagsfreien Rente nach 45 Beitragsjahren hat die Koalition bereits beschlossen. Sie war Teil des Empfehlungskatalog der Rentenkommission, die im Auftrag der Bundesregierung Reformvorschläge zur Stabilisierung der gesetzlichen Rentenversicherung erarbeiten soll.
Obwohl sich Union und SPD auf Bundesebene darüber einig sind, diese Option abzuschaffen, ist noch unklar, ob und wann dies möglich sein wird. Mehrere Ministerpräsidenten, insbesondere aus dem Osten, haben Widerstand gegen das Ende der abschlagsfreien Rente für langjährig Versicherte angekündigt. Eine Lösung wird auch aufgrund verfassungsmäßiger Schutzbestimmungen nur mit langen Übergangsregelungen möglich sein.

Rentenreform von 2002 brachte tiefe Einschnitte

Was die Witwenrente anbelangt, hatte es bereits 2002 tiefe Einschnitte gegeben. Ausgehend von einem höheren Grad an Berufstätigkeit von Frauen hatte die Regierung Schröder die Ansprüche im Bereich der Hinterbliebenenversorgung deutlich eingeschränkt. Eine gesetzliche Hinterbliebenenrente gibt es nur noch in geringerer Höhe – und der Bezug ist in stärkerem Maße von Bedürftigkeit abhängig.
Ein Anspruch auf Witwenrente besteht nur für Ehepaare – Unverheiratete haben einen solchen grundsätzlich nicht. Die Ehe muss im Regelfall mindestens für ein Jahr bestanden haben, zu den wenigen noch vorgesehenen Ausnahmen gehört etwa ein Unfalltod. Der Verstorbene muss zudem bereits die allgemeine Wartezeit von fünf Jahren erfüllt und eine Rente bezogen haben.
Die sogenannte kleine Witwenrente gilt für Hinterbliebene, die jünger als 47 Jahre sind, kein Kind erziehen und nicht erwerbsgemindert sind. Sie kann für 24 Monate in Anspruch genommen werden und beträgt 25 Prozent der Rente, die der Verstorbene erhalten hätte. Die Kleine Witwenrente soll den Hinterbliebenen eine Überbrückung ermöglichen, um perspektivisch wieder für den eigenen Lebensunterhalt sorgen zu können. Sie gilt für alle ab 2002 geschlossenen Ehen und wenn der verstorbene Partner vor 1962 geboren wurde.

Restriktionen auch bei der Rente für Hinterbliebene

Die große Witwenrente ist zeitlich nicht begrenzt. Ihre Höhe wurde jedoch von 60 auf 55 Prozent der Rente des Verstorbenen begrenzt. Zudem gelten auch für den Bezug dieser Rente mehrere Voraussetzungen. Eine davon ist das Erreichen einer – stufenweise steigenden – Altersgrenze. Diese liegt 2026 bei 46 Jahren und 6 Monaten, ab 2029 werden es 47 Jahre sein.
Außerdem muss, wer die große Witwenrente beziehen will, ein minderjähriges oder behindertes eigenes Kind oder eines des verstorbenen Ehepartners betreuen oder erwerbsgemindert sein. Die Ehe muss auch hier mindestens ein Jahr bestanden haben und der Verstorbene muss bereits eine Rente bezogen haben oder mindestens fünf Jahre lang rentenversichert gewesen sein. Der Anspruch auf Witwenrente endet mit dem Eingehen einer neuen Ehe.
Jenseits eines Freibetrags von derzeit 1.122,53 Euro plus 238,11 Euro pro waisenrentenbezugsberechtigtem Kind werden auch Einkommen auf den Anspruch angerechnet. Grundsätzlich geschieht dies mit einem Anteil von 40 Prozent. Dazu gibt es Kürzungen, wenn der Versicherte vor dem gesetzlichen Renteneintrittsalter stirbt, und Zuschläge für Kindererziehung.

Rund 5,15 Millionen beziehen Hinterbliebenenrente

Die sogenannte Mütterrente ist kein eigenständiger Rentenanspruch. Sie beinhaltet lediglich zusätzliche Rentenpunkte für Zeiten der Kindererziehung. Auf Drängen der CSU hat die Koalition diese Vergünstigung für Mütter ausgeweitet, was die ursprünglichen jährlichen Kosten von etwa 13,5 Milliarden Euro um weitere rund 4,5 Milliarden erhöht hat.
Den Zahlen der Deutschen Rentenversicherung zufolge bezogen zum 31. Dezember 2024 insgesamt rund 5,15 Millionen Menschen in Deutschland Witwen- und Witwerrenten. Diese machten damit etwa ein Fünftel aller gesetzlichen Renten aus und jährliche Kosten von etwa 50 Milliarden Euro.
Categories
deutschland ticker

Wirtschaftsweise Grimm fordert umfassende Reformen bei der Rente


In Kürze:

  • Veronika Grimm fordert umfassende Reformen der gesetzlichen Rentenversicherung.
  • Die abschlagsfreie Rente nach 45 Beitragsjahren und die Mütterrente stehen dabei zur Debatte.
  • Grimm spricht sich zudem für eine Reform der Witwenrente aus.
  • Rund 5,15 Millionen Menschen bezogen Ende 2024 eine Witwen- oder Witwerrente.

Die Ökonomin Veronika Grimm, Mitglied des sogenannten Rats der Wirtschaftsweisen, hat die Koalition zu konsequenteren Reformen gedrängt. Ein wesentlicher Punkt sei dabei die Rente. Im Gespräch mit dem „RedaktionsNetzwerk Deutschland“ (RND) fordert sie „konsequente Reformen, die den Haushalt konsolidieren und Wachstum bringen“. Es mache ihr Sorgen, dass sich die Regierung „so im Klein-Klein aufhält“.

Abschlagsfreie Rente mit 45 Beitragsjahren im Visier

Die Regierung, so Grimm, habe „die Möglichkeiten nicht ausgeschöpft“. Die – fälschlicherweise als „Rente mit 63“ bezeichnete – abschlagsfreie Rente für langjährig Versicherte solle abgeschafft werden. Gleiches gelte für die Mütterrente. Außerdem trat die Ökonomin für eine Reform der Witwenrente ein. Wie diese aus ihrer Sicht exakt aussehen soll, ließ sie in dem Gespräch jedoch offen.
Ein Ende der abschlagsfreien Rente nach 45 Beitragsjahren hat die Koalition bereits beschlossen. Dies war Teil des Empfehlungskatalogs der Rentenkommission, die im Auftrag der Bundesregierung Reformvorschläge zur Stabilisierung der gesetzlichen Rentenversicherung erarbeiten soll.
Obwohl sich Union und SPD auf Bundesebene darüber einig sind, diese Option abzuschaffen, ist noch unklar, ob und wann dies möglich sein wird. Mehrere Ministerpräsidenten, insbesondere aus dem Osten, haben Widerstand gegen das Ende der abschlagsfreien Rente für langjährig Versicherte angekündigt. Eine Lösung wird auch aufgrund verfassungsrechtlicher Schutzbestimmungen nur mit langen Übergangsregelungen möglich sein.

Rentenreform von 2002 brachte tiefe Einschnitte

Was die Witwenrente anbelangt, hatte es bereits 2002 tiefe Einschnitte gegeben. Ausgehend von einem höheren Grad an Berufstätigkeit von Frauen hatte die Regierung Schröder die Ansprüche im Bereich der Hinterbliebenenversorgung deutlich eingeschränkt. Eine gesetzliche Hinterbliebenenrente gibt es nur noch in geringerer Höhe – und der Bezug ist in stärkerem Maße von Bedürftigkeit abhängig.
Ein Anspruch auf Witwenrente besteht nur für Verheiratete – Unverheiratete haben einen solchen grundsätzlich nicht. Die Ehe muss im Regelfall mindestens ein Jahr bestanden haben; zu den wenigen noch vorgesehenen Ausnahmen gehört etwa ein Unfalltod. Der Verstorbene muss zudem bereits die allgemeine Wartezeit von fünf Jahren erfüllt und eine Rente bezogen haben.
Die sogenannte kleine Witwenrente gilt für Hinterbliebene, die jünger als 47 Jahre sind, kein Kind erziehen und nicht erwerbsgemindert sind. Sie kann für 24 Monate in Anspruch genommen werden und beträgt 25 Prozent der Rente, die der Verstorbene erhalten hätte. Die kleine Witwenrente soll den Hinterbliebenen eine Überbrückung ermöglichen, um perspektivisch wieder für den eigenen Lebensunterhalt sorgen zu können. Sie gilt für alle ab 2002 geschlossenen Ehen, sofern der verstorbene Partner vor 1962 geboren wurde.

Restriktionen auch bei der Rente für Hinterbliebene

Die große Witwenrente ist zeitlich nicht begrenzt. Ihre Höhe wurde jedoch von 60 auf 55 Prozent der Rente des Verstorbenen begrenzt. Zudem gelten auch für den Bezug dieser Rente mehrere Voraussetzungen. Eine davon ist das Erreichen einer – stufenweise steigenden – Altersgrenze. Diese liegt 2026 bei 46 Jahren und 6 Monaten, ab 2029 werden es 47 Jahre sein.
Außerdem muss, wer die große Witwenrente beziehen will, ein minderjähriges oder behindertes eigenes Kind oder eines des verstorbenen Ehepartners betreuen oder erwerbsgemindert sein. Die Ehe muss auch hier mindestens ein Jahr bestanden haben und der Verstorbene muss bereits eine Rente bezogen haben oder mindestens fünf Jahre lang rentenversichert gewesen sein. Der Anspruch auf Witwenrente endet mit dem Eingehen einer neuen Ehe.
Jenseits eines Freibetrags von derzeit 1.122,53 Euro plus 238,11 Euro pro waisenrentenbezugsberechtigtem Kind werden auch Einkommen auf den Anspruch angerechnet. Grundsätzlich geschieht dies mit einem Anteil von 40 Prozent. Dazu gibt es Kürzungen, wenn der Versicherte vor dem gesetzlichen Renteneintrittsalter stirbt, und Zuschläge für Kindererziehung.

Rund 5,15 Millionen beziehen Hinterbliebenenrente

Die sogenannte Mütterrente ist kein eigenständiger Rentenanspruch. Sie beinhaltet lediglich zusätzliche Rentenpunkte für Zeiten der Kindererziehung. Auf Drängen der CSU hat die Koalition diese Vergünstigung für Mütter ausgeweitet, was die ursprünglichen jährlichen Kosten von etwa 13,5 Milliarden Euro um weitere rund 4,5 Milliarden erhöht hat.
Den Zahlen der Deutschen Rentenversicherung zufolge bezogen zum 31. Dezember 2024 insgesamt rund 5,15 Millionen Menschen in Deutschland Witwen- und Witwerrenten. Diese machten damit etwa ein Fünftel aller gesetzlichen Renten aus. Jährliche Kosten beliefen sich auf etwa 50 Milliarden Euro.
Categories
deutschland

Rentenreform: Folgen eines verpflichtenden Splittings für Ehepaare


In Kürze:

  • Die Rentenkommission der Bundesregierung diskutiert ein mögliches verpflichtendes Rentensplitting für Ehepaare.
  • Das bislang freiwillige Modell wird nur selten genutzt, obwohl es gegenüber der Hinterbliebenenrente bestimmte Vorteile bietet.
  • Experten des Sachverständigenrats empfehlen bereits seit 2023 ein obligatorisches Rentensplitting nach einer Übergangsfrist.


Die von der Bundesregierung eingesetzte Rentenkommission will über ein mögliches verpflichtendes Rentensplitting beraten. Dies berichtet das „Handelsblatt“ unter Verweis auf einen vorliegenden Terminplan, aus dem auch weitere Reformvorschläge hervorgehen.

Rentensplitting seit 2002 möglich – aber kaum in Anspruch genommen

Beim Rentensplitting handelt es sich um ein Instrument, das 2001 eingeführt wurde und bislang kaum genutzt wird. Es gibt weniger als 1.000 Ehepaare, die davon Gebrauch machen. Ein Grund dürfte sein, dass das Modell wenig bekannt ist und staatlich kaum aktiv beworben wurde.
Zudem ist das Rentensplitting teilweise kompliziert und kann bei hohen Ansprüchen auf eine Hinterbliebenenrente Nachteile haben. Außerdem ist es unwiderruflich, sobald es einmal vereinbart wurde. Es ist für Ehepaare möglich, die nach 2002 geheiratet haben und bei denen beide Partner nach dem 1. Januar 1962 geboren wurden.
Dabei werden die während der Ehe erworbenen Rentenansprüche als gemeinsame Leistung betrachtet und zu gleichen Teilen aufgeteilt. Dadurch ist der Partner mit geringerem Einkommen im Todesfall besser abgesichert. Anders als bei der Hinterbliebenenrente bleiben die Ansprüche auch bei einer erneuten Eheschließung bestehen und werden durch eine Scheidung nicht berührt. Auch ein eigenes hohes Einkommen des Hinterbliebenen mindert den Anspruch im Gegensatz zur Witwen- oder Witwerrente nicht.

Nicht mehr widerrufbar – mögliche Nachteile für die Witwenrente

Damit das Splitting wirksam wird, müssen beide Partner mindestens 25 Jahre an rentenrechtlichen Zeiten vorweisen. Außerdem muss jeder Partner einen eigenständigen Anspruch auf eine Alters- oder Erwerbsminderungsrente erworben haben. Es müssen also die erforderlichen Beitragszeiten erfüllt sein.
Mindestens einer der Splittingpartner muss zudem die Regelaltersgrenze erreicht haben. Das Rentensplitting kann frühestens sechs Monate vor deren Erreichen erklärt werden. Die Erklärung muss gegenüber der Deutschen Rentenversicherung abgegeben werden. Sie wird einen Monat später wirksam und kann nicht mehr widerrufen werden. Sie bezieht sich ausschließlich auf die gesetzliche Rente, nicht auf betriebliche Altersvorsorge oder Beamtenversorgung.
Zu den Nachteilen des Rentensplittings zählt neben der Unwiderruflichkeit auch der Wegfall der Hinterbliebenenrente. Zudem kann es sich nachteilig auswirken, wenn der Partner mit höheren Rentenansprüchen einen Teil davon abgibt. Auch mögliche Auswirkungen auf Erwerbsminderungs- oder Waisenrenten der Kinder des verstorbenen Partners sind denkbar.

Rentensplitting nur bei deutlich unterschiedlichen Rentenansprüchen sinnvoll

Besonders sinnvoll ist Rentensplitting, wenn ein Partner deutlich weniger Rentenpunkte erworben hat. Sind die Ansprüche ähnlich hoch, bringt es kaum Vorteile. Die Ökonomen des Sachverständigenrats zur Begutachtung der gesamtwirtschaftlichen Entwicklung (SVR) sprachen sich bereits in ihrem Gutachten 2023/24 nach einer Übergangsfrist für ein obligatorisches Rentensplitting aus.
Zur Begründung führten sie an, dass die Einkommensanrechnung bei Hinterbliebenenrenten insbesondere für Frauen den Anreiz mindere, eigene Rentenansprüche aufzubauen. Ein Splitting könnte diese Verzerrung verringern. Die Kommission soll ihre Empfehlungen zur geplanten Rentenreform bis Ende Juni vorlegen.