Categories
ausland

G7-Länder streben Obergrenze für Importe seltener Erden aus China an

Um das Risiko der Erpressbarkeit durch Länder wie China zu verringern, wollen die G7-Staaten Obergrenzen für die Einfuhr bestimmter Rohstoffe erreichen.
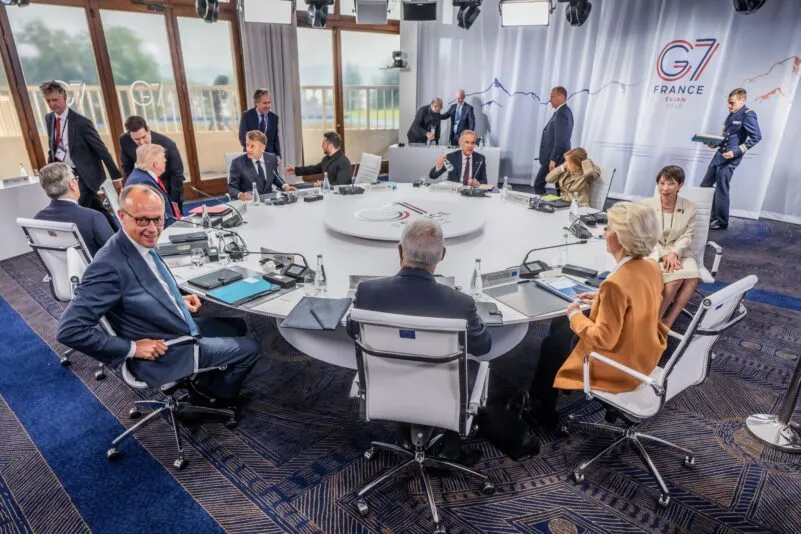
Ziel sei es, die Abhängigkeit von einzelnen Lieferanten außerhalb der G7 und ihrer Partnerländer bei seltenen Erden und Permanentmagneten bis 2030 auf unter 60 Prozent zu senken, hieß es in einer gemeinsamen Erklärung beim G7-Gipfel im französischen Évian. Anschließend solle schnellstmöglich auf die Zielmarke von 50 Prozent hingearbeitet werden.
China – bei vielen dieser Rohstoffe beherrscht das Land den Weltmarkt – wurde nicht ausdrücklich in der Erklärung erwähnt.
Seltene Erden und leistungsstarke Magnete werden etwa in der Industrie sowie der Hightech- und Rüstungsbranche benötigt. Seltene Erden stecken in Bildschirmen von Smartphones oder Fernsehern, aber auch in den Antrieben für Elektromotoren, Halbleitern oder Turbinen.

China hat Exportkontrollen

China hatte im April 2025 Exportkontrollen verhängt. Die Maßnahme wurde als Vergeltungsmaßnahme für die Zoll-Politik von US-Präsident Donald Trump verstanden, die China besonders stark traf.
Offiziell begründet China das Vorgehen damit, dass diese Rohstoffe sogenannte Güter mit doppeltem Verwendungszweck seien – also sowohl zivil als auch militärisch genutzt werden können.
Insgesamt gibt es 17 Metalle, die wegen ihrer chemischen Zusammensetzung in der Gruppe der seltenen Erden zusammengefasst sind. Seltene Erden sind, anders als ihr Name vermuten lässt, nicht unbedingt selten. Die Herausforderung beim Abbau ist, diese in ausreichend hoher Konzentration zu finden und möglichst kostengünstig zu fördern.

China ist Spezialist bei der Förderung

In China kommen die Bodenschätze häufig vor. Das Land hat sich auf die Gewinnung spezialisiert und durch sein günstiges Angebot auf dem Weltmarkt nahezu ein Monopol aufgebaut. Daneben produzieren auch Brasilien, Indien oder Australien seltene Erden.
In der Europäischen Union gilt schon ein Gesetz zum Thema Rohstoffe. Es nennt sowohl kritische als auch strategische Rohstoffe, die für grüne und digitale Technologien sowie für die Raumfahrt- und Verteidigungsindustrie essenziell sind.
Die EU soll demnach spätestens 2030 nicht mehr als 65 Prozent ihres jährlichen Bedarfs an einem strategischen Rohstoff in jedem relevanten Verarbeitungsstadium aus einem einzigen Nicht-EU-Land beziehen.
Aus EU-Kreisen hieß es, die EU werde ihre Gesetzgebung vermutlich nicht überarbeiten müssen, da die G7-Einigung nur einen deutlich engeren Bereich als die Gesamtheit der kritischen Rohstoffe betreffe. Zudem: Die G7-Ziele seien nicht verbindlich. (dpa/red)
Categories
etplus

Neue Stahlzölle ab Juli 2026: Was die neuen EU-Schutzmaßnahmen für Deutschland bedeuten


In Kürze:

  • EU verschärft Stahlschutz: Ab Juli 2026 gelten deutlich niedrigere Importquoten und höhere Strafzölle. Die Maßnahmen sollen Europas Stahlindustrie vor Billigimporten und globalen Überkapazitäten schützen.
  • Rippel sieht wichtige Entlastung: Die Hauptgeschäftsführerin der Wirtschaftsvereinigung Stahl bewertet die neuen Regeln als notwendige Voraussetzung für Investitionen und den Umbau zu klimaneutraler Produktion, fordert aber zusätzlich niedrigere Energiepreise und bessere Standortbedingungen.
  • Standortpolitik bleibt entscheidend: Trotz der neuen Schutzmaßnahmen warnt Rippel vor ungelösten Problemen wie hohen Energiekosten, schwacher Nachfrage und internationalem Wettbewerbsdruck. Zölle allein könnten die Krise nicht lösen.

 
Am 1. Juli 2026 werden die Karten auf dem europäischen Stahlmarkt neu gemischt. Mit den schärfsten Schutzmaßnahmen seit Jahren begrenzt die EU den Zustrom ausländischen Stahls und setzt auf höhere Strafzölle sowie strengere Herkunftsnachweise. Die Erwartungen sind hoch: Europas Stahlhersteller sollen gestärkt, Investitionen gesichert und die industrielle Basis des Kontinents geschützt werden.
Doch können Zölle und Importbeschränkungen die tiefgreifenden Probleme der Branche tatsächlich lösen? Darüber spricht Kerstin Maria Rippel, Hauptgeschäftsführerin der Wirtschaftsvereinigung Stahl im Interview mit Epoch Times. Er erläutert, welche Bedeutung die neuen Maßnahmen für den milliardenschweren Umbau zur klimaneutralen Stahlproduktion haben, wie wirksam die neue „Melt and Pour“-Regel gegen Umgehungsgeschäfte ist und welche Folgen die verschärften Importbeschränkungen für Industrie, Lieferketten und den deutschen Mittelstand erwarten lassen.
Das EU-Parlament hat am 19. Mai neue Schutzmaßnahmen für den Stahlmarkt beschlossen. Die zollfreien Importmengen werden ab Juli 2026 drastisch reduziert, gleichzeitig verdoppelt sich der Strafzoll auf 50 Prozent. Ist das der Schritt, der der deutschen Stahlindustrie wieder auf die Beine helfen kann?
Seit 2015 hat sich der Importanteil in die EU nahezu verdoppelt. Trotz schwacher Nachfrage steigen die Importe weiter, was Preisverfall, Handelsdefizit, Kapazitätsabbau und Arbeitsplatzverluste verursacht. Die neuen Maßnahmen sind ein sehr wichtiger Schritt, um den europäischen Stahlmarkt wieder zu stabilisieren. Sie setzen erstmals klar dort an, wo die Probleme entstehen: bei globalen Überkapazitäten und verzerrten Wettbewerbsbedingungen. Damit schaffen sie bessere Voraussetzungen für mehr Fairness und Planungssicherheit. Die Schutzmaßnahmen sind eine zentrale Voraussetzung, damit die deutschen Unternehmen wieder zu einer gesünderen Kapazitätsauslastung gelangen. Gleichzeitig ist das Instrument ausbalanciert ausgestaltet: 50 Prozent der bisherigen Importmengen gelangen auch in Zukunft zollfrei in den EU-Markt. Erst darüber hinausgehende Mengen werden mit einem Importzoll belegt. Das neue EU-Instrument sichert somit eine kontrollierte Marktöffnung mit intelligenten Schutzmechanismen – und nutzt gerade keine pauschalen Zölle oder gar Mengenbeschränkungen.
An der Stahlindustrie hängen in Deutschland Hunderttausende Arbeitsplätze, direkt und indirekt. Wie ernst war die Lage zuletzt tatsächlich? Ging es hier aus Ihrer Sicht schon um den Erhalt eines wichtigen Teils unserer Industrie?
Die Lage war und ist äußerst angespannt und in Teilen existenziell. Seit Jahren treffen ein krisenhaftes Nachfragetief, zu hohe Energiekosten und stark steigende Importe aufeinander. Durch den jetzt kommenden Schutz vor negativen Auswirkungen globaler Stahlüberkapazitäten erhalten die Unternehmen wieder „Luft zum Atmen“.
Die EU setzt jetzt stärker auf Zölle und Importbegrenzungen. Wie viel hilft das tatsächlich im Alltag eines Stahlunternehmens und wo liegen die Grenzen solcher Schutzmaßnahmen?
Das neue Instrument hilft, den Importdruck zu reduzieren und dadurch die Importquote an die tatsächliche Nachfragesituation in der EU anzupassen. Das verbessert die Planbarkeit von Produktion und Investitionen erheblich. Gleichzeitig bleiben Importe weiterhin möglich, wodurch die Versorgung der nachfolgenden Industrien gesichert wird. Die Grenze der Wirksamkeit wird durch die zusätzlichen Herausforderungen definiert, die von der Politik in Brüssel und Berlin ebenfalls dringend angegangen werden müssen: Carbon-Leakage-Schutz [Maßnahmen zum Schutz vor Wettbewerbsnachteilen durch Importe von Stahl, der unter geringeren Klimaschutzanforderungen produziert wurde] aufbauen, Energiepreise senken und Leitmärkte für grüne Grundstoffe „made in EU“ schaffen.
Kritiker sagen: Die eigentlichen Probleme bleiben trotzdem bestehen, vor allem die hohen Energiepreise und die schwache Wirtschaft in Deutschland. Reicht der jetzige Schutz überhaupt aus, wenn der Standort insgesamt so teuer bleibt?
Der Schutz ist ein entscheidender Baustein, weil er faire Wettbewerbsbedingungen überhaupt erst wiederherstellt. Ohne ihn würden Unternehmen zunehmend vom Markt verdrängt. Gleichzeitig ist klar, dass die Maßnahmen mit Verbesserungen bei Energiepreisen, Infrastruktur und Investitionsbedingungen einhergehen müssen. Nur so lässt sich eine nachhaltige Perspektive für den Industriestandort Deutschland schaffen.
Viele Menschen denken bei höheren Zöllen erstmal an steigende Preise. Besteht die Gefahr, dass Stahl in Europa dadurch teurer wird und dass am Ende andere deutsche Industrien oder sogar Arbeitsplätze darunter leiden, insbesondere im Mittelstand?
Es kommt ja weiterhin die Hälfte der Importe zollfrei in die EU. Durch das neue Instrument wird ein Gleichgewicht wiederhergestellt, das extreme Preisschwankungen verhindert. Und von stabilen und verlässlichen Marktbedingungen profitieren mittelfristig alle.
Die Maßnahmen sind bewusst als ausgewogenes Instrument konzipiert, das sowohl die Interessen der Produzenten als auch die der Verbraucher berücksichtigt. Der Markt bleibt offen, da weiterhin erhebliche Importmengen zugelassen werden. Zugleich wird verhindert, dass Überkapazitäten aus Drittstaaten die Preise auf ein nicht nachhaltiges Niveau drücken. Ein stabiler europäischer Stahlsektor sollte im Interesse aller industriellen Wertschöpfungsketten liegen.
Verschaffen die Maßnahmen der deutschen Stahlindustrie realistisch genug Luft für den milliardenschweren Umbau hin zu „grünem Stahl“ oder bleibt die Transformation angesichts der Energiepreise und der schwachen Industriekonjunktur wirtschaftlich kaum darstellbar?
Die Schutzmaßnahmen bilden eine zentrale Voraussetzung für die Transformation, da sie stabilisierend wirken. Ohne eine solche Stabilisierung des Marktes wären milliardenschwere Investitionen in klimafreundliche Technologien kaum möglich. Gleichzeitig bleibt entscheidend, dass Energiepreise gesenkt und eine verlässliche Nachfrage nach emissionsarmem Stahl geschaffen wird.
Das EU-Parlament begründet die Maßnahmen ausdrücklich auch mit der strategischen Bedeutung von Stahl für Verteidigung, Infrastruktur und industrielle Souveränität. Teilen Sie die Einschätzung, dass Europa bei Stahl inzwischen ein sicherheitspolitisches Risiko eingegangen ist, ähnlich wie zuvor bei Energie oder Halbleitern?
Diese Einschätzung teilen wir ausdrücklich. Stahl ist ein strategischer Grundstoff für nahezu alle industriellen Wertschöpfungsketten, auch für Verteidigung und kritische Infrastrukturen. Eine zunehmende Importabhängigkeit ginge mit erheblichen wirtschaftlichen und sicherheitspolitischen Risiken einher. Die neuen Maßnahmen tragen indes dazu bei, die industrielle Resilienz zu stärken und die strategische Handlungsfähigkeit Europas zu erhalten.
Ein großes Thema sind die Überkapazitäten in China. Der günstige Stahl dringt weiterhin in den deutschen Markt. Wie stark spüren deutsche Hersteller diesen Druck inzwischen und wie unfair läuft der Wettbewerb aus Ihrer Sicht tatsächlich ab?
Der Druck durch globale Überkapazitäten, insbesondere aus China, ist enorm und prägt den Markt seit Jahren. Jüngste OECD-Annahmen gehen von 745 Millionen Tonnen Stahlüberkapazitäten im Jahr 2028 aus. Zusätzlich führen Subventionen, staatliche Eingriffe und niedrigere Umweltstandards zu systematisch verzerrten Wettbewerbsbedingungen. Diese Mengen gelangen leider häufig indirekt über Drittländer in die EU. Die neuen, breit wirkenden Schutzmaßnahmen sind daher entscheidend, um diesen unfairen Wettbewerb einzudämmen.
Die EU will künftig über die sogenannte Melt-and-Pour-Regel genauer kontrollieren, wo Stahl wirklich geschmolzen und verarbeitet wurde, damit Zölle nicht über Umwege umgangen werden. Ist das aus Ihrer Sicht ein sinnvoller Schutz oder droht am Ende vor allem mehr Bürokratie für die Unternehmen?
Die Melt-and-Pour-Regel ist ein wichtiger Baustein, um die Wirksamkeit der Schutzmaßnahmen sicherzustellen und Umgehungsstrategien zu verhindern. Bislang handelt es sich allerdings lediglich um eine Ankündigung der EU-Kommission. Entscheidend ist jetzt, dass sie konsequent ausgestaltet und dann wirksam umgesetzt wird.
Wenn Sie jetzt nach vorn blicken: Was braucht die deutsche und europäische Stahlindustrie als nächsten Schritt, damit aus diesem Schutzpaket tatsächlich wieder Wachstum, Investitionen und sichere Arbeitsplätze entstehen?
Was die neuen Schutzmaßnahmen angeht, geht es zunächst darum, die noch fehlenden Stahlerzeugnisse in die Maßnahmen aufzunehmen. Dann dürfen wir nicht vergessen, dass der Carbon-Leakage-Schutz noch nicht lückenlos funktioniert. Hier muss die EU nachsteuern. Wichtig ist zudem die Arbeit an einem der größten Standortnachteile: Wir brauchen endlich wettbewerbsfähige Energiepreise. Denn der Umbau zur Klimaneutralität beruht im Wesentlichen auf Elektrifizierung. Wesentliches Zukunftsthema ist schließlich die Schaffung von Leitmärkten für emissionsarme Grundstoffe, die in Europa produziert wurden. Hier kann – und muss – die öffentliche Beschaffung der Startpunkt sein.
Vielen Dank für das Gespräch!
Das Interview führte Patrick Langendorf.
 
Transparenzhinweis: In einer früheren Version dieses Beitrags wurde das Interview irrtümlich als Gespräch mit Herrn Groebel, Präsident der Wirtschaftsvereinigung Stahl, ausgewiesen. Tatsächlich stammen die zitierten Aussagen von Kerstin Maria Rippel, Hauptgeschäftsführerin der Wirtschaftsvereinigung Stahl. Wir haben die Zuordnung entsprechend korrigiert.
Categories
wirtschaft

Jede sechste Firma meldet Probleme: Es fehlt an Vorprodukten und Material

Industrieunternehmen in Deutschland haben immer mehr Probleme, sich mit Vorprodukten zu versorgen. Im Mai meldeten 15,9 Prozent der Industrieunternehmen Engpässe, wie eine Erhebung des ifo-Instituts ergab. Im April lag der Anteil noch bei 13,8 Prozent.
„Die Lieferketten bleiben angespannt“, sagte Klaus Wohlrabe, Leiter der Ifo-Umfragen. „Vor allem Branchen mit hohem Bedarf an öl- und energieintensiven Vorprodukten spüren die Folgen der geopolitischen Spannungen.“

Die Chemiebranche leidet besonders

Stark betroffen ist die chemische Industrie. Dort meldeten 31,2 Prozent der Unternehmen Materialmangel. Auch bei den Herstellern von Gummi- und Kunststoffwaren bleibt die Lage schwierig: Der Anteil stieg auf 23,7 Prozent.
In der Elektroindustrie meldet rund jedes vierte Unternehmen Probleme bei der Materialversorgung. In der Automobilindustrie liegt der Anteil mit 10,0 Prozent vergleichsweise niedrig.
„Verglichen mit dem langfristigen Durchschnitt vor 2020, der industrieweit bei etwa fünf Prozent liegt, sind diese Zahlen beunruhigend hoch“, sagte Wohlrabe. „Es ist durchaus möglich, dass mehrere Unternehmen infolge der Engpässe die Produktion senken müssen.“
Die konsumnahen Branchen bleiben von der Mangellage weitgehend verschont. In der Getränkeindustrie wurden keine Engpässe gemeldet. Bei den Nahrungsmittelherstellern lag der Anteil bei 6,9 Prozent. (dts/red)
Categories
china deutschland wirtschaft

Deutschland zwischen Wirtschaftsinteressen und wachsender Abhängigkeit


In Kürze:

  • Wirtschaftsministerin Katherina Reiche reist mit einer Wirtschaftsdelegation aus rund 40 Unternehmen nach China.
  • Im Fokus stehen faire Wettbewerbsbedingungen, Lieferketten, Seltene Erden und bessere Marktchancen für deutsche Firmen.
  • Mehrere EU-Staaten fordern eine härtere Linie gegenüber China – Deutschland setzt weiter auf wirtschaftliche Zusammenarbeit.
  • Gleichzeitig wächst Deutschlands Abhängigkeit von China bei Akkus, Solarpanels, Antibiotika und wichtigen Rohstoffen.

 
Am Dienstag, 26.5., ist Bundeswirtschaftsministerin Katherina Reiche gemeinsam mit einer Wirtschaftsdelegation von rund 40 Unternehmen zu einem viertägigen Besuch in China eingetroffen. Die Reise führt sie nach Peking und in die südchinesische Metropole Guangzhou. Bereits im Februar hatte Bundeskanzler Friedrich Merz das Land besucht.
Im Mittelpunkt der Gespräche stehen faire Wettbewerbsbedingungen und stabile Lieferketten. Reiche will mit Vertretern der kommunistischen Partei zudem über Marktzugangsbedingungen für deutsche Unternehmen, den Zugang zu Seltenen Erden sowie einen „ausbalancierten Zustand“ im Bereich der Unternehmensförderung sprechen, der insbesondere die Subventionspolitik adressiert.

Gespräche zu Handel und Schlüsselindustrien

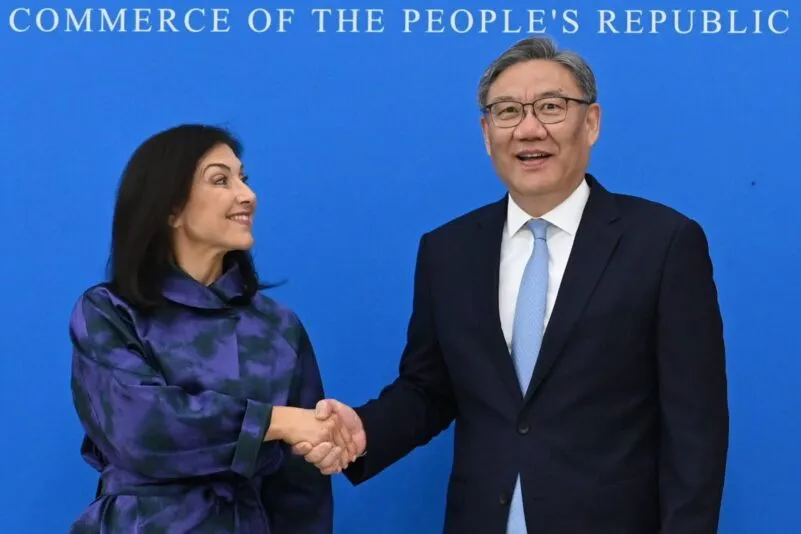
Am ersten Tag stand ein Gespräch zwischen Reiche und dem Vizeminister der Staatlichen Kommission für Entwicklung und Reform, Zhou Haibing, auf dem Programm. Weitere Gesprächspartner sind Handelsminister Wang Wentao und Vize-Premier He Lifeng. In Guangzhou sind Firmenbesuche sowie Gespräche mit der Lokalregierung geplant.
Unter den Mitgliedern der Wirtschaftsdelegation befinden sich unter anderem BASF-Chef Markus Kamieth, Thyssenkrupp-Vorstandschef Miguel Ángel López Borrego und Thomas Stierle von der E-Mobility-Sparte bei Schaeffler. Dies deutet darauf hin, dass die Ministerin das bilaterale Kooperationspotenzial nutzen will, um Aufträge für deutsche Unternehmen zu sichern.
Reiche will in Guangzhou unter anderem Unternehmen wie Ehang und WeRide besuchen. Ehang produziert autonome Flugtaxis – die zertifiziert und zum Teil sogar schon im Einsatz sind. WeRide gehört zu den Pionieren des autonomen Fahrens und entwickelt die sogenannte Level-4-Technologie. Auch hier gibt es bereits erste Genehmigungen für den regulären Betrieb.

Stetig steigendes deutsches Handelsdefizit mit China

Obwohl Deutschlands Handelsdefizit mit China bereits bei 87 Milliarden Euro liegt – mit weiter steigender Tendenz –, wendet sich die Bundesregierung gegen jüngste Vorstöße mehrerer EU-Partner. Wie „Euronews“ berichtet, formulierten mehrere EU-Staaten am Wochenende ein sogenanntes Non-Paper. Dabei handelt es sich um eine unverbindliche Erklärung, die jedoch auf einen aus Sicht der Unterzeichner dringenden Handlungsbedarf hinweist.
Der Vorstoß kommt von Frankreich, Spanien, Italien, den Niederlanden und damit mehreren der größten Volkswirtschaften der EU. Auch Litauen schloss sich der Erklärung an. Die Unterzeichner fordern die EU auf, wirksame Maßnahmen gegen chinesische Überkapazitäten und unfaire Handelspraktiken zu ergreifen.
Deutschland will sich dem Aufruf jedoch nicht anschließen – obwohl gerade das wachsende deutsche Handelsdefizit in Brüssel zunehmend Besorgnis auslöst. Bereits im März war Bundeskanzler Friedrich Merz mit seinem Vorschlag für ein Handelsabkommen mit China bei der EU-Kommission auf Ablehnung gestoßen.

Merz scheiterte in Brüssel mit Vorstoß zu Handelsabkommen

Der stellvertretende Chefsprecher der EU-Kommission, Olof Gill, sprach damals von einer „Reihe von Bedenken und echten Herausforderungen, die die Europäische Union China konsequent vorgetragen hat“. Diese müsse man „sinnvoll angehen, bevor wir überhaupt über zukünftige Abkommen oder Ähnliches sprechen können“.
China bleibt mit einem Handelsvolumen von rund 250 Milliarden Euro im Jahr 2025 Deutschlands wichtigster Handelspartner. Zudem haben etwa 5.200 deutsche Unternehmen in dem Land investiert. Gleichzeitig wächst Deutschlands Abhängigkeit von China in Bereichen wie Lithium-Ionen-Akkus, Solarpanels, Antibiotika und Seltenen Erden.
Einer kürzlich veröffentlichten Untersuchung der FDP-nahen Friedrich-Naumann-Stiftung zufolge stieg der chinesische Anteil an importierten Solarpanels von rund 89 auf knapp 93 Prozent. Bei Antibiotika erhöhte er sich von gut 65 auf etwa 73 Prozent.

Zunehmendes Eskalationspotenzial im Handelskonflikt zwischen EU und China

Die EU hat zuletzt mehrere Maßnahmen gegen chinesische Handelspraktiken ergriffen. Dazu gehören seit Herbst 2024 Zusatzzölle von 7,8 bis 35,3 Prozent auf Elektroautos aus China. Durch Mindestpreisvereinbarungen können Unternehmen diese jedoch umgehen. Zudem gelten Zölle auf Bariumcarbonat und bestimmte Stahlimporte. Darüber hinaus laufen Untersuchungen gegen chinesische Hersteller von Windturbinen, Solarpanels und Zügen.
Als allgemeinen Schutzmechanismus setzt die EU zudem den sogenannten CBAM (Carbon Border Adjustment Mechanism) ein, der einer CO₂-Grenzabgabe auf importierte Produkte entspricht. Außerdem plant die EU, bereits 2026 die Zollfreigrenze für Pakete abzuschaffen – ein Schritt, der vor allem chinesische Billigversender treffen würde.
Peking reagierte bislang mit Sonderzöllen auf Branntwein, Schweinefleisch und Milchprodukte. Seit Mai 2026 gilt zudem ein Kooperationsverbot für chinesische Unternehmen bei EU-Untersuchungen zu ausländischen Subventionen. Darüber hinaus behält sich die chinesische Führung Exportbeschränkungen für Seltene Erden vor.
(Mit Material von Nachrichtenagenturen)
Categories
meinung wirtschaft

Kritische Rohstoffe: Der Irankonflikt zeigt die Verletzlichkeit der globalen Ökonomie

Die Schließung der Straße von Hormus und die Lage im Nahen Osten halten die Welt weiter in Atem. Die Spannungen zwischen den USA und dem Iran zeigen die Anfälligkeit der Lieferketten und die Empfindlichkeit der Finanzmärkte. Wenn die Handelswege gestört werden oder Sanktionen den Warenfluss stoppen, droht ein ernsthafter Versorgungsengpass.
Durch den Krieg ist unser tägliches Leben teurer geworden – teilweise bei Diesel, Sprit, Öl und Gas, mit neuen Höchstständen. Die Planungsunsicherheit trifft nicht nur unser privates Haushaltsbudget, sondern auch Unternehmen mit höheren Betriebskosten und gestörten Lieferketten.
Panik ist ein schlechter Ratgeber, aber Anleger sollten die Lage im Blick behalten. Und es tun sich neue Chancen auf. Dabei können strategische Rohstoffe einen beträchtlichen Beitrag zur Portfoliodiversifikation beitragen.

Renaissance der Substanzwerte

Bei vielen Investoren haben sich Gold und Silber zu den neuen Ankern für ein sicherheitsorientiertes Depot etabliert. In meiner Analyse stelle ich aber in der täglichen Beratung fest, dass dabei der Blick auf Platin und Palladium bisher vernachlässigt wurde. Dabei war Platin 2025 Klassenbester. Es ist festzustellen, dass nun an den Rohstoffmärkten eine Renaissance der Substanzwerte stattfindet, insbesondere auch bei strategischen Rohstoffen und Seltenen Erden.
Immer wieder kommt es im Rohstoffsektor zu gravierenden Engpässen, die anschließend in schöner Regelmäßigkeit zu starken Preisanstiegen führen. Darin liegt für strategische Anleger eine große Chance. Klar ist: China und Russland kontrollieren einen Großteil der kritischen Rohstoffe – sowohl bei den Seltenen Erden als auch bei anderen wichtigen Technologierohstoffen. Peking kann den Westen nicht nur bei den Seltenen Erden am ausgestreckten Arm verhungern lassen.
Regelmäßig beschränkt China den Export. Ein Treiber ist sicher der Technologiewettbewerb mit den USA. Oft trifft es Seltene Erden, zuletzt sogar das Silber, aber auch beispielsweise Gallium und Germanium. Viele wissen von der Existenz dieser Rohstoffe vorrangig aus dem Chemieunterricht in der Schule. Bei der Behandlung des Periodensystems der Elemente sollten diese zumindest einmal erwähnt worden sein.

„Supermetall“ Antimon als Wachstumstreiber

„Megatrends“ sind nun der zentrale Treiber des neuen Rohstoffsuperzyklus. Die steigende Nachfrage aus Verteidigung, Elektronik und grünen Technologien sowie geopolitische Unsicherheiten lassen mittelfristig steigende Preise erwarten. In einer Welt mit steigender Rohstoffabhängigkeit ist die Sicherung von Technologierohstoffen und Seltenen Erden zunehmend ein Hebel für industrielle und nationale Souveränität – und ein Wachstumstreiber für Ihr Depot!
Ich möchte diesen Trend am neuen „Supermetall“ festmachen: Antimon.
Die Welt hängt am Tropf von China, denn es dominiert den Markt. Mehr als 80 Prozent der weltumspannenden Primärproduktion kommen aus dem Reich der Mitte. Die Vereinigten Staaten sind bei Antimon nahezu vollständig importabhängig – seit Schließung der letzten größeren Mine gibt es keine bemerkenswerte Inlandsförderung. Und regelmäßig zieht sich die Schlinge mit Exportbeschränkungen zu. Zuletzt im August 2024, als das Regime Exportrestriktionen für Antimon und antimonhaltige Verbindungen zügig umsetzte. Der weltweite Ressourcenwettbewerb für strategische Vorratshaltung wird zur politischen Aufgabe.
Lange galt Antimon als unterschätzter Rohstoff – nun wird es zu einem kritischen Erfolgsfaktor. Heute ist das Halbmetall eine unverzichtbare Komponente in Schlüsselindustrien. Seine Einsatzgebiete sind breit gefächert – von modernen Batterietechnologien und Solarmodulen über Flammschutzmittel und Gebäudesicherheit bis zur Militärtechnik. Daher steigt die globale Nachfrage aus Wissenschaft, Verteidigung und Energieeffizienz für Antimon.
Die „Financial Times“ berichtete im Oktober, dass das Pentagon über 1 Milliarde US-Dollar in den Aufbau eines strategischen Rohstoffpuffers investiere, um die nationale Rohstoffreserve zügig auszuweiten. Aus öffentlichen Unterlagen der Defence Logistics Agency geht hervor, dass die US-Regierung als Reaktion auf verschärfte chinesische Exportkontrollen und die starke Abhängigkeit westlicher Lieferketten von China reagieren wird. Neben Seltenen Erden stehen kritische Rohstoffe wie Antimon, Tantal, Scandium und Kobalt im Fokus. Das Problem ist wie so oft: Der Westen hängt damit an einem seidenen Faden.

Antimonsektor vor grundlegender Neubewertung

Weitsichtige Investoren können sich nun positionieren, denn der Antimonsektor steht vor einer grundlegenden Neubewertung. Das Metall wurde zum strategischen Schachfeld, nachdem es lange in die Nische eingeordnet worden war. Der Nachfrageschub erreicht inzwischen historische Höchststände.
Die Reichweite von Antimon wird auf weniger als 18 Jahre geschätzt. Prognosen sehen eine Verdoppelung der Nachfrage in den nächsten zehn Jahren. Daraus entsteht eine dramatische Knappheit, die zu großen Preissprüngen führen wird.
Ich empfehle schon seit Jahren im Rahmen meiner TRIVERSIFIKATION die Beimischung von Technologiemetallen, Seltenen Erden und anderen kritischen Rohstoffen in einem breit diversifizierten Depot. Immer mehr Anleger profitieren von den Renditechancen der produktionskritischen Rohstoffe. Als strategische Investoren profitieren sie von einer Angebotsknappheit, die zu steigenden Preisen führen wird.
Dabei empfehle ich den physischen Besitz mit Lagerstätte außerhalb der EU in einem Zollfreilager – und somit mehrwertsteuerfrei. Gekoppelt an die Lieferkette der Industrie und zugriffsgeschützt werden die strategischen Rohstoffe Substanz im Depot geben. Die Metalle bieten aktuell ein attraktives Chancen-Risiko-Profil und eine ausgezeichnete Chance zur internationalen Länderdiversifikation oder geografischen Risikostreuung.
Categories
china

Irankrieg treibt Öl- und Chemiepreise hoch – Auswirkungen auf Weltmärkte


In Kürze:

  • Ölpreise steigen wieder über 100 Dollar, obwohl strategische Reserven von 400 Millionen Barrel freigegeben wurden.
  • Störungen in der Straße von Hormus gefährden einen der wichtigsten Energietransportwege der Welt.
  • Chemie- und Kunststoffpreise steigen stark, wodurch die Industriekosten in China und global wachsen.

An dieser Stelle wird ein Video von Youtube angezeigt. Bitte akzeptieren Sie mit einem Klick auf den folgenden Button die Marketing-Cookies, um das Video anzusehen.

Der anhaltende Krieg rund um den Iran sorgt zunehmend für Turbulenzen auf den globalen Energie- und Rohstoffmärkten. Besonders stark betroffen ist China, dessen Industrie stark von Öl- und Chemieimporten aus dem Nahen Osten abhängig ist.
Angriffe auf Schiffe und Energieinfrastruktur in der Region haben den wichtigen Transportweg durch die Straße von Hormus massiv gestört und treiben die Preise für Öl sowie chemische Rohstoffe in die Höhe.

Straße von Hormus als kritischer Engpass

Vor Ausbruch des Konflikts am 28. Februar passierten täglich etwa 20 Millionen Barrel Rohöl die Straße von Hormus – rund ein Fünftel des weltweiten Ölverbrauchs. Seit Beginn der Kampfhandlungen kommt es dort jedoch immer wieder zu Angriffen auf Handelsschiffe. Der Schiffsverkehr ist stark eingeschränkt, wodurch einer der wichtigsten Energietransportwege der Welt zeitweise nahezu zum Stillstand gekommen ist.
Für China stellt dies ein erhebliches Risiko dar. Das Land deckt etwa 72 Prozent seines Ölverbrauchs durch Importe, und rund 44 Prozent dieser Lieferungen stammen aus dem Nahen Osten. Ein Großteil davon wird über die Straße von Hormus transportiert. Die Störungen treffen daher direkt die chinesische Energieversorgung und Industrieproduktion.

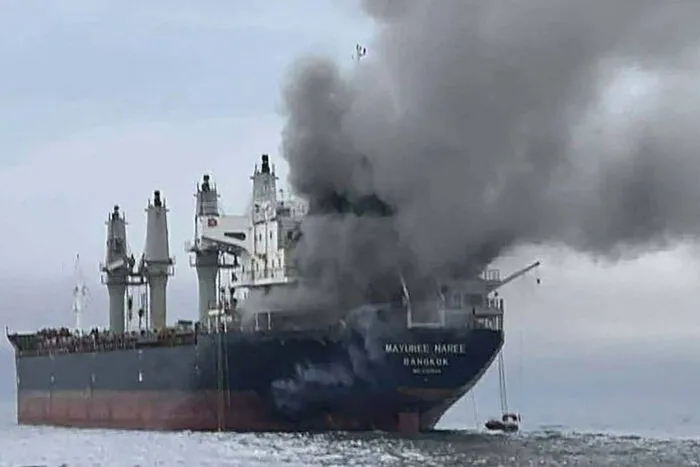
Dieses Handout-Foto der Royal Thai Navy vom 11. März 2026 zeigt den thailändischen Massengutfrachter „Mayuree Naree“, nachdem er in der Nähe der Straße von Hormus angegriffen wurde. Rauch steigt über dem Schiff auf.

Foto: ROYAL THAI NAVY/AFP

Ölpreise steigen trotz Freigabe strategischer Reserven

Die Ölpreise haben in den vergangenen Wochen stark geschwankt. Brent-Rohöl stieg im späten Handel am 15. März zeitweise auf über 106 US-Dollar pro Barrel. Zuvor hatten die Preise in der ersten Phase der Krise einen Höchststand von fast 120 Dollar erreicht, bevor sie kurzzeitig wieder auf Werte um 80 Dollar zurückfielen. In den folgenden Tagen setzte jedoch erneut ein deutlicher Anstieg ein.
Bemerkenswert ist, dass dieser Preisanstieg trotz der historischen Maßnahme der Internationalen Energieagentur erfolgte. Die Organisation kündigte am 11. März an, gemeinsam mit ihren Mitgliedstaaten insgesamt 400 Millionen Barrel Öl aus strategischen Reserven freizugeben, um die Märkte zu stabilisieren. Allein die Vereinigten Staaten wollen davon 172 Millionen Barrel bereitstellen.
Analysten zufolge reicht diese Maßnahme jedoch möglicherweise nicht aus, um Lieferausfälle aus der Golfregion vollständig auszugleichen. Auch Transportkapazitäten, Versicherungs‑ und Sicherheitskosten in Krisenregionen sind stark gestiegen. Das erschwert es, zusätzliche Mengen effektiv in den Markt zu bringen.
Entscheidend bleibt die Sicherheit der Öltransporte durch die Straße von Hormus. Solange dort keine Entspannung eintritt, bleibt das Risiko weiterer Preissprünge hoch.

Militärische Eskalation verschärft die Lage

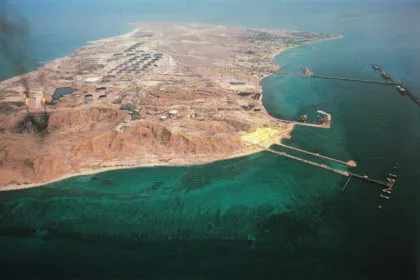
Die gegenseitigen Angriffe im Nahen Osten gehen unterdessen weiter. Die Vereinigten Staaten griffen mehr als 90 iranische Militärziele auf der strategisch wichtigen Insel Kharg an. Die Öl- und Energieanlagen der Insel, über die rund 90 Prozent der iranischen Ölexporte abgewickelt werden, wurden dabei jedoch bewusst verschont.
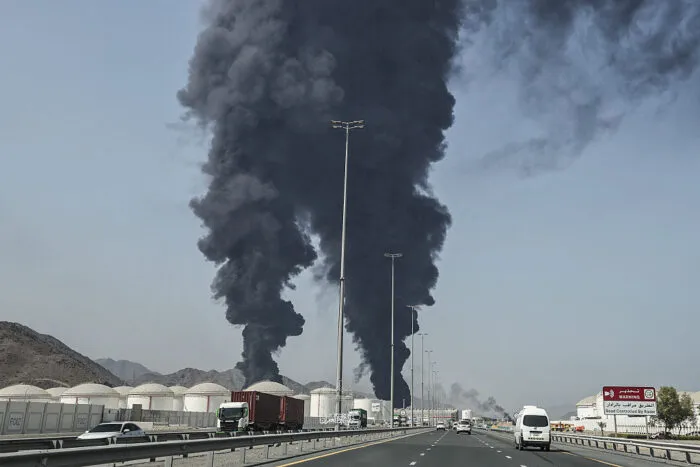
Kurz nach diesen Angriffen trafen iranische Drohnen ein wichtiges Ölterminal in Fujairah in den Vereinigten Arabischen Emiraten. Obwohl der Betrieb dort inzwischen wieder aufgenommen wurde, blieb unklar, ob die Anlagen vollständig normal arbeiten. Fujairah gilt als wichtiger Umschlagpunkt für Rohöl außerhalb der Straße von Hormus und transportiert täglich etwa 1 Million Barrel des Murban-Rohöls der Emirate.
Iranische Vertreter warnten zudem, dass mögliche Angriffe auf die eigene Energieinfrastruktur Vergeltungsschläge gegen Energieanlagen in der gesamten Region auslösen könnten. Gleichzeitig prüfen die USA Berichten zufolge Optionen, um Öltanker künftig militärisch durch die Straße von Hormus zu eskortieren.

Rauch steigt am 14. März 2026 aus Richtung einer Energieanlage im Golfemirat Fujairah auf.

Foto: AFP via Getty Images

China spürt steigende Energiepreise

Die Auswirkungen der Krise sind in China bereits deutlich spürbar. Die staatliche Entwicklungs- und Reformkommission erhöhte am 10. März die Inlandspreise für Treibstoff deutlich. Der Preis für Benzin stieg um 695 Yuan (88 Euro) pro Tonne, Diesel verteuerte sich um 670 Yuan (85 Euro). In mehreren Regionen bildeten sich daraufhin lange Warteschlangen an Tankstellen, da Verbraucher weitere Preissteigerungen erwarteten.

Chemieindustrie gerät unter Druck

Neben Öl ist der Iran auch ein bedeutender Lieferant chemischer Rohstoffe für Asien, insbesondere Methanol. Rund 35 Prozent des weltweiten Methanolhandels über See verlaufen über die Straße von Hormus. Die aktuellen Störungen haben deshalb auch in diesem Bereich spürbare Auswirkungen.
China verfügt zwar über eine große eigene Methanolproduktion, muss aber weiterhin etwa 12 bis 15 Prozent seines Bedarfs importieren. Rund 60 Prozent dieser Importmenge stammen aus dem Iran. Seit Beginn des Konflikts sind die Methanolpreise in China deutlich gestiegen und kletterten Mitte März auf etwa 2.811 Yuan (357 Euro) pro Tonne – ein Anstieg von mehr als 25 Prozent innerhalb eines Monats.
Auch andere petrochemische Rohstoffe verzeichnen starke Preissprünge. Rohöl legte auf dem chinesischen Terminmarkt um mehr als 18 Prozent zu, während Vorprodukte für Kunststoffe und Polyester ebenfalls zweistellige Preissteigerungen verzeichneten.

Kunststoffpreise steigen stark

Besonders deutlich zeigen sich die Folgen im Kunststoffsektor. Im großen Kunststoffhandelszentrum Zhangmutou in der südchinesischen Provinz Guangdong kam es nach Beginn des Konflikts zeitweise zu Hamsterkäufen. Lagerhäuser arbeiteten auf Hochtouren und zahlreiche Lkw warteten darauf, Rohstoffe zu verladen.
Die Preise für wichtige Kunststoffarten stiegen innerhalb kurzer Zeit drastisch. ABS-Kunststoff verteuerte sich von etwa 8.000 Yuan (1.015 Euro) pro Tonne auf mehr als 13.000 Yuan (1.649 Euro). Polycarbonat, ein wichtiger Kunststoff für Elektronik und Fahrzeugteile, stieg von rund 11.000 Yuan (1.395 Euro) auf über 16.000 Yuan (2.029 Euro) pro Tonne.
Diese Materialien werden in einer Vielzahl von Produkten verwendet, darunter Smartphone- und Laptopgehäuse, Haushaltsgeräte, Fahrzeugteile, Verpackungen sowie Lebensmittelbehälter.

Eine Frau in Peking tippt auf der Tastatur ihres Laptops (7. Januar 2010).

Foto: Frederic J. Brown/AFP/Getty Images

Druck entlang der gesamten Lieferkette

Unternehmen berichten, dass die steigenden Rohstoffkosten zunehmend entlang der Lieferkette weitergegeben werden. Während Chemieproduzenten von höheren Preisen profitieren können, geraten viele mittelständische Verarbeitungsbetriebe unter Druck, da ihre Gewinnmargen schrumpfen.
Einige Unternehmen zögern inzwischen sogar, neue Rohstoffe einzukaufen, da die Preise teilweise täglich schwanken. Sollte sich diese Entwicklung fortsetzen, könnten die steigenden Kosten schließlich auch bei Endprodukten wie Haushaltsgeräten, Autos oder Elektronik spürbar werden.

Unsichere Perspektive

Beobachter gehen davon aus, dass sich die Lage auf den Märkten erst dann nachhaltig beruhigen kann, wenn der Schiffsverkehr durch die Straße von Hormus wieder sicher und ohne größere Unterbrechungen möglich ist. Solange der Konflikt anhält und die Region militärisch angespannt bleibt, dürfte das Risiko weiterer Preissteigerungen bestehen bleiben.
Der Irankrieg hat damit nicht nur geopolitische Folgen, sondern wirkt sich zunehmend auf Energiepreise, Industrieproduktion und möglicherweise auch auf Verbraucherpreise weltweit aus.
Naveen Athrappully, Cheng Mulan, Gu Xiaohua und „Reuters“ haben zu diesem Bericht beigetragen.
Dieser Artikel erschien im Original auf theepochtimes.com unter dem Titel „Iran War Puts Pressure on China’s Chemical Industry Chain, Pushing up Prices for Plastics, Methanol“. (deutsche Bearbeitung zk)