In Kürze:
- Steuerklassen III und V vor dem Aus: Bundesfinanzminister Lars Klingbeil plant eine automatische Umstellung auf das Faktorverfahren. Ein Gesetzentwurf liegt bisher nicht vor.
- Nettogehälter könnten sich verändern: Geringer verdienende Ehepartner hätten häufig mehr Netto, besser verdienende entsprechend weniger. Die gemeinsame jährliche Einkommensteuer bliebe unverändert.
- Folgen für Sozialleistungen noch offen: Die Reform könnte sich auch auf Elterngeld und Arbeitslosengeld auswirken. Das Ehegattensplitting soll nach bisherigem Stand erhalten bleiben.
Bundesfinanzminister Lars Klingbeil (SPD) will die Steuerklassen III und V abschaffen. Statt der beiden Steuerklassen sollen die monatlichen Steuerabzüge stärker an den tatsächlichen Einkommen beider Partner ausgerichtet werden. Das geht aus einem internen Papier des Bundesfinanzministeriums hervor, über das das „Handelsblatt“ zuerst berichtete.
Aus Kreisen des Ministeriums wurde die geplante Umstellung auf das automatisierte Faktorverfahren anschließend bestätigt. Ein Gesetzentwurf liegt allerdings bislang nicht vor. Auch der Zeitpunkt einer möglichen Einführung ist offen.
Was sich für Ehepaare ändern würde
Bislang können Ehepaare mit zwei Arbeitseinkommen zwischen den Steuerklassenkombinationen IV/IV und III/V wählen. Daneben gibt es bereits seit 2010 eine dritte Möglichkeit: Steuerklasse IV mit dem sogenannten Faktorverfahren. Dieses müssen Ehepaare bislang beim Finanzamt beantragen.
Die Unterschiede zeigen sich auf der monatlichen Gehaltsabrechnung. Bei III/V erhält der besser verdienende Partner durch geringere Steuerabzüge zunächst mehr Netto vom Brutto. Dafür wird das Einkommen des anderen Partners stärker belastet.
Das bedeutet allerdings nicht, dass Ehepaare mit III/V insgesamt weniger Steuern zahlen. Die Steuerklassen bestimmen lediglich, wie viel Lohnsteuer der Arbeitgeber jeden Monat einbehält. Die endgültige Einkommensteuer wird unabhängig davon für das gesamte Jahr berechnet. Wie das funktioniert, erklärt das Familienportal der Bundesregierung.
Genau hier setzt Klingbeils Vorschlag an. Die bisherige Wahlmöglichkeit III/V soll entfallen. Stattdessen soll das bereits bestehende Faktorverfahren künftig automatisch angewendet werden.
Dabei berücksichtigt das Finanzamt, wie viel beide Ehepartner voraussichtlich im Jahr verdienen. Auf dieser Grundlage werden die monatlichen Steuerabzüge so berechnet, dass sie möglichst gut zur später tatsächlich fälligen gemeinsamen Einkommensteuer passen.
Für viele Paare würde das bedeuten, dass der geringer verdienende Partner monatlich mehr Netto erhält als bisher in Steuerklasse V. Beim besser verdienenden Partner, der bislang Steuerklasse III nutzt, könnte dagegen weniger Geld auf dem Gehaltskonto ankommen.
Die gemeinsame jährliche Steuerbelastung würde sich durch den Wechsel nicht verändern. Anders verteilt würde lediglich, wie viel Lohnsteuer während des Jahres von den beiden Gehältern abgezogen wird.
Beispiel: Was passiert bei 3.500 und 1.500 Euro Gehalt?
Wie das Faktorverfahren funktioniert, zeigt eine Beispielrechnung der Bundesregierung auf dem Familienportal, die nichts mit einer aktuellen Modellrechnung für 2026 zu tun hat. Darin verdient ein Ehepartner monatlich 3.500 Euro brutto, der andere 1.500 Euro. Zusammen verfügt das Paar über ein Bruttoeinkommen von 5.000 Euro.
Würden beide nach Steuerklasse IV besteuert, müsste der Hauptverdiener nach dieser Modellrechnung monatlich 570,50 Euro Lohnsteuer zahlen. Beim zweiten Partner wären es 76,25 Euro. Zusammen ergäbe das 646,75 Euro.
Die tatsächlich zu erwartende gemeinsame Einkommensteuer liegt in diesem Beispiel niedriger. Für das gesamte Jahr werden 7.284 Euro angesetzt. Das entspricht durchschnittlich 607 Euro im Monat.
Beim Faktorverfahren werden die monatlichen Abzüge deshalb reduziert. Der Hauptverdiener zahlt dann 535,08 Euro Lohnsteuer, der geringer verdienende Partner 71,50 Euro. Insgesamt sind das 606,58 Euro monatlich.
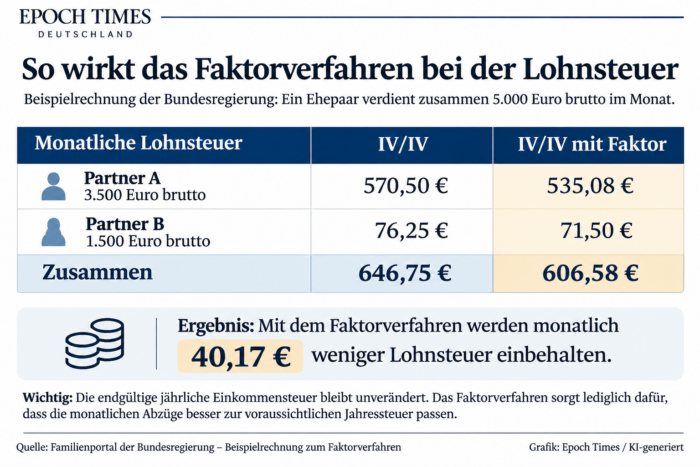
Mit dem Faktorverfahren bleibt dem Ehepaar zunächst jeden Monat etwas mehr Geld vom Gehalt als bei der normalen Kombination IV/IV. Das bedeutet allerdings nicht, dass es insgesamt weniger Steuern zahlen muss. Entscheidend ist, wie viel Einkommensteuer für das gesamte Jahr anfällt. Die Sozialversicherungsbeiträge sind in diesem Vergleich nicht berücksichtigt.
Besonders deutlich wird der Unterschied bei der jährlichen Steuererklärung. Wählt das Ehepaar die Steuerklassen III und V, werden nach der Beispielrechnung der Bundesregierung im Laufe des Jahres insgesamt 6.444 Euro Lohnsteuer vom Gehalt abgezogen. Tatsächlich muss das Paar aber 7.284 Euro Einkommensteuer zahlen. Die fehlenden 840 Euro fordert das Finanzamt nach.
Beim Faktorverfahren wird dagegen bereits während des Jahres nahezu der richtige Betrag einbehalten. Deshalb müsste das Ehepaar am Jahresende nur noch rund fünf Euro nachzahlen. Es zahlt also nicht weniger Steuern, sondern vermeidet eine größere Nachzahlung.
Warum vor allem Frauen profitieren könnten
Besonders spürbar könnte die Reform für Menschen werden, die bisher in Steuerklasse V sind. Nach Angaben des Familienportals des Bundes sind mehr als 90 Prozent davon Frauen. Viele arbeiten in Teilzeit und verdienen weniger als ihre Ehemänner.
Für sie hat die bisherige Regelung einen Nachteil: Obwohl sie weniger verdienen, wird von ihrem Gehalt vergleichsweise viel Lohnsteuer abgezogen. Das kann den Eindruck erwecken, dass sich zusätzliche Arbeitsstunden kaum lohnen. Denn wer mehr arbeitet, sieht auf seiner monatlichen Gehaltsabrechnung oft nur einen vergleichsweise kleinen Teil des zusätzlichen Verdienstes.
Mit dem Faktorverfahren könnte sich das ändern. Vom Gehalt des geringer verdienenden Partners würde häufig weniger Lohnsteuer abgezogen. Wer seine Arbeitszeit erhöht, hätte dadurch möglicherweise auch am Monatsende mehr Geld zur Verfügung als bisher.
Das bedeutet allerdings nicht, dass die Familie insgesamt Steuern spart. Wie viel Einkommensteuer beide Ehepartner zusammen zahlen müssen, bleibt unverändert. Das Geld wird lediglich anders zwischen ihren monatlichen Gehältern verteilt.
Für den besser verdienenden Partner könnte die Umstellung deshalb zunächst einen Nachteil haben. Wer bisher Steuerklasse III nutzt, hat häufig besonders geringe Steuerabzüge und entsprechend mehr Netto auf dem Gehaltszettel. Künftig könnte davon weniger übrig bleiben. Im Gegenzug würde der andere Partner mehr ausgezahlt bekommen.
Für manche Familien wäre das eine spürbare Veränderung, besonders wenn sie ihre laufenden Rechnungen hauptsächlich vom höheren Gehalt bezahlen. Entscheidend ist jedoch, was beiden zusammen bleibt. Denn das höhere Nettogehalt in Steuerklasse III kann täuschen: Wird während des Jahres zu wenig Lohnsteuer abgezogen, fordert das Finanzamt den fehlenden Betrag später nach. Eine tatsächliche Steuerersparnis ist damit nicht verbunden.
Das Ehegattensplitting soll erhalten bleiben
Eine wichtige Frage ist, ob mit der Abschaffung der Steuerklassen auch das Ehegattensplitting wegfallen soll. Nach den bisher bekannten Plänen ist das nicht vorgesehen. Beim Ehegattensplitting werden die zu versteuernden Einkommen beider Partner zusammengerechnet und rechnerisch halbiert. Auf diesen Betrag wird die Einkommensteuer berechnet und anschließend verdoppelt.
Das kann besonders für Paare mit großen Einkommensunterschieden vorteilhaft sein. Verdient beispielsweise ein Partner 60.000 Euro zu versteuerndes Einkommen im Jahr und der andere nichts, wird die Steuer so berechnet, als hätten beide jeweils 30.000 Euro. Dieses Verfahren ist im Einkommensteuergesetz geregelt. Klingbeils Vorhaben würde daran nach bisherigem Stand nichts ändern.
Die Reform betrifft somit vor allem den Zeitpunkt und die Verteilung der Steuerzahlungen. Ein Ehepaar, das nach dem Splittingverfahren insgesamt 10.000 Euro Einkommensteuer im Jahr schuldet, müsste bei unveränderten Verhältnissen auch nach der Umstellung 10.000 Euro zahlen.
Auch Elterngeld und Arbeitslosengeld könnten betroffen sein
Neben dem monatlichen Gehalt spielt die Steuerklasse auch bei staatlichen Leistungen eine Rolle, die sich am vorherigen Nettoeinkommen orientieren. Dazu gehört das Elterngeld. Seine Höhe wird auf Grundlage eines pauschal berechneten Nettoeinkommens ermittelt. Die maßgebliche Steuerklasse kann dabei einen Unterschied machen. Das erläutert das Familienportal des Bundes.
Auch beim Arbeitslosengeld spielt die Steuerklasse eine Rolle. Die Bundesagentur für Arbeit berechnet die Leistung auf Grundlage eines pauschalierten Nettoentgelts. Welche Auswirkungen die Reform auf solche Leistungen hätte, ist noch offen. Dafür müssten die konkreten gesetzlichen Regelungen und mögliche Übergangsfristen bekannt sein.
Was noch offen ist
Die geplante Umstellung würde vor allem verändern, wie die Lohnsteuer während des Jahres zwischen Ehepartnern aufgeteilt wird. Beim Faktorverfahren berücksichtigt das Finanzamt die voraussichtlichen Einkommen beider Partner.
Dadurch sollen die monatlichen Steuerabzüge möglichst nah an der später tatsächlich fälligen Einkommensteuer liegen. Das Verfahren ist allerdings nicht neu. Ehepaare können es bereits heute beantragen.
Schon die frühere Bundesregierung aus SPD, Grünen und FDP hatte die Abschaffung der Steuerklassen III und V vorbereitet. Ihr Entwurf zum Steuerfortentwicklungsgesetz von 2024 sah vor, beide Steuerklassen zum 1. Januar 2030 durch das Faktorverfahren zu ersetzen. Die Neuregelung wurde jedoch nicht beschlossen. Ob Bundesfinanzminister Lars Klingbeil diesen Zeitplan übernehmen will, ist bislang offen.
Bis zur Verabschiedung eines Gesetzes bleibt die bisherige Regelung bestehen. Ehepaare können weiterhin III/V, IV/IV oder IV/IV mit Faktor wählen. Wer die Auswirkungen auf seine monatlichen Steuerabzüge prüfen möchte, kann dafür den amtlichen Faktor-Rechner des Bundesfinanzministeriums für 2026 nutzen.