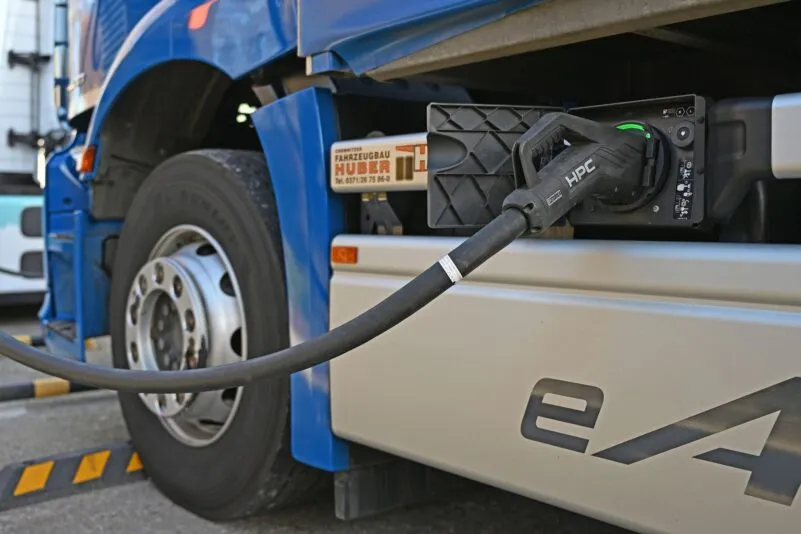
In Kürze:
- China dominiert den E-Lkw-Markt: Mehr als neun von zehn weltweit verkauften Elektro-Lkw wurden 2025 in China abgesetzt.
- Europa steht unter Zugzwang: Strengere CO₂-Vorgaben und der Ausbau der Ladeinfrastruktur treiben den Markt für elektrische Lastwagen voran.
- Deutsche Hersteller bekommen neue Konkurrenz: Chinesische Anbieter drängen nach Europa – doch Service, Ersatzteile und Werkstattnetze bleiben wichtige Hürden.
Der chinesische Vorsprung bei Elektrofahrzeugen beschränkt sich längst nicht mehr auf Personenwagen. Auch bei Lastwagen dominiert China inzwischen den Markt. Nach Angaben der Internationalen Energieagentur (IEA) wurden 2025 weltweit erstmals mehr als 400.000 Elektro-Lkw verkauft. Mehr als neun von zehn dieser Fahrzeuge wurden in China abgesetzt. Dort war bereits jeder vierte neu verkaufte Lkw elektrisch. Bei schweren Lastwagen lag der Anteil sogar bei 28 Prozent.
Für Europas Lkw-Hersteller ist diese Entwicklung wichtig. China baut Elektro-Lkw bereits in viel größeren Mengen als Europa. Dadurch können sich beispielsweise die Kosten für Fabriken, Entwicklung und Technik auf mehr Fahrzeuge verteilen. Das kann jedes einzelne Fahrzeug günstiger machen. Europa steht dagegen noch am Anfang: 2025 wurden hier nur gut 3 Prozent aller E-Lkw weltweit produziert. China hat damit einen Vorsprung, den europäische Hersteller erst aufholen müssen.
Für deutsche Hersteller wie Daimler Truck und die Volkswagen-Tochter Traton mit MAN und Scania ist diese Entwicklung besonders wichtig. Sie verdienen ihr Geld bislang vor allem mit Diesel-Lkw. Gleichzeitig müssen sie viel Geld in die Entwicklung und Produktion von Elektro-Lkw investieren. Das bedeutet: Sie müssen die bisherige Technik weiter anbieten und parallel eine neue aufbauen.
Chinesische Hersteller haben dabei einen Vorteil. In China werden bereits deutlich mehr Elektro-Lkw verkauft als in Europa. Gleichzeitig kommen viele wichtige Teile für diese Fahrzeuge aus dem eigenen Land. Das gilt vor allem für die Batterie, eines der teuersten Bauteile eines Elektro-Lkw. Der chinesische Hersteller CATL lieferte 2025 nach Angaben der IEA rund 80 Prozent der Batterien für die in China verkauften Elektro-Lkw.
Vom Nischenprodukt zum Massenmarkt
Besonders stark wächst der Absatz schwerer Elektro-Lkw. Damit sind große Lastwagen gemeint, wie sie vor allem im Güter- und Fernverkehr eingesetzt werden. Sie bilden nur einen Teil der insgesamt mehr als 400.000 Elektro-Lkw, die 2025 weltweit verkauft wurden. Bei den schweren E-Lkw stieg der Absatz innerhalb eines Jahres von rund 84.000 auf etwa 230.000 Fahrzeuge, wie es im IEA-Bericht heißt.
Europa ist von solchen Größenordnungen noch weit entfernt. Gleichzeitig verschärft die EU die Klimavorgaben für neue Lastwagen. Die EU schreibt den Herstellern für neue schwere Nutzfahrzeuge schrittweise niedrigere CO₂-Emissionen vor. Die Reduktionsziele liegen grundsätzlich bei 45 Prozent ab 2030, 65 Prozent ab 2035 und 90 Prozent ab 2040 gegenüber festgelegten Referenzwerten. Dabei wird für jeden Hersteller der durchschnittliche CO₂-Ausstoß seiner neu zugelassenen schweren Nutzfahrzeuge berechnet.
Für den weiteren Wettbewerb spielt auch die Batterieproduktion eine Rolle. Nach Angaben der IEA wurden 2025 mehr als 80 Prozent der Batteriezellen weltweit in China hergestellt. Auch bei wichtigen Materialien, die für die Herstellung von Batterien benötigt werden, entfielen mehr als 80 Prozent der weltweiten Produktion auf China. Damit trifft der wachsende europäische Markt für Elektro-Lkw auf eine Industrie, bei der China in einem wichtigen Bereich bereits eine starke Stellung besitzt: bei der Herstellung von Batteriezellen und den dafür benötigten Materialien.
Der Kaufpreis ist nicht alles
Für Speditionen zählt nicht allein, was ein Lastwagen beim Kauf kostet. Über mehrere Jahre kommen weitere Ausgaben hinzu, etwa für Energie, Wartung und Maut. Deshalb werden häufig die Gesamtkosten über die Nutzungsdauer betrachtet.
Bei dieser Rechnung schneiden Elektro-Lkw zunehmend besser ab. Nach Berechnungen der IEA können schwere batterieelektrische Lkw in China bei bestimmten Einsätzen bereits günstiger betrieben werden als vergleichbare Diesel-Lkw. In Europa ist das bislang nicht generell der Fall. Die IEA geht jedoch davon aus, dass sich die Gesamtkosten beider Antriebsarten bis 2030 weiter annähern.
Für Transportunternehmen wird damit neben dem Anschaffungspreis zunehmend wichtig, wie viel ein Lkw im laufenden Betrieb kostet. Gerade bei Fahrzeugen mit hohen jährlichen Fahrleistungen können Unterschiede bei Energie und anderen laufenden Kosten über mehrere Jahre erheblich ins Gewicht fallen.
Europas Servicenetze als Schutzwall
Die IEA weist in ihrer Studie ausdrücklich darauf hin, dass schwere Nutzfahrzeuge stärker als Pkw auf lokale Strukturen angewiesen sind. Fahrzeuge müssen an nationale Vorschriften und Einsatzzwecke angepasst werden. Lokale Produktion erleichtert zudem Garantieabwicklung, Wartung und Ersatzteilversorgung. Das erklärt, weshalb Chinas Produktionsdominanz bislang nicht automatisch zu großen europäischen Marktanteilen geführt hat. Von den weltweit 2025 produzierten Elektro-Lkw wurden laut IEA nur rund 3 Prozent grenzüberschreitend gehandelt. Aus China wurden weniger als 0,5 Prozent der dort gefertigten Elektro-Lkw exportiert. Der chinesische E-Lkw-Boom ist damit bislang vor allem ein Binnenmarktphänomen.
Für Daimler Truck, MAN, Scania und Volvo bleibt das europäische Service- und Vertriebsnetz deshalb ein wichtiger Vorteil. Ein Flottenkunde kauft nicht nur ein Fahrzeug, sondern auch die Erwartung, dass es über viele Jahre einsatzfähig bleibt. Wie dauerhaft dieser Vorsprung ist, hängt davon ab, ob chinesische Hersteller solche Strukturen in Europa aufbauen.
Deutschland baut zugleich den Markt
Eine weitere Voraussetzung für den Einsatz von Elektro-Lkw ist die Ladeinfrastruktur. Gerade im Fernverkehr müssen schwere Fahrzeuge während Pausen oder Standzeiten mit hoher Leistung geladen werden können. Deutschland fördert deshalb den Ausbau der Ladeinfrastruktur. Nach Angaben des Bundesverkehrsministeriums sollen dafür über vier Jahre insgesamt 1 Milliarde Euro bereitstehen. Zum Start des Programms sind 200 Millionen Euro vorgesehen. Gefördert werden sowohl Ladepunkte auf Betriebshöfen als auch öffentlich zugängliche Anlagen.
Hinzu kommt ein Schnellladenetz an Autobahnen. Im Juli 2026 wurden die Betreiber für E-Lkw-Ladestationen an 124 unbewirtschafteten Rastanlagen ausgewählt. Die Standorte verteilen sich über das Bundesgebiet. Der Ausbau verbessert damit grundsätzlich die Bedingungen für alle Elektro-Lkw, die auf dem deutschen Markt angeboten werden, unabhängig davon, ob ihr Hersteller aus Deutschland, einem anderen europäischen Land oder China kommt.
Neue Konkurrenten aus China
Auffällig ist nicht nur die Größe des chinesischen Marktes. Dort gewinnen auch Unternehmen an Bedeutung, die ausschließlich auf neue Antriebe setzen. Fast 30 Prozent der 2025 in China verkauften Elektro-Lkw stammten nach Angaben der IEA von neuen Anbietern, die keine Lastwagen mit Verbrennungsmotor im Programm haben. Die Energieagentur nennt unter anderem Unternehmen aus dem Maschinenbau und der Schwerindustrie.
Der Weg nach Europa ist für diese Hersteller allerdings nicht automatisch frei. Bislang werden Elektro-Lkw nur in geringem Umfang über Ländergrenzen hinweg gehandelt. Von den weltweit 2025 produzierten Fahrzeugen wurden laut IEA lediglich rund 3 Prozent exportiert.
Bei Lastwagen spielt zudem der Service eine besondere Rolle. Die IEA verweist darauf, dass Flottenbetreiber auf Ersatzteilversorgung, Wartung und ein dichtes Servicenetz achten. Eine Produktion oder Montage in der jeweiligen Region kann deshalb den Markteintritt erleichtern. Einige chinesische Anbieter gehen bereits diesen Weg. Die IEA nennt unter anderem Sany, SuperPanther und Windrose, die ihre Aktivitäten in Europa ausbauen oder eine Produktion beziehungsweise Montage vor Ort anstreben.
Wettbewerb mit offenem Ausgang
Damit treffen in Europa zunehmend Hersteller mit unterschiedlichen Voraussetzungen aufeinander. Daimler Truck, MAN und Scania verfügen hier bereits über Kunden, Produktionsstandorte und Servicenetze. Chinesische Anbieter kommen dagegen aus einem Heimatmarkt, in dem Elektro-Lkw schon wesentlich stärker verbreitet sind.
Welche Seite daraus langfristig den größeren Vorteil ziehen kann, ist bislang offen. Die hohen chinesischen Produktionszahlen allein sagen noch nichts darüber aus, welche Marktanteile chinesische Hersteller in Europa erreichen werden.
Für Speditionen kommt es ohnehin nicht allein auf den Kaufpreis an. Wie bereits bei den Betriebskosten deutlich wird, zählt die gesamte Rechnung über die Nutzungsdauer eines Lastwagens.
Der Wettbewerb dürfte deshalb nicht allein über das Fahrzeug entschieden werden. Ebenso wichtig sind Energieverbrauch, Wartung, Verfügbarkeit von Ersatzteilen und Service. China hat beim Elektro-Lkw einen großen Heimatmarkt hinter sich. Ob chinesische Hersteller daraus auch einen dauerhaften Erfolg in Europa machen können, muss sich erst zeigen.


