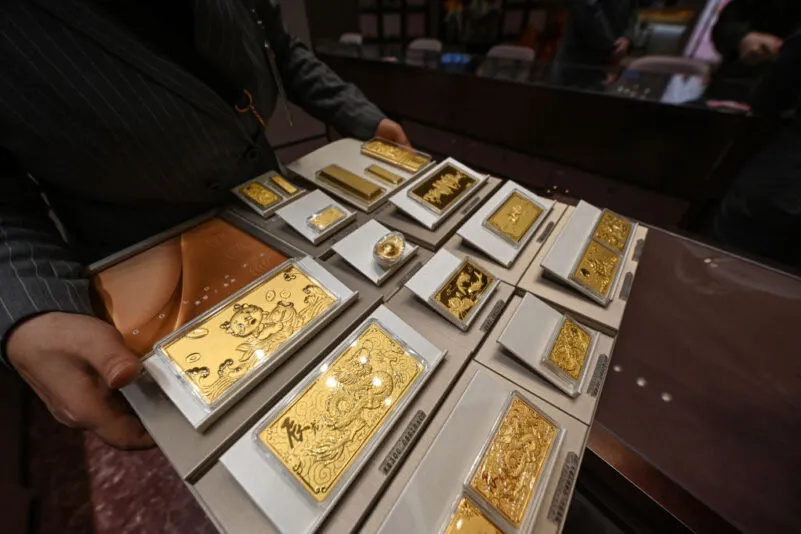
Chinesische Verbraucher kaufen Gold in einem Tempo, das selbst erfahrene Marktbeobachter überrascht.
Allein im vergangenen Jahr erwarben chinesische Privatanleger 432 Tonnen Gold, was einem Anstieg von 28 Prozent gegenüber dem Vorjahr entspricht. Damit entfiel rund ein Drittel der weltweiten Käufe von Goldbarren und Goldmünzen auf China. In den ersten acht Monaten des Jahres 2026 überstiegen die Goldimporte Chinas bereits die Marke von 1.000 Tonnen.
Dahinter steckt jedoch keine spekulative Euphorie. Vielmehr versucht die Bevölkerung, ihr Vermögen in Sicherheit zu bringen, nachdem ihre Anlagemöglichkeiten systematisch geschrumpft sind. Zugleich könnte die chinesische Führung Gold stillschweigend als Waffe gegen den US-Dollar in Stellung bringen.
Das verschwundene Immobilienvermögen
Zwei Jahrzehnte lang investierten chinesische Familien ihre Ersparnisse vor allem in Immobilien. Fast 70 Prozent des Vermögens chinesischer Haushalte entfielen auf Immobilienbesitz.
Im ersten Quartal 2026 lagen die Preise für Bestandsimmobilien inflationsbereinigt rund 22 Prozent unter ihrem Höchststand von 2021. Damit waren die Realpreise wieder auf das Niveau von Mitte 2016 zurückgefallen. Im Juni dieses Jahres waren die Neubaupreise aller 70 größten Städte im Durchschnitt weiterhin rückläufig. Der Rückgang hielt damit bereits seit mehreren Jahren an.
Nach einer Schätzung von Bloomberg Economics aus dem Jahr 2023 vernichtet jeder Rückgang der Immobilienwerte um 5 Prozent rund 19 Billionen Yuan (rund 2,5 Billionen Euro) an Haushaltsvermögen.
Wenn der größte Vermögensspeicher der Familien im Land Monat für Monat an Wert verliert, suchen sie nach etwas, von dem es kein Überangebot geben kann.
Ein Aktienmarkt, der zu Pekings Gunsten manipuliert wurde
Für chinesische Anleger wäre der Aktienmarkt eine naheliegende Alternative. Doch auch er ist in Verruf geraten. In den vergangenen zwölf Monaten ist Peking verstärkt gegen Insiderhandel und Marktmanipulation vorgegangen. Allein im ersten Halbjahr 2026 gerieten mindestens 21 Mehrheitsaktionäre, Verwaltungsratsvorsitzende und Führungskräfte ins Visier der Ermittler.
Die Aufsichtsbehörden erließen im vergangenen Jahr eine Rekordzahl von 661 Strafverfügungen und verhängten Geldbußen beziehungsweise zogen unrechtmäßige Gewinne in Höhe von insgesamt mehr als 15 Milliarden Yuan (rund 2 Milliarden Euro) ein. Die Ermittlungen reichten sogar bis zum ehemaligen Vorsitzenden der chinesischen Wertpapieraufsichtsbehörde.
Das eigentliche Problem ist nicht der Betrug, den Peking verfolgt, sondern die Tatsache, dass dieser Betrug selbst in die Systemarchitektur eingebaut ist. Chinas Aktienmärkte fungieren als verlängerter Arm der Staatspolitik: Die Kommunistische Partei Chinas (KPCh) nutzt Börsennotierungen, um bevorzugte staatliche Unternehmen zu stützen, wobei die größten und strategisch wichtigsten Technologiekonzerne vollständig von Kontrollen durch ausländische Prüfungsaufsichten ausgenommen bleiben.
Ein Ausschuss des US-Kongresses hat unabhängig davon koordinierte sogenannte Pump-and-Dump-Manipulationen dokumentiert. Dabei treiben mit der KPCh verbundene Netzwerke gezielt die Kurse in die Höhe, um anschließend ihre Positionen mit Gewinn abzustoßen – zulasten amerikanischer Kleinanleger. Sie profitieren dabei von Informationsasymmetrien und Insiderzugängen – also genau von den Vorteilen, die gewöhnlichen chinesischen Sparern im eigenen Land fehlen.
Wenn der Betreiber eines Spiels stets zu wissen scheint, wie die Karten verteilt sind, warum sollte sich dann jemand ohne Verbindungen zur KPCh überhaupt an den Tisch setzen?
Ein Gehalt, das jedes Jahr weniger Kaufkraft bietet
Unterdessen stagnieren die Gehälter, die sonst für andere Investitionen zur Verfügung stünden, angesichts sinkender Preise.
China verzeichnet nun seit rund zehn Quartalen in Folge deflationären Druck – die längste derartige Phase seit dem Übergang des Landes zur Marktwirtschaft in den späten 1970er-Jahren. Die Arbeitslosenquote in den Städten stieg im August auf 5,3 Prozent und erreichte damit den höchsten Stand seit März. Die Jugendarbeitslosigkeit unter den 16- bis 24-Jährigen – Studenten nicht mitgerechnet – lag im selben Monat bei 18,9 Prozent.
Stagnierende Löhne, ein eingebrochener Immobilienmarkt und ein unzureichendes soziales Sicherungsnetz haben dazu geführt, dass chinesische Haushalte weder Geld ausgeben noch Papierwerten jeglicher Art vertrauen.
Auch die Welt schließt ihre Türen
Doch die Probleme Chinas beschränken sich nicht auf die eigenen Landesgrenzen.
Handelspartner, die chinesische Exporte und Investitionen einst willkommen hießen, gehen zunehmend auf Konfrontationskurs. So stieg das Handelsdefizit der Europäischen Union im Warenverkehr mit China von 306 Milliarden Euro im Jahr 2024 auf 360 Milliarden Euro im Jahr 2025 und dürfte in diesem Jahr die Marke von 400 Milliarden Euro erreichen.
Die Entwicklung hat ein solches Ausmaß angenommen, dass EU-Beamte das Handelsdefizit mit China offiziell als „strategische Herausforderung“ bezeichnen. Brüssel reagierte mit neuen Mechanismen gegen Zollumgehung. Diese sollen gezielt verhindern, dass chinesische Unternehmen Waren über Drittstaaten umleiten, um bestehende Zölle zu umgehen. Hinzu kommt, dass ausländisches Kapital China den Rücken kehrt.
Die jährlichen ausländischen Direktinvestitionen (ADI) in China erreichten im Jahr 2022 mit 189 Milliarden US-Dollar (rund 168 Milliarden Euro) ihren Höchststand. Bis 2025 waren sie laut chinesischem Handelsministerium auf 104,66 Milliarden US-Dollar (93 Milliarden Euro) eingebrochen, was den niedrigsten Stand seit 2010 bedeutet. Die kumulierten ADI im ersten Halbjahr 2026 lagen weitere 8,6 Prozent unter dem Vorjahreswert. Vor allem westliche Investoren zogen sich zurück.
Weniger Fabriken, weniger Gemeinschaftsunternehmen und weniger Arbeitsplätze bei ausländisch finanzierten Firmen bedeuten zugleich weniger Investitionsmöglichkeiten und weniger Beschäftigungschancen für gewöhnliche chinesische Bürger.
Pekings goldener Masterplan
Von allen Seiten unter Druck geraten, tun chinesische Haushalte genau das, was auch die KPCh seit fast zwei Jahren ununterbrochen praktiziert: Sie kaufen Gold.
Die chinesische Zentralbank, die People’s Bank of China (PBOC), kauft seit mehr als 20 Monaten in Folge Gold. Dadurch stiegen ihre offiziellen Goldreserven auf über 2.300 Tonnen, wie der World Gold Council angibt. Das entspricht etwa 8 Prozent der gesamten Währungsreserven – deutlich mehr als der historische Anteil von weniger als 5 Prozent.
Dabei geht es nicht einfach um eine vorsichtige Diversifizierung der Anlagen. Analysten sehen darin vielmehr die Grundlage für einen goldgedeckten Yuan, der die Vorherrschaft des US-Dollars im globalen Finanzsystem schrittweise zurückdrängen soll. Eine Finanzstrategin von Gold Mountains Asset Management brachte es auf den Punkt:
„Sowohl die Zentralbank als auch private Anleger diversifizieren ihre Reserven und Ersparnisse zugunsten eines Vermögenswerts ohne Kontrahentenrisiko. Dies ist Teil einer umfassenderen, langfristigen Strategie zum Vermögenserhalt.“
Peking hat bereits goldgedeckte Abwicklungsmechanismen für den Handel mit Russland und dem Iran geschaffen, einen Goldhandelsplatz in Shanghai aufgebaut und einen Referenzindex für den Goldpreis während der asiatischen Handelsz eiten eingeführt. All dies gehört zu einer Strategie, die eine Analyse als „eine Versicherungspolice, drei Maßnahmen“ bezeichnet: die Aufwertung des Yuan bremsen, Gold kaufen und Zahlungswege schaffen, die den US-Dollar vollständig umgehen.
Einige Analysten gehen noch weiter. Sie spekulieren, dass Peking eines Tages geprüfte Goldreserven offenlegen könnte, die deutlich über den bislang ausgewiesenen Beständen liegen. Eine solche Überraschung könnte dazu dienen, einen international handelbaren, an den Goldpreis gekoppelten Offshore-Yuan einzuführen. Diese Währung würde unmittelbar mit dem US-Dollar um den Status als globale Reservewährung konkurrieren, wenngleich die im Alltag von chinesischen Bürgern verwendete Landeswährung weiterhin streng kontrolliert bliebe.
Derzeit spielt der Yuan auf der Weltbühne allerdings noch eine Nebenrolle. Sein Anteil an den weltweiten SWIFT-Zahlungen liegt bei knapp 3 Prozent, während der US-Dollar auf über 50 Prozent kommt. Doch mit jeder zusätzlichen Unze Gold in den Tresoren der PBOC wächst das Fundament einer Finanzordnung, die nicht länger auf das Wohlwollen Washingtons oder den Verzicht der USA auf Sanktionen angewiesen wäre.
Ein Misstrauensvotum gegen das System
Was sich derzeit in China abspielt, ist ein stilles Referendum über das gesamte Wirtschaftsmodell der KPCh. Immobilien, einst die Grundlage des Familienvermögens, haben massiv an Wert verloren. Der Aktienmarkt gleicht einem Kasino, in dem politisch gut vernetzte Akteure im Vorteil sind. Die Löhne stagnieren bei gleichbleibenden bis sinkenden Preisen.
Unterdessen schotten sich die Märkte außerhalb Chinas zunehmend gegenüber China ab – ebenjene Märkte, zu denen sich Peking jahrzehntelang mühsam Zugang verschafft hat. Und ausgerechnet das Regime, das all diese Bedingungen herbeigeführt hat, hortet nun jenen Vermögenswert, der in der Menschheitsgeschichte länger Bestand hatte als jede Währung und jede Dynastie.
In gewisser Weise sind beide Strategien Misstrauensvoten gegen das von der KPCh geschaffene System.
Dieser Artikel erschien im Original auf theepochtimes.com unter dem Titel „What’s Driving China’s Latest Gold Rush?“. (deutsche Bearbeitung: vm)