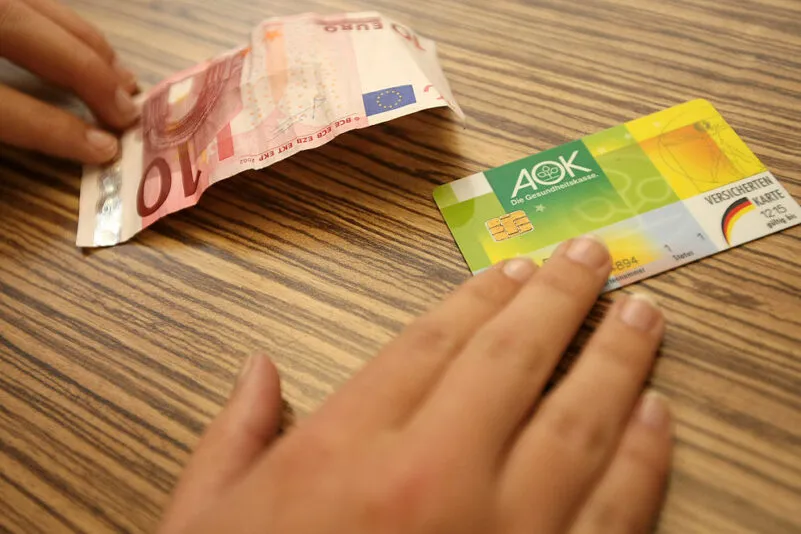
Die Wurzeln reichen zurück in eine andere Zeit: Die gesetzliche Krankenversicherung (GKV) ist eine der Institutionen in der Bundesrepublik, die noch aus der Zeit des Kaiserreichs stammen und deren Grundsätze – etwa die Versicherungspflicht für weite Bevölkerungskreise – sich seit ihrer Gründung 1883 bis heute erhalten haben.
Auch das Nebeneinander von gesetzlichen und privaten Kassen reicht in diese Zeit zurück. Es ist eine Zweiteilung, die heute von manchen als sozial ungerecht empfunden wird und aktuell für politische Debatten sorgt.
Solidarprinzip vs. Krankheitsrisiko
Die tragende Säule des Systems der gesetzlichen Krankenversicherung (GKV) ist das Solidarprinzip. Die Versicherten zahlen einen nach Einkommen gestaffelten Beitrag. Bei den anschließenden Leistungen für Erkrankte – also etwa Arztbehandlung und Medikamente – spielt das Einkommen aber keine Rolle.
Die Beiträge bei der Privaten Krankenversicherung (PKV) werden ganz anders kalkuliert: Hier wird das Krankheitsrisiko – und damit auch Kostenrisiko – jedes einzelnen Versicherten geprüft, und auf dieser Grundlage wird die Prämie berechnet.
Die PKV kann also Menschen, die absehbar hohe medizinische Kosten verursachen, mit entsprechend hohen Prämien belegen. Sie versichert tendenziell jüngere und gesündere Menschen. Das Risiko für chronisch Kranke oder ältere Menschen verbleibt in der GKV.
Aktuell sind rund 90 Prozent der Versicherten in der GKV – das entspricht rund 74,5 Millionen Menschen. In der PKV sind rund zehn Prozent, das entspricht neun Millionen Menschen.
Warum wird diese Zweiteilung kritisiert?
Das nebeneinander von GKV und PKV wird als Zwei-Klassen-Medizin und als Bruch mit dem Solidarprinzip kritisiert. Die privaten Kassen sind finanziell besser aufgestellt und können Ärzten höhere Honorare zahlen.
Deswegen werden ihre Versicherten oft bei der Terminvergabe bevorzugt. Hinzu kommen bessere Leistungen wie etwa Chefarztbehandlungen und moderne Medizinmethoden.
In die PKV wechseln vor allem Menschen mit hohem Einkommen, Beamte und Selbstständige. Dadurch fehlen der gesetzlichen Solidargemeinschaft wichtige Beitragszahler.
Versicherungspflicht zunächst für Arbeiter und Handwerker
Gegründet wurde die GKV im Kaiserreich mit dem Ziel, Industriearbeiter und Beschäftigte in Handwerks- und Gewerbebetrieben vor dem Kostenrisiko von Erkrankungen zu schützen. Der Kreis der Versicherten wurde dann ständig ausgeweitet, ebenso der Leistungskatalog.
Heute ist im Sozialgesetzbuch V festgeschrieben, wer in der GKV pflichtversichert ist: Arbeitnehmer, Auszubildende, Arbeitslose, Rentner, Studenten, Künstler sowie Land und Forstwirte.
Ausnahmen von der Versicherungspflicht
Menschen, deren Jahresgehalt eine bestimmte Grenze überschreitet, sind von der Versicherungspflicht ausgenommen – aktuell ist das ein Jahresgehalt von 77.400 Euro. Bei ihnen geht der Staat davon aus, dass sie weniger schutzbedürftig sind und das Risiko von Erkrankungen finanziell selbst absichern können.
Auch Beamte müssen nicht in die GKV, weil sie anderweitig hinreichend abgesichert sind – etwa durch das Beihilfesystem für Staatsbedienstete. Weitere Ausnahmen sind im Sozialgesetzbuch festgeschrieben: Selbstständige, Geistliche, Richter und Soldaten.
Auch das System der Privatkassen reicht weit in die Geschichte zurück. Schon im Kaiserreich spielten sie eine wichtige Rolle, weil die GKV zunächst fast ausschließlich auf Arbeiter beschränkt war. (afp/red)