In Kürze:
- Abnehmer aus der EU zahlten dieses Jahr bereits schätzungsweise knapp 8,7 Milliarden Euro für russisches LNG aus dem Jamal-Projekt.
- Niedrige Gasspeicherstände und hohe Weltmarktpreise verschärfen die Konkurrenz um LNG-Lieferungen.
- Ab Januar 2027 dürfte russisches LNG verstärkt nach Asien umgeleitet werden.
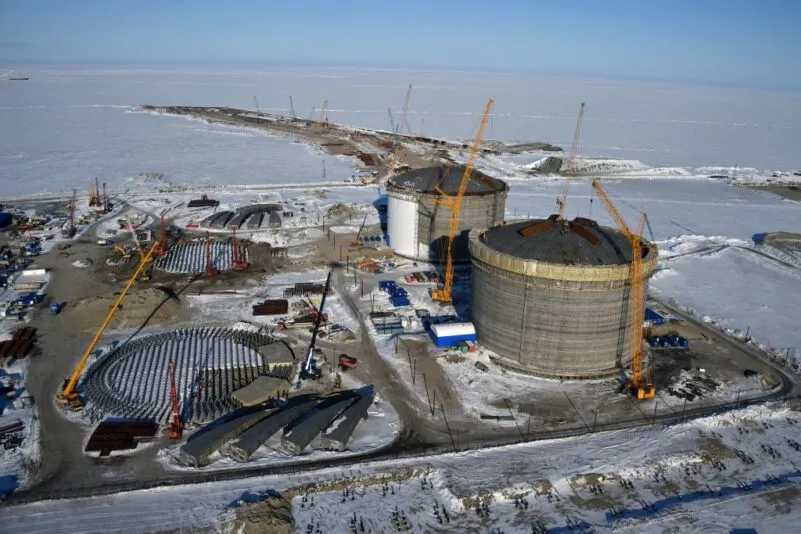
Auch wenige Wochen vor dem beschlossenen Aus für LNG-Importe aus Russland in die EU bleiben die Zahlungen für Lieferungen von Flüssigerdgas (LNG) weiterhin hoch. Dies geht aus Schätzungen der deutschen Organisation Urgewald hervor, die sie in der Vorwoche unter Berufung auf Zahlen des Analysediensts Kpler vorgestellt hat. Dieser erfasst den weltweiten Handel und Transport von Rohstoffen.
Den Angaben zufolge hätten Abnehmer aus der EU in der Zeit von Januar bis Oktober 2026 bereits knapp 8,7 Milliarden Euro für russisches LNG von der arktischen Jamal-Halbinsel bezahlt. Dies entspreche einem Plus von 21 Prozent gegenüber den Gesamtausgaben im Jahr 2025. Wie die Organisation mit Sitz in Sassenberg schreibt, könnte die Gesamtsumme im Jahr 2026 die Marke von 10 Milliarden Euro übersteigen.
Bericht: Frankreich größter Abnehmer von LNG aus Jamal
Zwar ging die importierte Gesamtmenge im Oktober gegenüber dem Monat zuvor um etwa 11 Prozent zurück. Die Zahlungen stiegen hingegen um 2,6 Prozent – was den deutlichen Aufwärtstrend bei den Preisen widerspiegelt. Im Oktober kauften Abnehmer aus EU-Staaten demzufolge 705.591 Tonnen LNG aus dem Jamal-Projekt. Etwa 70 Prozent davon gingen nach Frankreich.
Insgesamt seien sieben Lieferungen an französische Häfen gegangen. Zwei weitere landeten Urgewald zufolge in Spanien und eine in den Niederlanden. Anders als zuvor liefen hingegen seit August keine Tanker mehr, die russisches LNG transportierten, am belgischen Terminal Zeebrugge ein.
Dennoch bleibt die EU der bislang wichtigste Absatzmarkt für russisches LNG aus Jamal.
Ab 1. Januar 2027 lässt die EU keine russischen LNG-Exporte mehr zu. Damit beabsichtigt sie, dazu beizutragen, dem Kreml Einkünfte zu entziehen, die er zur Finanzierung des Krieges in der Ukraine nutzen könnte.
Gasvorräte 20 Prozent niedriger als im Zehnjahresdurchschnitt
Als wesentlicher Grund für die nach wie vor hohe Nachfrage gelten noch bestehende langfristige Lieferverträge. Allerdings erscheint es auch als denkbar, dass die höheren Abnahmemengen mit dem bevorstehenden Importverbot zusammenhängen. Dieses könnte dazu führen, dass Importeure versuchen, die noch bestehenden Liefermöglichkeiten auszuschöpfen – bis sie aufgrund der gestiegenen Preise an ihre finanziellen Grenzen stoßen.
Neben den hohen Preisen und der zunehmenden Nachfragekonkurrenz auf dem Weltmarkt haben die EU-Staaten noch mit einem weiteren Problem zu kämpfen. In der Vorwoche lagen „Reuters“ zufolge die gemeinsamen Gasvorräte der EU und Großbritanniens bei 810 Terawattstunden. Das war ein kurz vor Winterbeginn um etwa 20 Prozent niedrigerer Stand als im Zehnjahresdurchschnitt. Die Nachrichtenagentur zitiert dabei den unabhängigen Energieanalysten John Kemp.
Im November sollen die LNG-Importe in der EU insgesamt auf 10,11 Millionen Tonnen steigen. Das wäre gegenüber den 8,99 Millionen Tonnen vom Oktober ein weiterer Anstieg – allerdings noch unter dem Novemberwert des Vorjahres von 11,81 Millionen Tonnen. Diese Menge umfassen Importe aus allen Lieferländern, nicht nur Russland. „Reuters“ zitiert hierfür wiederum Kpler.
Preisniveau bleibt hoch – auch auf den asiatischen Märkten
Die Preise bleiben unterdessen hoch. Dem Schweizer Energiekonzern Axpo zufolge belief sich der durchschnittliche europäische Spotpreis am niederländischen Handelspunkt TTF im Oktober auf 87 Euro je Megawattstunde. Gegenüber September war das ein Plus von 12 Euro – und erstmals seit Dezember 2022 stieg der Preis am Monatsende sogar auf mehr als 100 Euro.
Auch Lieferungen nach Asien bleiben teuer. Der LNG-Preis im Norden Asiens belief sich in der Vorwoche auf 31,30 US-Dollar je Million British Thermal Units. Vor Ausbruch des Krieges im Iran lag „Reuters“ zufolge der Vergleichswert noch bei 10,40 US-Dollar.
Wie die Nachrichtenagentur basierend auf Kpler-Daten weiter berichtete, gingen im Oktober 2026 wieder 2,09 Millionen Tonnen LNG durch die Straße von Hormus. Das ist deutlich mehr als noch im April, als die entsprechenden Lieferungen fast auf dem Nullpunkt angelangt waren.
Allerdings beträgt der Verkehr nach wie vor nur etwa ein Drittel des Vorkriegsstandes von durchschnittlich 6,09 Millionen Tonnen. Weiterhin kommt es zu Angriffen auf Schiffe, die durch die für den Welthandel bedeutende Meerenge fahren.
Allein in den ersten zehn Novembertagen seien einem „Reuters“-Bericht zufolge mindestens zehn Schiffe angegriffen worden – im Oktober 37.
EU-Importverbot beeinflusst weltweite LNG-Handelsströme
Mit Inkrafttreten des EU-Importverbots müssen nicht nur die Europäer ihren LNG-Bedarf anderweitig decken. Auch die Lieferungen aus Jamal sollen an andere Abnehmer gehen. S&P Global Energy geht davon aus, dass etwa 20 Millionen Tonnen LNG jährlich von der Halbinsel künftig verstärkt nach Asien umgeleitet werden.
Als neuer Hauptabnehmer dürfte laut „Reuters“ China einspringen. Chinesische Unternehmen hätten sich bereits einzelne Lieferungen auf Spotbasis gesichert. Allerdings könnten die arktischen LNG-Tanker im Winter nicht ohne Weiteres die Nördliche Seeroute nach Asien nutzen. Dies stellt die russische LNG-Industrie vor die Herausforderung, alternative Routen zu finden.
Mit Material der slowakischen Ausgabe der Epoch Times