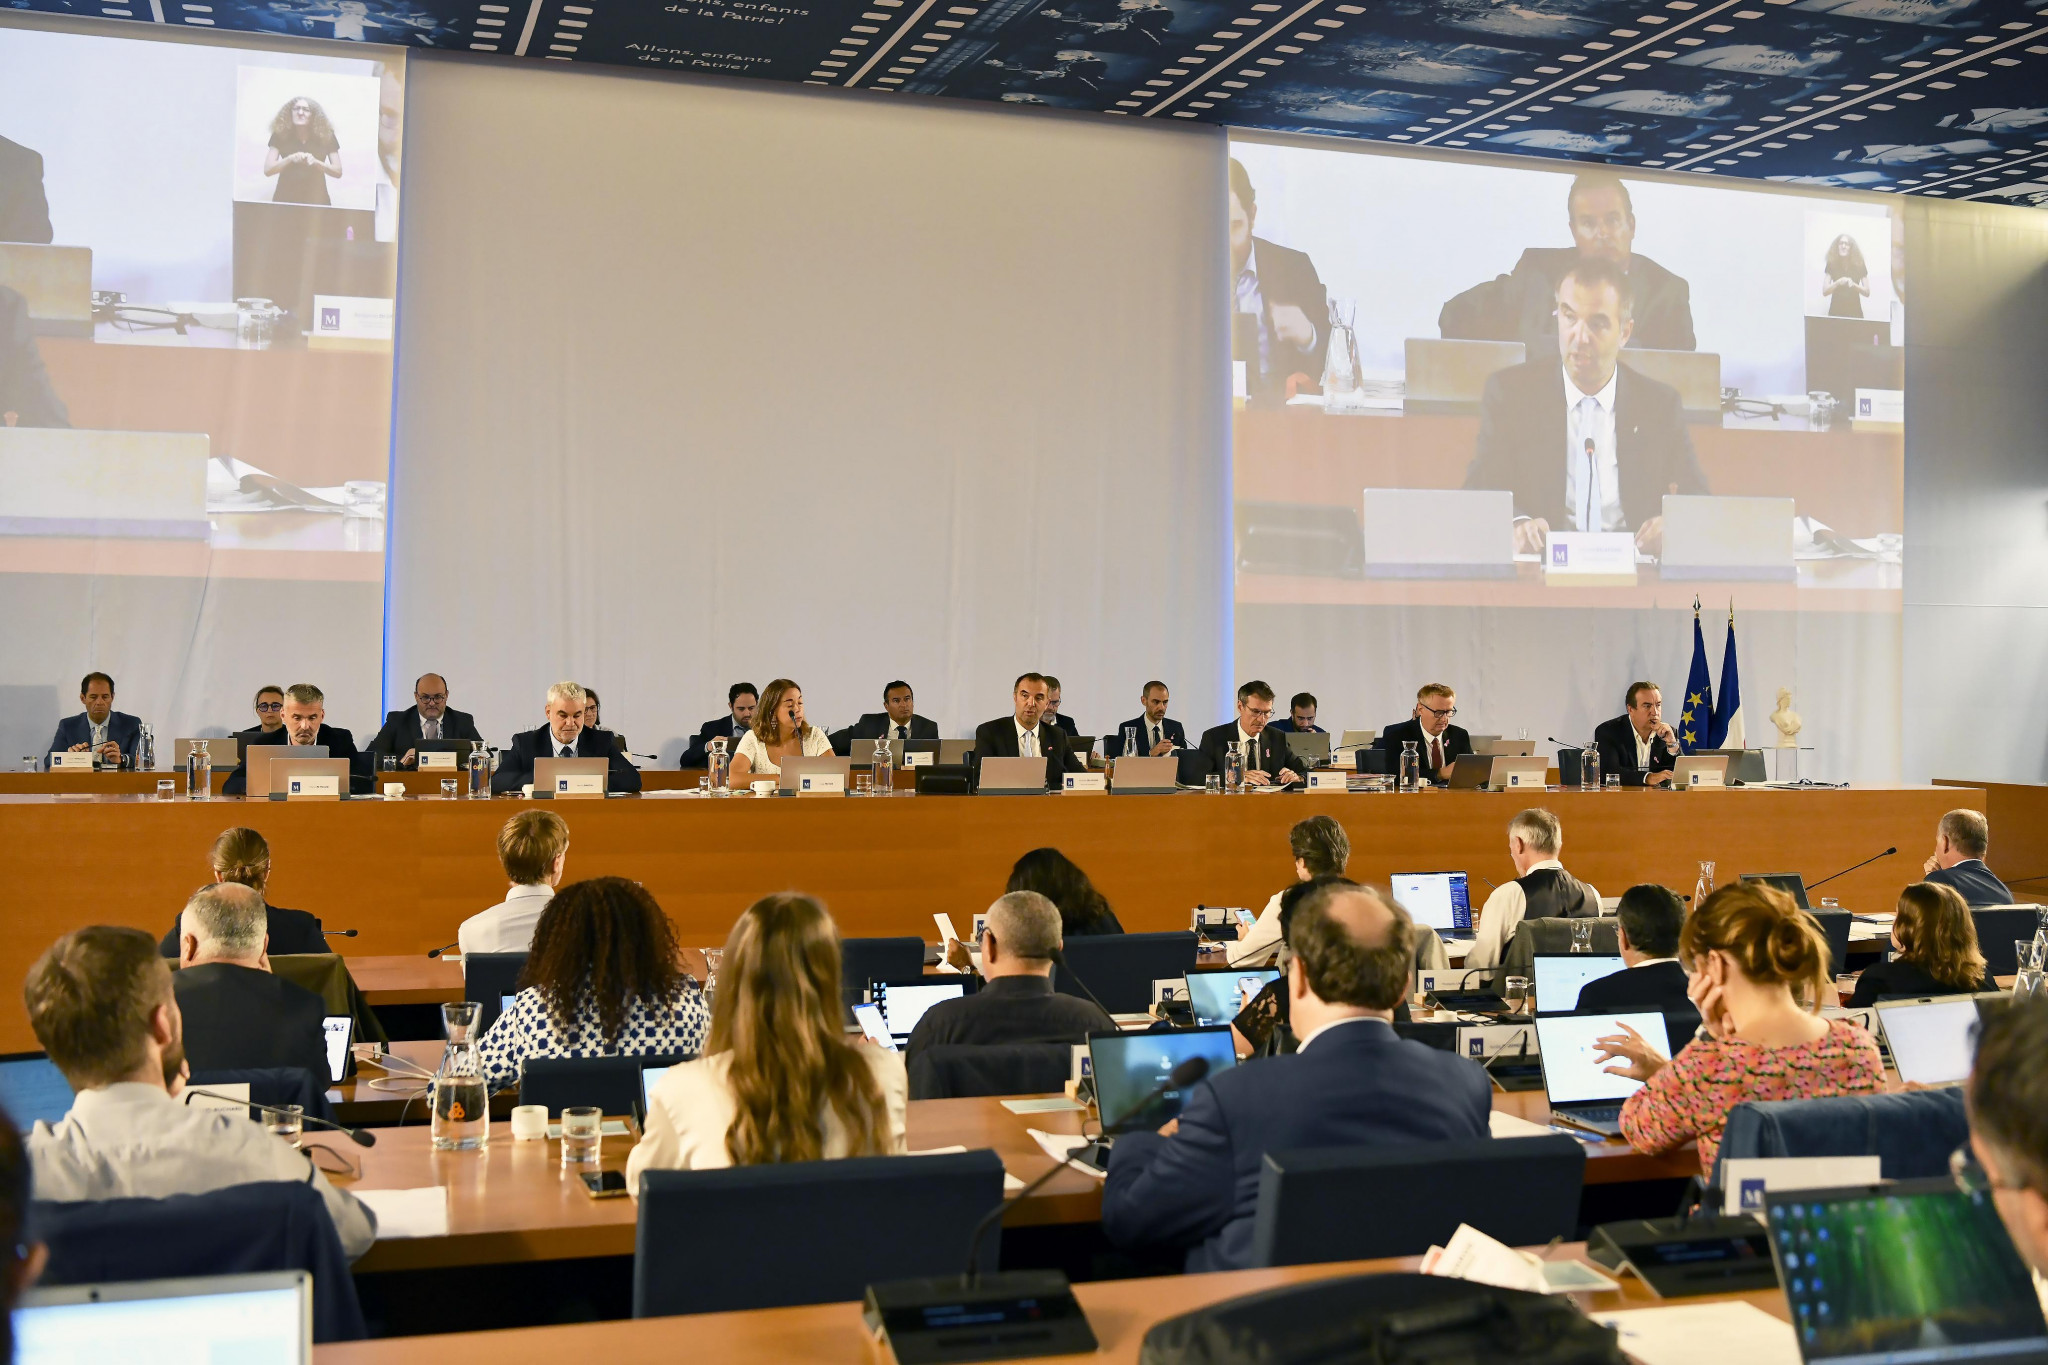
C’était une promesse de campagne de Michaël Delafosse, elle sera tenue. Mardi 6 octobre, le conseil municipal a validé à l’unanimité le souhait de la Ville de bientôt proposer aux Montpelliérains (ouverture possible aux 31 communes de la métropole) une assurance multirisques habitation communale.
Va être lancé un appel à manifestation d’intérêt (AMI) avec déploiement des offres en janvier 2027. « Nous dupliquons la recette de la mutuelle communale qui garantit des prix de 20% inférieurs à ceux du marché et une hausse maîtrisée (3% au lieu de 4,5%) », résume Julie Frêche (PS). « Nous allons essayer d’offrir un niveau de protection qui soit le plus satisfaisant possible proposé par l’assureur, pour protéger le pouvoir d’achat », abonde le maire socialiste.
Après la gratuité des transports ou la mutuelle communale qui cartonnent, ce choix fort résulte d’un constat accablant. À Montpellier, la précarité est supérieure à celle de l’Hérault, département déjà pauvre. Le revenu médian stagne à 1 787 euros, soit 270 de moins que la moyenne héraultaise (-400E comparé à la France). Le taux de pauvreté atteint 31%. Or, le logement représente le premier poste de dépenses (28%). Lesquelles bondissent chaque année, dont celle de l’assurance habitation (+11% en 2026, +13% en 2025), rappelle J. Frêche. « La hausse du coût de la vie frappe tout le monde. C’est le sens du bouclier social bâti depuis 2020. »
Fait rare, la mesure a convaincu l’ensemble des élus, y compris les Insoumis de l’opposition. « Toute aide au pouvoir d’achat est bonne à prendre », salue Rhany Slimane (LFI), tandis qu’Antoine Bertrand (LFI) pointe le phénomène de « non-assurance et de mal assurance avec réductions des garanties ». Ce dernier nuance toutefois. « La Ville ne crée pas un service public municipal de l’assurance. Elle joue en réalité un rôle de courtier, d’intermédiation. » Pour A. Bertrand, il faudra veiller au « niveau des franchises, les exclusions de garanties, les plafonds d’indemnisation, l’évolution des cotisations dans le temps (3 ans) ». Et ne pas renoncer à une véritable politique du logement. « On a besoin de mobiliser les logements vacants, amplifier la rénovation thermique, développer le logement social, mieux encadrer les loyers. »
Du côté du groupe communiste, Clara Gimenez promet de continuer à militer pour le 100% Sécu. « On continuera à se battre pour la nationalisation des assurances car (…) à l’heure du changement climatique, les exigences de rentabilité des actionnaires des grandes assurances ne vont pas dans le sens de la protection des habitants. »
D’ici là, M. Delafosse joue la transparence. « Il y a des transferts de charges, de fiscalité sur les mutuelles santé. Même dans les contrats collectifs employeurs, elles répercutent sur les tarifs. Les primes d’assurance liées à la sinistralité augmentent à cause des incidents climatiques qu’on subit. » La mutualisation permet néanmoins de négocier des tarifs réduits. « Seul face à son assureur, un habitant ne pèse rien mais au nom de 300 000 Montpelliérains, la Ville inverse le rapport de forces », insiste J. Frêche. À l’avenir, cette méthode devrait être utilisée sur les alarmes, les brasseurs d’air ou les contrats d’énergie.